


SETกดปุ่มJUMP+ เปิดแผนเติบโต ดันหุ้นเด่นฉายแสง พาหุ้นไทยไปถึง 2,000จุด
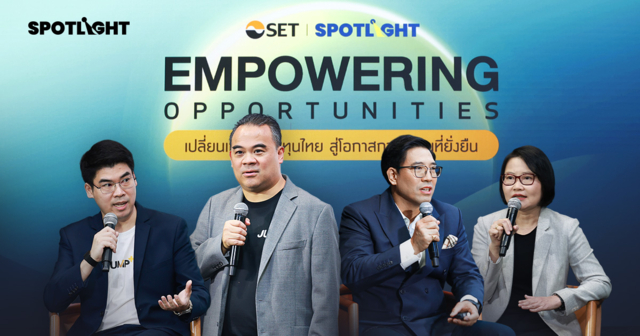
ตลอด 3 ปีที่ผ่านมา ตลาดหุ้นไทยเผชิญแรงกดดันรอบด้าน มูลค่าตลาดลดลงจากประมาณ 22 ล้านล้านบาท เหลือ 16 ล้านล้านบาท ดัชนี SET ถอยจากราว 1,660 จุด มาอยู่บริเวณ 1,200 จุดต้นๆ ขณะที่นักลงทุนต่างชาติขายสุทธิสะสมประมาณ 450,000 ล้านบาท โจทย์ฟื้นการเติบโตและความเชื่อมั่นจึงถูกหยิบมาถอดรหัสในงาน “Empowering Opportunities: เปลี่ยนเกมตลาดทุนไทย สู่โอกาสการลงทุนที่ยั่งยืน” เมื่อวันที่ 8 สิงหาคม 2569 ณ ตลาดหลักทรัพย์แห่งประเทศไทย
ข่าวที่เกี่ยวข้อง
หนึ่งในความหวังสำคัญในการฟื้นเสน่ห์ตลาดทุนไทยคือโครงการ JUMP+ ซึ่งตลาดหลักทรัพย์ฯ เปิดพื้นที่ให้บริษัทจดทะเบียนนำแผนที่เคยอยู่หลังประตูห้องประชุมออกมาแสดงต่อสาธารณะ ตั้งแต่เป้าหมายการเติบโต วิธีสร้างรายได้และกำไร ไปจนถึงการยกระดับธรรมาภิบาลและรับมือปัญหาสิ่งแวดล้อม
JUMP+ รุ่นแรกมีบริษัทเข้าร่วม 142 แห่ง เกินเป้าหมายเดิมที่วางไว้ประมาณ 100 แห่ง โดยแต่ละบริษัทต้องจัดทำแผนระยะ 3 ปี และรายงานความคืบหน้าทุก 6 เดือน เพื่อให้นักลงทุนเห็นทั้ง “ปลายทาง” และ “เส้นทาง” ที่บริษัทจะใช้ไปถึงเป้าหมาย
ภารกิจสำคัญของ JUMP+ คือการฉายไฟไปยังหุ้นที่มีศักยภาพแต่ยังไม่ถูกตลาดมองเห็น โดยเฉพาะบริษัทขนาดกลางและขนาดเล็กที่อาจมีธุรกิจแข็งแกร่ง มีโอกาสเติบโต หรือมีแผนเข้าสู่ธุรกิจใหม่ แต่ยังสื่อสารกับนักลงทุนไม่มากพอ
อย่างไรก็ตาม การประกาศแผนเป็นเพียงจุดเริ่มต้น เพราะสิ่งที่จะตัดสินว่าบริษัทเหล่านี้คือ “หุ้นเด่น” หรือเป็นเพียงความหวังบนกระดาษ คือความสามารถในการลงมือทำ สร้างผลประกอบการจริง และเปิดเผยข้อมูลอย่างโปร่งใสจนได้รับความไว้วางใจจากตลาด
ส่วนเป้าหมายพาหุ้นไทยไปถึง 2,000 จุด แม้มีความเป็นไปได้ แต่ไม่อาจอาศัย JUMP+ เพียงลำพัง หากกำไรต่อหุ้นของบริษัทจดทะเบียนเติบโตอย่างน้อยปีละประมาณ 3.6% และ P/E ตลาดเพิ่มขึ้นสู่ราว 18 เท่า ดัชนีก็มีโอกาสแตะระดับดังกล่าว โดยยังต้องมีเศรษฐกิจ สภาพคล่อง และธรรมาภิบาลเป็นแรงส่งสำคัญ เพื่อเปลี่ยนความสนใจของนักลงทุนให้กลายเป็นความเชื่อมั่นระยะยาว

JUMP+ เส้นทางยกระดับ บจ. ไทย โตด้วย Growth-Governance-Green
นายสรวิศ ไกรฤกษ์ รองผู้จัดการและหัวหน้าสายงานการตลาด ตลาดหลักทรัพย์แห่งประเทศไทย (SET) เปิดเผยภายในงาน “Empowering Opportunities: เปลี่ยนเกมตลาดทุนไทย สู่โอกาสการลงทุนที่ยั่งยืน” ว่า โครงการ JUMP+ เป็นโครงการยกระดับมูลค่าองค์กร ที่ตลาดหลักทรัพย์ฯ ริเริ่มขึ้น โดยมีเป้าหมายผลักดันให้บริษัทจดทะเบียนวางแผนการเติบโตอย่างเป็นรูปธรรม พร้อมยกระดับธรรมาภิบาลและการจัดการก๊าซเรือนกระจก
แนวคิดดังกล่าวเริ่มพัฒนาขึ้นเมื่อประมาณ 2 ปีก่อน หลังตลาดทุนไทยเข้าสู่ภาวะชะลอตัวต่อเนื่องในช่วงปี 2566-2568 สวนทางกับปี 2565 ซึ่งเป็นช่วงที่ตัวชี้วัดหลายด้านของตลาดอยู่ในระดับสูง ไม่ว่าจะเป็นมูลค่าหลักทรัพย์ตามราคาตลาด ดัชนีหุ้นไทย ปริมาณการซื้อขาย และการระดมทุนผ่านตลาดหุ้น
ตลอดระยะเวลา 3 ปี มูลค่าหลักทรัพย์ตามราคาตลาดรวมลดลง จากประมาณ 22 ล้านล้านบาท ณ สิ้นปี 2565 เหลือประมาณ 16 ล้านล้านบาท ณ สิ้นปี 2568 หรือลดลงราว 25% ขณะที่ดัชนี SET ปรับตัวลงจากประมาณ 1,660 จุด มาอยู่ที่ระดับ 1,200 จุดต้นๆ
อัตราส่วนราคาต่อกำไร หรือ P/E Ratio ของตลาด ซึ่งเคยอยู่ที่ประมาณ 18 เท่าในปี 2565 ลดลงเหลือประมาณ 15 เท่าในช่วงปลายปี 2568 ส่วนมูลค่าการซื้อขายเฉลี่ยต่อวันลดลง 3 ปีติดต่อกันจากประมาณ 76,000 ล้านบาท เหลือประมาณ 41,000 ล้านบาท สะท้อนว่ากิจกรรมและความคึกคักของนักลงทุนลดลงต่อเนื่อง
อีกด้านหนึ่ง นักลงทุนต่างชาติขายสุทธิในตลาดหุ้นไทยติดต่อกัน 3 ปี คิดเป็นมูลค่าสะสมประมาณ 450,000 ล้านบาท แสดงให้เห็นว่าความสนใจจากเงินทุนต่างประเทศลดลงพร้อมกับการชะลอตัวของตลาดโดยรวม
นอกจากนี้ แรงกดดันไม่ได้เกิดขึ้นเฉพาะตลาดรอง แต่ยังรวมถึงตลาดแรกหรือการเสนอขายหุ้นต่อประชาชนเป็นครั้งแรก หรือ IPO ด้วย ในช่วงหลายปีก่อนถึงปี 2565 ตลาดหุ้นไทยมีบริษัท IPO ประมาณปีละ 40 แห่ง และมีมูลค่าหลักทรัพย์ตามราคาตลาดรวมประมาณ 400,000-500,000 ล้านบาทต่อปี
อย่างไรก็ตาม จำนวนและมูลค่าของหุ้น IPO ลดลงอย่างมากในช่วงปี 2566-2568 โดยในปี 2568 มีบริษัทเข้าจดทะเบียนใหม่เพียง 18 แห่ง และมีมูลค่ารวมประมาณ 78,000 ล้านบาท คิดเป็นไม่ถึง 20% ของมูลค่า IPO ในปี 2565
นายสรวิศระบุว่า สถานการณ์ดังกล่าวทำให้ SET เห็นความจำเป็นในการสร้างกลไกที่ช่วยให้บริษัทจดทะเบียนเพิ่มศักยภาพและสื่อสารแผนการเติบโตต่อนักลงทุนได้ชัดเจนขึ้น เพื่อเรียกความสนใจจากนักลงทุนรายย่อย นักลงทุนสถาบัน และนักลงทุนต่างชาติกลับเข้าสู่ตลาดหุ้นไทย
ในระดับสากล โครงการลักษณะนี้เรียกว่า “Value Up Program” ซึ่งดำเนินการอยู่ในหลายประเทศ โดยโครงการของญี่ปุ่นและเกาหลีใต้เป็นกรณีที่นักลงทุนต่างประเทศให้ความสนใจเป็นพิเศษ

ตั้งเป้า 3 ปี ต้องเปิดทั้ง “ปลายทาง” และ “วิธีไปถึงเป้า”
ขั้นตอนแรกของ JUMP+ คือ บริษัทจดทะเบียนต้องกำหนดเป้าหมายว่า ภายในระยะเวลา 3 ปี ธุรกิจจะเติบโตเพียงใด โดยสามารถเลือกได้ว่าจะวัดจากกำไร รายได้ หรือตัวชี้วัดอื่น เนื่องจากแต่ละบริษัทมีรูปแบบธุรกิจและปัจจัยขับเคลื่อนผลประกอบการแตกต่างกัน
อย่างไรก็ตาม บริษัทไม่สามารถประกาศเพียงตัวเลขเป้าหมายได้ แต่ต้องอธิบายด้วยว่าจะใช้วิธีใดพาธุรกิจไปถึงจุดนั้น เพราะสาระสำคัญของโครงการไม่ได้อยู่เพียงคำตอบว่า “บริษัทต้องการโตเท่าไร” แต่อยู่ที่คำตอบว่า “บริษัทจะโตอย่างไร”
หลังประกาศแผนแล้ว บริษัทต้องรายงานความคืบหน้าให้นักลงทุนรับทราบทุก 6 เดือน โดยการรายงานรอบแรกจะเริ่มควบคู่กับการประกาศผลประกอบการงวดครึ่งปี ซึ่ง บจ. ในโครงการจะเริ่มทยอยรายงานและนำเสนอแก่ผู้ลงทุนในช่วงเดือน ส.ค.- ต้นเดือน ก.ย. นี้ ทางช่องทางของตลาดหลักทรัพย์ฯ
บริษัทต้องชี้แจงว่าแต่ละแผนดำเนินไปถึงขั้นใด ส่วนใดทำได้ตามเป้าหมาย ส่วนใดยังล่าช้า เกิดจากสาเหตุใด และจำเป็นต้องปรับแผนเดิมหรือไม่
กลไกนี้ทำให้นักลงทุนไม่ต้องรอจนสิ้นสุดแผน 3 ปีจึงจะทราบผล แต่สามารถติดตามพัฒนาการของบริษัทเป็นระยะ แผนของ JUMP+ ประกอบด้วย 3 ด้านหลัก หรือ “3G” ได้แก่
- Growth แผนการเติบโตและเพิ่มศักยภาพทางธุรกิจ
- Governance แผนยกระดับธรรมาภิบาลและความโปร่งใส
- Green แผนบริหารจัดการและลดการปล่อยก๊าซเรือนกระจก
บริษัทที่เข้าร่วมยังได้รับการสนับสนุนด้านการเงินจากกองทุนส่งเสริมการพัฒนาตลาดทุน (CMDF) ในรูปแบบเงินสนับสนุนเพื่อจัดทำแผน
อย่างไรก็ตาม นายสรวิศมองว่า ประโยชน์สำคัญของการเข้าร่วมโครงการไม่ได้จำกัดอยู่ที่เงินสนับสนุน เพราะบริษัทที่ตัดสินใจเข้าร่วมส่วนใหญ่ต้องการพัฒนาองค์กรและสร้างการเติบโตแบบก้าวกระโดด สิ่งที่บริษัทจะได้รับจึงรวมถึงองค์ความรู้จากองค์กรพันธมิตร ตลอดจนการอบรมจากตลาดหลักทรัพย์ฯ ในด้านต่างๆ เช่น งานนักลงทุนสัมพันธ์ ธรรมาภิบาล และ CGR
ตลาดหลักทรัพย์ฯ ยังจัดช่องทางเพื่อเพิ่ม Visibility ให้แก่บริษัทที่เข้าร่วม เพื่อช่วยให้นักลงทุนเข้าถึงข้อมูล แผนธุรกิจ และพัฒนาการของบริษัทได้มากขึ้น
อีกประโยชน์หนึ่งคือการได้รับการยอมรับจากนักลงทุน หรือ Investor Acceptance เพราะจากประสบการณ์ของโครงการ Value Up ในต่างประเทศ บริษัทที่ไม่เข้าร่วมอาจถูกนักลงทุน นักวิเคราะห์ หรือนักลงทุนสถาบันตั้งคำถามว่า เหตุใดจึงไม่เข้าร่วมโครงการที่มุ่งเพิ่มมูลค่าองค์กร
สภาพแวดล้อมดังกล่าวก่อให้เกิดแรงกดดันจากบริษัทในตลาดเดียวกัน หรือ Peer Pressure ซึ่งอาจผลักดันให้บริษัทอื่นเห็นความสำคัญและตัดสินใจเข้าร่วมโครงการมากขึ้น
142 บริษัทเข้าร่วม เกินเป้าหมายเดิมที่วางไว้ 100 แห่ง
นายสรวิศระบุว่า JUMP+ รุ่นแรกมีบริษัทเข้าร่วมทั้งหมด 142 แห่ง สูงกว่าเป้าหมายเบื้องต้นที่กำหนดไว้ประมาณ 100 แห่ง โดยตลาดหลักทรัพย์ฯไม่ได้กำหนดกลุ่มเป้าหมายเฉพาะ แต่เปิดโอกาสให้บริษัทจดทะเบียนทุกขนาดและทุกอุตสาหกรรมสมัครเข้าร่วมได้
บริษัททั้ง 142 แห่งคิดเป็นประมาณ 16% ของบริษัทจดทะเบียนทั้งหมด และมีมูลค่าหลักทรัพย์ตามราคาตลาดรวมกันประมาณ 14% ของทั้งตลาด สาเหตุที่สัดส่วนมูลค่าตลาดไม่สูงมากนัก เนื่องจากบริษัทขนาดใหญ่จากทั้ง SET100 และ SET50 เข้าร่วมโครงการจำนวนไม่มาก
ในจำนวนบริษัทที่เข้าร่วม มีบริษัทใน mai 56 แห่ง จาก SET 86 แห่ง ในจำนวนนี้เป็นบริษัทใน SET50 จำนวน 5 แห่ง และบริษัทใน SET100 จำนวน 11 แห่ง ถือว่าไม่มากเมื่อเทียบกับบริษัทขนาดกลางและขนาดเล็กที่เข้าร่วม
นายสรวิศอธิบายว่า การที่บริษัทขนาดกลางและขนาดเล็กเป็นกลุ่มหลักของโครงการ ไม่ได้อยู่เหนือความคาดหมาย เพราะบริษัทขนาดใหญ่ โดยเฉพาะบริษัทใน SET50 มักจัดทำแผนธุรกิจและสื่อสารข้อมูลกับชุมชนนักลงทุนผ่านช่องทางต่างๆ เป็นประจำอยู่แล้ว จึงอาจมองว่ากระบวนการเหล่านี้เป็นส่วนหนึ่งของการดำเนินงานปกติ และยังไม่เห็นความจำเป็นเร่งด่วนในการเข้าร่วมโครงการ
ในทางกลับกัน บริษัทขนาดเล็กหลายแห่งยังไม่มีประสบการณ์มากนักในการจัดทำแผนธุรกิจระยะยาวหรือพบปะสื่อสารกับนักลงทุน จึงมองว่า JUMP+ เป็นโอกาสในการวางรากฐาน ตั้งเป้าหมาย และพัฒนาระบบสื่อสารข้อมูลของบริษัท
ปัจจุบันตลาดหลักทรัพย์ฯ อยู่ระหว่างประเมินว่าจะเปิดรับสมัคร JUMP+ รุ่นที่สองหรือไม่ หลังมีบริษัทหลายแห่งติดต่อแสดงความสนใจเพิ่มเติม เนื่องจากสมัครไม่ทันกำหนดปิดรับเมื่อวันที่ 31 มีนาคมที่ผ่านมา โดยบางบริษัทอยู่ระหว่างภารกิจเกี่ยวกับการประชุมผู้ถือหุ้นในช่วงเวลาดังกล่าว
นอกจากนี้ แม้จำนวนบริษัทที่เข้าร่วมรุ่นแรกจะคิดเป็นเพียง 16% ของบริษัทจดทะเบียนทั้งหมด แต่นายสรวิศมองว่า ลักษณะของบริษัทที่สมัครเข้ามาสอดคล้องกับเป้าหมายของ Corporate Value Up ซึ่งต้องการช่วยบริษัทที่ยังมีพื้นที่ในการปรับปรุงประสิทธิภาพและเพิ่มมูลค่าองค์กร
สถิติข้อมูลของบริษัททั้ง 142 แห่งเผยว่า ประมาณ 60% ของบริษัทที่เข้าร่วมโครงการ JUMP+ มีอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น หรือ ROE ต่ำกว่า 10% สะท้อนว่าบริษัทส่วนใหญ่ในโครงการยังมีโจทย์ด้านการเพิ่มผลตอบแทนจากเงินทุนของผู้ถือหุ้น
ประมาณครึ่งหนึ่งของบริษัทที่เข้าร่วมมีอัตราส่วนราคาต่อกำไร หรือ P/E ต่ำกว่า 10 เท่า ขณะที่ประมาณ 60% มีอัตราส่วนราคาต่อมูลค่าทางบัญชี หรือ P/BV ต่ำกว่า 1 เท่า หมายความว่าตลาดให้มูลค่าบริษัทต่ำกว่ามูลค่าตามบัญชี
นายสรวิศมองว่า ตัวเลขดังกล่าวสะท้อนว่าบริษัทที่เข้าร่วมส่วนใหญ่เป็นกลุ่มที่มีมูลค่าประเมินอยู่ในระดับค่อนข้างต่ำและยังมีพื้นที่ในการยกระดับ ROE ซึ่งสอดคล้องกับจุดประสงค์ของโครงการที่ต้องการช่วยเพิ่มมูลค่าองค์กร
Growth: 72% เลือกตั้งเป้ากำไร อีก 28% มุ่งเพิ่มรายได้
ในแผนด้าน Growth บริษัทสามารถเลือกได้ว่าจะใช้ตัวชี้วัดใดเป็นเป้าหมายหลัก โดย 72% ของบริษัทที่เข้าร่วมเลือกตั้งเป้าด้านกำไรหรือความสามารถในการทำกำไร ซึ่งอาจวัดจากกำไรสุทธิ EBITDA หรือเครื่องมืออื่นที่สะท้อนความสามารถในการสร้างผลตอบแทนของธุรกิจ
บริษัทอีก 28% เลือกตั้งเป้าการเติบโตของรายได้ โดยแต่ละแห่งต้องระบุว่า ภายใน 3 ปีต้องการให้รายได้เพิ่มขึ้นเท่าใด และจะใช้กลยุทธ์ใดสนับสนุนเป้าหมายดังกล่าว
แผนธุรกิจที่บริษัทเปิดเผยจะแสดงรายละเอียดตั้งแต่เป้าหมายระดับใหญ่ลงมาถึงมาตรการรองรับ โดยแนวทางที่บริษัทเลือกใช้สามารถแบ่งออกเป็น 3 กลุ่มหลัก ได้แก่ การเพิ่มรายได้ การลดต้นทุนหรือเพิ่มประสิทธิภาพ และการสร้างเสถียรภาพให้โครงสร้างทางการเงิน
ในด้านการเพิ่มรายได้ บริษัทบางแห่งวางแผนขยายฐานลูกค้าและเพิ่มช่องทางจำหน่าย เพื่อเข้าถึงตลาดหรือกลุ่มลูกค้าใหม่ที่ธุรกิจยังไม่เคยเข้าไปให้บริการ
บางบริษัทเลือกขยายธุรกิจไปต่างประเทศ โดยมุ่งเข้าสู่ประเทศหรือตลาดที่ยังไม่เคยดำเนินธุรกิจ พร้อมจัดทำแผนการตลาดเพื่อสร้างฐานลูกค้าในพื้นที่ใหม่
อีกแนวทางหนึ่งคือการเพิ่มกำลังการผลิต หรือ Capacity ผ่านการลงทุนในเครื่องจักรและช่องทางต่างๆ เพื่อรองรับความต้องการที่เพิ่มขึ้น ขณะที่บางบริษัทเตรียมพัฒนาธุรกิจใหม่ที่คาดว่าจะเป็น S-Curve พร้อมกระจายแหล่งรายได้ออกจากธุรกิจหลักในปัจจุบัน
บริษัทต้องรายงานทุก 6 เดือนว่า มาตรการที่ประกาศไว้ได้เริ่มดำเนินการแล้วหรือไม่ แต่ละโครงการเดินหน้าไปถึงขั้นใด หากยังทำไม่ได้เกิดจากเหตุผลใด และจะปรับแผนอย่างไรเพื่อให้ยังสามารถเดินหน้าไปสู่เป้าหมายเดิมได้
ลดต้นทุน-เพิ่มประสิทธิภาพ-จัดระเบียบฐานะการเงิน
สำหรับบริษัทที่มุ่งลดต้นทุนหรือเพิ่มประสิทธิภาพ แผนอาจครอบคลุมการปรับปรุงกระบวนการทำงาน หรือ Process Improvement เพื่อให้การดำเนินงานมีประสิทธิภาพมากขึ้นและลดต้นทุนที่ไม่จำเป็น
บางบริษัทเตรียมนำเทคโนโลยีใหม่เข้ามาผสมผสานกับกระบวนการทำงาน ขณะที่บางแห่งวางแผนปรับส่วนผสมของสินค้า หรือ Product Mix ให้มีสัดส่วนของสินค้าที่สร้างกำไรสูงขึ้น เพื่อยกระดับความสามารถในการทำกำไรโดยรวม
อีกส่วนหนึ่งของแผน Growth คือการสร้างเสถียรภาพให้โครงสร้างทางการเงิน ตั้งแต่การปรับโครงสร้างเงินทุน หรือ Capital Structure ให้เหมาะสม การลดหนี้ในกรณีที่บริษัทมีภาระหนี้อยู่ในระดับสูง ไปจนถึงการบริหารสภาพคล่องและเงินทุนหมุนเวียนเพื่อลดต้นทุนทางการเงิน
บางบริษัทตั้งเป้าเพิ่มความน่าเชื่อถือหรืออันดับเครดิตของตนเอง รวมถึงสร้างความเชื่อมั่นกับธนาคาร เพื่อให้สามารถลดต้นทุนการกู้ยืม ขณะที่อีกส่วนหนึ่งให้ความสำคัญกับการพัฒนาระบบบริหารความเสี่ยง หรือ Risk Management
เมื่อนักลงทุนทราบรายละเอียดของแผนแต่ละด้านแล้ว การรายงานความคืบหน้าทุก 6 เดือนจะช่วยให้สามารถประเมินได้ว่า บริษัททำส่วนใดได้ดี ส่วนใดยังไม่เป็นไปตามแผน และผู้บริหารมีคำอธิบายหรือแนวทางแก้ไขอย่างไร
Governance: ทุกบริษัทต้องมีแผนต้านทุจริตและคอร์รัปชัน
นายสรวิศเปิดเผยว่า แผนด้าน Governance เปิดให้บริษัทเลือกดำเนินการจากโมดูลหลายหัวข้อ ซึ่งแบ่งออกเป็น 3 กลุ่ม แต่ JUMP+ กำหนดให้ทุกบริษัทต้องจัดทำแผนที่เกี่ยวข้องกับการป้องกันทุจริตและคอร์รัปชัน โดยไม่สามารถเลือกที่จะไม่ดำเนินการในส่วนนี้ได้
นอกจากแผนต่อต้านทุจริตและคอร์รัปชันแล้ว แต่ละบริษัทยังต้องเลือกดำเนินการเพิ่มเติมอีกอย่างน้อย 2 โมดูล ทำให้บริษัทที่เข้าร่วมต้องจัดทำแผนธรรมาภิบาลรวมอย่างน้อย 3 หัวข้อ
นายสรวิศระบุว่า ประมาณ 60% ของบริษัทที่เข้าร่วมเลือกจัดทำแผนในกลุ่มแรก ซึ่งเกี่ยวข้องกับความโปร่งใส หรือ Transparency ซึ่งมีความสำคัญ เพราะนักลงทุน โดยเฉพาะนักลงทุนต่างชาติ ให้ความสนใจกับความโปร่งใสและธรรมาภิบาลอย่างมาก และในบางกรณีอาจให้ความสำคัญมากกว่าแผนด้านธุรกิจด้วยซ้ำ เนื่องจากธรรมาภิบาลเป็นรากฐานที่ช่วยสร้างความเชื่อมั่นก่อนตัดสินใจลงทุนในบริษัท
แม้ความพยายามด้านธรรมาภิบาลอาจวัดผลเป็นตัวเลขได้ยากกว่าเป้าหมายด้านรายได้หรือกำไร แต่นักลงทุนจะติดตามว่าบริษัทให้ความสำคัญและทุ่มเททรัพยากรเพื่อพัฒนาระบบเหล่านี้มากน้อยเพียงใด ก่อนนำไปประกอบการประเมินความน่าเชื่อถือของบริษัท
Green: แม้เป็นแผนทางเลือก แต่มีถึง 113 บริษัทตัดสินใจเข้าร่วม
แผนด้าน Green หรือการลดการปล่อยก๊าซเรือนกระจก เป็นอีกลักษณะสำคัญที่ทำให้ JUMP+ แตกต่างจากโครงการ Value Up ในต่างประเทศบางแห่ง เพราะตลาดหลักทรัพย์แห่งประเทศไทยนำเรื่องดังกล่าวมาเป็นหนึ่งในสามเสาหลักของโครงการ ควบคู่กับการเติบโตและธรรมาภิบาล
อย่างไรก็ตาม แม้ในโครงการ JUMP+ แผนด้าน Green จะเป็นทางเลือก และบริษัทสามารถตัดสินใจได้เองว่าจะจัดทำหรือไม่ แต่มีบริษัทถึง 113 แห่ง จากทั้งหมด 142 แห่ง เลือกจัดทำแผนด้านก๊าซเรือนกระจก
บริษัททั้ง 113 แห่งแบ่งออกเป็น 2 กลุ่มตามระดับความพร้อม กลุ่มแรกจำนวน 43 แห่งเป็นบริษัทที่ยังไม่เคยจัดทำหรือประเมินคาร์บอนฟุตพริ้นท์มาก่อน จึงต้องเริ่มจากการจัดหาผู้ประเมิน จัดทำรายงาน และตรวจวัดว่ากิจกรรมของบริษัทปล่อยก๊าซเรือนกระจกในปริมาณเท่าใด
กลุ่มที่สองจำนวน 70 แห่งเป็นบริษัทที่เคยประเมินการปล่อยก๊าซเรือนกระจกและทราบปริมาณการปล่อยของตนเองแล้ว บริษัทกลุ่มนี้จึงต้องก้าวไปสู่ขั้นต่อไปด้วยการกำหนดเป้าหมายว่าจะลดการปล่อยลงเท่าใด และจะใช้วิธีการใดเพื่อนำไปสู่เป้าหมายนั้น
การที่บริษัทส่วนใหญ่เลือกเข้าร่วมแผน Green แม้ไม่ได้เป็นข้อบังคับ จึงสะท้อนถึงความสำคัญที่บริษัทเหล่านี้ให้กับการจัดการและลดการปล่อยก๊าซเรือนกระจกภายใต้แผนระยะ 3 ปีของตนเอง
เป้าหมายอาจเปลี่ยนได้ แต่ต้องเห็นเส้นทางและการลงมือทำ
นายสรวิศสรุปว่า JUMP+ เป็นแผนเพิ่มมูลค่าองค์กรให้แก่ผู้ถือหุ้นทุกราย มีระยะเวลาดำเนินงาน 3 ปี และประกอบด้วย 3 องค์ประกอบหลัก ได้แก่ Growth, Governance และ Green โดยบริษัทต้องประกาศแผนและสื่อสารความคืบหน้ากับนักลงทุนทุก 6 เดือน
อย่างไรก็ตาม การประเมินว่าตัวเลขเป้าหมายในอนาคตควรอยู่ที่ระดับใดไม่ใช่เรื่องง่าย เนื่องจากบริษัทต้องจัดทำแผนธุรกิจภายใต้เงื่อนไขและสถานการณ์ที่อาจเปลี่ยนแปลงได้ สิ่งที่มีความสำคัญจึงไม่ใช่เฉพาะตัวเลขปลายทาง แต่รวมถึงเส้นทางหรือ Journey และวิธีการที่บริษัทวางไว้เพื่อไปถึงเป้าหมายนั้น
นักลงทุนจึงควรพิจารณามากกว่าว่าแต่ละบริษัทตั้งเป้ารายได้หรือกำไรไว้สูงเพียงใด แต่ต้องติดตามด้วยว่า บริษัทมีกลยุทธ์รองรับเป้าหมายนั้นอย่างไร ลงมือดำเนินการจริงหรือไม่ และสามารถอธิบายความคืบหน้า ปัญหา รวมถึงการปรับแผนได้ชัดเจนเพียงใด
ตลอดระยะเวลา 3 ปี การรายงานผลทุก 6 เดือนจะทำให้นักลงทุนเห็นพัฒนาการของบริษัททั้ง 142 แห่งอย่างต่อเนื่อง และประเมินได้ว่า บริษัทใดสามารถเปลี่ยนแผนที่ประกาศไว้ให้กลายเป็นการเติบโต การยกระดับธรรมาภิบาล และการเพิ่มมูลค่าองค์กรได้ตามเป้าหมาย
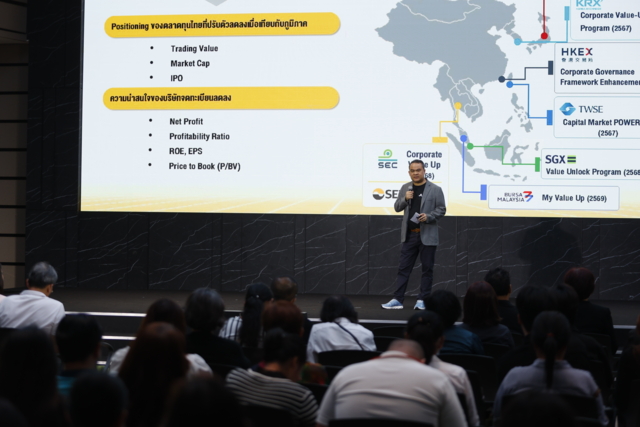
JUMP+ เปิดแผนโต ปลุกเสน่ห์หุ้นไทย วางมาตรฐานใหม่ตลาดทุน
นายณัฐพล สุวรรณสิริ ผู้ช่วยผู้จัดการ หัวหน้ากลุ่มงานกลยุทธ์ผู้ออกหลักทรัพย์ ตลาดหลักทรัพย์แห่งประเทศไทย กล่าวในเสวนาหัวข้อ “กลยุทธ์เปลี่ยนเกมตลาดทุนไทย” เมื่อวันที่ 8 สิงหาคม 2569 ณ หอประชุมศุกรีย์ แก้วเจริญ อาคารตลาดหลักทรัพย์แห่งประเทศไทย ว่า แม้เสน่ห์ของตลาดหุ้นไทยในภาพรวมจะลดลงในช่วงที่ผ่านมา แต่ในปีนี้เริ่มเห็นสัญญาณว่าความน่าสนใจกำลังกลับมา
อย่างไรก็ตาม หากพิจารณาลึกลงไปในระดับบริษัทจดทะเบียน จะพบว่ายังมีบริษัทจำนวนมากที่มีศักยภาพและสามารถสร้างโอกาสให้แก่นักลงทุนได้ เพียงแต่จุดแข็งและแผนการเติบโตเหล่านั้นอาจยังไม่ได้รับการสื่อสารอย่างชัดเจนและต่อเนื่อง จึงทำให้นักลงทุนมองไม่เห็นคุณค่าที่ซ่อนอยู่ภายในบริษัท
JUMP+ จึงถูกวางให้เป็นหนึ่งในกลไกที่จะช่วยดึงเสน่ห์ของบริษัทจดทะเบียนกลับมา ผ่านการเปิดเผยแผนการเติบโตในอนาคต การติดตามความคืบหน้า และการเชื่อมโยงข้อมูลเหล่านั้นไปยังนักลงทุน เพื่อให้ตลาดไม่ได้ประเมินบริษัทจากผลการดำเนินงานในอดีตเพียงด้านเดียว แต่สามารถมองเห็นทิศทางและความมุ่งมั่นของบริษัทในระยะข้างหน้าได้ด้วย
ปันผลสูง-เมกะเทรนด์-ESG เสน่ห์ที่ยังมีอยู่ในหุ้นไทย
นายณัฐพลระบุว่า หนึ่งในจุดแข็งของบริษัทจดทะเบียนไทยคือความสามารถในการสร้างผลตอบแทนผ่านเงินปันผล โดยอัตราผลตอบแทนจากเงินปันผล หรือ Dividend Yield ของบริษัทจดทะเบียนไทยเฉลี่ยอยู่ที่ประมาณ 6.4% จึงยังมีหุ้นอีกกลุ่มหนึ่งที่น่าสนใจสำหรับผู้ลงทุนซึ่งให้ความสำคัญกับการได้รับผลตอบแทนจากเงินปันผล
นอกจากจุดเด่นด้านเงินปันผลแล้ว ปัจจัยที่อาจกลายเป็น “เกมเชนเจอร์” สำคัญของตลาดหุ้นไทยคือโอกาสการเติบโตของธุรกิจ หลังภาครัฐเริ่มมีนโยบายส่งเสริมให้บริษัทไทยปรับตัวตามกระแสเมกะเทรนด์มากขึ้น ไม่ว่าจะเป็นมาตรการส่งเสริมการลงทุนของสำนักงานคณะกรรมการส่งเสริมการลงทุน หรือบีโอไอ การสนับสนุนด้านการระดมทุน ตลอดจนการผลักดันธุรกิจที่อยู่ในกลุ่ม New S-Curve
ปัจจัยเหล่านี้จะมีส่วนช่วยเปิดพื้นที่การเติบโตให้แก่บริษัทที่ดำเนินธุรกิจสอดคล้องกับอุตสาหกรรมและเมกะเทรนด์ที่ได้รับการสนับสนุน จากเดิมที่บริษัทอาจดำเนินธุรกิจอยู่ในตลาดซึ่งเติบโตจำกัด ก็สามารถวางแผนเข้าสู่ธุรกิจหรือกิจกรรมใหม่ที่มีโอกาสเติบโตมากขึ้นได้
อีกมิติหนึ่งคือ ESG ซึ่งครอบคลุมทั้งการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ ธรรมาภิบาล และความรับผิดชอบต่อสังคม ประเด็นเหล่านี้ยังคงเป็นกระแสสำคัญอย่างต่อเนื่อง ขณะที่บริษัทจดทะเบียนไทยจำนวนหนึ่งยังอยู่ในสายตาของนักลงทุนที่พิจารณาปัจจัยด้านความยั่งยืนควบคู่ไปกับผลประกอบการ
ส่วนมิติสุดท้ายคือแผนการเติบโตของบริษัทจดทะเบียน นายณัฐพลระบุว่า บริษัทส่วนใหญ่มีความตั้งใจที่จะสร้างการเติบโตให้แก่กิจการอยู่แล้ว แต่ที่ผ่านมา นักลงทุนอาจไม่สามารถเข้าถึงแผนเหล่านั้นได้อย่างชัดเจน JUMP+ จึงเป็นครั้งแรกที่เปิดโอกาสให้บริษัทนำแผนการเติบโตในอนาคตมาสื่อสารผ่านแพลตฟอร์มของตลาดหลักทรัพย์ฯ โดยตรง
เมื่อพิจารณาร่วมกัน ทั้งผลตอบแทนจากเงินปันผล โอกาสจากเมกะเทรนด์ การดำเนินงานด้าน ESG และแผนการเติบโตในอนาคต จึงเป็นองค์ประกอบที่จะช่วยให้นักลงทุนเห็นว่า ตลาดหุ้นไทยยังมีบริษัทที่น่าสนใจ เพียงแต่ต้องมีกลไกช่วยทำให้ศักยภาพเหล่านั้นถูกเปิดเผยและมองเห็นได้ง่ายขึ้น
JUMP+ เกิดขึ้นเมื่อความเชื่อมั่นและการเติบโตถูกท้าทาย
ที่มาของ JUMP+ เริ่มต้นจากปัญหาความเชื่อมั่นและความน่าสนใจของบริษัทจดทะเบียนที่ลดลง ขณะที่เมื่อย้อนกลับไปพิจารณาพื้นฐานของบริษัทจดทะเบียน ปัจจัยสำคัญที่สุดประการหนึ่งคือความสามารถในการเติบโต เพราะการเติบโตจะนำไปสู่ความสามารถในการสร้างผลตอบแทนให้แก่บริษัทและผู้ถือหุ้น
แต่ในช่วงที่ผ่านมา ความสามารถดังกล่าวถูกท้าทาย ทั้งในรูปของกำไร อัตรากำไร และตัวชี้วัดความสามารถในการทำกำไรของบริษัทจดทะเบียนที่ลดลง ตลาดทุนไทยจึงถูกมองว่าเป็นตลาดที่มีการเติบโตค่อนข้างต่ำ และต้องหาวิธีช่วยให้บริษัทสามารถฟื้นความสามารถในการเติบโตขึ้นมาได้อีกครั้ง
ความท้าทายลักษณะเดียวกันทำให้ตลาดหลักทรัพย์หลายแห่งในภูมิภาคเริ่มปรับบทบาทของตัวเองในเชิงรุก แม้แต่ละประเทศจะมีบริบทแตกต่างกัน แต่ทิศทางที่เกิดขึ้นร่วมกันคือการขยับจากบทบาท “ผู้คุมกฎ” หรือ Regulator ไปสู่การเป็น “ผู้สนับสนุน” หรือ Enabler มากขึ้น
ภายใต้บทบาทใหม่นี้ ตลาดหลักทรัพย์ไม่ได้ทำหน้าที่เพียงกำกับดูแลให้บริษัทปฏิบัติตามกฎเกณฑ์ แต่ต้องช่วยสนับสนุนให้บริษัทจดทะเบียนสร้างการเติบโต และผลักดันให้การเติบโตนั้นสะท้อนออกมาเป็นมูลค่าของกิจการและผลตอบแทนแก่ผู้ถือหุ้น
สำหรับตลาดหลักทรัพย์ฯ ของไทย JUMP+ จึงเป็นความพยายามย้อนกลับไปแก้ปัญหาที่พื้นฐานของบริษัทจดทะเบียน ด้วยการวางกลไกสนับสนุนให้บริษัทมีความแข็งแกร่งและเติบโตได้ พร้อมเปิดช่องทางให้บริษัทสื่อสารแผนและความคืบหน้าไปยังนักลงทุนอย่างต่อเนื่อง
หากบริษัทจดทะเบียนสามารถสร้างการเติบโตได้จริง และนักลงทุนรับรู้ถึงความเปลี่ยนแปลงดังกล่าว กลไกระหว่างฝั่งบริษัทกับฝั่งนักลงทุนก็จะเชื่อมถึงกัน และอาจช่วยขับเคลื่อนทั้งมูลค่าของบริษัทและภาพรวมของตลาดทุนไทยได้ในที่สุด
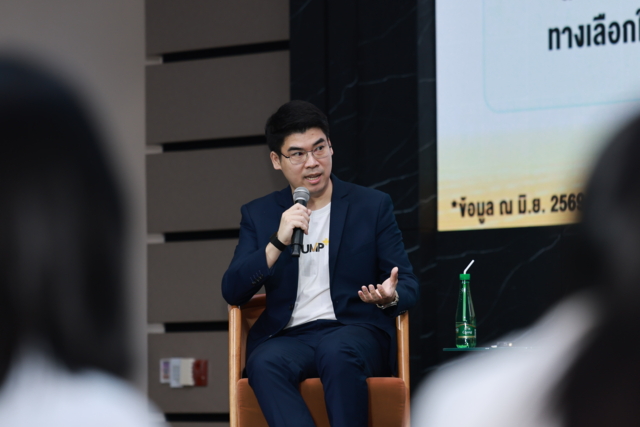
เปิดแผน 142 บริษัท จากข้อมูลภายในสู่ข้อมูลที่นักลงทุนเข้าถึงได้
JUMP+ ระยะแรกเปิดตัวในช่วงไตรมาสแรกของปีที่ผ่านมา และมีบริษัทเข้าร่วมโครงการ 142 แห่ง โดยบริษัทเหล่านี้นำเสนอแผนการยกระดับองค์กรในหลายมิติ ทั้งการเติบโตของธุรกิจ ธรรมาภิบาล และการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศ
นายณัฐพลระบุว่า จากการพูดคุยกับบริษัทจดทะเบียนพบว่า เกือบทุกบริษัทมีแผนการเติบโตอยู่แล้ว เพียงแต่แผนดังกล่าวมักถูกเก็บไว้ภายในองค์กร ก่อนมอบหมายให้ฝ่ายจัดการและทีมงานแต่ละส่วนเป็นผู้ขับเคลื่อน นักลงทุนภายนอกจึงอาจไม่ทราบว่าบริษัทกำลังวางแผนเติบโตไปในทิศทางใด หรือมีโครงการใดอยู่ระหว่างดำเนินการ
แนวคิดของ JUMP+ คือ หากบริษัทมีแผนการเติบโตที่ชัดเจน มีพันธสัญญาที่จะดำเนินการ และแผนดังกล่าวผ่านกระบวนการพิจารณาจากคณะกรรมการบริษัทแล้ว ก็ควรนำออกมาสื่อสารให้นักลงทุนรับทราบ เพื่อให้ตลาดสามารถประเมินทิศทางในอนาคตของบริษัทได้ดีขึ้น
การเปิดเผยแผนจะช่วยให้นักลงทุนเห็นว่า แม้ผลประกอบการหรือผลการดำเนินงานในอดีตของบริษัทอาจไม่ได้เติบโตมากนัก แต่บริษัทมีความตั้งใจที่จะเปลี่ยนแปลงตัวเองอย่างไร ไม่ว่าจะเป็นการมองหา S-Curve ใหม่ การยกระดับธรรมาภิบาล หรือการเพิ่มการดำเนินงานด้านสิ่งแวดล้อมและสภาพภูมิอากาศ
ข้อมูลเหล่านี้อาจทำให้นักลงทุนหันกลับมาพิจารณาบริษัทอีกครั้ง เพราะสิ่งที่นักลงทุนได้รับไม่ใช่เพียงตัวเลขย้อนหลัง แต่รวมถึงภาพว่าฝ่ายบริหารกำลังจะนำบริษัทไปในทิศทางใด มีโครงการริเริ่มอะไร และเตรียมดำเนินการอย่างไรเพื่อสร้างการเติบโต
นายณัฐพลมองว่า JUMP+ ถือเป็นกลไกใหม่ของตลาดทุนไทย เพราะที่ผ่านมา บริษัทจดทะเบียนมักเปิดเผยข้อมูลที่เกี่ยวข้องกับผลการดำเนินงานในอดีตเป็นหลัก แต่โครงการนี้เปิดโอกาสให้บริษัทสามารถเปิดเผยข้อมูลเกี่ยวกับแผนงานในอนาคต ทั้งพันธสัญญา โครงการริเริ่ม และแนวทางปฏิบัติที่จะใช้ขับเคลื่อนการเติบโต
อย่างไรก็ตาม การเปิดเผยข้อมูลในอนาคตไม่ได้หมายความว่าผลลัพธ์จะเกิดขึ้นตามแผนโดยอัตโนมัติ นักลงทุนจึงต้องติดตามต่อว่าบริษัทสามารถเปลี่ยนแผนที่ประกาศออกมาให้เป็นการดำเนินงานจริงได้มากน้อยเพียงใด
ประกาศแผนอย่างเดียวไม่พอ ต้องติดตามตั้งแต่ 6 เดือนถึง 2 ปี
นายณัฐพลย้ำว่า การสื่อสารแผนเพียงอย่างเดียวไม่สามารถรักษาความน่าสนใจของบริษัทได้อย่างต่อเนื่อง แม้การประกาศแผนอาจช่วยดึงความสนใจจากนักลงทุนได้ในระยะสั้น แต่หากเวลาผ่านไป 6 เดือน 1 ปี หรือ 2 ปี แล้วบริษัทไม่สามารถดำเนินการตามแผน หรือไม่มีการสื่อสารความคืบหน้า ความน่าสนใจที่เกิดขึ้นในช่วงแรกก็อาจลดลง
JUMP+ จึงไม่ได้มุ่งเน้นเพียงการเปิดเผยแผนครั้งแรก แต่ให้ความสำคัญกับการติดตามและรายงานความคืบหน้าอย่างต่อเนื่อง เพื่อให้นักลงทุนเห็นว่าบริษัทดำเนินงานตามพันธสัญญาที่ประกาศไว้หรือไม่ โครงการริเริ่มแต่ละส่วนเดินหน้าไปถึงขั้นใด และเกิดผลลัพธ์ตามที่ตั้งเป้าหมายไว้มากน้อยเพียงใด
กลไกดังกล่าวทำให้บริษัทต้องสื่อสารทั้ง “สิ่งที่ตั้งใจจะทำ” และ “สิ่งที่ทำได้จริง” โดยแผนจะเป็นจุดเริ่มต้นให้นักลงทุนมองเห็นโอกาส ขณะที่ความคืบหน้าและผลลัพธ์จะเป็นสิ่งยืนยันว่าบริษัทสามารถปฏิบัติตามพันธสัญญาได้จริงหรือไม่
การติดตามอย่างต่อเนื่องจึงเป็นหัวใจสำคัญของโครงการ เพราะเป้าหมายไม่ได้อยู่ที่การสร้างความสนใจชั่วคราว แต่ต้องการทำให้พื้นฐานและความน่าสนใจของบริษัทจดทะเบียนได้รับการพัฒนาอย่างต่อเนื่องตลอดระยะเวลาของแผน
สามปีจะเปลี่ยนตลาดได้หรือไม่ ขึ้นอยู่กับกลไกสนับสนุนระหว่างทาง
สำหรับคำถามว่าระยะเวลา 3 ปีของโครงการจะเพียงพอต่อการเปลี่ยนแปลงบริษัทจดทะเบียนและตลาดทุนไทยหรือไม่ นายณัฐพลชี้ว่า ปัจจัยสำคัญไม่ได้อยู่ที่การมีแผนเพียงอย่างเดียว แต่อยู่ที่ความสามารถในการสนับสนุนให้บริษัทดำเนินการตามแผนนั้นได้จริง
ตลาดหลักทรัพย์ฯ จึงเตรียมเครื่องมือสนับสนุนหลายด้าน ทั้งกลุ่มที่ปรึกษา หรือ Advisory Pool หน่วยงานพันธมิตร เงินทุนสนับสนุน องค์ความรู้ และการจัดเวิร์กช็อป เพื่อช่วยให้บริษัทจดทะเบียนที่เข้าร่วมโครงการสามารถนำแผนไปดำเนินการได้
กลไกสนับสนุนเหล่านี้มีความสำคัญ เพราะแม้บริษัทจะมีความมุ่งมั่น มีแผนชัดเจน และแสดงความตั้งใจจริง แต่หากไม่สามารถสร้างผลลัพธ์ออกมาได้ เป้าหมายในการเพิ่มมูลค่าของกิจการและเปลี่ยนภาพของตลาดหุ้นไทยก็จะไม่เกิดขึ้น
ตัวชี้วัดสำคัญของ JUMP+ จึงต้องสอดคล้องกับชื่อและแนวคิดของโครงการ คือการทำให้มูลค่าของบริษัท หรือ Corporate Value เพิ่มขึ้น ไม่ใช่เพียงการมีบริษัทเข้าร่วมจำนวนมาก หรือมีแผนงานถูกเปิดเผยบนแพลตฟอร์มเท่านั้น
กล่าวอีกด้านหนึ่ง ความสำเร็จของโครงการต้องวัดจากผลลัพธ์ที่เกิดขึ้นกับบริษัทจดทะเบียน หากแผนด้านธุรกิจช่วยให้บริษัทสร้างการเติบโต แผนด้านธรรมาภิบาลช่วยยกระดับองค์กร หรือแผนด้านสภาพภูมิอากาศสามารถเดินหน้าได้ตามเป้าหมาย ผลลัพธ์เหล่านั้นจึงจะสะท้อนให้เห็นว่า JUMP+ ช่วยเพิ่มมูลค่าให้แก่บริษัทได้จริง
ทำดีแล้วต้องมีคนเห็น เชื่อมบริษัทกับนักลงทุนให้ครบวงจร
นอกจากการช่วยให้บริษัทดำเนินการตามแผนแล้ว อีกองค์ประกอบสำคัญคือการเชื่อมโยงบริษัทจดทะเบียนกับนักลงทุน เพราะต่อให้บริษัทมีความตั้งใจจริง ดำเนินการได้จริง และสร้างผลลัพธ์ออกมาได้ แต่หากนักลงทุนไม่รับรู้ ความสำเร็จดังกล่าวก็อาจไม่สะท้อนกลับมาเป็นความน่าสนใจของบริษัท
นายณัฐพลเปรียบบริษัทที่มีศักยภาพแต่ขาดการสื่อสารว่าเป็นเสมือนเพชรที่มีคุณค่าอยู่ในตัวเอง แต่ไม่มีใครรับรู้หรือมองเห็น ดังนั้น บริษัทที่ทำตามแผนได้จริงจึงต้องสามารถสื่อสารความคืบหน้าและผลลัพธ์ไปยังผู้ลงทุนได้ด้วย
ความสำเร็จของ JUMP+ จึงต้องอาศัยกลไกสองด้านที่เดินควบคู่กัน ด้านแรกคือการสนับสนุนให้บริษัทเปลี่ยนแผนไปสู่ผลลัพธ์ ส่วนด้านที่สองคือการทำให้ผลลัพธ์เหล่านั้นถูกสื่อสารไปถึงนักลงทุน เพื่อให้ตลาดรับรู้และนำข้อมูลไปประกอบการประเมินมูลค่าบริษัท
หากทำได้ครบทั้งสองด้าน โครงการก็มีโอกาสช่วยเปลี่ยนภาพของบริษัทจดทะเบียนไทย จากบริษัทที่นักลงทุนอาจมองว่าเติบโตต่ำ ไปสู่บริษัทที่มีทิศทาง มีพันธสัญญา และสามารถแสดงให้เห็นถึงความคืบหน้าในการสร้างการเติบโตได้อย่างเป็นรูปธรรม
เปลี่ยนวิธีมองหุ้นไทย จากอดีตไปสู่ศักยภาพในอนาคต
ในระยะยาว ตลาดหลักทรัพย์ฯ คาดหวังว่า JUMP+ จะช่วยเปลี่ยนกรอบการประเมินความน่าสนใจของบริษัทจดทะเบียน จากเดิมที่ให้น้ำหนักกับผลการดำเนินงานในอดีตเป็นหลัก ไปสู่การพิจารณาความตั้งใจ ทิศทาง และความสามารถในการสร้างผลลัพธ์ในอนาคตควบคู่กัน
ที่ผ่านมา นักลงทุนอาจพิจารณาบริษัทจากกำไร อัตรากำไร หรืออัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น หรือ ROE ในอดีต แต่ภายใต้แนวคิดของ JUMP+ นักลงทุนจะได้เห็นข้อมูลอีกด้านว่า บริษัทกำลังวางแผนเติบโตทางธุรกิจอย่างไร มีพันธสัญญาด้านธรรมาภิบาลอย่างไร และเตรียมดำเนินการด้านสภาพภูมิอากาศในทิศทางใด
JUMP+ จึงเป็นเสมือนจุดเริ่มต้นของการเปลี่ยนมุมมองและกรอบความคิดของบริษัทจดทะเบียน รวมถึงผู้มีส่วนเกี่ยวข้องทั้งหมดในตลาดทุน หากในอนาคตการจัดทำแผน การเปิดเผยข้อมูล และการรายงานความคืบหน้ากลายเป็นส่วนหนึ่งของการดำเนินธุรกิจตามปกติ ตลาดก็อาจไม่จำเป็นต้องขับเคลื่อนเรื่องเหล่านี้ภายใต้ชื่อโครงการ JUMP+ อีกต่อไป
ในมุมนี้ ความสำเร็จสูงสุดของโครงการจึงไม่ใช่เพียงการดำเนินงานครบตามระยะเวลา 3 ปี แต่คือการทำให้แนวทางของ JUMP+ กลายเป็นส่วนหนึ่งของมาตรฐานการบริหารธุรกิจ การเปิดเผยข้อมูล และการสื่อสารกับนักลงทุนของบริษัทจดทะเบียนไทย
เมื่อบริษัทไม่ได้ถูกประเมินจากผลประกอบการย้อนหลังเพียงอย่างเดียว แต่สามารถแสดงภาพการเติบโตในอนาคตควบคู่ไปด้วย ตลาดหุ้นไทยก็จะมีเสน่ห์ในอีกมิติหนึ่ง และอาจช่วยเพิ่มความน่าสนใจ ความสามารถในการแข่งขัน รวมถึงดึงดูดกระแสเงินทุนให้กลับมาได้
JUMP+ เป็นแหล่งข้อมูล ไม่ใช่ตรารับรองว่าทุกบริษัทน่าลงทุน
สำหรับนักลงทุน นายณัฐพลระบุว่า JUMP+ จะช่วยเปิดโอกาสให้เข้าถึงและศึกษาแผนการเติบโตของบริษัทจดทะเบียนได้สะดวกขึ้น โดยเฉพาะข้อมูลที่ในอดีตอาจเข้าถึงได้ยากหรือไม่ได้ถูกสื่อสารออกมาอย่างเป็นระบบ
อย่างไรก็ตาม การที่บริษัทเข้าร่วม JUMP+ ไม่ได้หมายความว่าแผนของทุกบริษัทจะประสบความสำเร็จ หรือหุ้นของทุกบริษัทจะสามารถลงทุนได้ทันทีโดยไม่ต้องศึกษาข้อมูล นักลงทุนยังจำเป็นต้องประเมินรายละเอียดของแผน ความเป็นไปได้ในการดำเนินงาน และข้อมูลด้านอื่นของบริษัทประกอบกัน
ตลาดหลักทรัพย์ฯ จึงไม่ได้ทำหน้าที่เพียงรวบรวมแผนมาเผยแพร่ แต่ยังจัดเตรียมข้อมูลสนับสนุนเพื่อให้นักลงทุนเข้าถึงแผนได้ง่ายขึ้น พร้อมส่งเสริมให้บริษัทเข้ามาให้ข้อมูลผ่านกิจกรรม Earnings Call และทำงานร่วมกับบริษัทหลักทรัพย์และนักวิเคราะห์ เพื่อช่วยวิเคราะห์แผนที่บริษัทเปิดเผยออกมา
นักลงทุนควรใช้ข้อมูลจาก JUMP+ ควบคู่กับผลการดำเนินงานและข้อมูลสำคัญด้านอื่นก่อนตัดสินใจลงทุน เพราะคุณค่าหลักของโครงการไม่ได้อยู่ที่การระบุว่าหุ้นตัวใดควรซื้อ แต่คือการเพิ่มข้อมูลอีกชุดหนึ่งให้นักลงทุนสามารถมองเห็นอนาคตของบริษัทได้ชัดเจนกว่าเดิม
จากเดิมที่นักลงทุนอาจเห็นเพียงผลการดำเนินงานย้อนหลัง JUMP+ จะทำให้สามารถพิจารณาเพิ่มได้ว่า บริษัทกำลังวางแผนไปทางใด มีความมุ่งมั่นมากน้อยเพียงใด และสามารถทำตามสิ่งที่ประกาศไว้ได้จริงหรือไม่ ข้อมูลเหล่านี้จะช่วยเพิ่มมิติในการตัดสินใจ และอาจนำไปสู่การค้นพบ “เพชรเม็ดงามเม็ดใหม่” ที่ยังซ่อนอยู่ในตลาดทุนไทย

JUMP+ จุดเปลี่ยนตลาดหุ้นไทย สร้างความเชื่อมั่นผ่านแผนเติบโตและธรรมาภิบาล
นางสาววราพร ประภาศิริกุล หุ้นส่วนและหัวหน้าสายงานตรวจสอบบัญชี อีวาย ประเทศไทย กล่าวในงาน “Empowering Opportunities: เปลี่ยนเกมตลาดทุนไทย สู่โอกาสการลงทุนที่ยั่งยืน” เมื่อวันที่ 8 สิงหาคม 2569 ว่า หนึ่งในศักยภาพสำคัญของโครงการ JUMP+ คือการจุดประกายให้ทุกฝ่ายในตลาดทุนกลับมาให้ความสำคัญกับ “ความเชื่อมั่น” ซึ่งเป็นปัจจัยพื้นฐานในการตัดสินใจลงทุนของทั้งนักลงทุนไทยและต่างประเทศ
ในช่วงที่ผ่านมา ความผันผวนทางเศรษฐกิจและข่าวสารด้านต่างๆ มีส่วนทำให้ความเชื่อมั่นต่อตลาดทุนและบริษัทจดทะเบียนลดลง เมื่อนักลงทุนขาดความไว้วางใจ ย่อมมีแนวโน้มชะลอหรือถอนการลงทุน แม้บริษัทจดทะเบียนไทยหลายแห่งจะมีพื้นฐานแข็งแกร่งและมีความตั้งใจพัฒนาธุรกิจอย่างจริงจังก็ตาม
JUMP+ จึงอาจเป็นกลไกสำคัญในการดึงความเชื่อมั่นกลับคืนมา ผ่านการผลักดันให้บริษัทจดทะเบียนวางแผนธุรกิจและกลยุทธ์การเติบโตอย่างชัดเจนในระยะยาว ขณะเดียวกันยังช่วยให้นักลงทุนปรับมุมมองจากการติดตามผลตอบแทนหรือความเคลื่อนไหวในระยะสั้น ไปสู่การพิจารณาความสามารถในการเติบโตและปรับตัวของบริษัทในระยะยาวมากขึ้น
ธรรมาภิบาลไม่ใช่เพียงการทำตามกฎ แต่เป็นฐานสร้างมูลค่าบริษัท
นางสาววราพรอธิบายว่า การประเมินมูลค่าบริษัทเริ่มต้นจากข้อมูลสำคัญอย่างกำไรต่อหุ้น หรือ Earnings per Share: EPS แต่การที่บริษัทมีกำไรสูงเพียงอย่างเดียวยังไม่เพียงพอ เพราะตัวเลขดังกล่าวต้องมาพร้อมความถูกต้อง โปร่งใส และน่าเชื่อถือด้วย
เมื่อนักลงทุนอ่านงบการเงินและพบว่าบริษัทมีกำไรในระดับหนึ่ง นักลงทุนต้องมั่นใจว่าตัวเลขนั้นสะท้อนผลประกอบการที่แท้จริง จึงจะสามารถนำข้อมูลไปคาดการณ์ผลประกอบการในอนาคตและประเมินมูลค่าหุ้นต่อได้ ความน่าเชื่อถือของข้อมูลทางการเงินจึงเชื่อมโยงโดยตรงกับความเชื่อมั่นและการตัดสินใจลงทุน
ธรรมาภิบาล หรือ Governance ซึ่งเป็นองค์ประกอบหนึ่งของ ESG จึงไม่ได้มีความหมายเพียงการปฏิบัติตามกฎเกณฑ์หรือการสร้างภาพลักษณ์ด้านความรับผิดชอบต่อสังคม แต่เป็นกลไกที่ช่วยสร้างหลักประกันว่า ข้อมูลที่บริษัทเปิดเผยเป็นข้อมูลที่ถูกต้องและสะท้อนสถานการณ์จริง ไม่ว่าผลการดำเนินงานในขณะนั้นจะออกมาดีหรือไม่ก็ตาม
แม้บริษัทจะเผชิญกำไรลดลงจากการแข่งขัน ภาวะเศรษฐกิจ หรือความเสี่ยงด้านภูมิรัฐศาสตร์ หากบริษัทเปิดเผยข้อมูลอย่างโปร่งใส พร้อมอธิบายปัญหา กลยุทธ์รับมือ และแนวทางแก้ไขอย่างชัดเจน นักลงทุนก็ยังสามารถนำข้อมูลเหล่านั้นไปวิเคราะห์และประมาณการผลประกอบการในอนาคตได้
ในมุมนี้ แผนธุรกิจภายใต้ JUMP+ จะช่วยให้นักลงทุนมองเห็นความเชื่อมโยงระหว่างกลยุทธ์ของบริษัทกับผลกระทบที่จะเกิดขึ้นในงบการเงิน ไม่ว่าจะเป็นรายได้ กำไร ต้นทุน หรือภาระการลงทุน ทำให้ข้อมูลทางการเงินไม่ได้เป็นเพียงตัวเลขที่สะท้อนผลการดำเนินงานในอดีต แต่ยังช่วยอธิบายทิศทางของธุรกิจในอนาคตด้วย

เชื่อม ESG เข้ากับต้นทุนและผลประกอบการ
นาวสาววราพรระบุว่า นักลงทุนต่างชาติและกองทุนต่างๆ ให้ความสำคัญกับการเชื่อมโยงประเด็น ESG เข้ากับข้อมูลทางการเงินอย่างมาก โดยไม่ได้มองเรื่องสิ่งแวดล้อม สังคม และธรรมาภิบาลแยกออกจากผลประกอบการของบริษัท
ตัวอย่างเช่น หากธุรกิจเผชิญความเสี่ยงด้านสิ่งแวดล้อมจนไม่สามารถใช้เครื่องจักรแบบเดิมต่อไปได้ และจำเป็นต้องลงทุนในเครื่องจักรรุ่นใหม่ ย่อมส่งผลต่อสถานะทางการเงินของบริษัท ทั้งจากเงินลงทุนที่เพิ่มขึ้นและสินทรัพย์เดิมที่อาจต้องตัดออกจากบัญชี บริษัทจึงควรประเมินให้ชัดว่า ความเสี่ยงดังกล่าวจะกระทบธุรกิจอย่างไร และสะท้อนเข้าสู่งบการเงินในรูปแบบใด
หากบริษัทจดทะเบียนมีแผนและกลยุทธ์รองรับ พร้อมสื่อสารให้นักลงทุนเข้าใจว่า กำลังเผชิญความเสี่ยงอะไร จะรับมืออย่างไร และผลกระทบทางการเงินจะเกิดขึ้นในช่วงใด นักลงทุนก็จะสามารถวิเคราะห์ข้อมูลและตัดสินใจลงทุนได้อย่างมีเหตุผลมากขึ้น
การเปิดเผยข้อมูลอย่างโปร่งใสจึงไม่ได้เป็นเพียงภาระด้านการกำกับดูแล แต่เป็นส่วนหนึ่งของการสร้างมูลค่า เพราะช่วยให้นักลงทุนเชื่อมั่นในข้อมูลที่ได้รับ โดยเฉพาะนักลงทุนต่างประเทศซึ่งให้ความสำคัญกับคุณภาพของข้อมูลและธรรมาภิบาลของบริษัทอย่างมาก
ความสำเร็จของ JUMP+ อยู่ที่การทำจริงและทำต่อเนื่อง
สำหรับเงื่อนไขที่จะทำให้ JUMP+ ยกระดับมูลค่าของบริษัทจดทะเบียนและตลาดหุ้นไทยได้จริง นาวสาววราพรมองว่า โครงการนี้ควรเป็นมากกว่ามาตรการที่มีกรอบเวลาเพียง 3 หรือ 5 ปี แต่ต้องเป็นจุดเริ่มต้นของการเปลี่ยนแปลงระยะยาว โดยทุกฝ่ายต้องเห็นเป้าหมายร่วมกันและดำเนินการอย่างต่อเนื่อง
บริษัทจดทะเบียนต้องเริ่มจากการมีกลยุทธ์ที่ชัดเจน ตามมาด้วยความมุ่งมั่นที่จะขับเคลื่อนกลยุทธ์นั้นให้เกิดขึ้นจริง พร้อมปรับตัวเมื่อเงื่อนไขทางธุรกิจเปลี่ยนแปลง หากดำเนินการเพียงช่วงสั้นๆ หรือทำอย่างขาดความต่อเนื่อง ผลลัพธ์ที่ต้องการย่อมเกิดขึ้นได้ยาก
ในเวลาเดียวกัน บริษัทต้องปรับมุมมองต่อธรรมาภิบาลจากเดิมที่อาจเห็นว่าเป็นเพียงการทำตามกฎหรือเป็นต้นทุนในการดำเนินงาน ไปสู่การมองว่าธรรมาภิบาลสามารถสร้างมูลค่าให้ธุรกิจได้ ทุกครั้งที่บริษัทจัดทำโครงการหรือวางกลยุทธ์ จึงควรพิจารณาทั้งต้นทุนที่เกิดขึ้นและมูลค่าระยะยาวที่โครงการนั้นสามารถสร้างกลับมา
แม้ปัจจัยภายนอกจะเปลี่ยนแปลงอย่างรวดเร็วและอาจกระทบผลประกอบการระหว่างทาง แต่หากบริษัทเชื่อมั่นในทิศทางระยะยาว มีแผนรองรับ และเดินหน้าต่ออย่างสม่ำเสมอ ก็จะช่วยให้การพัฒนาบริษัทไม่สะดุดหรือขาดช่วง
เปลี่ยนวิธีคิดทั้งบริษัทจดทะเบียนและนักลงทุน
หาก JUMP+ ประสบความสำเร็จภายใน 5 ปี ผลลัพธ์สำคัญอาจไม่ได้จำกัดอยู่เพียงตัวเลขในตลาดทุนที่ปรับตัวดีขึ้น แต่จะรวมถึงการเปลี่ยน “แกนความคิด” ของทั้งบริษัทจดทะเบียนและนักลงทุนด้วย
ในฝั่งนักลงทุน การตัดสินใจจะไม่ได้ขึ้นอยู่กับกระแสข่าวระยะสั้นเพียงอย่างเดียว แต่จะให้ความสำคัญกับการศึกษาข้อมูล แผนธุรกิจ กลยุทธ์ และคุณภาพของผลประกอบการมากขึ้น ส่วนบริษัทจดทะเบียนก็จะกลับมาให้ความสำคัญกับการวางแผนระยะยาว การกำหนดกลยุทธ์ และความสามารถในการปรับตัวต่อสถานการณ์ที่เปลี่ยนแปลง
เมื่อทั้งสองฝ่ายผ่านกระบวนการปรับตัวดังกล่าวแล้ว หากเกิดความเปลี่ยนแปลงหรือความเสี่ยงใหม่ในอนาคต ตลาดทุนไทยก็จะมีพื้นฐานที่พร้อมรับมือมากขึ้น เพราะบริษัทและนักลงทุนเข้าใจแล้วว่า ควรใช้ข้อมูลอย่างไร วางแผนอย่างไร และปรับตัวต่อความไม่แน่นอนอย่างไร
นาวสาววราพรทิ้งท้ายว่า บริษัทจดทะเบียนควรมองธรรมาภิบาลเป็นเครื่องมือสร้างมูลค่า ไม่ใช่เพียงภาระจากการปฏิบัติตามกฎ ขณะที่นักลงทุนควรศึกษาข้อมูลอย่างรอบด้านและใช้ข้อมูลเป็นฐานในการตัดสินใจ เพราะเมื่อผู้ใช้ข้อมูลให้ความสำคัญกับคุณภาพของข้อมูลมากขึ้น บริษัทผู้จัดทำข้อมูลก็จะต้องยกระดับมาตรฐานการเปิดเผยข้อมูลตามไปด้วย
แรงผลักดันจากทั้งบริษัทจดทะเบียนและนักลงทุนจึงจะช่วยให้ตลาดทุนไทยเดินหน้าไปในทิศทางเดียวกันบนพื้นฐานของแผนงานที่ชัดเจน ข้อมูลที่น่าเชื่อถือ และการเติบโตอย่างมีคุณภาพในระยะยาว

JUMP+ หนุนหุ้นไทยสู่ 2,000 จุด แต่ต้องโตทั้ง “กำไร-ความเชื่อมั่น”
ดร.ปิยศักดิ์ มานะสันต์ หัวหน้านักวิจัยเศรษฐกิจ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ ประเมินว่า การผลักดันดัชนีตลาดหุ้นไทยไปสู่ระดับ 2,000 จุดมีความเป็นไปได้ แต่ไม่อาจอาศัยโครงการ JUMP+ หรือมาตรการใดมาตรการหนึ่งเพียงลำพัง เพราะการเปลี่ยนเกมตลาดทุนไทยต้องเกิดจากทั้งการยกระดับศักยภาพของบริษัทจดทะเบียน การฟื้นความเชื่อมั่นของนักลงทุน และสภาพแวดล้อมทางเศรษฐกิจมหภาคที่เอื้อต่อการเติบโต
แนวคิดดังกล่าวตั้งอยู่บนหลักว่า ระดับดัชนีตลาดหุ้นเกิดจากองค์ประกอบสำคัญ 2 ส่วน ได้แก่ กำไรต่อหุ้น หรือ Earnings per Share (EPS) ซึ่งสะท้อนการเติบโตของธุรกิจ และอัตราส่วนราคาต่อกำไร หรือ P/E ซึ่งสะท้อนมูลค่าที่นักลงทุนยินดีจ่ายจากความเชื่อมั่นต่ออนาคตของตลาด หากทั้งกำไรและระดับการประเมินมูลค่าเพิ่มขึ้นพร้อมกัน ดัชนีก็มีโอกาสขยับขึ้นตามไปด้วย
จากการคำนวณของ ดร.ปิยศักดิ์ หากกำไรต่อหุ้นของบริษัทจดทะเบียนเติบโตต่อเนื่องอย่างน้อยปีละประมาณ 3.6% และ P/E ของตลาดเพิ่มขึ้นสู่ระดับประมาณ 18 เท่า ดัชนีหุ้นไทยก็มีโอกาสแตะ 2,000 จุดได้ โดยปัจจุบัน P/E เฉลี่ยของตลาดปรับขึ้นมาอยู่บริเวณ 15.7-16 เท่า จากราว 12-13 เท่าในช่วงก่อนหน้าแล้ว
อย่างไรก็ตาม หากกำไรต่อหุ้นของตลาดโดยรวมสามารถเติบโตได้ใกล้เคียง 5% ต่อปี แรงส่งต่อดัชนีก็จะยิ่งชัดเจนขึ้น เพราะหมายถึงบริษัทจดทะเบียนไม่ได้เติบโตเพียงตามภาวะตลาด แต่สามารถเพิ่มประสิทธิภาพและสร้างผลประกอบการได้อย่างต่อเนื่อง

ฟันด์โฟลว์เริ่มกลับ แต่ต้องเปลี่ยนจากเงินระยะสั้นเป็นเงินลงทุนถาวร
ความเชื่อมั่นของนักลงทุนสามารถสะท้อนผ่านกระแสเงินทุนต่างชาติหรือฟันด์โฟลว์ได้ส่วนหนึ่ง หลังจากเงินทุนไหลออกจากตลาดหุ้นไทยอย่างต่อเนื่องในช่วง 2-3 ปีที่ผ่านมา ปัจจุบันเริ่มเห็นสัญญาณเงินทุนไหลกลับชัดเจนขึ้น
ดร.ปิยศักดิ์ระบุว่า จากข้อมูลที่นำเสนอในงาน ประเทศไทยเป็นหนึ่งในไม่กี่ตลาดของภูมิภาคที่มีกระแสเงินทุนต่างชาติเป็นบวก โดยมีเงินไหลเข้ามากกว่า 2,000 ล้านดอลลาร์ ขณะที่ตลาดอินโดนีเซีย ฟิลิปปินส์ มาเลเซีย เวียดนาม อินเดีย ไต้หวัน และเกาหลีใต้ยังเผชิญเงินทุนไหลออก ส่วนตลาดที่มีเงินทุนไหลเข้าเช่นเดียวกับไทยคือญี่ปุ่น
ปัจจัยสนับสนุนสำคัญมาจากภาพเศรษฐกิจไทยที่เริ่มดีขึ้น เศรษฐกิจขยายตัวในระดับมากกว่า 2% และมีโอกาสเข้าสู่ระดับ 2.5% หรือขยับเข้าใกล้เป้าหมาย 3% หากแรงส่งดำเนินต่อไป ขณะเดียวกัน นโยบายการคลังยังมีบทบาทกระตุ้นเศรษฐกิจควบคู่กับการรักษาวินัยทางการคลัง ส่วนนโยบายการเงินมีทิศทางผ่อนคลายโดยที่เสถียรภาพของระบบการเงินยังอยู่ในระดับค่อนข้างดี
เสถียรภาพทางการเมืองที่เพิ่มขึ้นยังเป็นอีกปัจจัยที่ช่วยเรียกความเชื่อมั่นกลับมา เมื่อประกอบกับผลประกอบการของบริษัทจดทะเบียนที่ยังเติบโตได้ในระดับหนึ่ง จึงทำให้นักลงทุนต่างชาติเริ่มกลับมาพิจารณาตลาดหุ้นไทยอีกครั้ง
อย่างไรก็ตาม โจทย์สำคัญไม่ใช่เพียงทำให้เงินทุนไหลเข้าระยะสั้น แต่ต้องทำให้นักลงทุนต่างชาติเห็นศักยภาพการเติบโตระยะยาวของประเทศ ทั้งจากอุตสาหกรรมใหม่หรือ New S-Curve และจากแผนธุรกิจของบริษัทจดทะเบียน หากทำได้ เงินทุนต่างชาติที่กลับเข้ามาจะไม่ได้เกิดจากการที่ตลาดอื่นมีความน่าสนใจลดลงเท่านั้น แต่จะเป็นการลงทุนที่อยู่กับตลาดไทยอย่างต่อเนื่องมากขึ้น
ที่ผ่านมา กระแสการเติบโตของปัญญาประดิษฐ์หรือ AI ส่งแรงหนุนมายังตลาดหุ้นไทยผ่านบริษัทในกลุ่มอิเล็กทรอนิกส์แล้วบางส่วน แต่ระยะต่อไปต้องจับตาว่าแรงส่งดังกล่าวจะกระจายไปสู่ภาคเศรษฐกิจและบริษัทจดทะเบียนกลุ่มอื่นได้มากเพียงใด เพราะการขยายวงของการเติบโตจะช่วยให้ตลาดไม่ได้พึ่งพาหุ้นเพียงไม่กี่กลุ่ม
บทเรียนญี่ปุ่นชี้ “ธรรมาภิบาล” ช่วยปลดล็อกมูลค่าตลาด
ดร.ปิยศักดิ์ยกญี่ปุ่นในยุคของอดีตนายกรัฐมนตรีชินโซ อาเบะเป็นกรณีศึกษา โดยระบุว่า นอกจากนโยบายเศรษฐกิจ “ธนูสามดอก” แล้ว ปัจจัยสำคัญที่ช่วยยกระดับตลาดหุ้นญี่ปุ่นคือการปฏิรูปธรรมาภิบาลและเพิ่มประสิทธิภาพของบริษัทจดทะเบียน
แนวทางของญี่ปุ่นมีส่วนคล้ายกับ JUMP+ ตรงที่มุ่งผลักดันให้บริษัทสร้างผลตอบแทนต่อส่วนของผู้ถือหุ้น หรือ ROE ให้เติบโตอย่างต่อเนื่อง แต่ใช้มาตรการที่เข้มข้นกว่า เช่น การกำหนดเป้าหมายให้ ROE เติบโตเฉลี่ยปีละ 5% ติดต่อกัน 5 ปี หากบริษัททำไม่ได้ตามเกณฑ์ก็อาจได้รับผลกระทบต่อสถานะในดัชนีหรือระดับการซื้อขาย
นอกจากนี้ ญี่ปุ่นยังให้ความสำคัญกับโครงสร้างคณะกรรมการบริษัท ทั้งความหลากหลายทางเพศ การมีกรรมการที่มีความเชี่ยวชาญ และกลไกกำกับดูแลที่ช่วยคุ้มครองผู้ถือหุ้น มาตรการเหล่านี้ช่วยกดดันให้บริษัทใช้เงินทุนอย่างมีประสิทธิภาพมากขึ้น พร้อมสร้างความเชื่อมั่นให้แก่นักลงทุน
สำหรับ JUMP+ แนวทางหลักยังเป็นการสนับสนุนและสร้างแรงจูงใจให้บริษัทจดทะเบียนเปิดเผยแผนการเติบโต แผนเพิ่มประสิทธิภาพ และแนวทางยกระดับธรรมาภิบาลอย่างเป็นรูปธรรม แม้ไม่ได้ใช้กลไกบังคับเข้มข้นเท่าญี่ปุ่น แต่สามารถเป็นเครื่องมือสำคัญในการทำให้บริษัทที่มีศักยภาพถูกมองเห็นและได้รับการประเมินมูลค่าใหม่จากตลาด
หุ้นไทยไปต่อได้ ต้องมีทั้งโครงสร้างพื้นฐาน-นโยบาย-สภาพคล่อง
แม้ JUMP+ จะช่วยยกระดับ “ฝั่งอุปทาน” ด้วยการเพิ่มจำนวนบริษัทที่มีแผนเติบโตและมีคุณภาพ แต่การผลักดันตลาดทุนไทยไปสู่ระดับใหม่ยังต้องอาศัยองค์ประกอบอื่นร่วมด้วย
องค์ประกอบแรกคือโครงสร้างพื้นฐานทางกายภาพและการสร้างอุตสาหกรรมใหม่ ซึ่งจะเป็นฐานให้ประเทศไทยก้าวเข้าสู่ New S-Curve โดยเริ่มเห็นสัญญาณจากการลงทุนและการเปลี่ยนผ่านด้านพลังงาน แต่ยังต้องมีโครงการและกิจกรรมทางเศรษฐกิจที่สร้างการเติบโตในวงกว้างมากขึ้น
องค์ประกอบที่สองคือ “โครงสร้างพื้นฐานเชิงนโยบาย” ทั้งนโยบายการเงิน การคลัง การศึกษา และมาตรการเพิ่มสภาพคล่องในตลาดทุน นโยบายการเงินและการคลังต้องช่วยประคองเศรษฐกิจ ขณะเดียวกันก็ต้องรักษาเสถียรภาพและวินัย ไม่สร้างความเสี่ยงระยะยาว ส่วนการปฏิรูปการศึกษาจะเป็นเงื่อนไขสำคัญต่อการพัฒนากำลังคนสำหรับอุตสาหกรรมใหม่
ส่วน JUMP+ ถือเป็นหนึ่งในโครงสร้างพื้นฐานเชิงนโยบายที่ช่วยพัฒนาหุ้นหรือสินทรัพย์คุณภาพเข้าสู่ตลาด แต่เมื่อมี “ของดี” อยู่ในตลาดแล้ว ยังต้องสร้างอุปสงค์หรือจำนวนผู้ซื้อให้เพิ่มขึ้นด้วย ซึ่งเชื่อมโยงโดยตรงกับภาวะเศรษฐกิจ หากประชาชนมีรายได้สูงขึ้น มีเงินเหลือและเงินออมมากขึ้น ก็จะมีความสามารถเข้ามาลงทุนในตลาดทุนได้มากขึ้น
นอกจากนี้ ตลาดต้องยกระดับการกำกับดูแลอย่างจริงจัง โดยเฉพาะปัญหาธรรมาภิบาลและพฤติกรรมที่ไม่เหมาะสมของผู้ถือหุ้นรายใหญ่หรือผู้บริหารบริษัทจดทะเบียน เพราะหากปัญหาเหล่านี้ยังเกิดขึ้นซ้ำ ความเชื่อมั่นที่ JUMP+ พยายามสร้างก็อาจถูกบั่นทอนได้

3 เงื่อนไขชี้ชะตาความสำเร็จของ JUMP+
ดร.ปิยศักดิ์สรุปว่า ความสำเร็จของ JUMP+ และโอกาสผลักดันดัชนีหุ้นไทยสู่ 2,000 จุดขึ้นอยู่กับเงื่อนไขสำคัญ 3 ประการ
ประการแรก บริษัทจดทะเบียนต้องนำแผนที่ประกาศไว้ไปปฏิบัติจริง และสร้างผลลัพธ์ได้ตามเป้าหมาย เพราะเพียงการมีแผนหรือเปิดเผยข้อมูลยังไม่เพียงพอ นักลงทุนต้องสามารถติดตามได้ว่าแต่ละบริษัทมีพัฒนาการตามที่สัญญาไว้หรือไม่
ประการที่สอง ต้องสร้างอุปสงค์การลงทุนให้เติบโตควบคู่กับการเพิ่มหุ้นคุณภาพ ทั้งจากนักลงทุนรายย่อย นักลงทุนสถาบัน และนักลงทุนต่างชาติ ซึ่งจำเป็นต้องอาศัยเศรษฐกิจที่เติบโต รายได้และเงินออมของประชาชนที่เพิ่มขึ้น ตลอดจนสภาพคล่องในระบบที่เอื้อต่อการลงทุน
ประการที่สาม ต้องมีกลไกกำกับดูแลที่เข้มแข็ง สามารถควบคุมและป้องกันปัญหาธรรมาภิบาลได้ หากบริษัทจดทะเบียนมีผลประกอบการดีควบคู่กับการบริหารที่โปร่งใส ความเชื่อมั่นจะฟื้น ฟันด์โฟลว์จะไหลกลับ และ P/E ของตลาดมีโอกาสได้รับการปรับขึ้นหรือ “รีเรตติ้ง”
หากองค์ประกอบเหล่านี้เกิดขึ้นพร้อมกัน ภายในระยะ 5 ปี บริษัทจดทะเบียนจะมีโอกาสเพิ่ม ROE กำไรสุทธิ และผลประกอบการได้ตามเป้าหมาย นักลงทุนจะได้รับผลตอบแทนและมีแรงจูงใจเข้ามาลงทุนมากขึ้น ขณะที่ตลาดจะมีสภาพคล่องสูงขึ้นและสามารถดึงดูดเงินทุนต่างชาติในระยะยาว
ในมุมเศรษฐกิจ ดร.ปิยศักดิ์มองว่า ตลาดหุ้นยังทำหน้าที่เป็นดัชนีชี้นำ เพราะราคาหุ้นสะท้อนความคาดหวังต่อเศรษฐกิจในอนาคต หากดัชนีปรับขึ้นต่อเนื่องจากประมาณ 1,200 จุด สู่ 1,400 จุด และราว 1,600 จุดในปัจจุบัน ก็อาจสะท้อนว่าตลาดคาดหวังเศรษฐกิจไทยในช่วง 12-16 เดือนข้างหน้าจะทยอยฟื้นตัว หากไม่มีปัจจัยลบใหม่เข้ามาเปลี่ยนทิศทาง
สำหรับนักลงทุน การมี JUMP+ ไม่ได้หมายความว่าหุ้นของทุกบริษัทที่เข้าร่วมจะน่าลงทุนโดยอัตโนมัติ แต่ต้องพิจารณาอย่างน้อย 3 ด้าน ได้แก่ เป้าหมายที่บริษัทประกาศมีความน่าเชื่อถือและเป็นไปได้เพียงใด บริษัทดำเนินการตามแผนระยะยาวจริงหรือไม่ และท้ายที่สุดแผนดังกล่าวสามารถเปลี่ยนเป็นผลประกอบการ มูลค่ากิจการ และราคาหุ้นที่เพิ่มขึ้นได้หรือไม่
หากบริษัททำได้ครบทั้งสามด้าน จึงจะสะท้อนว่า JUMP+ ไม่ได้เป็นเพียงโครงการสื่อสารแผนธุรกิจ แต่เป็นกลไกที่ช่วยยกระดับคุณภาพบริษัทจดทะเบียน ฟื้นความเชื่อมั่น และเพิ่มโอกาสให้ตลาดหุ้นไทยก้าวไปสู่เป้าหมาย 2,000 จุดได้อย่างมีพื้นฐานรองรับ