

เปิดลิสต์ภาษีสินค้าจีนเข้าไทย อะไรบ้างเสียภาษี 0-5% นอกจาก EVสำเร็จรูป
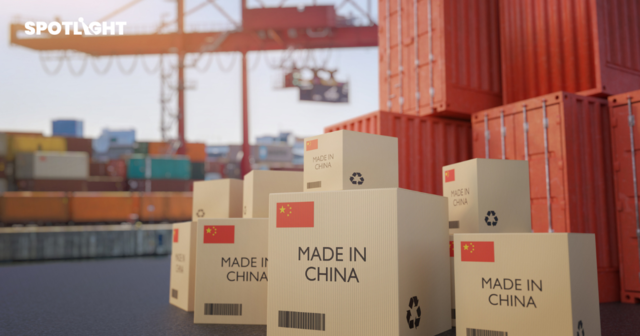
เมื่อกล่าวถึงสินค้า “Made in China” ที่เข้ามาแข่งขันในตลาดไทยด้วยอัตราภาษีต่ำ หลายคนอาจนึกถึงรถยนต์ไฟฟ้าเป็นอันดับแรก แต่ในความเป็นจริง การเปิดตลาดครอบคลุมสินค้าในวงกว้าง ตั้งแต่โทรศัพท์มือถือ คอมพิวเตอร์ แผงโซลาร์เซลล์ เครื่องจักร เสื้อผ้า เฟอร์นิเจอร์ และผลไม้ ไปจนถึงแบตเตอรี่ รองเท้า ของเล่น และเหล็กบางประเภท
ข่าวที่เกี่ยวข้อง

ในทางกฎหมาย สิทธิพิเศษทางภาษีดังกล่าวไม่ได้เกิดจากความตกลงการค้าเสรีไทย-จีนแบบทวิภาคีโดยตรง แต่มาจากความตกลงการค้าเสรีอาเซียน-จีน หรือ ACFTA ซึ่งฉบับดั้งเดิมมีผลบังคับใช้ตั้งแต่วันที่ 1 กรกฎาคม 2548 (โดยมีสินค้ากลุ่มผักและผลไม้เป็นสินค้านำร่องตั้งแต่วันที่ 1 ตุลาคม 2446/2546) และมีการปรับปรุงพิธีสารต่าง ๆ เรื่อยมา เช่น ฉบับปรับปรุงเมื่อวันที่ 1 กรกฎาคม 2559 โดยการยกระดับใหม่เป็น ACFTA 3.0 นั้น อยู่ระหว่างผลักดันให้มีผลบังคับใช้ภายในปี 2569 นี้
ข้อมูลจากกรมเจรจาการค้าระหว่างประเทศระบุว่า ปัจจุบันไทยและจีนยกเลิกภาษีระหว่างกันแล้วมากกว่าร้อยละ 90 ของรายการสินค้าทั้งหมด ขณะเดียวกัน มูลค่าการค้าระหว่างสองประเทศเพิ่มขึ้นจาก 15,257 ล้านดอลลาร์สหรัฐในปี 2547 เป็น 147,338.53 ล้านดอลลาร์ในปี 2568 หรือขยายตัวเป็นประมาณ 9.7 เท่า
ภายใต้โครงสร้างการค้าที่เปิดกว้างขึ้น สิ่งที่ต้องจับตาจึงไม่ได้มีเพียงสินค้าสำเร็จรูปที่วางขายแก่ผู้บริโภค แต่ยังรวมถึงเครื่องจักร ชิ้นส่วน และวัตถุดิบจากจีน ซึ่งกำลังเข้ามาเปลี่ยนแปลงโครงสร้างต้นทุนของภาคการผลิตไทยด้วย
อย่างไรก็ตาม การค้าที่ขยายตัวมาพร้อมกับการขาดดุลของไทยที่เพิ่มสูงขึ้น ตลอดปี 2568 ไทยขาดดุลการค้ากับจีน 67,892.76 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นร้อยละ 49.75 จากปี 2567 ซึ่งขาดดุลอยู่ที่ 45,337.37 ล้านดอลลาร์ นับเป็นระดับสูงสุดเป็นประวัติการณ์
แนวโน้มดังกล่าวยังไม่มีสัญญาณชะลอตัว โดยในช่วง 5 เดือนแรกของปี 2569 การค้าระหว่างไทยกับจีนมีมูลค่ารวม 74,140.40 ล้านดอลลาร์ เพิ่มขึ้นร้อยละ 28.38 แบ่งเป็นการส่งออกของไทย 18,754.32 ล้านดอลลาร์ และการนำเข้า 55,386.08 ล้านดอลลาร์ สินค้านำเข้าสำคัญ ได้แก่ เครื่องจักรไฟฟ้า เครื่องจักรกล เครื่องใช้ไฟฟ้าภายในบ้าน เคมีภัณฑ์ คอมพิวเตอร์ และเหล็กกล้า
รถจีนไม่ได้สิทธิภาษีนำเข้า 0% ทุกประเภท
ความเข้าใจว่า “รถยนต์จีนเข้าไทยไม่เสียภาษี” ต้องแยกตามประเภทและพิกัดสินค้า รถยนต์ไฟฟ้าล้วนบางพิกัด เช่น รถซีดานไฟฟ้าในกลุ่ม HS 8703.80 สามารถใช้สิทธิยกเว้นอากรภายใต้ ACFTA ได้ แต่รถยนต์ไฮบริดและรถยนต์บางประเภทยังมีอัตราอากรถึงร้อยละ 50
กล่าวอีกนัยหนึ่ง FTA ไม่ได้ให้สิทธิแก่ “รถยนต์” ทั้งหมวด แต่พิจารณาจากรหัสพิกัด ลักษณะทางเทคนิค และถิ่นกำเนิดของสินค้า หลักการเดียวกันนี้ใช้กับสินค้าจีนทุกประเภทที่ส่งเข้ามาในไทย
กลุ่มสินค้า 0% มีตั้งแต่โทรศัพท์ถึงเฟอร์นิเจอร์
เมื่อพิจารณาตารางอัตราอากร ACFTA ของกระทรวงการคลัง ซึ่งมีผลตั้งแต่วันที่ 1 มกราคม 2565 จะพบว่าสินค้าจากจีนจำนวนมากสามารถขอยกเว้นอากรขาเข้าได้ ตัวอย่างสำคัญ ได้แก่
- สมาร์ทโฟนและโทรศัพท์มือถือ พิกัด 8517.13 และ 8517.14 ได้รับยกเว้นอากร
- แล็ปท็อป คอมพิวเตอร์ส่วนบุคคล และหน่วยประมวลผล ในกลุ่มพิกัด 8471.30, 8471.41, 8471.49 และ 8471.50 ได้รับยกเว้นอากร
- แผงโซลาร์เซลล์ หรือโฟโตวอลตาอิกเซลล์ที่ประกอบเป็นโมดูลหรือแผงแล้ว พิกัด 8541.43 ได้รับยกเว้นอากร
- เครื่องจักรอุตสาหกรรม ในกลุ่มพิกัด 8434-8438 ทั้งกลุ่ม ตั้งแต่เครื่องจักรผลิตผลิตภัณฑ์นม เครื่องจักรแปรรูปธัญพืช เครื่องจักรทำเบเกอรี่ ไปจนถึงเครื่องจักรแปรรูปอาหาร ได้รับยกเว้นอากรทุกรายการ
- เสื้อผ้าและเครื่องแต่งกาย ในหมวด 62 ได้รับยกเว้นอากรทุกรายการเช่นกัน ครอบคลุมกว่า 220 พิกัดย่อย ตั้งแต่สูท กางเกง เสื้อเชิ้ต ไปจนถึงเครื่องแต่งกายจากเส้นใยสังเคราะห์
- เฟอร์นิเจอร์โลหะและเฟอร์นิเจอร์ไม้ หลายพิกัดในกลุ่ม 9403 เช่น เฟอร์นิเจอร์สำนักงาน เฟอร์นิเจอร์ครัว และเฟอร์นิเจอร์ห้องนอน ได้รับยกเว้นอากร
- ผลไม้สดจากจีน เช่น แอปเปิล แพร์ องุ่น ส้ม และผลไม้เมืองหนาวอีกหลายรายการในหมวด 08 ได้รับยกเว้นอากร
- เครื่องมือแพทย์และเครื่องมือวัด หลายพิกัดในหมวด 90 เช่น เครื่องเอกซเรย์ เครื่องมือวิเคราะห์ และอุปกรณ์วัดบางชนิด ได้รับยกเว้นอากร
ในส่วนของสินค้าเกษตร ไทยและจีนเริ่มลดภาษีผักและผลไม้ในพิกัด 07-08 เหลือศูนย์ตั้งแต่วันที่ 1 ตุลาคม 2546 ภายใต้โครงการ Early Harvest ส่งผลให้ผลไม้เมืองหนาวจากจีนสามารถเข้าสู่ตลาดไทยด้วยต้นทุนภาษีต่ำลงอย่างมีนัยสำคัญ
ขณะเดียวกัน สินค้าเทคโนโลยีที่ได้รับยกเว้นอากรภายใต้ ACFTA ไม่ได้มีเพียงโทรศัพท์หรือคอมพิวเตอร์สำเร็จรูป แต่ยังรวมถึงชิ้นส่วนต้นน้ำในห่วงโซ่อิเล็กทรอนิกส์ เช่น วงจรพิมพ์ทุกแบบในพิกัด 8534 และอุปกรณ์ตัดต่อหรือป้องกันวงจรไฟฟ้าในพิกัด 8536 ซึ่งได้รับยกเว้นอากรทั้งกลุ่ม ส่วนหม้อแปลงและเครื่องแปลงกระแสไฟฟ้าอยู่คนละกลุ่ม โดยเสียอากรร้อยละ 5 ตามที่จะกล่าวต่อไป
ผลของ FTA จึงไม่ได้สะท้อนเฉพาะราคาสินค้าหน้าร้าน แต่แทรกอยู่ในต้นทุนของโรงงาน อาคาร ระบบสื่อสาร ระบบพลังงานแสงอาทิตย์ และสายการผลิตของไทยด้วย
กลุ่มสินค้าที่ได้ภาษีต่ำ 1-5% ยังมีอีกจำนวนมาก
สินค้าบางรายการไม่ได้รับการยกเว้นภาษีทั้งหมด แต่ถูกลดอัตราเหลือร้อยละ 1-5 ซึ่งยังถือว่าต่ำและช่วยเพิ่มความสามารถในการแข่งขันด้านราคาของสินค้าจีน ตัวอย่าง ได้แก่
- แบตเตอรี่ลิเทียมไอออน รวมถึงชนิดที่ใช้กับยานยนต์ พิกัด 8507.60.33, 8507.60.39 และ 8507.60.90 เสียอากรร้อยละ 5
- เครื่องซักผ้าบางประเภทและชิ้นส่วน ในกลุ่มพิกัด 8450.19, 8450.20 และ 8450.90 เสียอากรร้อยละ 5
- ของเล่น เช่น ของเล่นเพื่อการศึกษา เชือกกระโดด ของเล่นทำด้วยยาง และของเล่นอื่นในพิกัด 9503.00.91–9503.00.99 เสียอากรร้อยละ 5
- รองเท้าที่มีส่วนบนทำด้วยสิ่งทอ บางประเภทในพิกัด 6404.19 และ 6404.20 เสียอากรร้อยละ 5
- คอมเพรสเซอร์สำหรับเครื่องปรับอากาศ ทั้งชนิดใช้กับรถยนต์และแบบซีลยูนิตในพิกัด 8414.80.42 และ 8414.80.43 เสียอากรร้อยละ 5
- เหล็กแผ่นรีดร้อน ส่วนใหญ่ในกลุ่ม 7208 เสียอากรร้อยละ 5 รวมถึง 7208.40.00 ทั้งพิกัด มีเพียงเหล็กแผ่นชนิดทีเอ็มบีพี (TMBP) ซึ่งเป็นรหัสย่อยเฉพาะภายในพิกัด 7208.38 และ 7208.39 เท่านั้นที่ได้อัตราร้อยละ 1 ส่วนรหัสย่อย "อื่น ๆ" ของพิกัดเดียวกันยังเสียร้อยละ 5 ตามปกติ
- อุปกรณ์ไฟฟ้า เช่น หม้อแปลง เครื่องจ่ายไฟสำรอง เครื่องชาร์จแบตเตอรี่ และอินเวอร์เตอร์บางพิกัดในกลุ่ม 8504.33–8504.40 เสียอากรร้อยละ 5
ตัวเลขเหล่านี้ช่วยอธิบายว่าเหตุใดสินค้าจีนจึงแข่งขันด้านราคาได้ในหลายตลาด ตั้งแต่ของใช้ในครัวเรือน ธุรกิจพลังงาน ไปจนถึงอุตสาหกรรมก่อสร้างและการผลิต
อย่างไรก็ตาม อัตราภาษีไม่ได้กำหนดจากชื่อสินค้าในภาษาทั่วไป เช่น “รองเท้า” “แบตเตอรี่” หรือ “เครื่องใช้ไฟฟ้า” แต่กำหนดจากพิกัดศุลกากรระดับย่อย รวมถึงวัสดุ ขนาด กำลังไฟ และวัตถุประสงค์การใช้งาน สินค้าในกลุ่มเดียวกันจึงอาจเสียภาษีไม่เท่ากัน
ตัวอย่างที่ชัดที่สุดอยู่ในกลุ่มเฟอร์นิเจอร์ ซึ่งพิกัด 9403 แทบทั้งหมดได้รับยกเว้นอากรจากทุกประเทศ ยกเว้นพิกัด 9403.99.10 ซึ่งเป็นชิ้นส่วนของเฟอร์นิเจอร์บางประเภท ที่ระบุไว้ชัดว่า "ทุกประเทศ เว้นแต่จีน" สิทธิภายใต้ FTA จึงถูกกำหนดลงลึกถึงระดับรหัสย่อยรายประเทศ ไม่ใช่ให้เป็นหมวดสินค้า
ภาษีนำเข้า 0% ไม่ได้แปลว่าไม่มีต้นทุนภาษีเลย
ทั้งนี้ การมีชื่อสินค้าอยู่ในตาราง 0% ไม่ได้หมายความว่าสินค้าทุกชิ้นที่ส่งออกจากจีนจะได้รับสิทธิโดยอัตโนมัติ ผู้ประกอบการต้องผ่านเงื่อนไขสำคัญหลายประการ
- ต้องผ่านกฎถิ่นกำเนิดสินค้า สินค้าต้องมีถิ่นกำเนิดจีนตามหลักเกณฑ์ ACFTA ไม่ใช่เพียงนำเข้าหรือส่งต่อจากจีน โดยกฎทั่วไปกำหนดสัดส่วนมูลค่าในภูมิภาคไม่น้อยกว่าร้อยละ 40 ขณะที่สินค้าบางประเภทใช้กฎเฉพาะรายสินค้า
- ต้องมีหนังสือรับรอง Form E ผู้นำเข้าต้องแสดงหนังสือรับรองถิ่นกำเนิดสินค้า หากไม่มีเอกสารในวันที่นำของออก อาจต้องชำระอากรในอัตราปกติไปก่อน ส่วนสินค้าที่มีมูลค่า FOB ไม่เกิน 200 ดอลลาร์ สามารถใช้เอกสารรับรองจากผู้ส่งออกแทน Form E ได้ตามเงื่อนไข
- สินค้าเกษตรบางชนิดได้ 0% เฉพาะในโควตา บัญชีอัตราอากร 2 ท้ายประกาศกระทรวงการคลังครอบคลุมสินค้าเพียงหน้าเดียว ได้แก่ นมและครีม นมผง มันฝรั่ง หอมหัวใหญ่ กระเทียม หอมหัวใหญ่แห้ง กระเทียมแห้ง มะพร้าว และลำไยแห้ง ผู้นำเข้าต้องมีทั้ง Form E และหนังสือรับรองสิทธิโควตาจากกรมการค้าต่างประเทศ อัตราที่ระบุในบัญชีเป็นอัตราในโควตาเท่านั้น หากอยู่นอกโควตาหรือเอกสารไม่ครบ จะกลับไปใช้อัตราปกติซึ่งสูงกว่าศูนย์มาก
- ยังต้องเสียภาษีมูลค่าเพิ่ม แม้อากรขาเข้าจะเป็น 0% แต่ผู้นำเข้ายังต้องชำระ VAT ร้อยละ 7 ซึ่งคำนวณจากราคา CIF รวมอากรขาเข้า สินค้าบางชนิดอาจมีภาษีสรรพสามิตหรือค่าธรรมเนียมอื่นเพิ่มเติม
- ยังต้องผ่านมาตรฐานสินค้า สินค้าบางประเภทอาจต้องได้รับอนุญาตจากสำนักงานคณะกรรมการอาหารและยา สำนักงานมาตรฐานผลิตภัณฑ์อุตสาหกรรม หรือหน่วยงานกำกับดูแลอื่นก่อนนำเข้าหรือจำหน่าย
พัสดุราคาต่ำกว่า 1,500 บาท ไม่ปลอดภาษีโดยอัตโนมัติอีกต่อไป
อีกประเด็นที่ต้องแยกจากสิทธิ FTA คือการนำเข้าสินค้าราคาต่ำผ่านแพลตฟอร์มอีคอมเมิร์ซ ตั้งแต่วันที่ 1 มกราคม 2569 ไทยยกเลิกการยกเว้นอากรสำหรับสินค้ามูลค่าไม่เกิน 1,500 บาท และเก็บอากรสำหรับสินค้านำเข้าตั้งแต่มูลค่า 1 บาทขึ้นไป
ผลตอบรับสูงกว่าที่คาดมาก เฉพาะเดือนมกราคม 2569 เดือนเดียวจัดเก็บได้กว่า 470 ล้านบาทจากพัสดุกว่า 25 ล้านชิ้น ทำให้กรมศุลกากรประเมินว่าทั้งปีงบประมาณ 2569 อาจสูงถึง 12,000 ล้านบาท เทียบกับเป้าเดิม 3,000 ล้านบาท และอยู่ระหว่างเตรียมเสนอกระทรวงการคลังทบทวนเป็นการเก็บอัตราเดียวสำหรับสินค้ากลุ่มนี้
ในทางกฎหมาย สินค้าที่มีถิ่นกำเนิดจีนและเข้าเงื่อนไข ACFTA ยังขอใช้อัตรา 0% หรืออัตราพิเศษตามพิกัดได้ แต่ในทางปฏิบัติพัสดุที่สั่งผ่านแพลตฟอร์มแทบไม่มี Form E หรือเอกสารรับรองถิ่นกำเนิดจากผู้ส่งออกสำหรับของราคาไม่เกิน 200 ดอลลาร์แนบมาด้วย จึงถูกประเมินตามพิกัดปกติ โดยกรมศุลกากรระบุว่าเสื้อผ้าและรองเท้าอยู่ที่ราว 30% กระเป๋า 20% และสินค้าประเภทอื่นราว 10-20% ตามวัสดุและลักษณะสินค้า
ถึงไม่มีภาษีนำเข้า แต่ยังมีอากรตอบโต้การทุ่มตลาด
แม้พิกัด ACFTA จะกำหนดอัตราเพียงร้อยละ 0-5 แต่สินค้าบางรายการอาจถูกเรียกเก็บอากรตอบโต้การทุ่มตลาด มาตรการปกป้อง มาตรการตอบโต้การอุดหนุน หรือมาตรการตอบโต้การหลบเลี่ยงเพิ่มเติม โดยเฉพาะเหล็ก เคมีภัณฑ์ และสินค้าที่มีการร้องเรียนว่ามีการนำเข้าเพิ่มขึ้นผิดปกติ
ฐานข้อมูลของกรมการค้าต่างประเทศแสดงว่า ไทยมีทั้งมาตรการที่บังคับใช้อยู่และการไต่สวนสินค้าจากจีนหลายรายการ เช่น เหล็กลวดคาร์บอนสูง ซึ่งถูกเก็บอากรตอบโต้การทุ่มตลาดตามประกาศเมื่อวันที่ 26 พฤษภาคม 2569 กรดซิทริก ตามประกาศวันที่ 19 ธันวาคม 2568 และเหล็กแผ่นรีดร้อนและรีดเย็นอีกหลายพิกัด
ที่สำคัญคือคดีตอบโต้การหลบเลี่ยงมาตรการซึ่งปัจจุบันเป็นหมวดที่ใช้กับสินค้าจีนมากที่สุด ครอบคลุมทั้งเหล็กแผ่นรีดร้อนเจืออัลลอย เหล็กแผ่นรีดเย็น และเหล็กลวดคาร์บอนสูง
ตัวอย่างที่ชัดที่สุดคือเหล็กแผ่นรีดร้อนในกลุ่มพิกัด 7208.39 และ 7208.40 ซึ่งได้อัตรา ACFTA เพียงร้อยละ 1-5 แต่ขณะเดียวกันก็อยู่ภายใต้มาตรการตอบโต้การทุ่มตลาดที่บังคับใช้อยู่ และอยู่ระหว่างการไต่สวนการหลบเลี่ยงมาตรการ จึงไม่ควรนำอัตรา FTA ไปตีความว่าเป็นต้นทุนภาษีสุดท้าย โดยไม่ตรวจสอบอากรตอบโต้ทางการค้า มาตรฐานสินค้า โควตา และเงื่อนไขการนำเข้าอื่นร่วมด้วย
ACFTA เป็นดาบสองคม สินค้าจีนช่วยลดต้นทุน แต่บีบผู้ผลิตไทย
ภาพรวมสะท้อนว่า ACFTA เปิดทางให้จีนเข้ามาเป็นทั้งผู้ขายสินค้าบริโภค ผู้จำหน่ายเครื่องจักร และต้นน้ำของห่วงโซ่อุปทานไทย ภาษีศูนย์ช่วยให้ผู้บริโภคซื้อสินค้าในราคาต่ำและช่วยผู้ประกอบการลดต้นทุน แต่ในอีกด้านหนึ่งก็เพิ่มแรงกดดันต่อผู้ผลิตไทยในตลาดเสื้อผ้า เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า พลาสติก เหล็ก และสินค้าเกษตร
ส่วน ACFTA 3.0 ซึ่งลงนามเมื่อวันที่ 28 ตุลาคม 2568 ปัจจุบันอาเซียน 7 ประเทศรวมทั้งไทยดำเนินกระบวนการภายในประเทศเสร็จสิ้นแล้ว เหลือรอฝ่ายจีนดำเนินการให้แล้วเสร็จ ซึ่งจะทำให้พิธีสารมีผลใช้บังคับภายใน 60 วัน โดยอาเซียนและจีนเห็นพ้องให้มีผลบังคับภายในปี 2569 เพื่อประกาศความสำเร็จในการประชุมสุดยอดอาเซียน-จีนเดือนพฤศจิกายน 2569
ขณะเดียวกันยังมีงานค้างภายใต้ความตกลงเดิม เช่น การปรับโอนตารางการลดภาษีให้เป็นพิกัดฉบับ HS 2022 และการพัฒนาระบบแลกเปลี่ยนข้อมูลถิ่นกำเนิดสินค้าอิเล็กทรอนิกส์ EODES ดังนั้นการนำเข้าในปัจจุบันยังต้องอ้างอิงตารางภาษี ACFTA เดิมและตรวจสอบพิกัดเป็นรายสินค้า
ความท้าทายในระยะต่อไปจึงเป็นไทยจะใช้เครื่องจักรและวัตถุดิบราคาต่ำยกระดับการผลิตได้มากเพียงใด พร้อมกับบังคับใช้มาตรฐานสินค้า กฎถิ่นกำเนิด และมาตรการเยียวยาทางการค้าให้ทันต่อแรงกดดันจากสินค้านำเข้าหรือไม่ เพราะเมื่อภาษีศุลกากรลดลง ความได้เปรียบในการแข่งขันจะขึ้นอยู่กับขนาดการผลิต เทคโนโลยี โลจิสติกส์ และความเร็วของนโยบายมากขึ้น
อ้างอิง: กรมเจรจาการค้าระหว่างประเทศ, กระทรวงพาณิชย์, กระทรวงการคลังและกรมศุลกากร, กรมการค้าต่างประเทศ, สำนักเลขาธิการอาเซียน, กรมศุลกากร, กรมศุลกากร 2, กรมการค้าต่างประเทศ 2, กรมเจรจาการค้าระหว่างประเทศ