


รัฐไทยเริ่มง้อบริษัทรถญี่ปุ่น จ่อขึ้นภาษีEVจีนนำเข้า แต่อาจทำรถแพงขึ้น
รัฐบาลเริ่มส่งสัญญาณปรับทิศทางนโยบายยานยนต์ จากเดิมที่เน้น “อุดหนุนให้ผู้บริโภคซื้อรถยนต์ไฟฟ้า” ไปสู่การ “สร้างแต้มต่อให้ผู้ผลิตในไทย” หลังการเติบโตของตลาดรถยนต์ไฟฟ้าไม่ได้ส่งผ่านไปยังภาคการผลิตและอุตสาหกรรมชิ้นส่วนในประเทศมากเท่าที่คาดหวัง ขณะเดียวกัน ค่ายรถญี่ปุ่นซึ่งเป็นรากฐานสำคัญของอุตสาหกรรมยานยนต์ไทยมานานหลายทศวรรษ เริ่มสะท้อนว่ากติกาภาษีในปัจจุบันทำให้รถยนต์ที่ผลิตในประเทศแข่งขันกับรถสำเร็จรูปนำเข้าจากจีนได้ยากขึ้น
ข่าวที่เกี่ยวข้อง
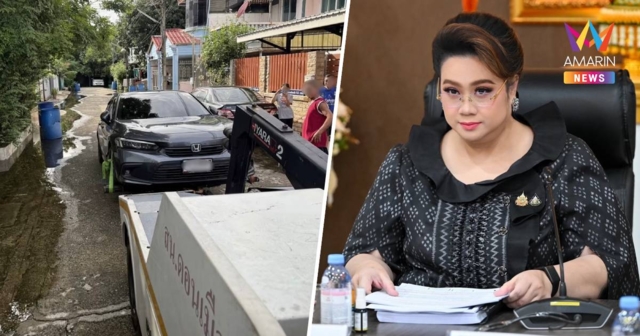
ความเคลื่อนไหวล่าสุดคือคำสั่งของเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง ที่ให้กรมสรรพสามิตเร่งออกแบบโครงสร้างภาษีรถยนต์ใหม่ ภายใต้หลักการให้รถสำเร็จรูปนำเข้าทั้งคันเสียภาษีในอัตราสูงกว่า ขณะที่รถยนต์ซึ่งผลิตในไทยจะได้รับอัตราภาษีที่ต่ำกว่า โดยไม่ได้จำกัดเฉพาะรถยนต์ไฟฟ้า แต่ครอบคลุมถึงรถยนต์สันดาปและรถยนต์ไฮบริดที่มีการลงทุนและจ้างงานภายในประเทศด้วย
กระทรวงการคลังตั้งเป้าสรุปรายละเอียดของโครงสร้างภาษีใหม่ภายในเดือนกันยายน 2569 เพื่อให้ทันก่อนสิ้นปีงบประมาณ ก่อนเสนอคณะรัฐมนตรีพิจารณา อย่างไรก็ตาม จนถึงขณะนี้ยังไม่มีการประกาศอัตราภาษีใหม่อย่างเป็นทางการ มีเพียงรายงานข่าวที่อ้างแหล่งข่าวในวงการยานยนต์ว่า กรมสรรพสามิตอาจเสนอปรับภาษีรถยนต์ไฟฟ้านำเข้าสำเร็จรูปขึ้นไปที่ระดับราว 30-32% และให้มีผลตั้งแต่เดือนตุลาคม 2569 ซึ่งยังไม่ได้รับการยืนยันจากภาครัฐ
มาตรการดังกล่าวอาจช่วยลดแรงจูงใจในการนำเข้ารถยนต์ทั้งคัน และเพิ่มความคุ้มค่าให้แก่การตั้งฐานการผลิตในไทย แต่คำถามสำคัญคือ การปรับภาษีเพียงอย่างเดียวจะเพียงพอหรือไม่ เพราะวิกฤตที่อุตสาหกรรมยานยนต์ไทยกำลังเผชิญไม่ได้เกิดจากการแข่งขันของรถจีนหรือการเปลี่ยนผ่านสู่รถยนต์ไฟฟ้าเพียงอย่างเดียว หากยังเกี่ยวพันกับปัญหากำลังซื้อที่อ่อนแอ ความเข้มงวดของสินเชื่อรถยนต์ การเปลี่ยนแปลงทางเทคโนโลยี ขีดความสามารถของผู้ผลิตชิ้นส่วน ตลอดจนความล่าช้าในการยกระดับผลิตภัณฑ์ของค่ายรถยนต์เดิม
มาตรการ EV รัฐบาลหนุนผู้ผลิตรถยนต์จีน ทำค่ายญี่ปุ่นเสียประโยชน์
ในช่วงหลายปีที่ผ่านมา มาตรการ EV 3.0 และ EV 3.5 เป็นแรงขับเคลื่อนสำคัญที่ทำให้ตลาดรถยนต์ไฟฟ้าไทยขยายตัวอย่างรวดเร็ว โดยภาครัฐใช้ทั้งเงินอุดหนุนและการลดภาษีสรรพสามิตเพื่อกระตุ้นความต้องการ พร้อมเปิดทางให้ผู้ประกอบการนำเข้ารถยนต์สำเร็จรูปมาทำตลาดในช่วงเริ่มต้น แลกกับการผลิตรถยนต์ชดเชยภายในประเทศ โดยมาตรการ EV 3.5 กำหนดสัดส่วนการผลิตชดเชยไว้ที่ 2 คันต่อรถนำเข้า 1 คันในปี 2569 ก่อนเพิ่มเป็น 3 ต่อ 1 ในปี 2570
โครงสร้างของมาตรการเปิดโอกาสให้ผู้ผลิตนำเข้ารถยนต์มาสร้างตลาดได้ก่อนที่จะเดินสายการผลิตในประเทศ ซึ่งเอื้อต่อผู้ผลิตจีนที่มีความพร้อมทั้งด้านกำลังการผลิตและเทคโนโลยีรถยนต์ไฟฟ้ามากกว่าประเทศอื่น นอกจากนี้ รถ EV ที่นำเข้าจากจีนยังได้รับยกเว้นอากรขาเข้าภายใต้ความตกลงการค้าเสรีอาเซียน-จีน ทำให้อัตราอากรขาเข้าอยู่ที่ 0%
แม้รถ EV สำเร็จรูปนำเข้าจะเสียภาษีสรรพสามิตโดยทั่วไปในอัตรา 10% สูงกว่ารถยนต์ที่ผลิตในประเทศซึ่งเสียภาษี 2% แต่ส่วนต่าง 8 จุดเปอร์เซ็นต์ยังถูกมองว่าไม่เพียงพอที่จะหักล้างความได้เปรียบด้านต้นทุนของการผลิตในจีน ซึ่งเกิดจากขนาดตลาด เครือข่ายซัพพลายเชน และกำลังการผลิตขนาดใหญ่
ความได้เปรียบดังกล่าวสะท้อนผ่านยอดขายในช่วงครึ่งแรกของปี 2569 โดยข้อมูลจากสภาอุตสาหกรรมแห่งประเทศไทยระบุว่า ตลาดรถยนต์ไทยโดยรวมขยายตัว 14% สู่ระดับประมาณ 346,000 คัน ขณะที่ยอดขายรถยนต์ไฟฟ้าเพิ่มขึ้นถึง 93% เป็นมากกว่า 104,000 คัน แสดงให้เห็นว่ารถยนต์ไฟฟ้ากำลังเพิ่มส่วนแบ่งในตลาดไทยอย่างรวดเร็ว
แนวโน้มนี้คาดว่าจะดำเนินต่อไปตลอดทั้งปี ศูนย์วิจัยกสิกรไทยประเมินว่า ยอดขายรถยนต์ไฟฟ้าแบตเตอรี่หรือ BEV ในปี 2569 จะเพิ่มขึ้น 71% สู่ระดับประมาณ 210,000 คัน หรือคิดเป็น 31% ของยอดขายรถยนต์ทั้งหมด อย่างไรก็ดี รถ EV มากกว่าครึ่งที่จำหน่ายในปีนี้มีแนวโน้มเป็นรถนำเข้า โดยเฉพาะรถยนต์สำเร็จรูปจากจีน
ตัวเลขดังกล่าวจึงสะท้อนว่า การเติบโตอย่างรวดเร็วของตลาดรถยนต์ไฟฟ้าไม่ได้หมายความว่า ผลประโยชน์ทางเศรษฐกิจจะเกิดขึ้นในประเทศในระดับเดียวกัน เพราะตราบใดที่รถยนต์ส่วนใหญ่ยังนำเข้าจากต่างประเทศ คำสั่งซื้อชิ้นส่วน การจ้างงาน และมูลค่าเพิ่มที่เกิดขึ้นในไทยก็อาจไม่ได้ขยายตัวตามยอดขายรถยนต์ไฟฟ้าอย่างเต็มที่
ภาษีไฮบริดคือเครื่องมือหลักในการรั้งค่ายญี่ปุ่น
ก่อนแนวคิดขึ้นภาษีรถนำเข้ารอบล่าสุด รัฐบาลได้วางมาตรการรองรับค่ายรถเดิมผ่านสิทธิภาษีสำหรับรถไฮบริดอยู่แล้ว โดยรถ HEV ที่ปล่อยคาร์บอนไดออกไซด์ต่ำกว่า 100 กรัมต่อกิโลเมตรจะเสียภาษีสรรพสามิต 6% ส่วนรถที่ปล่อย 101-120 กรัมต่อกิโลเมตรเสีย 9% ในช่วงปี 2571-2575 แทนโครงสร้างเดิมที่อัตราภาษีจะปรับเพิ่มทุก 2 ปี
ผู้ผลิตที่จะรับสิทธิต้องมีการลงทุนใหม่ในไทยไม่น้อยกว่า 3,000 ล้านบาทระหว่างปี 2567-2570 ใช้ชิ้นส่วนสำคัญที่ผลิตในประเทศ และติดตั้งระบบช่วยเหลือผู้ขับขี่ขั้นสูงอย่างน้อย 4 จาก 6 ระบบ เงื่อนไขนี้ทำให้สิทธิภาษีไม่ได้ผูกกับชื่อประเทศของผู้ผลิตโดยตรง แต่ผูกกับการลงทุน เทคโนโลยี ความปลอดภัย และการสร้างซัพพลายเชนในไทย
สำหรับรถ Mild Hybrid หรือ MHEV รัฐบาลกำหนดอัตราภาษี 10-12% ในช่วงปี 2569-2575 พร้อมเงื่อนไขการลงทุนรวมไม่น้อยกว่า 5,000 ล้านบาทระหว่างปี 2567-2571 การใช้ชิ้นส่วนสำคัญในประเทศ การปล่อยคาร์บอนต่ำ และระบบ ADAS อย่างน้อย 4 ระบบ
ส่วนรถ Plug-in Hybrid หรือ PHEV ใช้ระยะทางวิ่งด้วยไฟฟ้าเป็นเกณฑ์ หากวิ่งได้ตั้งแต่ 80 กิโลเมตรต่อการชาร์จจะเสียภาษี 5% ต่ำกว่า 80 กิโลเมตรเสีย 10% และต้องปฏิบัติตามเงื่อนไขด้านการใช้ชิ้นส่วนสำคัญในประเทศ ระบบความปลอดภัย ตลอดจนการตั้งศูนย์วิจัยและพัฒนาหรือมีสัดส่วนบุคลากรวิจัยตามเกณฑ์เช่นกัน
อีกด้านหนึ่ง บีโอไอออกมาตรการส่งเสริม Local Content โดยโครงการผลิต BEV ที่ใช้ชิ้นส่วนในประเทศไม่น้อยกว่า 40% และ PHEV ไม่น้อยกว่า 45% พร้อมได้รับการรับรอง Made in Thailand สามารถขอลดภาษีเงินได้นิติบุคคล 50% เพิ่มอีก 2 ปีหลังสิทธิยกเว้นภาษีเดิมสิ้นสุดลง มาตรการนี้เปิดให้ทั้งค่ายญี่ปุ่น จีน ยุโรป และผู้ผลิตสัญชาติอื่นเข้าถึงได้ หากสร้างมูลค่าในไทยตามเกณฑ์
ภาษีใหม่ต้องการปิดช่องว่างที่มาตรการเดิมยังแก้ไม่สำเร็จ
แนวคิดของกระทรวงการคลังในรอบล่าสุดจึงไม่ใช่การยกเลิกความตกลง FTA หรือขึ้นอากรศุลกากรเฉพาะรถจีน แต่เป็นการใช้ภาษีสรรพสามิตสร้างความแตกต่างระหว่างรถนำเข้าสำเร็จรูปกับรถที่ผลิตในประเทศ รัฐบาลระบุว่าจะให้แต้มต่อแก่ผู้ประกอบการที่สร้างโรงงาน จ้างงาน ใช้ชิ้นส่วนในไทย และเชื่อมโยงกับอุตสาหกรรมต่อเนื่อง โดยครอบคลุมรถทุกเทคโนโลยี
หากออกแบบได้ตามหลักการ มาตรการนี้จะเปลี่ยนแรงจูงใจของทั้งสองฝั่ง ค่ายรถญี่ปุ่นจะมีเหตุผลมากขึ้นในการรักษาการผลิตรถไฮบริด ปิกอัพ และรถรุ่นสำคัญไว้ในไทย ขณะที่ค่ายรถจีนซึ่งเคยพึ่งการนำเข้าอาจต้องชั่งน้ำหนักใหม่ระหว่างการจ่ายภาษีเพิ่มกับการลงทุนผลิตจริงในประเทศ
เจมส์ วู รองประธานเอ็กซ์เผิงระบุว่า บริษัทรับรู้ทิศทางการปรับภาษีและกำลังศึกษาแนวคิดตั้งฐานการผลิตในไทย แต่การตัดสินใจยังขึ้นกับอัตราภาษี มาตรการส่งเสริม และโอกาสใช้ไทยเป็นฐานตลาดอาเซียน สะท้อนว่าภาษีอาจเปลี่ยนการตัดสินใจลงทุนได้ แต่ไม่ใช่ปัจจัยเดียว
อย่างไรก็ตาม แนวทางนี้ยังมีความไม่ชัดเจนอย่างน้อยสามเรื่อง ได้แก่ ส่วนต่างภาษีที่มากพอจะเปลี่ยนการตัดสินใจลงทุน เกณฑ์ที่จะใช้พิสูจน์ว่าเป็น “การผลิตจริง” ไม่ใช่เพียงนำเข้าชุดชิ้นส่วนมาประกอบขั้นปลาย และวิธีคำนวณมูลค่าเพิ่มในประเทศให้สะท้อนการซื้อชิ้นส่วนจากผู้ประกอบการไทยจริง
ผู้ผลิตรถไทยรีบเบรก ชี้รัฐบาลขึ้นภาษีสรรพสามิตได้ แต่ขอเวลาหายใจ
หลังรัฐบาลประกาศแนวคิดเพิ่มภาษีสรรพสามิตดังกล่าว เมื่อวันที่ 20 สิงหาคม มีรายงานว่า สมาคมยานยนต์ไฟฟ้าไทย หรือ EVAT และสมาคมอุตสาหกรรมยานยนต์ไทย หรือ TAIA เตรียมเสนอให้รัฐบาลทบทวนจังหวะเวลาการปรับขึ้นภาษี โดยไม่ได้คัดค้านหลักการ แต่ต้องการให้ทยอยปรับแบบขั้นบันได พร้อมกำหนดช่วงเปลี่ยนผ่านประมาณ 1 ปี หลังมีการกล่าวถึงความเป็นไปได้ที่จะปรับอัตราภาษีรถ EV นำเข้าจาก 10% เป็น 30%
เหตุผลสำคัญคือ การเปลี่ยนจากการนำเข้ามาเป็นการผลิตในประเทศไม่สามารถเกิดขึ้นได้ภายในเวลาไม่กี่เดือน การตั้งหรือขยายโรงงานต้องผ่านทั้งการเจรจากับบริษัทแม่ การประเมินความคุ้มค่าของการลงทุน การเลือกรุ่นรถที่จะผลิต ตลอดจนการจัดเตรียมสายการผลิตและเครือข่ายซัพพลายเออร์ หากปรับภาษีทันที ผู้ประกอบการบางรายอาจยังไม่พร้อมย้ายการผลิต แม้จะมีความตั้งใจลงทุนในไทยก็ตาม
ความกังวลอีกด้านอยู่ที่รถยนต์ซึ่งรับคำสั่งซื้อและกำหนดราคากับลูกค้าไปแล้ว รวมถึงรถที่อยู่ระหว่างการขนส่งมายังประเทศไทย หากอัตราภาษีใหม่มีผลก่อนรถผ่านพิธีการนำเข้า ต้นทุนอาจเพิ่มขึ้นจากที่คำนวณไว้เดิม และนำไปสู่คำถามว่าภาระส่วนต่างจะตกอยู่กับผู้ผลิต ผู้นำเข้า ผู้จำหน่าย หรือผู้บริโภค
อย่างไรก็ตาม ในช่วงค่ำวันที่ 20 สิงหาคม ทั้งสองสมาคมได้ออกมาชี้แจงสถานะของข้อเสนอให้ชัดเจนขึ้น โดยยุพิน บุญศิริจันทร์ นายกสมาคมอุตสาหกรรมยานยนต์ไทย ระบุว่า TAIA ได้หารือกับกระทรวงการคลังและกรมสรรพสามิตมาอย่างต่อเนื่อง และเห็นด้วยกับหลักการขึ้นภาษีรถนำเข้าแล้ว แต่รายละเอียดข้อเสนอยังอยู่ระหว่างการสรุปร่วมกับสมาชิก ส่วน EVAT ยืนยันว่าไม่ได้ทำหนังสือคัดค้านมาตรการที่สมาคมเคยร่วมเสนอ และยังสนับสนุนการรักษาฐานการผลิตยานยนต์ไว้ในประเทศ
จุดยืนของ EVAT คือ การปรับภาษีไม่ควรพิจารณาเฉพาะอัตราภาษีรถนำเข้าเพียงด้านเดียว แต่ควรออกแบบเป็น “แพ็กเกจ” ที่สร้างสมดุลระหว่างการส่งเสริมการผลิตในประเทศ การรักษาความสามารถในการแข่งขัน และการให้ความเป็นธรรมแก่ผู้ประกอบการที่ลงทุนจริง รวมถึงต้องจูงใจให้เกิดการใช้ชิ้นส่วนไทย การวิจัยและพัฒนา และการถ่ายทอดเทคโนโลยี ไม่ใช่ทำให้ไทยเป็นเพียงตลาดรองรับรถ EV ราคาถูก
สำหรับทางออกเชิงเทคนิค มีรายงานว่า EVAT และ TAIA กำลังจัดทำข้อเสนอให้กำหนดโควตารถ EV นำเข้าที่ยังได้รับอัตราภาษีเดิม 10% โดยคำนวณสิทธิจากมูลค่าที่แต่ละบริษัทสร้างให้แก่เศรษฐกิจไทย หรือ Local Value Contribution ครอบคลุม 4 ด้าน ได้แก่
- มูลค่าการใช้ชิ้นส่วนในประเทศจากการผลิตล่าสุด
- มูลค่าการผลิตในไทยเพื่อส่งออก
- มูลค่าการซื้อชิ้นส่วนไทยไปใช้ในโรงงานต่างประเทศ
- เม็ดเงินลงทุนในกำลังการผลิต ศูนย์วิจัยและพัฒนา และศูนย์ทดสอบในไทย
ข้อเสนอนี้จะเปิดให้ผู้ผลิตทุกสัญชาติและทุกเทคโนโลยีเข้าถึงสิทธิได้ภายใต้หลักเกณฑ์เดียวกัน โดยมีรายงานว่า BYD เห็นด้วยกับหลักการคำนวณสิทธิจากมูลค่าที่สร้างในประเทศด้วย
ข้อถกเถียงจึงไม่ได้อยู่ที่ว่าควรสร้างความได้เปรียบให้รถยนต์ที่ผลิตในไทยหรือไม่ แต่อยู่ที่การออกแบบช่วงเปลี่ยนผ่านให้มีความชัดเจนและสอดคล้องกับระยะเวลาลงทุนจริง
หากปรับภาษีเร็วเกินกว่าที่ผู้ผลิตและซัพพลายเชนจะปรับตัวได้ ผลลัพธ์ในระยะสั้นอาจเป็นเพียงต้นทุนและราคารถที่สูงขึ้น โดยที่โรงงานใหม่ การจ้างงาน และคำสั่งซื้อชิ้นส่วนไทยยังไม่เกิดขึ้นตามเป้าหมายของนโยบาย
นักวิจัยเตือน อุตสาหกรรมรถไทยติดหล่มโครงสร้าง ต้องดึงทุนสร้างงาน-เร่งเปลี่ยนผ่านสู่ EV
บทความของสถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) โดยอติชาติ โรจนกร และณัฐภรณ์ บัวแย้ม ซึ่งเผยแพร่เมื่อเดือนกรกฎาคม 2569 เสนอว่า วิกฤตอุตสาหกรรมยานยนต์ไทยไม่ได้เริ่มต้นจากการเข้ามาของรถยนต์ไฟฟ้า แต่มีรากฐานมาจากข้อจำกัดเชิงโครงสร้างที่สะสมมาเป็นเวลานาน
แม้ยอดขายรถยนต์ในประเทศไทยจะฟื้นตัวในปี 2568 โดยเพิ่มขึ้น 8.47% สู่ระดับ 620,000 คัน และมีรถยนต์ไฟฟ้าแบตเตอรี่หรือ BEV เป็นแรงขับเคลื่อนสำคัญ แต่ TDRI ตั้งข้อสังเกตว่า การฟื้นตัวดังกล่าวยังพึ่งพาปัจจัยภายนอก เช่น ความผันผวนของราคาน้ำมัน มากกว่าจะสะท้อนการฟื้นตัวเชิงโครงสร้างที่มั่นคง
ปัญหาสำคัญอยู่ที่โครงสร้างของห่วงโซ่การผลิต แม้รถยนต์สันดาปที่ผลิตในไทยจะใช้ชิ้นส่วนภายในประเทศสูงถึง 90% แต่ส่วนใหญ่เป็นชิ้นส่วนกลไกที่มีมูลค่าไม่สูงนัก เช่น ท่อไอเสีย เสื้อสูบ ถังน้ำมัน และงานโลหะปั๊มขึ้นรูป ซึ่งเป็นชิ้นส่วนที่จะหายไปเมื่ออุตสาหกรรมเปลี่ยนผ่านสู่รถยนต์ไฟฟ้า ขณะที่เทคโนโลยีหัวใจสำคัญของรถยนต์ยุคใหม่ ไม่ว่าจะเป็นซอฟต์แวร์ควบคุมยานยนต์ ระบบจัดการพลังงาน เซลล์แบตเตอรี่ และอิเล็กทรอนิกส์กำลัง ยังไม่ได้รับการถ่ายทอดมายังประเทศไทย
TDRI จึงเสนอให้ภาครัฐสนับสนุนเทคโนโลยียานยนต์ทุกประเภทอย่างเท่าเทียมกัน ภายใต้เงื่อนไขที่ชัดเจนและตรวจสอบได้ โดยผู้ได้รับสิทธิประโยชน์ต้องมีข้อผูกมัดด้านการถ่ายทอดเทคโนโลยี การสร้างมูลค่าเพิ่มภายในประเทศ การจ้างงาน และการลดผลกระทบต่อสิ่งแวดล้อม พร้อมทั้งผูกสิทธิประโยชน์เข้ากับการใช้ชิ้นส่วนจากผู้ประกอบการไทยในกลุ่ม Tier 2-3 และกำหนดให้ค่ายรถยนต์จัดทำแผนถ่ายทอดเทคโนโลยีเป็นรายปี รวมถึงจัดตั้งศูนย์วิจัยและพัฒนาภายใน 3 ปี
อีกข้อเสนอสำคัญคือ ภาครัฐต้องแยกเป้าหมายระหว่างการ “ปกป้องคนงาน” กับการ “ปกป้องโมเดลธุรกิจของบริษัทต่างชาติ” ออกจากกัน เพราะหากลดภาษีรถยนต์สันดาปโดยปราศจากเงื่อนไข ผู้ที่ได้รับประโยชน์หลักอาจเป็นบริษัทผู้ผลิต ไม่ใช่แรงงาน
ในอีกด้านหนึ่ง บทวิเคราะห์ของนักเศรษฐศาสตร์ธนาคารแห่งประเทศไทยยังชี้ว่าภาครัฐควรให้ความสำคัญกับคุณภาพของการลงทุน มากกว่าพิจารณาเฉพาะมูลค่าเงินลงทุน โดยระบุว่า การลงทุนจากญี่ปุ่นส่วนใหญ่อยู่ในอุตสาหกรรมที่ใช้ปัจจัยการผลิตภายในประเทศ เชื่อมโยงกับผู้ประกอบการ SMEs ไทยที่เป็นผู้ผลิตชิ้นส่วน Tier 2-3 มากกว่า 2,000 ราย และสร้างการจ้างงานกว่า 500,000 คน
ตรงกันข้าม การลงทุนจากจีนมักกระจุกตัวอยู่ในอุตสาหกรรมที่ใช้เงินทุนเข้มข้น มีลักษณะเป็นระบบปิด และพึ่งพาวัตถุดิบรวมถึงแรงงานจากจีนเป็นหลัก ขณะที่การถ่ายทอดเทคโนโลยียังไม่ชัดเจน ด้วยเหตุนี้ มูลค่าเงินลงทุนที่เพิ่มขึ้นจึงไม่จำเป็นต้องนำไปสู่การเปิดโรงงานและการจ้างงานภายในประเทศในสัดส่วนเดียวกัน โดยจำนวนโรงงานเปิดใหม่ในภาคตะวันออกลดลงจากประมาณ 800 แห่งต่อปีในช่วงก่อนโควิด-19 เหลือประมาณ 500 แห่งต่อปีนับตั้งแต่ปี 2566
ด้านกรุงศรีรีเสิร์ชประเมินว่า มาตรการภาษีสำหรับรถยนต์ HEV และ MHEV รวมถึงการส่งเสริมการใช้ชิ้นส่วนภายในประเทศ จะช่วยให้การผลิตชิ้นส่วนยานยนต์ของไทยขยายตัวเฉลี่ย 1.5-2.5% ต่อปีในช่วงปี 2569-2571
อย่างไรก็ตาม ยังมีสัญญาณที่ต้องจับตา หลังการนำเข้าชิ้นส่วนรถยนต์จากจีนเพิ่มขึ้น 34.2% ในปี 2568 และมีสัดส่วนสูงถึง 30.9% ของมูลค่าการนำเข้าชิ้นส่วนทั้งหมด ตัวเลขดังกล่าวสะท้อนว่า การดึงโรงงานประกอบรถยนต์เข้ามาตั้งฐานในไทยไม่ได้รับประกันว่า ผู้ผลิตชิ้นส่วนและซัพพลายเออร์ไทยจะได้รับประโยชน์โดยอัตโนมัติ
ผลดีและต้นทุนที่ต้องยอมรับของการปรับขึ้นภาษีรถยนต์นำเข้า
หากส่วนต่างภาษีใหม่มีขนาดเหมาะสม ผลเชิงบวกที่เห็นได้ชัดคือ รถนำเข้าสำเร็จรูปจะเสียเปรียบรถผลิตในไทยมากขึ้น ค่ายรถมีแรงจูงใจตั้งโรงงานหรือเพิ่มกำลังผลิต รัฐจัดเก็บรายได้จากรถนำเข้าได้มากขึ้น และผู้ผลิตชิ้นส่วนมีโอกาสได้รับคำสั่งซื้อเพิ่ม มาตรการยังไม่ได้เอื้อเฉพาะค่ายญี่ปุ่น เพราะค่ายจีนที่ลงทุนจริง ใช้ชิ้นส่วนไทย และสร้างการจ้างงานก็สามารถรับประโยชน์ได้เช่นกัน
แต่ต้นทุนด้านแรกจะตกกับผู้บริโภค รถนำเข้าบางรุ่นอาจมีราคาสูงขึ้น ตัวเลือกในตลาดลดลง และการแข่งขันด้านราคาผ่อนแรงลง หากขึ้นภาษีเร็วหรือสูงเกินไป อัตราการเปลี่ยนผ่านสู่รถปล่อยมลพิษต่ำอาจชะลอตัว โดยเฉพาะในช่วงที่กำลังซื้อครัวเรือนยังเปราะบาง
ผลกระทบจากต้นทุนเฉพาะหน้าที่ถูกหยิบยกมาถกเถียงมากที่สุดคือรถที่อยู่ระหว่างการขนส่ง เพราะค่ายรถรับจองจากลูกค้าด้วยอัตราภาษีเดิม แต่หากรถเดินทางถึงไทยหลังอัตราใหม่มีผลบังคับใช้ ต้นทุนต่อคันจะเปลี่ยนทันที
ฝ่ายอุตสาหกรรมจึงตั้งคำถามว่าหากราคาขยับขึ้นหลักแสนบาทต่อคันจนลูกค้าปฏิเสธรับรถ ใครจะเป็นผู้รับผิดชอบ และชี้ว่าภาครัฐยังไม่มีข้อมูลว่ามีรถในสถานะดังกล่าวจำนวนเท่าใด ประเด็นนี้จึงเป็นตัวอย่างรูปธรรมว่าเหตุใดการกำหนดวันมีผลบังคับใช้และบทเฉพาะกาลจึงสำคัญไม่แพ้ตัวอัตราภาษีเอง
ต้นทุนด้านที่สองคือความเสี่ยงที่มาตรการจะกลายเป็นเกราะคุ้มครองผู้ผลิตเดิมมากกว่ากระตุ้นการเปลี่ยนเทคโนโลยี การลดภาษีไฮบริดมีเหตุผลในฐานะสะพานเชื่อมช่วงเปลี่ยนผ่านและช่วยรักษาซัพพลายเชน แต่ต้องมีวันสิ้นสุดและเงื่อนไขเพิ่มประสิทธิภาพที่ชัดเจน มิฉะนั้นอาจทำให้ผู้ผลิตชะลอการพัฒนา BEV และทำให้อุตสาหกรรมรถไทยติดอยู่กับการผลิตชิ้นส่วนที่มูลค่าลดลงในอนาคต
ต้นทุนด้านที่สามคือความแน่นอนของนโยบาย ไทยเพิ่งใช้โครงสร้างภาษีรถยนต์ใหม่เมื่อวันที่ 1 มกราคม 2569 หากปรับอีกครั้งโดยไม่มีกรอบระยะยาว ผู้ผลิตอาจมองว่ากติกาเปลี่ยนตามแรงกดดันระยะสั้น ซึ่งทำให้การวางแผนรถรุ่นใหม่และสายการผลิตที่ใช้เวลาหลายปีทำได้ยากขึ้น
นอกจากนี้ การกำหนดภาษีหรือสิทธิประโยชน์ต้องออกแบบให้ไม่เลือกปฏิบัติตามสัญชาติและสอดคล้องกับพันธกรณีการค้า องค์การการค้าโลกระบุว่า ข้อกำหนดให้ใช้สินค้าที่ผลิตในประเทศซึ่งเป็นเงื่อนไขบังคับหรือเป็นเงื่อนไขเพื่อรับสิทธิประโยชน์ อาจเข้าข่ายข้อห้ามภายใต้ความตกลง TRIMs ดังนั้น รัฐบาลต้องตรวจสอบฐานกฎหมายและออกแบบเกณฑ์ให้รอบคอบ ไม่เช่นนั้นมาตรการที่ตั้งใจปกป้องอุตสาหกรรมอาจนำไปสู่ข้อพิพาททางการค้าได้
การขึ้นภาษีรถสำเร็จรูปจำเป็น แต่ยังไม่เพียงพอ
เมื่อพิจารณาความเห็นของภาคอุตสาหกรรมและนักวิจัย มาตรการภาษีใหม่มีความจำเป็น เพราะกติกาปัจจุบันให้แรงจูงใจแก่การนำเข้ามากกว่าการสร้างมูลค่าในประเทศในบางกรณี และช่องว่างภาษี 8 จุดเปอร์เซ็นต์อาจไม่พอเปลี่ยนการตัดสินใจของผู้ผลิตที่มีต้นทุนในจีนต่ำกว่ามาก แต่ภาษีจะเพียงพอก็ต่อเมื่อเป็นส่วนหนึ่งของนโยบายอุตสาหกรรมที่ใหญ่กว่า
รัฐบาลควรใช้หลัก “ให้สิทธิตามคุณค่าที่สร้างในไทย” มากกว่า “ให้สิทธิตามสัญชาติหรือชนิดเครื่องยนต์” โดยวัดทั้งการซื้อชิ้นส่วนจากผู้ผลิต Tier 2-3 ไทย การจ้างงานและค่าจ้างทักษะสูง การลงทุนวิจัยและพัฒนา การตั้งศูนย์ทดสอบ การถ่ายทอดเทคโนโลยี ยอดส่งออก และระบบรับคืนหรือรีไซเคิลแบตเตอรี่ พร้อมกำหนดเป้าหมายรายปีที่ตรวจสอบและเปิดเผยได้
ควบคู่กันนั้น รัฐต้องช่วยผู้ผลิตชิ้นส่วนเดิมเปลี่ยนผ่านไปสู่มอเตอร์ อินเวอร์เตอร์ ระบบจัดการแบตเตอรี่ เซนเซอร์ ADAS และซอฟต์แวร์ ผ่านสินเชื่อ การร่วมลงทุน การพัฒนาทักษะ และการเชื่อมผู้ผลิตไทยกับค่ายรถใหม่ เพราะการขึ้นภาษีรถนำเข้าอาจรักษายอดประกอบในประเทศได้ แต่ไม่สามารถเปลี่ยนผู้ผลิตท่อไอเสียหรือชิ้นส่วนเครื่องยนต์ให้เป็นผู้ผลิตอิเล็กทรอนิกส์กำลังได้เอง
ท้ายที่สุด เป้าหมายของไทยไม่ควรเป็นเพียงการรั้งค่ายญี่ปุ่นหรือสกัดรถจีน แต่คือการทำให้ผู้ผลิตทุกสัญชาติแข่งขันกันสร้างมูลค่าในประเทศให้มากขึ้น ภาษีสามารถซื้อเวลาและเปลี่ยนแรงจูงใจได้ ทว่าเวลาที่ได้มาจะมีความหมายก็ต่อเมื่อไทยใช้มันยกระดับจากฐานประกอบรถ ไปสู่ฐานพัฒนาเทคโนโลยียานยนต์แห่งอนาคต มิฉะนั้น ประเทศอาจรักษาโรงงานบางแห่งไว้ได้ในระยะสั้น แต่ยังสูญเสียความสามารถในการแข่งขันในระยะยาว
อ้างอิง BOI, BOI 2, BOI 3, BOI 4, สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI), ธนาคารแห่งประเทศไทย, กรุงศรีรีเสิร์ช, ประชาชาติธุรกิจ, องค์การการค้าโลก (WTO)