


โลกเสียหายหนักจากภัยพิบัติ 62% ไม่มีประกันช่วยจ่าย ภาระตกที่ใคร?
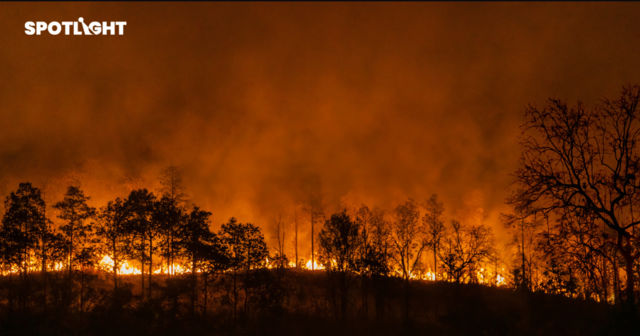
ทุกครั้งที่น้ำท่วม พายุ ไฟป่า หรือแผ่นดินไหวผ่านพ้นไป สิ่งที่หลงเหลือไม่ได้มีเพียงบ้านเรือนและโครงสร้างพื้นฐานที่เสียหาย แต่ยังรวมถึงค่าซ่อมแซม รายได้ที่สูญหาย หนี้สินที่เพิ่มขึ้น และภาระงบประมาณที่รัฐบาลต้องใช้ฟื้นฟูพื้นที่และช่วยเหลือประชาชน
ข่าวที่เกี่ยวข้อง
ตามปกติ ระบบประกันภัยทำหน้าที่กระจายความเสี่ยง เพื่อไม่ให้เจ้าของบ้านหรือธุรกิจต้องรับความเสียหายทั้งหมดเพียงลำพัง แต่เมื่อภัยพิบัติเกิดถี่ขึ้น ขณะที่ต้นทุนก่อสร้างและค่าซ่อมแซมสูงขึ้น บริษัทประกันก็ต้องแบกรับภาระหนักขึ้นตามไปด้วย
งานวิจัยล่าสุดของ Verisk บริษัทด้านการประเมินความเสี่ยง ระบุว่า ในแต่ละปีภัยพิบัติธรรมชาติอาจสร้างความเสียหายต่อเศรษฐกิจโลกประมาณ 450,000 ล้านดอลลาร์สหรัฐฯ แต่มีถึง 62% หรือราว 279,000 ล้านดอลลาร์สหรัฐฯ ที่ไม่มีประกันรองรับ
สถานการณ์ในช่วงต้นปี 2026 ยิ่งสะท้อนว่าปัญหาไม่ได้อยู่ที่ความรุนแรงของภัยพิบัติเพียงเหตุการณ์เดียว รายงาน Natural Catastrophe and Climate Report Q1 2026 ของ Gallagher Re ระบุว่า ภัยพิบัติธรรมชาติสร้างความเสียหายต่อเศรษฐกิจโลกอย่างน้อย 58,000 ล้านดอลลาร์สหรัฐฯ ในช่วงสามเดือนแรก
แม้ตัวเลขนี้จะต่ำกว่าค่าเฉลี่ยไตรมาสแรกในรอบ 10 ปีและช่วงเดียวกันของปี 2025 แต่จำนวนเหตุการณ์ที่สร้างความเสียหายเกิน 1,000 ล้านดอลลาร์สหรัฐฯ กลับสูงถึง 17 ครั้ง มากกว่าค่าเฉลี่ย 10 ปีที่ประมาณ 13 ครั้ง
ความเสียหายที่ไม่มีประกัน สุดท้ายก็ยังต้องมีคนจ่าย
สาเหตุที่มูลค่าความเสียหายในไตรมาสแรกของปี 2026 ต่ำกว่าค่าเฉลี่ย ส่วนหนึ่งเป็นเพราะยังไม่มีภัยพิบัติขนาดใหญ่เพียงเหตุการณ์เดียวที่สร้างความเสียหายสูงมาก ขณะที่สหรัฐฯ เริ่มต้นฤดูกาลพายุรุนแรงช้ากว่าปกติ
ตัวเลขที่ลดลงจึงไม่ได้หมายความว่าความเสี่ยงกำลังลดลง โดยเฉพาะเมื่อจำนวนภัยพิบัติขนาดใหญ่ยังสูงกว่าค่าเฉลี่ย
จากความเสียหายทางเศรษฐกิจอย่างน้อย 58,000 ล้านดอลลาร์สหรัฐฯ มีเพียงประมาณ 20,000 ล้านดอลลาร์สหรัฐฯ ที่ได้รับความคุ้มครองจากระบบประกันภัย ส่วนที่เหลืออีกราว 38,000 ล้านดอลลาร์สหรัฐฯ หรือเกือบสองในสาม ไม่มีประกันรองรับ
ส่วนต่างระหว่างความเสียหายทั้งหมดกับความเสียหายที่มีประกันช่วยรับภาระ เรียกว่า Protection Gap หรือช่องว่างการคุ้มครอง
อย่างไรก็ตาม การไม่มีประกันไม่ได้ทำให้ต้นทุนเหล่านี้หายไป เจ้าของบ้านอาจต้องนำเงินออมมาซ่อมแซมที่อยู่อาศัย ธุรกิจต้องรับทั้งค่าซ่อมทรัพย์สินและรายได้ที่สูญเสีย ขณะที่รัฐบาลต้องจัดสรรงบประมาณเพื่อซ่อมถนน ฟื้นฟูระบบสาธารณูปโภค และช่วยเหลือผู้ได้รับผลกระทบ
ภัยพิบัติจึงสามารถเปลี่ยนจากปัญหาด้านสิ่งแวดล้อมไปเป็นปัญหาทางเศรษฐกิจได้อย่างรวดเร็ว เพราะความเสียหายที่ไม่มีประกันอาจกลายเป็นหนี้ของครัวเรือน ต้นทุนของภาคธุรกิจ และภาระทางการคลังของรัฐบาล โดยเฉพาะในประเทศที่ประชาชนมีเงินออมน้อย ธุรกิจมีเงินทุนจำกัด และรัฐบาลมีพื้นที่ทางการคลังไม่มาก
ยิ่งเสี่ยงสูง ประกันยิ่งแพงและหายาก
ขณะที่ครัวเรือนและรัฐบาลต้องรับภาระจากความเสียหายที่ไม่มีประกัน บริษัทประกันเองก็กำลังเผชิญต้นทุนที่สูงขึ้นเช่นกัน ปี 2025 เป็นปีที่ 6 ติดต่อกันที่บริษัทประกันทั่วโลกต้องจ่ายค่าสินไหมจากภัยพิบัติสูงกว่า 100,000 ล้านดอลลาร์สหรัฐฯ แม้ในปีดังกล่าวจะไม่มีพายุเฮอริเคนขึ้นฝั่งสหรัฐฯ แผ่นดินใหญ่ก็ตาม
เมื่อความเสียหายเพิ่มขึ้น บริษัทประกันจึงเริ่มปรับวิธีรับความเสี่ยง ตั้งแต่ขึ้นเบี้ยประกัน เพิ่มเงื่อนไข ลดความคุ้มครอง ไม่ต่ออายุกรมธรรม์ในพื้นที่เสี่ยง ไปจนถึงถอนตัวออกจากบางตลาด
ในปี 2024 State Farm หนึ่งในบริษัทประกันรายใหญ่ของสหรัฐฯ ระบุว่าจะไม่ต่ออายุกรมธรรม์ของเจ้าของทรัพย์สินประมาณ 72,000 รายในรัฐแคลิฟอร์เนีย ขณะที่ Progressive ลดการรับประกันในพื้นที่ชายฝั่งและพื้นที่เสี่ยงต่อพายุหรือไฟป่าสูง พร้อมหันไปขยายตลาดในพื้นที่ที่มีความเสี่ยงต่ำกว่า
ความเคลื่อนไหวดังกล่าวสะท้อนว่า ความเสี่ยงจากภัยพิบัติกำลังถูกตีราคาใหม่ พื้นที่ที่มีโอกาสเกิดไฟป่า น้ำท่วม หรือพายุรุนแรงบ่อยขึ้น ย่อมมีต้นทุนประกันสูงขึ้นตามไปด้วย บางพื้นที่อาจถูกลดความคุ้มครอง หรือไม่มีบริษัทใดต้องการรับประกันอีกต่อไป
ผลกระทบจึงเกิดขึ้นได้ตั้งแต่ก่อนภัยพิบัติมาถึง เจ้าของบ้านต้องจ่ายเงินมากขึ้นเพื่อรักษาความคุ้มครอง บางพื้นที่อาจขายบ้านได้ยากขึ้น หรือเผชิญข้อจำกัดด้านสินเชื่อ หากธนาคารประเมินว่าทรัพย์สินมีความเสี่ยงสูงและไม่มีประกันรองรับเพียงพอ
กรณีเมียนมาสะท้อนชัดว่า ‘ช่องวางการคุ้มครอง’ รุนแรงแค่ไหน
แผ่นดินไหวในเมียนมาเมื่อเดือนมีนาคม 2025 เป็นตัวอย่างที่ชัดเจนของผลกระทบจาก Protection Gap เหตุการณ์ดังกล่าวสร้างความเสียหายทางเศรษฐกิจประมาณ 12,000 ล้านดอลลาร์สหรัฐฯ แต่ Verisk ประเมินว่า บริษัทประกันรับผิดชอบความเสียหายไม่ถึง 100 ล้านดอลลาร์สหรัฐฯ เท่ากับว่าความเสียหายแทบทั้งหมดตกอยู่กับประชาชน ธุรกิจ และรัฐบาล
กรณีนี้ยังแสดงให้เห็นว่า การพิจารณาเฉพาะมูลค่าความเสียหายอาจไม่เพียงพอ ประเทศร่ำรวยอาจมีตัวเลขความเสียหายสูงกว่า เพราะบ้าน อาคาร และโครงสร้างพื้นฐานมีมูลค่าสูง แต่ประชาชนอาจมีประกัน เงินออม หรือระบบช่วยเหลือจากรัฐรองรับมากกว่า
ตรงกันข้าม ความเสียหายในประเทศรายได้ต่ำอาจมีมูลค่าเป็นเงินน้อยกว่า แต่เหตุการณ์เพียงครั้งเดียวสามารถทำให้ครอบครัวหนึ่งสูญเสียบ้าน ที่ดิน เครื่องมือทำมาหากิน และรายได้เกือบทั้งหมด ความเสียหายมูลค่าเท่ากันจึงไม่ได้ส่งผลต่อทุกประเทศหรือทุกครัวเรือนในระดับเดียวกัน
แม้แต่ประเทศร่ำรวยก็ยังมีช่องว่างการคุ้มครอง
Protection Gap ไม่ได้เกิดขึ้นเฉพาะในประเทศกำลังพัฒนา น้ำท่วมในรัฐเท็กซัสเมื่อเดือนกรกฎาคม 2025 ซึ่งคร่าชีวิตผู้คนมากกว่า 130 ราย ถูกประเมินว่าสร้างความเสียหายต่อที่อยู่อาศัยประมาณ 1,100 ล้านดอลลาร์สหรัฐฯ แต่ความเสียหายส่วนใหญ่ไม่มีประกันรองรับ เนื่องจากประกันบ้านทั่วไปในสหรัฐฯ มักไม่ครอบคลุมความเสียหายจากน้ำท่วม
กรณีไฟป่าลอสแอนเจลิสในเดือนมกราคม 2025 สะท้อนปัญหาอีกด้าน แม้พื้นที่ส่วนใหญ่จะมีประกันบ้าน แต่ Verisk ประเมินว่าอสังหาริมทรัพย์มากถึง 35% ไม่มีประกัน ส่วนหนึ่งเป็นผลจากการที่บริษัทประกันรายใหญ่ลดการรับประกันในรัฐแคลิฟอร์เนีย
เมื่อบริษัทประกันเอกชนลดบทบาทลง เจ้าของบ้านจำนวนมากจึงต้องหันไปพึ่งระบบประกันที่รัฐสนับสนุนมากขึ้น ภาระจากภัยพิบัติที่ควรถูกกระจายผ่านตลาดประกันจึงอาจค่อย ๆ ถูกส่งต่อมายังภาครัฐ และท้ายที่สุดกลายเป็นภาระของงบประมาณสาธารณะ
โจทย์ต่อไปไม่ใช่แค่รับมือภัย แต่ต้องลดต้นทุนก่อนเกิดเหตุ
แม้ภัยพิบัติสามารถเกิดขึ้นกับทุกคน แต่ความสามารถในการรับมือและฟื้นตัวไม่ได้เท่าเทียมกัน คนที่มีทรัพยากรมากกว่าอาจย้ายออกจากพื้นที่เสี่ยง ซื้อประกันที่ให้ความคุ้มครองสูงขึ้น หรือมีเงินสำรองเพียงพอสำหรับเริ่มต้นใหม่หลังเกิดเหตุ
ในอีกด้านหนึ่ง ครัวเรือนรายได้น้อยอาจไม่มีทางเลือกนอกจากอาศัยอยู่ในพื้นที่เดิม ต้องรับความเสียหายด้วยตัวเองมากขึ้น และใช้เวลานานกว่าจะกลับมาใช้ชีวิตได้ตามปกติ
การรับมือกับภัยพิบัติจึงไม่ควรหยุดอยู่ที่การขยายความคุ้มครองของประกัน แต่ต้องลดความเสี่ยงตั้งแต่ก่อนเกิดเหตุ โดยเฉพาะสำหรับคนที่มีทางเลือกจำกัด ทั้งการลงทุนในระบบป้องกันน้ำท่วมและโครงสร้างพื้นฐานในพื้นที่เปราะบาง การยกระดับมาตรฐานที่อยู่อาศัย การพัฒนาระบบเตือนภัยที่เข้าถึงประชาชนทุกกลุ่ม ตลอดจนการออกแบบประกันหรือกลไกช่วยเหลือที่ครัวเรือนรายได้น้อยสามารถเข้าถึงได้จริง
เพราะหากความเสี่ยงจากภัยพิบัติสูงขึ้นต่อเนื่อง ขณะที่ความสามารถในการป้องกันและฟื้นตัวจากความเสียหายยังขึ้นอยู่กับว่าใครมีทรัพยากรมากกว่า ความเสี่ยงจากสภาพภูมิอากาศ หรือ Climate Risk ก็จะยิ่งซ้ำเติมความเหลื่อมล้ำที่มีอยู่เดิมให้รุนแรงขึ้น
อ้างอิง : Financial Times