

Total Return Swap คืออะไร ทำไมธุรกรรมนี้กำลังเป็นประเด็นในตลาดหุ้นไทย
ช่วงนี้มีอีกประเด็นใหญ่ที่คนในแวดวงตลาดทุน โดยเฉพาะโบรกเกอร์กำลังให้ความสำคัญ นั่นคือธุรกรรม Total Return Swap (TRS) ซึ่งล่าสุดมีการหารือกันว่าควรบันทึกธุรกรรมดังกล่าวเป็นธุรกรรมของฝั่งนักลงทุนต่างชาติ (F) หรือเป็นธุรกรรมของบัญชีบริษัทหลักทรัพย์ (P)
ข่าวที่เกี่ยวข้อง
ปัจจุบันธุรกรรม TRS ถูกบันทึกเป็นธุรกรรมของกลุ่ม F แต่ฝั่งบริษัทหลักทรัพย์หรือโบรกเกอร์มีความเห็นว่า ควรบันทึกเป็น P ซึ่งหากมีการเปลี่ยนแปลง ก็จะส่งผลต่อตัวเลขการซื้อขายของนักลงทุนต่างชาติ รวมถึงสัดส่วนการซื้อขายของนักลงทุนต่างชาติและบัญชีบริษัทหลักทรัพย์
ประเด็นนี้เกิดขึ้นในช่วงเวลาที่ตลาดหุ้นไทยเผชิญแรงกดดันจากปัจจัยต่างประเทศ โดยเฉพาะอัตราผลตอบแทนพันธบัตรรัฐบาล (bond yield) สหรัฐฯ ที่อยู่ในระดับสูงและกดดันกระแสเงินทุนในตลาดเกิดใหม่ ทำให้นักลงทุนต่างชาติขายสุทธิหุ้นไทยในเดือนกันยายน
อย่างไรก็ตาม ตลาดหลักทรัพย์แห่งประเทศไทยมองว่า แรงกดดันและแรงขายเกิดขึ้นในหลายตลาดทั่วโลก ขณะเดียวกัน ยังมองหาโอกาสดึงเงินลงทุนระยะยาวเข้าประเทศ ผ่านการโรดโชว์ และมองว่าการที่ไทยเป็นเจ้าภาพการประชุม IMF–World Bank Annual Meetings 2026 จะช่วยเพิ่มโอกาสดึงดูดเงินลงทุน
TRS คืออะไร ประเด็นในตอนนี้คืออะไร
Total Return Swap (TRS) คือ อนุพันธ์ทางการเงินประเภทหนึ่งที่ทำให้ผู้ลงทุนได้รับผลตอบแทนหรือรับความเสี่ยงจากสินทรัพย์บางอย่าง แต่ไม่ต้องถือสินทรัพย์นั้นไว้ในชื่อตัวเองโดยตรง โดยทำข้อตกลงกับโบรกเกอร์ให้เป็นผู้ดำเนินการซื้อหุ้นในตลาดแทน
ยกตัวอย่าง หากนักลงทุนต่างชาติต้องการซื้อหุ้น A จะส่งความต้องการให้โบรกเกอร์ดำเนินการซื้อให้ โดยชื่อที่ปรากฏในธุรกรรมซื้อขายในตลาดจะเป็นชื่อของโบรกเกอร์ ขณะที่ลูกค้าเป็นผู้รับความเสี่ยงและผลตอบแทนจากหุ้นดังกล่าว
ลักษณะการทำธุรกรรมดังกล่าวเป็นแบบ back to back กล่าวคือ โบรกเกอร์ทำธุรกรรมในตลาดตามความต้องการของลูกค้า และผลกำไรหรือขาดทุนจากธุรกรรมจะสะท้อนไปยังลูกค้าที่เป็นผู้รับความเสี่ยงจริง
สำหรับตลาดหุ้นไทย มีนักลงทุนต่างชาติบางส่วนเลือกใช้ธุรกรรม TRS ด้วยเช่นกัน โดยเริ่มเห็นธุรกรรมนี้ในปี 2568
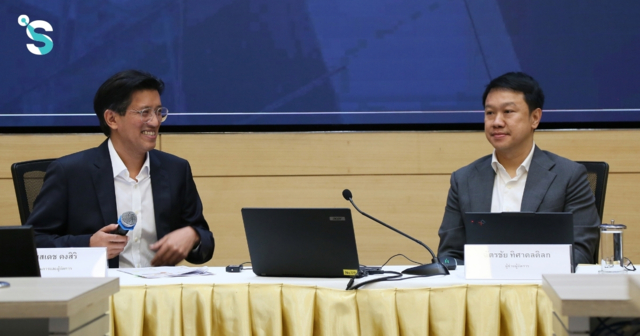
อัสสเดช คงสิริ กรรมการและผู้จัดการ ตลาดหลักทรัพย์แห่งประเทศไทย อธิบายเรื่องนี้ในวันที่ 8 ตุลาคม 2569 หลังแถลงภาวะตลาดหลักทรัพย์ เดือนกันยายน โดยยืนยันว่า Total Return Swap เป็นรูปแบบธุรกรรมที่ใช้กันในตลาดสากล และไม่ได้ผิดกฎเกณฑ์แต่อย่างใด
ดังนั้น ประเด็นที่กำลังหารือกันเป็นเรื่องการจัดหมวดและการบันทึกข้อมูลธุรกรรม ไม่ใช่การห้ามทำธุรกรรมประเภทนี้
ปัจจุบันธุรกรรม TRS ถูกบันทึกเป็นแบบ F หรือ Foreign หมายถึงถูกนับอยู่ในข้อมูลการซื้อขายของนักลงทุนต่างชาติ แต่ในการประชุมระหว่างตลาดหลักทรัพย์ฯ กับบริษัทหลักทรัพย์สมาชิก พบว่า บริษัทหลักทรัพย์มีความเห็นว่าควรเปลี่ยนการบันทึกเป็นแบบ P หรือบัญชีบริษัทหลักทรัพย์ เพื่อให้สอดคล้องกับรูปแบบการทำธุรกรรมและความต้องการของลูกค้าที่ไม่ต้องการเปิดเผยตัวตน
จาก F เป็น P ข้อมูลการซื้อขายจะเปลี่ยนอย่างไร
หากเปลี่ยนจาก F เป็น P ตลาดหลักทรัพย์ฯ จะต้องปรับข้อมูลย้อนหลังตั้งแต่ต้นปี 2568 (ปีที่เริ่มพบการทำธุรกรรม TRS ในตลาดหุ้นไทย) และจะส่งผลให้ตัวเลขการซื้อขายของนักลงทุนต่างชาติเปลี่ยนไป รวมถึงสัดส่วนการซื้อขายของนักลงทุนแต่ละกลุ่ม และมาร์เก็ตแชร์ของบริษัทหลักทรัพย์
อย่างไรก็ตาม จากข้อมูลเบื้องต้นที่ตลาดหลักทรัพย์ฯ รวบรวมพบว่า หากมีการปรับข้อมูลย้อนหลัง ผลกระทบต่อมูลค่าการซื้อขายโดยรวมไม่ได้มากนัก และเมื่อคำนวณใหม่ พบว่านักลงทุนต่างชาติยังคงเป็นผู้ซื้อสุทธิในตลาดหุ้นไทย
อัสสเดชบอกว่า ตลาดหลักทรัพย์ฯ ยังต้องคำนึงถึงผลกระทบจากการเปลี่ยนแปลงดังกล่าว โดยหากธุรกรรมที่มีนักลงทุนต่างชาติเป็นผู้รับความเสี่ยงถูกบันทึกเป็น P ก็อาจทำให้การมองภาพกระแสเงินทุนต่างชาติที่เข้ามาลงทุนในตลาดหุ้นไทยทำได้ยากขึ้น เพราะฉะนั้น ตลาดหลักทรัพย์จึงเสนอว่า หากเปลี่ยนเป็น P ต้องการให้โบรกเกอร์แยกบัญชี TRS ออกมาอย่างชัดเจน เช่น เปิดบัญชีเฉพาะสำหรับลูกค้าแต่ละราย เช่น P1 P2 P3 ฯลฯ เพื่อให้สามารถติดตามพฤติกรรมการซื้อขายและตรวจสอบได้ว่ามีธุรกรรมที่ไม่เหมาะสมหรือไม่
สำหรับกระบวนการในเรื่องนี้ ตอนนี้ตลาดหลักทรัพย์ฯ อยู่ระหว่างรวบรวมข้อมูลผลกระทบให้ครบถ้วน ก่อนนำเสนอต่อที่ประชุมโบรกเกอร์เพื่อพิจารณาร่วมกันในวันที่ 28 ตุลาคม 2569 และจะเปิดเผยข้อมูลต่อสาธารณชนอีกครั้ง
ตลาดหุ้นไทย ก.ย. ปิด 1,559 จุด ลด 2.3%
สำหรับภาวะตลาดหุ้นไทยในเดือนกันยายน 2569 ณ สิ้นเดือนกันยายน 2569 SET Index ปิดที่ 1,559.01 จุด ลดลง 2.3% จากเดือนก่อนหน้า แต่ยังเพิ่มขึ้น 23.8% จากสิ้นปี 2568
ปัจจัยสำคัญมาจากความเสี่ยงด้านภูมิรัฐศาสตร์ ราคาพลังงาน แรงกดดันเงินเฟ้อ และ bond yield สหรัฐฯ ที่อยู่ในระดับสูง หลังธนาคารกลางสหรัฐฯ (Fed) ปรับขึ้นอัตราดอกเบี้ย และส่งสัญญาณว่าอัตราดอกเบี้ยจะอยู่ในระดับสูงต่อเนื่อง ส่งผลให้กระแสเงินทุนในตลาดเกิดใหม่มีความผันผวน ผู้ลงทุนต่างชาติขายสุทธิในหลายตลาด รวมถึงตลาดหุ้นไทย
มูลค่าการซื้อขายเฉลี่ยต่อวันของ SET และ mai ในเดือนกันยายนอยู่ที่ 70,151 ล้านบาท เพิ่มขึ้น 62.6% จากช่วงเดียวกันของปีก่อน ส่วนช่วง 9 เดือนแรกอยู่ที่ 69,942 ล้านบาท เพิ่มขึ้น 62.6%
สำหรับนักลงทุนต่างชาติ เดือนกันยายนขายสุทธิ 26,328 ล้านบาท แต่เมื่อมองตั้งแต่ต้นปีถึงเดือนกันยายนยังมียอดซื้อสุทธิสะสม 24,856 ล้านบาท โดยนักลงทุนต่างชาติมีสัดส่วนมูลค่าการซื้อขาย 57.0% ของตลาด
ฉัตรชัย ทิศาดลดิลก CFA, FRM ผู้ช่วยผู้จัดการ หัวหน้าฝ่ายวิจัย ตลาดหลักทรัพย์แห่งประเทศไทย เปิดเผยว่า SET Index เคลื่อนไหวใกล้ระดับ 1,600 จุดได้เป็นส่วนใหญ่ ก่อนเผชิญแรงขายช่วงท้ายเดือน ท่ามกลางความกังวลจากสถานการณ์น้ำท่วม อย่างไรก็ตาม ผลกระทบต่อบริษัทจดทะเบียนโดยรวมยังอยู่ในวงจำกัด
ขณะเดียวกัน ปัจจัยพื้นฐานในประเทศยังมีแรงสนับสนุน โดย Fitch Ratings ปรับเพิ่มมุมมองความน่าเชื่อถือของประเทศไทยเป็น ‘Stable’ และคงอันดับความน่าเชื่อถือที่ BBB+ ขณะที่การลงทุน โดยเฉพาะในกลุ่มเทคโนโลยีและอุตสาหกรรมที่เกี่ยวเนื่องยังขยายตัวดี
มีหวังดึงเงินกลับ ลุ้นงาน IMF–World Bank ช่วยเพิ่มโอกาส
อัสสเดช คงสิริ กรรมการและผู้จัดการ ตลาดหลักทรัพย์แห่งประเทศไทย มองว่า เงินทุนต่างชาติที่ไหลออกจากตลาดหุ้นไทยในช่วงที่ผ่านมาเป็นผลจากปัจจัยภายนอก โดยเฉพาะ bond yield สหรัฐฯ ที่ปรับตัวสูงขึ้น และเงินลงทุนไม่ได้ไหลออกจากตลาดหุ้นไทยเพียงประเทศเดียว แต่เห็นการไหลออกจากตลาดทุนทั่วโลก โดยเฉพาะในเอเชีย
อัสสเดชกล่าวว่า สิ่งที่ตลาดหลักทรัพย์ฯ ต้องการในระยะยาวคือการดึงดูดนักลงทุนระยะยาวเข้ามาลงทุนอย่างต่อเนื่อง เพื่อให้ราคาหุ้นสะท้อนปัจจัยพื้นฐานมากขึ้น
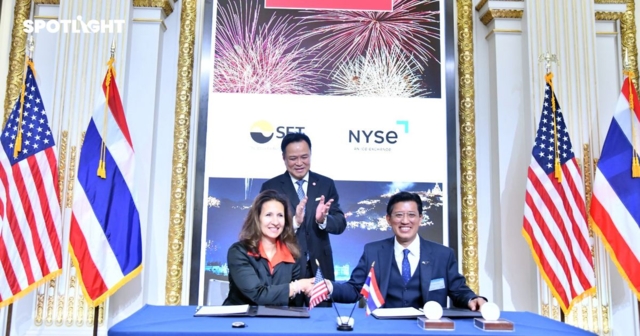
ทั้งนี้ มองว่ามีความหวังที่จะดึงเงินลงทุนเข้ามา เห็นได้จากการโรดโชว์ที่นครนิวยอร์กร่วมกับนายกรัฐมนตรี มีนักลงทุนรายใหญ่เข้าร่วมรับฟังข้อมูลจำนวนมาก รวมถึงผู้บริหารกองทุนขนาดใหญ่ที่เข้ามาสอบถามถึงทิศทาง กลยุทธ์ และนโยบายของประเทศไทยด้วยตัวเอง สะท้อนว่านักลงทุนยังมีความสนใจไทย และเชื่อในศักยภาพของประเทศไทย
แต่ในอีกด้านหนึ่ง อัสสเดชแสดงความเห็นว่า ไทยเราเองต้องทำให้นโยบายต่าง ๆ เกิดขึ้นจริง โดยเฉพาะการลงทุนที่ขอรับการส่งเสริมการลงทุนจาก BOI ต้องสามารถเกิดเป็นการลงทุนจริง ซึ่งจะช่วยสร้าง S-Curve และพัฒนาบุคลากรของประเทศไทยตามเป้าหมาย
นอกจากนั้น อัสสเดชกล่าวถึงการที่ประเทศไทยจะเป็นเจ้าภาพการประชุม IMF–World Bank Annual Meetings 2026 ว่า เป็นโอกาสสำคัญในการนำเสนอประเทศไทยต่อนักลงทุนและสถาบันการเงินจากทั่วโลก เพราะภายในงานจะมีทั้งการประชุมหลักและเวทีย่อยจำนวนมาก
ตลาดหลักทรัพย์ฯ จึงต้องการใช้โอกาสนี้พบปะนักลงทุน นักธุรกิจ และสถาบันการเงินที่เดินทางมาร่วมงาน เพื่อนำเสนอให้เห็นศักยภาพของประเทศและการปรับตัวของตลาดทุนไทย รวมถึงนโยบายที่สนับสนุนการลงทุน
อัสสเดชมองว่า ความสนใจประเทศไทยในมุมการลงทุนช่วง 2 ปีที่ผ่านมาเริ่มมีโมเมนตัมที่ดีขึ้น การเป็นเจ้าภาพงานครั้งนี้จึงน่าจะเป็นอีกส่วนที่ช่วยพยุงความสนใจนั้นให้ยังคงอยู่ต่อเนื่อง และเพิ่มโอกาสในการดึงฟันด์โฟลว์และการลงทุนคุณภาพเข้ามาในประเทศไทย