

ผลตอบแทนพันธบัตรสูงแข่งราคาทองคำ จับตาเงินเฟ้อสหรัฐฯ ชี้ราคา
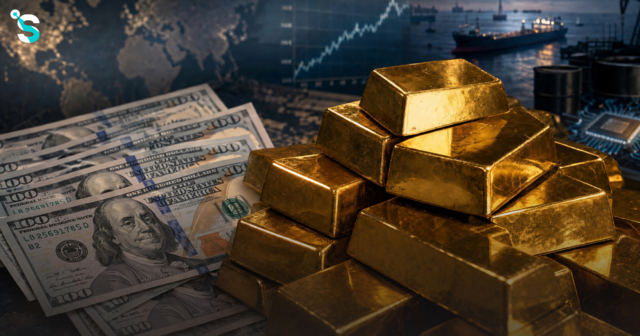
ราคาทองคำกำลังเผชิญแรงกดดันจากผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่ปรับตัวสูงขึ้น แม้ความไม่แน่นอนทางเศรษฐกิจและภูมิรัฐศาสตร์ยังสนับสนุนความต้องการสินทรัพย์ปลอดภัย ขณะเดียวกัน ต้นทุนเงินทุนที่สูงขึ้นกำลังเพิ่มแรงกดดันต่อภาคธุรกิจ โดยเฉพาะการลงทุนโครงสร้างพื้นฐาน AI ที่ต้องใช้เงินจำนวนมากและยังต้องพิสูจน์ความสามารถในการสร้างผลตอบแทน
ข่าวที่เกี่ยวข้อง
บทวิเคราะห์ของฮั่วเซ่งเฮงวันที่ 7 ตุลาคม 2569 ระบุว่า ราคาทองคำปรับตัวลงในเดือนกันยายนที่ผ่านมา ท่ามกลางการเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ หรือ Bond Yield โดยพันธบัตรอายุ 10 ปีมีผลตอบแทนบริเวณ 5.29% และอายุ 30 ปีสูงกว่า 5.6% ภาวะดังกล่าวเพิ่มความน่าสนใจของการลงทุนในพันธบัตร และทำให้การถือทองคำซึ่งไม่มีดอกเบี้ยมีต้นทุนค่าเสียโอกาสสูงขึ้น
ประเด็นที่ตลาดต้องติดตามจึงมีทั้งแนวโน้มดอกเบี้ยของธนาคารกลางสหรัฐฯ หรือ Fed และทิศทางผลตอบแทนพันธบัตรระยะยาว ซึ่งอาจยังอยู่ในระดับสูงได้แม้ Fed จะหยุดขึ้นดอกเบี้ยแล้ว
เงินเฟ้อยืดเยื้อ หนุน Yield ระยะยาว
ฮั่วเซ่งเฮงมองว่า แรงกดดันในตลาดพันธบัตรเชื่อมโยงกับความกังวลว่าเงินเฟ้อสหรัฐฯ อาจสูงนานกว่าที่คาด โดยเฉพาะจากราคาพลังงานและความไม่แน่นอนในตะวันออกกลาง ทำให้ตลาดยังต้องประเมินระยะเวลาที่ Fed จำเป็นต้องรักษานโยบายการเงินเข้มงวด
สำหรับผู้ลงทุนในพันธบัตรระยะยาว เงินเฟ้อที่ยืดเยื้อหมายถึงความเสี่ยงต่อกำลังซื้อของเงินที่จะได้รับในอนาคต จึงอาจเรียกร้องผลตอบแทนสูงขึ้นเพื่อชดเชยความเสี่ยงดังกล่าว ขณะที่ความคาดหวังว่าดอกเบี้ยจะอยู่ในระดับสูงต่อไปก็เป็นอีกปัจจัยที่มีผลต่อ Yield
แม้ดอกเบี้ย Fed จะมีอิทธิพลต่อภาวะการเงิน แต่ผลตอบแทนพันธบัตรระยะยาวยังสะท้อนมุมมองของตลาดต่อเงินเฟ้อและความเสี่ยงในอนาคตด้วย การหยุดขึ้นดอกเบี้ยจึงไม่ได้รับประกันว่า Yield จะลดลงทันที
สำหรับทองคำ ตัวแปรสำคัญอีกด้านคือ Real Yield หรือผลตอบแทนที่แท้จริงหลังคำนึงถึงเงินเฟ้อ หากผลตอบแทนส่วนนี้เพิ่มขึ้น การลงทุนในพันธบัตรก็ยิ่งน่าสนใจเมื่อเทียบกับทองคำ และอาจจำกัดการฟื้นตัวของราคา
ความเสี่ยงโลกหนุนทอง แต่ดอกเบี้ยสูงกดดันกลับ
ตลาดทองคำกำลังรับแรงดึงจากสองด้าน ความขัดแย้งและความเสี่ยงต่อเศรษฐกิจโลกสนับสนุนการถือทองในฐานะสินทรัพย์ปลอดภัย แต่หากความเสี่ยงเหล่านั้นทำให้พลังงานแพงและเงินเฟ้อชะลอลงได้ยาก ก็อาจทำให้ตลาดคาดว่า Fed ต้องเข้มงวดต่อไป
ความไม่แน่นอนจึงไม่ได้ส่งผลบวกต่อทองคำเพียงด้านเดียว ราคาจะตอบสนองอย่างไรขึ้นอยู่กับว่าแรงซื้อเพื่อป้องกันความเสี่ยงมีน้ำหนักมากพอจะชดเชยแรงกดดันจาก Yield และค่าเงินดอลลาร์หรือไม่
ฮั่วเซ่งเฮงประเมินว่า การฟื้นตัวของทองคำจะชัดเจนมากขึ้นเมื่อ Bond Yield และ Real Yield เริ่มปรับลงด้วย เพราะตราบใดที่ผลตอบแทนจากพันธบัตรยังสูง ต้นทุนค่าเสียโอกาสในการถือทองก็ยังเป็นข้อจำกัด
สำหรับตลาดไทย อัตราแลกเปลี่ยนเป็นอีกตัวแปรที่ต้องพิจารณาควบคู่กัน เงินบาทที่อ่อนค่าอาจช่วยชดเชยการลดลงของราคาทองโลกบางส่วน ขณะที่เงินบาทแข็งค่าอาจเพิ่มแรงกดดันต่อราคาทองในประเทศ
Yield สูง เพิ่มต้นทุนระดมทุนของธุรกิจ
ผลกระทบจาก Yield ที่สูงขึ้นยังส่งผ่านไปยังภาคธุรกิจ เนื่องจากผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ เป็นหนึ่งในอัตราอ้างอิงสำคัญในการกำหนดต้นทุนการระดมทุน เมื่ออัตราอ้างอิงเพิ่มขึ้น บริษัทที่ออกหุ้นกู้หรือกู้เงินใหม่ก็มีแนวโน้มต้องรับภาระดอกเบี้ยสูงขึ้นตาม โดยต้นทุนจริงแตกต่างกันตามอันดับเครดิตและเงื่อนไขของแต่ละบริษัท
ภาวะนี้ทำให้โครงการลงทุนต้องสร้างผลตอบแทนสูงขึ้นจึงจะคุ้มค่า และเพิ่มแรงกดดันต่อบริษัทที่ต้องระดมทุนต่อเนื่องหรือมีหนี้ครบกำหนด ส่วนบริษัทที่มีเงินสดมากหรือมีหนี้ดอกเบี้ยคงที่อยู่แล้ว อาจยังไม่ได้รับผลกระทบชัดเจนในระยะสั้น
ธุรกิจ AI เป็นหนึ่งในกลุ่มที่ตลาดกำลังจับตา เพราะการขยายบริการต้องลงทุนทั้งชิปประมวลผล ดาต้าเซ็นเตอร์ ระบบคลาวด์ เครือข่าย และโครงสร้างพื้นฐานด้านพลังงาน เงินทุนที่แพงขึ้นจึงเพิ่มต้นทุนให้กับการขยายธุรกิจในช่วงที่การแข่งขันยังเข้มข้น
ลงทุน AI เพิ่มขึ้น ตลาดจับตารายได้และระยะคืนทุน
ฮั่วเซ่งเฮงระบุว่า เม็ดเงินลงทุนด้าน AI และโครงสร้างพื้นฐานของกลุ่ม Hyperscaler รายใหญ่อยู่ในระดับมากกว่า 700,000 ล้านดอลลาร์ในปี 2569 พร้อมอ้างการประเมินของ Goldman Sachs ว่าการลงทุนของกลุ่มดังกล่าวอาจเพิ่มขึ้นแตะ 1.1 ล้านล้านดอลลาร์ในปี 2570
การลงทุนระดับนี้สะท้อนความคาดหวังต่อการเติบโตของ AI แต่ก็เพิ่มคำถามว่า รายได้และกำไรจะขยายตัวเร็วพอรองรับเงินลงทุนหรือไม่ โดยเฉพาะในช่วงที่ต้นทุนเงินทุนสูงขึ้น
บริษัทขนาดใหญ่อย่าง Amazon, Alphabet, Microsoft และ Meta ซึ่งมีกระแสเงินสดสูงและอันดับเครดิตอยู่ในระดับ Investment Grade อาจยังเดินหน้าลงทุนได้ในระยะสั้น แต่แรงกดดันมีแนวโน้มชัดเจนกว่าในบริษัทขนาดกลางและผู้ให้บริการโครงสร้างพื้นฐาน AI รายใหม่ที่พึ่งพาเงินกู้
ธุรกิจที่ต้องระดมทุนผ่านหุ้นกู้ High Yield หรือสินเชื่อเอกชนอาจเผชิญต้นทุนดอกเบี้ยสูงขึ้น ขณะที่รายได้จากโครงสร้างพื้นฐานที่ลงทุนไปอาจต้องใช้เวลากว่าจะเติบโตเต็มที่ หากภาวะนี้ยืดเยื้อ ตลาดอาจให้น้ำหนักกับกระแสเงินสด ระยะคืนทุน และผลตอบแทนจากโครงการมากขึ้น ซึ่งอาจเพิ่มความผันผวนให้หุ้นเทคโนโลยีและสินทรัพย์เสี่ยง
อย่างไรก็ตาม ฮั่วเซ่งเฮงชี้ว่า การลงทุน AI ไม่ใช่สาเหตุโดยตรงที่ทำให้ Fed ต้องขึ้นดอกเบี้ย การตัดสินใจด้านนโยบายยังขึ้นอยู่กับภาพรวมเงินเฟ้อ ตลาดแรงงาน และเศรษฐกิจ แต่การลงทุนขนาดใหญ่เพิ่มความต้องการเงินทุน ไฟฟ้า และทรัพยากรบางประเภท จึงเป็นอีกปัจจัยด้านต้นทุนที่ตลาดต้องติดตาม
จับตา CPI เปลี่ยนความคาดหวังต่อ Fed และทองคำ
ปัจจัยสำคัญลำดับถัดไปคือดัชนีราคาผู้บริโภคสหรัฐฯ หรือ CPI เดือนกันยายน ซึ่งฮั่วเซ่งเฮงระบุว่ามีกำหนดประกาศวันที่ 14 ตุลาคม
หากเงินเฟ้อชะลอลงมากกว่าที่ตลาดคาด อาจช่วยลดความกังวลต่อการขึ้นดอกเบี้ยเพิ่มเติมและเปิดโอกาสให้ Bond Yield ลดลง ซึ่งจะช่วยสนับสนุนทองคำ แต่หากเงินเฟ้อสูงกว่าคาด ตลาดอาจเพิ่มน้ำหนักต่อการดำเนินนโยบายเข้มงวด ส่งผลให้ Yield และดอลลาร์ยังมีโอกาสอยู่ในระดับสูง
ปฏิกิริยาของตลาดจึงขึ้นอยู่กับทั้งตัวเลขเงินเฟ้อและความแตกต่างจากที่คาดการณ์ไว้ รวมถึงการปรับมุมมองต่อเส้นทางดอกเบี้ยหลังการประกาศข้อมูล
สำหรับกลยุทธ์ระยะสั้น ฮั่วเซ่งเฮงประเมินว่า หากทองคำปรับฐานลงทดสอบบริเวณ 4,000 ดอลลาร์ต่อออนซ์ หรือทองคำแท่งในประเทศประมาณ 64,000 บาทต่อบาททองคำ อาจเป็นระดับที่พิจารณาทยอยสะสม พร้อมติดตาม Yield ดอลลาร์ และเงินเฟ้อประกอบ โดยราคาไทยที่เทียบกับราคาโลกยังขึ้นอยู่กับอัตราแลกเปลี่ยนในขณะนั้น
ทิศทางทองคำในระยะนี้จึงต้องพิจารณาทั้งความต้องการสินทรัพย์ปลอดภัยและผลตอบแทนจากการลงทุนทางเลือก หาก Yield ยังสูงต่อเนื่อง แรงกดดันต่อทองก็อาจยังไม่คลี่คลาย แม้ความไม่แน่นอนของเศรษฐกิจและภูมิรัฐศาสตร์จะยังเป็นปัจจัยสนับสนุนในระยะกลางถึงยาวก็ตาม
อ้างอิง: บทวิเคราะห์ฮั่วเซ่งเฮง วันที่ 7 ตุลาคม 2569