


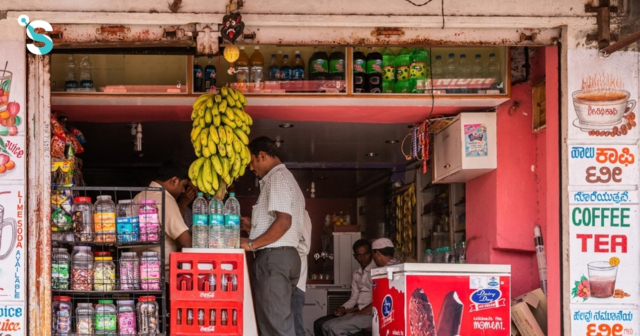
ทำไม ‘ร้านชำ’ ครองอินเดีย 7-Eleven ยังสู้ไม่ไหว ต้องถอนตัว-ปิดทุกสาขา
แม้ว่าอินเดียจะเป็นตลาดขนาดใหญ่ มีประชากรมากที่สุดในโลก เป็นตลาดที่มีโอกาสมากมายให้เข้าไปคว้า แต่ก็ไม่ได้หมายความว่าจะเป็นตลาดที่ง่ายสำหรับธุรกิจค้าปลีก โดยเฉพาะโมเดลร้านสะดวกซื้อสมัยใหม่ที่เมื่อเข้าไปอินเดียก็จะต้องสู้ศึกหนักกับร้านขายของชำขนาดเล็กในท้องถิ่นที่หยั่งรากลึกอยู่ในชีวิตประจำวันของชาวอินเดียมานาน
ข่าวที่เกี่ยวข้อง
กรณีล่าสุดของ 7-Eleven (เซเว่น-อีเลฟเว่น) แบรนด์ร้านสะดวกซื้อระดับโลกที่ต้องปิดร้านทั้งหมด 31 สาขาในอินเดีย ณ วันที่ 30 กันยายน 2569 สะท้อนภาพในตลาดอินเดียได้ดี
7-Eleven เข้าไปทำตลาดในอินเดียผ่านข้อตกลงแฟรนไชส์กับ Reliance Retail บริษัทค้าปลีกอินเดีย ในปี 2021 และเคยขยายสาขาขึ้นไปมากสุดราว 60 สาขา แต่ในที่สุดต้องยอมยกธงขาว อย่างไรก็ตาม Seven & i Holdings ยังไม่ได้ปิดโอกาสการทำธุรกิจในอินเดียในระยะยาว โดยระบุว่า จะสำรวจทางเลือกต่าง ๆ สำหรับการพัฒนาธุรกิจในตลาดนี้ต่อไป หลังจากข้อตกลงกับ Reliance Retail สิ้นสุดลง
Seven & i Holdings บริษัทแม่ของ 7-Eleven ไม่ได้บอกอย่างเป็นทางการถึงเหตุผลการปิดร้านทั้งหมด แต่ Nikkei Asia รายงานว่า 7-Eleven ประสบความยากลำบากในการทำกำไรจากการแข่งขันที่รุนแรงขึ้น ทั้งจากผู้ค้าปลีกท้องถิ่นและแพลตฟอร์ม quick commerce ที่กำลังเติบโตอย่างรวดเร็ว ขณะที่ร้านค้าขนาดเล็กในละแวกชุมชน หรือที่เรียกว่า ‘Kirana’ (คิรานา) ยังคงเป็นช่องทางสำคัญที่ผู้บริโภคอินเดียใช้ซื้อสินค้าในชีวิตประจำวัน ครองสัดส่วนสำคัญของตลาดสินค้าอุปโภคบริโภค (FMCG)
น่าสนใจว่าทำไมร้านขายของชำขนาดเล็กที่มีพื้นที่เพียงไม่กี่ร้อยตารางฟุตจึงหยั่งรากลึกอยู่ในพฤติกรรมการบริโภคของชาวอินเดีย และทำให้ร้านสะดวกซื้อ ซูเปอร์มาร์เก็ต รวมถึงค้าปลีกสมัยใหม่รูปแบบอื่น ๆ ต้องเผชิญกับการแข่งขันที่ไม่ง่าย จนแม้แต่ยักษ์ใหญ่อย่าง 7-Eleven ก็ยังต้องถอย
Kirana ร้านของชำเล็ก ๆ แถวบ้าน ที่ครองตลาดอินเดียมานาน
Kirana คือ ร้านขายของชำขนาดเล็กในละแวกชุมชน ซึ่งผู้บริโภคสามารถเดินเข้าไปซื้อสินค้าในชีวิตประจำวัน ตั้งแต่นม น้ำมันประกอบอาหาร ถั่ว จนถึงของใช้จำเป็นต่าง ๆ ร้านเหล่านี้มักมีขนาดเล็กมาก โดยทั่วไปมีพื้นที่ 100-500 ตารางฟุต แต่สามารถจัดวางสินค้าเต็มพื้นที่ตั้งแต่พื้นจรดเพดาน และมักดำเนินกิจการโดยเจ้าของหรือครอบครัว
Kirana มีรากฐานย้อนไปถึงอินเดียโบราณ ซึ่งเริ่มต้นจากร้านค้าเครื่องเทศและของแห้งในชุมชน ก่อนจะพัฒนาเป็นร้านขายของชำขนาดเล็กที่ให้บริการสินค้าในชีวิตประจำวัน และสร้างความผูกพันกับคนในพื้นที่ผ่านระบบซื้อขายเงินเชื่อ (Khata) ต่อมาในยุค British Raj ช่วงศตวรรษที่ 19 เครือข่ายร้านค้าเหล่านี้เริ่มเข้ามามีบทบาทในระบบกระจายสินค้าอุปโภคบริโภค ก่อนพัฒนามาเป็นส่วนหนึ่งของโครงสร้างค้าปลีกที่สำคัญของอินเดีย และยังคงอยู่คู่กับผู้บริโภคทั่วอินเดียมาจนถึงปัจจุบัน
ข้อมูลจากบทวิเคราะห์ที่เผยแพร่บนเว็บไซต์ของ Cornell SC Johnson College of Business ระบุว่า ในปี 2564 ร้าน Kirana ที่มีอยู่ประมาณ 13 ล้านแห่งทั่วอินเดีย ขณะที่ระบบค้าปลีกสินค้าอุปโภคบริโภคของอินเดียมีผู้ค้าส่งและผู้จัดจำหน่ายประมาณ 1 ล้านราย
ทั้งนี้ ร้าน Kirana เป็นส่วนหนึ่งของโครงสร้างเศรษฐกิจและการจ้างงานในวงกว้าง โดยมีส่วนต่อ GDP ของอินเดียเกือบ 11% และคิดเป็นประมาณ 8% ของการจ้างงานทั้งหมดของประเทศ
ยอดขายสินค้าอุปโภคบริโภค (FMCG) ในอินเดียมากกว่า 90% ยังคงเกิดขึ้นผ่านร้าน Kirana โดยสัดส่วนนี้ยังเพิ่มขึ้นในช่วงการระบาดของโควิด-19
ข้อมูลจากรายงานของ Redseer Strategy Consultants ระบุว่า Kirana มีส่วนแบ่งตลาดค้าปลีกสินค้าอุปโภคบริโภคราว 91% ในปี 2568 และคาดว่าจะยังครองสัดส่วนประมาณ 86% ในปี 2573 แม้ค้าปลีกสมัยใหม่และช่องทางออนไลน์จะขยายตัวต่อเนื่อง
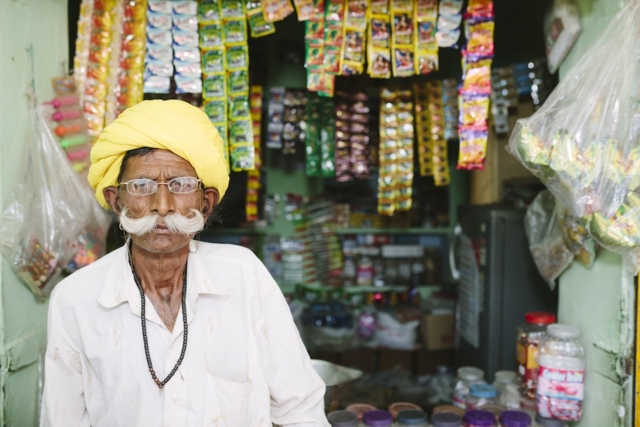
ต้นทุนต่ำ ความใกล้ ตอบโจทย์ลูกค้า คือจุดแข็ง
จุดแข็งที่ทำให้ Kirana ยังคงแข็งแกร่ง คือรูปแบบของร้านที่ตอบโจทย์ครัวเรือนรายได้ต่ำถึงปานกลางจำนวนมากในอินเดีย ซึ่งนิยมซื้อสินค้าในปริมาณไม่มากแต่ซื้อบ่อย
Redseer ระบุว่า มีครัวเรือนรายได้ต่ำถึงปานกลางมากกว่า 230 ล้านครัวเรือนที่พึ่งพาร้าน Kirana สำหรับการซื้อสินค้าบ่อยครั้งและมีมูลค่าต่อครั้งไม่สูงนัก โดยมีค่าเฉลี่ยต่อบิลประมาณ 100-200 รูปีอินเดีย ระดับการใช้จ่ายดังกล่าวทำให้ Kirana สามารถรองรับการซื้อสินค้าในชีวิตประจำวันได้ ขณะที่โมเดลร้านค้าขนาดใหญ่หรือการจัดส่งสินค้าออนไลน์ที่ต้องอาศัยการลงทุนในระบบขนาดใหญ่อาจแข่งขันได้ยากกว่า
อีกหนึ่งข้อได้เปรียบสำคัญคือ ‘ความใกล้’ ร้าน Kirana กระจายตัวอยู่ในละแวกที่อยู่อาศัย ทำให้ผู้บริโภคสามารถเดินเข้าไปซื้อสินค้าได้โดยไม่ต้องเดินทางไกล ขณะเดียวกันเจ้าของร้านมักรู้จักลูกค้าเป็นการส่วนตัว เข้าใจว่าคนในพื้นที่ต้องการสินค้าอะไร และสามารถปรับสินค้าที่วางขายให้เหมาะกับความต้องการของชุมชนได้
รายงานของ Redseer ระบุว่า ความได้เปรียบของ Kirana ยังมาจากการให้บริการที่สอดคล้องกับพื้นที่ สินค้าที่ตอบโจทย์ความต้องการของลูกค้า และความสัมพันธ์ที่สร้างความไว้วางใจ รวมถึงการให้เครดิตเงินเชื่อแก่ลูกค้า ซึ่งมีความสำคัญกับครัวเรือนที่มีรายได้เข้ามาเป็นรายวันหรือรายสัปดาห์
ขณะเดียวกัน โครงสร้างต้นทุนของร้านก็เอื้อต่อการดำเนินธุรกิจในรูปแบบนี้ โดย Kirana จำนวนมากอยู่ในพื้นที่ที่เจ้าของครองกรรมสิทธิ์หรือมีค่าเช่าต่ำ และใช้เจ้าของหรือสมาชิกครอบครัวเป็นกำลังหลักในการดำเนินงาน ทำให้ไม่ต้องแบกรับต้นทุนในระดับเดียวกับร้านค้าปลีกขนาดใหญ่
ความแข็งแกร่งของโมเดลนี้เห็นได้ชัดในช่วงการระบาดของโควิด-19 เมื่อระบบกระจายสินค้าที่พึ่งพาคลังสินค้าขนาดใหญ่และการคาดการณ์ความต้องการต้องเผชิญกับความผันผวนของอุปสงค์และข้อจำกัดด้านการขนส่ง ขณะที่ Kirana ซึ่งกระจายอยู่ตามชุมชนยังสามารถตอบสนองความต้องการสินค้าในระดับท้องถิ่น และอาศัยความเชื่อมโยงกับผู้จัดจำหน่ายในพื้นที่ได้
อย่างไรก็ตาม ระบบดั้งเดิมก็มีข้อจำกัดอยู่เช่นกัน เพราะการสั่งสินค้าของร้านส่วนใหญ่พึ่งพาพนักงานขายของผู้จัดจำหน่ายที่เข้ามารับคำสั่งซื้อเป็นระยะ เจ้าของร้านต้องอาศัยประสบการณ์และความคุ้นเคยกับลูกค้าในการประเมินว่าสินค้าใดกำลังจะหมด จึงมีโอกาสเกิดปัญหาสินค้าที่สต๊อกไว้ขายไม่ออก และสินค้าที่ลูกค้าต้องการหมด เติมสต๊อกไม่ทัน
ข้อจำกัดนี้เป็นจุดที่เทคโนโลยีเข้ามาเปลี่ยนรูปแบบการทำงานของ Kirana จากเดิมที่ต้องอาศัยการคาดการณ์และความสัมพันธ์เป็นหลัก เปลี่ยนเป็นการใช้ข้อมูลการขายจริงเพื่อสั่งสินค้าและบริหารสต๊อก ซึ่งเป็นอีกก้าวสำคัญของร้านขายของชำขนาดเล็กในอินเดีย
เมื่อ Kirana เข้าสู่ดิจิทัล อัปรายได้-กำไร
การเปลี่ยนผ่านสู่ดิจิทัลกำลังทำให้จุดแข็งเดิมของ Kirana ถูกผสานเข้ากับประสิทธิภาพของเทคโนโลยี จากเดิมที่เจ้าของร้านต้องรอพนักงานขายเข้ามารับคำสั่งซื้อ ปัจจุบันสามารถใช้แอปพลิเคชันสั่งสินค้าได้โดยตรงตามยอดขายและระดับสินค้าคงเหลือ
ตัวอย่างหนึ่ง คือ Shikhar ของ Hindustan Unilever ซึ่งเป็นแอปพลิเคชันที่เปิดให้ร้าน Kirana สั่งสินค้าได้ตลอด 24 ชั่วโมง แทนที่จะต้องรอพนักงานขายเข้ามารับคำสั่งซื้อเป็นรายสัปดาห์ เมื่อสินค้าลดลง เจ้าของร้านสามารถสั่งซื้อได้ทันที และคำสั่งซื้อจำนวนหนึ่งสามารถจัดส่งได้ในวันถัดไป
ข้อมูลจาก Cornell ระบุว่า ปัจจุบัน (ปี 2569) เกือบ 1 ใน 3 ของยอดขาย Hindustan Unilever ที่มาจากร้านค้าปลีกในละแวกชุมชน เกิดขึ้นผ่านแพลตฟอร์ม Shikhar
ขณะเดียวกันแพลตฟอร์ม B2B อย่าง Udaan ก็เข้ามาเชื่อมต่อร้านค้าปลีกกับผู้ขายในวงกว้างขึ้น โดยมีเครือข่ายครอบคลุมมากกว่า 1,200 เมือง และเชื่อมต่อร้านค้าปลีก 3 ล้านราย สำหรับการจัดส่งสินค้าในชีวิตประจำวัน
ประโยชน์ของการเปลี่ยนผ่านเข้าสู่ดิจิทัลเกี่ยวข้องโดยตรงกับรายได้และกำไร โดยข้อมูลที่อ้างอิงการศึกษาของ Accenture ระบุว่า ร้าน Kirana ที่ผ่านการเปลี่ยนผ่านสู่ดิจิทัลมีรายได้เพิ่มขึ้นในช่วง 20-300% ขณะที่กำไรเพิ่มขึ้นประมาณ 30-400% โดยปัจจัยสำคัญมาจากการลดสินค้าคงคลังที่ขายไม่ออก ผ่านการใช้ข้อมูลช่วยตัดสินใจสั่งสินค้าให้เหมาะสมมากขึ้น
7-Eleven ถอย แต่ Lawson ยังขอลอง
แม้ว่า 7-Eleven จะปิดร้านทั้งหมดในอินเดีย แต่แน่นอนว่าตลาดขนาดใหญ่แห่งนี้ยังคงน่าสนใจสำหรับธุรกิจร้านสะดวกซื้อจากต่างแดน รวมถึงจากญี่ปุ่น
Lawson (ลอว์สัน) แบรนด์ร้านสะดวกซื้อญี่ปุ่น ซึ่งเป็นคู่แข่งรายสำคัญของ 7-Eleven กำลังเตรียมเข้าสู่ตลาดอินเดีย โดยมีแผนเปิดสาขาแรกในนครมุมไบในปี 2570 และตั้งเป้าขยายจำนวนสาขาเป็นประมาณ 100 สาขา ภายในปี 2573
เหตุผลสำคัญที่ Lawson ลุยเข้าตลาดอินเดีย เป็นเพราะตลาดร้านสะดวกซื้อของญี่ปุ่นกำลังเข้าใกล้ภาวะอิ่มตัว ผู้ประกอบการจึงต้องมองหาโอกาสในตลาดที่ยังมีศักยภาพในการเติบโต ซึ่ง Lawson มองเห็นโอกาสจากจำนวนชนชั้นกลางของอินเดียที่กำลังขยายตัว
แต่การเข้าตลาดอินเดียของ Lawson ก็ต้องเผชิญกับโจทย์เดียวกับที่ 7-Eleven พบมาแล้ว นั่นคือการแข่งขันในตลาดที่มีผู้เล่นเดิมและรูปแบบการซื้อสินค้าที่แข็งแรงอยู่แล้ว ทำให้การนำโมเดลร้านสะดวกซื้อจากญี่ปุ่นเข้าไปแข่งขัน อาจไม่สามารถสร้างฐานลูกค้าและขยายสาขาได้อย่างที่ตั้งเป้าไว้
อ้างอิง : Nikkei Asia, The Japan Times, Redseer, Cornell, Spirestock