


เอาไม่อยู่แล้ว! น้ำท่วมลามทั้งเอเชีย เสียหายหนัก ประกันจ่ายไม่หมด
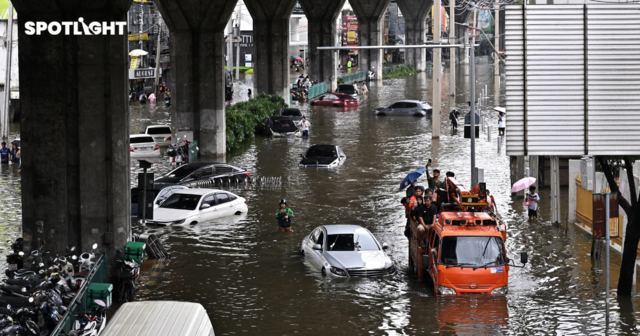
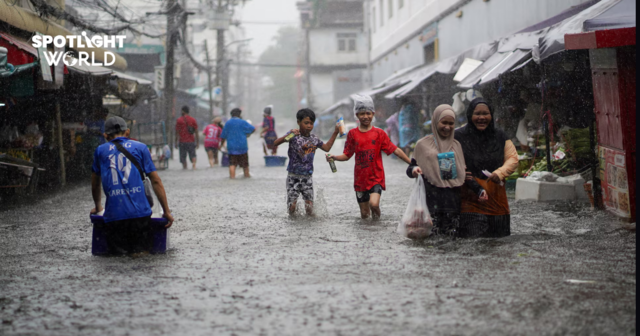
ประเทศไทยฝนตกหนักอยู่เพียงไม่กี่วัน แต่เชื่อไหมว่ามูลค่าความเสียหายกำลังพุ่งถึงหลักหมื่นล้านบาท จากหลายพื้นที่ของไทยที่ต้องรับมือกับน้ำท่วม การจราจรติดขัด และธุรกิจที่สะดุดลงชั่วคราว
ข่าวที่เกี่ยวข้อง
แต่สิ่งที่เกิดขึ้นในไทยอาจเป็นเพียงภาพเล็ก ๆ ได้เลย หากมองถึงปัญหาระดับภูมิภาค เพราะทั่วเอเชียกำลังเผชิญความเสียหายจากภัยพิบัติที่เพิ่มขึ้น ขณะที่เงินประกันภัยกลับตามไม่ทัน
แล้วอย่างนี้ เมื่อเกิดภัยพิบัติขึ้น ใครกันแน่ที่ต้องเป็นคนจ่ายต้นทุน?
ความเสียหายของไทยจากน้ำท่วม
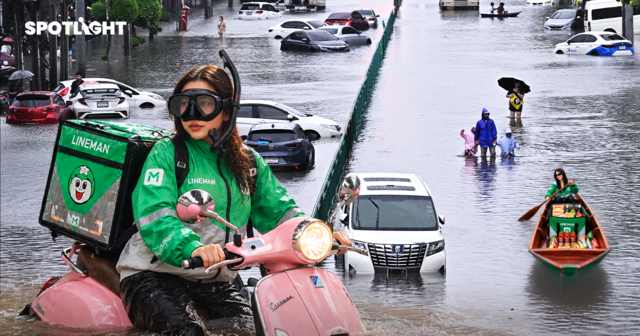
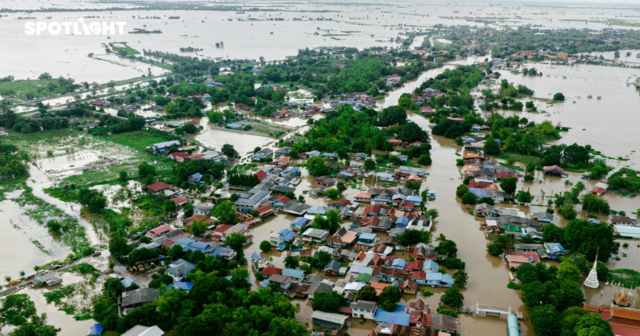
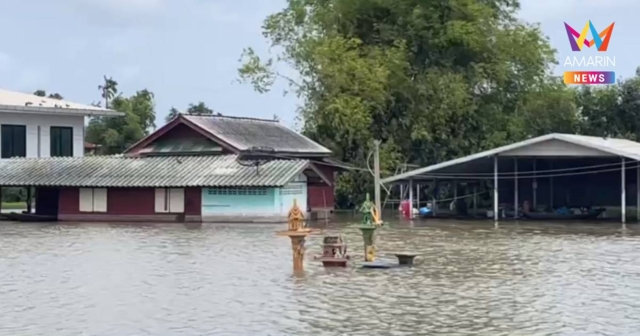
ฝนตกหนักต่อเนื่องในช่วงไม่กี่วันที่ผ่านมาทำให้หลายพื้นที่ของไทยเผชิญน้ำท่วม และน้ำขังอย่างหนัก โดยเฉพาะในกรุงเทพฯ ที่หลายพื้นที่ได้รับผลกระทบทั้งด้านการเดินทาง การค้า และการดำเนินธุรกิจ ในขณะที่ภาคเอกชนเองก็ต้องรับมือกับปัญหาตั้งแต่การขนส่งที่ติดขัด ไปจนถึงการหยุดชะงักของกิจกรรมทางเศรษฐกิจ
มหาวิทยาลัยหอการค้าไทยประเมินผลกระทบทางเศรษฐกิจทั้งกรุงเทพฯ และ 26 จังหวัดอยู่ที่ประมาณ 12,283 ล้านบาท หรือ 0.066% ของ GDP ทั้งปี และกรอบประมาณการอยู่ระหว่าง 5,896–20,635 ล้านบาท หรือ 0.03–0.11% ของ GDP ขึ้นอยู่กับพื้นที่น้ำท่วมจริง และความสามารถในการชดเชยกิจกรรมทางเศรษฐกิจที่หยุดชะงัก ซึ่งตัวเลขนี้ไม่รวมความเสียหายของบ้านเรือน และทรัพย์สินอื่น ๆ
กรุงเทพฯ เป็นพื้นที่ที่มีความเสียหายสูงที่สุดในประมาณการระดับปานกลาง เนื่องจากเป็นศูนย์กลางสำคัญของกิจกรรมทางเศรษฐกิจ ทั้งการค้า บริการ การเงิน และการเดินทาง โดยมูลค่าความเสียหายของกรุงเทพฯ อยู่ที่ 7,014 ล้านบาทซึ่งสูงกว่าภาคตะวันออกที่มีมูลค่าความเสียหาย 2,976 ล้านบาทโดยคิดเป็น 57% ของความเสียหายทั้งหมด
นอกจากนี้หากสถานการณ์น้ำท่วมยังยืดเยื้อ มีโอกาสสูงที่จะสร้างผลกระทบร้ายแรง และสร้างแรงกดดันต่อเศรษฐกิจไทยในช่วงครึ่งปีหลัง
น้ำท่วมไม่ได้หยุดแค่หน้าบ้าน แต่ลามไปทั้งระบบเศรษฐกิจ
เมื่อถนนถูกน้ำท่วม รถขนส่งเดินทางไม่ได้ ร้านค้าต้องปิด โรงงานไม่สามารถดำเนินการตามปกติ หรือแรงงานเดินทางไปทำงานไม่ได้ ผลกระทบก็จะค่อย ๆ ขยายจากพื้นที่ประสบภัยไปยังธุรกิจอื่นที่เกี่ยวข้อง
สภาอุตสาหกรรมแห่งประเทศไทยได้ออกมาเตือนว่า ธุรกิจบางส่วนไม่ได้เตรียมพร้อมสำหรับระดับ และระยะเวลาของน้ำท่วมที่เกิดขึ้น ขณะที่ภาคอุตสาหกรรมต้องเผชิญความเสี่ยงตั้งแต่การจัดหาวัตถุดิบ การเดินทางของแรงงาน การขนส่ง ไปจนถึงการส่งมอบสินค้า
ในกรุงเทพฯ ภาคการค้าส่ง และค้าปลีกคิดเป็นสัดส่วน 23.4% ของความเสียหายที่ประเมินไว้ รองลงมาคือภาคการเงิน และประกันภัย 14.9% และภาครัฐ 10.3% ตามลำดับ
นั่นหมายความว่า ต่อให้คนคนหนึ่งไม่ได้อยู่ในพื้นที่น้ำท่วมโดยตรง ก็ยังสามารถได้รับผลกระทบจากเหตุการณ์เดียวกันผ่านราคาสินค้า การเดินทาง การขนส่ง หรือกิจกรรมทางธุรกิจที่หยุดชะงักได้
และนี่คือจุดที่เรื่องน้ำท่วมไทยเริ่มเชื่อมโยงกับปัญหาในระดับเอเชีย
ไทยไม่ได้เผชิญปัญหานี้อยู่ประเทศเดียว น้ำท่วมลามทั่วเอเชีย
ข้อมูลปี 2568 ชี้ว่า ภัยพิบัติสร้างความเสียหายทางเศรษฐกิจในเอเชียรวมประมาณ 2.18 ล้านล้านบาท
แต่จากความเสียหายทั้งหมด มีเพียงประมาณ 175,000 ล้านบาท ที่ได้รับความคุ้มครองจากประกันภัย
พูดอีกอย่างคือ ความเสียหายส่วนใหญ่ของเอเชียไม่ได้มีประกันรองรับ
และเมื่อมองย้อนกลับมาที่ประเทศไทย ภาพที่เกิดขึ้นในช่วงไม่กี่วันที่ผ่านมาก็สะท้อนปัญหาเดียวกันในระดับประเทศ นั่นคือ เมื่อภัยพิบัติเกิดขึ้น ความเสียหายไม่ได้มีเพียงค่าใช้จ่ายในการสูบน้ำหรือซ่อมแซมโครงสร้างพื้นฐานเท่านั้น แต่รวมถึงรายได้ของธุรกิจที่หายไป การผลิตที่หยุดลง สินค้าที่เสียหาย และกิจกรรมทางเศรษฐกิจที่ไม่สามารถดำเนินต่อได้
ความเสียหายเพิ่ม แต่เงินประกันตามไม่ทัน
ข้อมูลดังกล่าวสะท้อนช่องว่างสำคัญระหว่าง “ความเสียหายทางเศรษฐกิจ” กับ “ความเสียหายที่มีประกันรองรับ”
ในปี 2568 ประกันภัยครอบคลุมความเสียหายจากภัยพิบัติในเอเชียเพียงประมาณ 8% ของความเสียหายทั้งหมด ขณะที่ค่าเฉลี่ยในช่วง 10 ปีก่อนหน้าอยู่ที่ประมาณ 17%
ยิ่งเมื่อแยกตามระดับการพัฒนาของตลาด เราจะเห็นได้ถึงความแตกต่างที่ชัดเจน
ตลาดเอเชียเกิดใหม่มีสัดส่วนความเสียหายจากภัยพิบัติที่ได้รับการประกันประมาณ 5% ขณะที่ตลาดพัฒนาแล้วอยู่ที่ประมาณ 22%
ช่องว่างดังกล่าวทำให้เมื่อเกิดภัยพิบัติขึ้น เงินที่ใช้ในการฟื้นฟูไม่ได้มาจากบริษัทประกันทั้งหมด แต่ภาระส่วนใหญ่ยังตกอยู่กับรัฐบาล ภาคธุรกิจ และครัวเรือน
ประเทศไทยเองจึงต้องเผชิญโจทย์เดียวกันกับอีกหลายประเทศในเอเชียว่า “เมื่อความเสียหายเพิ่มขึ้น ใครจะเป็นผู้รับภาระต้นทุนเหล่านั้น?”
ไทยกำลังสร้างเมือง และเศรษฐกิจบนพื้นที่เสี่ยงมากขึ้น
ข้อมูลในรายงานระบุว่า พื้นที่ก่อสร้างของไทยเพิ่มขึ้น 43% ระหว่างปี 2546-2566 และประมาณ 55% ของพื้นที่ก่อสร้างดังกล่าวอยู่ในพื้นที่เสี่ยงน้ำท่วมภายในประเทศ
ตัวเลขนี้สำคัญ เพราะยิ่งมีอาคาร โรงงาน ถนน ร้านค้า และทรัพย์สินจำนวนมากอยู่ในพื้นที่เสี่ยง มูลค่าความเสียหายที่อาจเกิดขึ้นจากภัยพิบัติก็ยิ่งสูงขึ้น
กล่าวอีกอย่างคือ ปัญหาไม่ได้มีเพียงว่า “ฝนตกหนักขึ้นหรือไม่” แต่คำถามที่ตามมาคือ เราจะเอาทรัพย์สิน และธุรกิจของเราวางตรงไหน และตรงนั้นจะมีระบบรองรับความเสี่ยงมากแค่ไหน
กรุงเทพฯ เป็นตัวอย่างที่เห็นได้ชัด เพราะเมื่อเกิดน้ำท่วม ผลกระทบไม่ได้จำกัดอยู่ที่บ้านเรือน แต่กระทบทั้งการค้าปลีก การขนส่ง บริการ การเงิน และกิจกรรมทางธุรกิจจำนวนมากพร้อมกัน
จากน้ำท่วมไม่กี่วัน สู่ต้นทุนที่ประชาชนต้องจ่ายอีกนาน
ท้ายที่สุด ตัวเลขความเสียหายหลักหมื่นล้านบาทอาจดูเป็นเพียงตัวเลขบนหน้ากระดาษ แต่สำหรับประชาชน ความเสียหายเหล่านี้หมายถึงบ้านที่ต้องซ่อม รถที่เสียหาย ร้านค้าที่ต้องหยุดกิจการ รายได้ที่หายไป และค่าใช้จ่ายที่เพิ่มขึ้นเพื่อกลับมาใช้ชีวิตตามปกติ
และเมื่อความเสียหายส่วนใหญ่ไม่ได้มีประกันภัยรองรับ ภาระเหล่านี้ก็ไม่ได้หายไปพร้อมกับน้ำที่ลดลง แต่ถูกส่งต่อไปยังครัวเรือน ธุรกิจ และภาครัฐ สุดท้ายแล้ว คนธรรมดาจึงเป็นกลุ่มที่ต้องแบกรับต้นทุนของภัยพิบัติที่เกิดขึ้นซ้ำ ๆ มากที่สุด