


สรุป“ประกันภัยพิบัติแห่งชาติ” คุ้มครองอะไร บ้านพัง-เสียชีวิตจ่ายเท่าไร
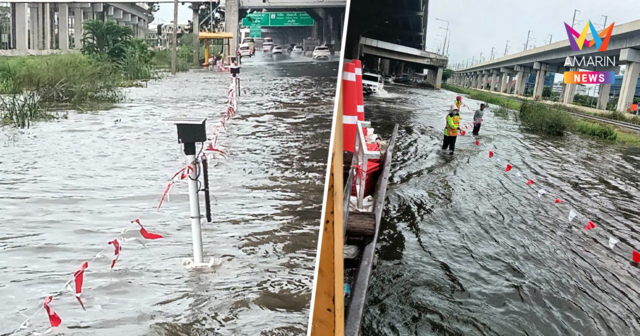
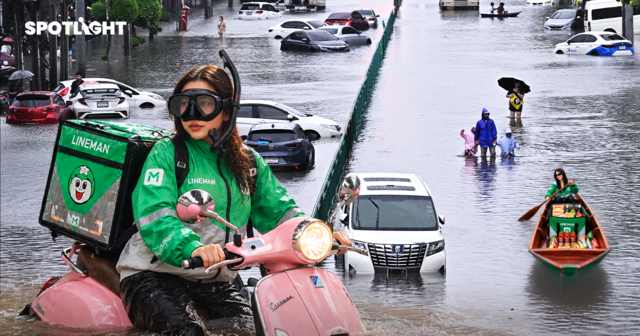
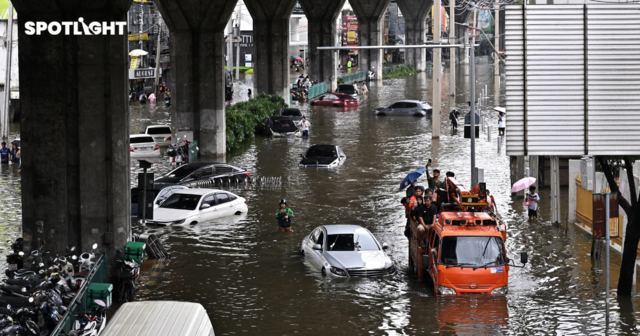
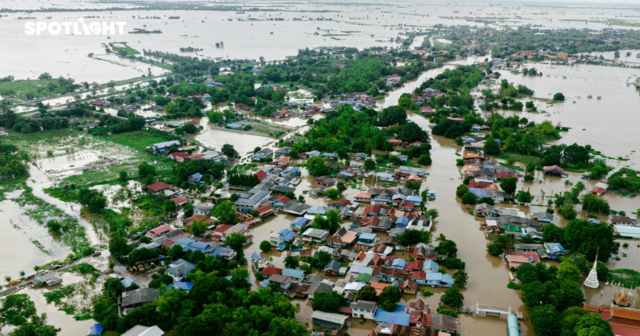
ท่ามกลางสถานการณ์น้ำท่วมในหลายพื้นที่ รัฐบาลเตรียมนำ “ระบบประกันภัยพิบัติแห่งชาติ” มาใช้ เพื่อขยับแนวทางรับมือความเสียหายจากการจัดสรรงบเยียวยาหลังเกิดเหตุ ไปสู่การจ่ายเบี้ยประกันล่วงหน้าให้ประชาชน โดยตั้งเป้าเริ่มคุ้มครองวันที่ 1 ตุลาคม 2569
ข่าวที่เกี่ยวข้อง
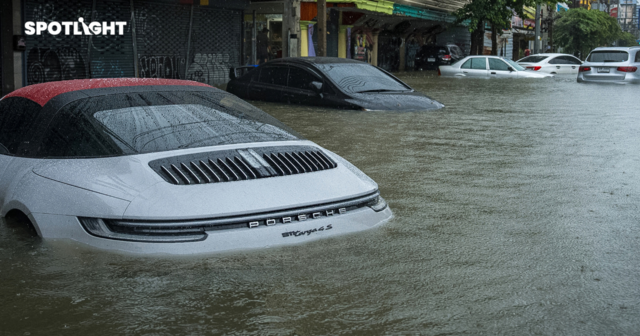
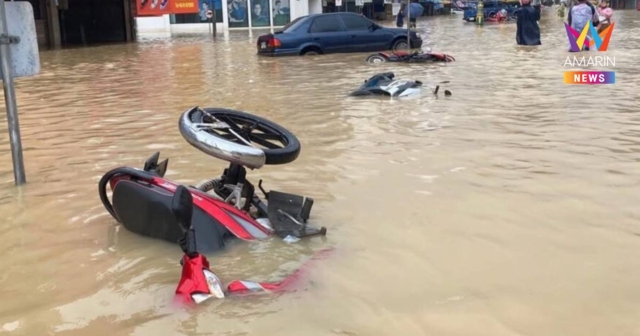
คณะรัฐมนตรี (ครม.) เห็นชอบกรมธรรม์ประกันภัยที่อยู่อาศัยและอุบัติเหตุแบบกลุ่ม พร้อมกรอบค่าเบี้ยประกันรวม 15,500 ล้านบาท ซึ่งรัฐจะเป็นผู้รับภาระ เพื่อคุ้มครองที่อยู่อาศัยประมาณ 30 ล้านหลังคาเรือนจากน้ำท่วม วาตภัย และแผ่นดินไหว
กรมธรรม์กำหนดวงเงินคุ้มครองความเสียหายต่อที่อยู่อาศัยสูงสุด 100,000 บาทต่อหลังคาเรือนต่อภัยที่เกิดขึ้น และคุ้มครองกรณีเสียชีวิต 2 ล้านบาทต่อคน ระยะเวลาคุ้มครองเริ่มตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570
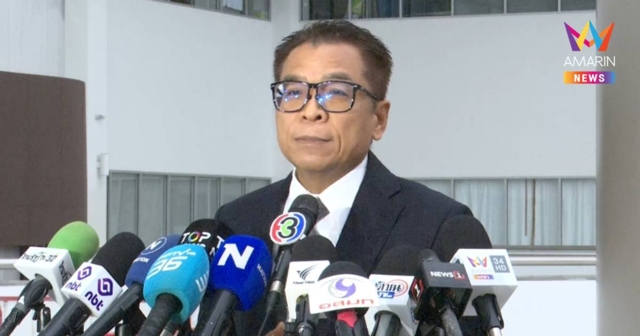
ในวันนี้ (28 กันยายน 2569) นายนฤชา โฆษาศิวิไลซ์ อธิบดีกรมการปกครอง ระบุว่า ได้กำชับฝ่ายปกครองทุกระดับให้เร่งชี้แจงความคุ้มครอง เงื่อนไข และขั้นตอนการขอรับค่าสินไหมแก่ประชาชนแล้ว
อย่างไรก็ตาม วงเงิน 100,000 บาทเป็นเพดานความคุ้มครอง ไม่ได้หมายความว่าทุกบ้านที่เสียหายจะได้รับเงินเท่ากัน ขณะที่ก่อนถึงวันเริ่มคุ้มครอง ยังต้องติดตามความพร้อมของผู้รับประกันภัย ฐานข้อมูลที่อยู่อาศัย และวิธีจ่ายค่าสินไหมเมื่อเกิดภัย
ทำไมรัฐบาลจึงเปลี่ยนจากกองทุนมาใช้ประกันภัย
เดิม ครม. เห็นชอบในหลักการเมื่อวันที่ 21 เมษายน 2569 ให้จัดตั้งกองทุนเพื่อสงเคราะห์และฟื้นฟูผู้ประสบสาธารณภัย แต่หน่วยงานที่ศึกษาร่วมกันเห็นว่าการตั้งกองทุนใหม่ต้องจัดหาแหล่งเงิน จัดระบบบริหาร และดำเนินการตามขั้นตอนกฎหมาย ซึ่งอาจใช้เวลามากเกินกว่าจะคุ้มครองประชาชนได้ในระยะเร่งด่วน
วันที่ 1 กันยายน ครม. จึงทบทวนแนวทางเดิม และเห็นชอบในหลักการให้รัฐซื้อประกันภัยจากภาคธุรกิจแทนประชาชน อาศัยบริษัทประกันภัยและตลาดประกันภัยต่อที่มีอยู่แล้วในการรับและกระจายความเสี่ยง
ก่อนที่ในวันที่ 15 กันยายน ครม. จะเห็นชอบรูปแบบกรมธรรม์และอนุมัติกรอบค่าเบี้ยรวม 15,500 ล้านบาท แบ่งเป็นประกันภัยที่อยู่อาศัย 15,000 ล้านบาท และประกันภัยอุบัติเหตุ 500 ล้านบาท โดยเงินจำนวนนี้คือค่าเบี้ยที่รัฐจ่าย ไม่ใช่เงินค่าสินไหมทั้งหมด
ทั้งนี้ การให้รัฐซื้อกรมธรรม์กลุ่มเป็นมาตรการระยะแรกที่หน่วยงานเสนอให้ใช้ในช่วง 1-2 ปี ส่วนแนวคิดจัดตั้งกลไกกลางระยะยาว ให้รัฐและเอกชนร่วมรับความเสี่ยง รวมถึงการจัดซื้อประกันภัยต่อเพื่อรองรับภัยพิบัติขนาดใหญ่ ยังอยู่ระหว่างศึกษาและเตรียมความพร้อม
น้ำท่วม ลมพายุ แผ่นดินไหว ได้รับความคุ้มครองเท่าไร
กรมธรรม์ที่อยู่อาศัยแบ่งค่าสินไหมเป็น เงินส่วนแรก และ เงินเพิ่มเติมตามความเสียหายและเงื่อนไขกรมธรรม์ โดยมีรายละเอียดดังนี้
- อุทกภัย: รวมถึงน้ำท่วมจากลมพายุ น้ำป่า และโคลนถล่ม จ่ายเบื้องต้น 10,000 บาทต่อครั้งต่อหลังคาเรือน และอาจจ่ายเพิ่มสูงสุดอีก 90,000 บาท
- วาตภัย: รวมถึงฟ้าผ่า จ่ายเบื้องต้น 5,000 บาท และอาจจ่ายเพิ่มสูงสุดอีก 95,000 บาทต่อครั้งต่อหลังคาเรือน
- แผ่นดินไหว: รวมถึงภูเขาไฟระเบิด คลื่นใต้น้ำหรือสึนามิ จ่ายเบื้องต้น 5,000 บาท และอาจจ่ายเพิ่มสูงสุดอีก 95,000 บาทต่อครั้งต่อหลังคาเรือน
- เสียชีวิตจากภัยที่คุ้มครอง: ผลประโยชน์ 2,000,000 บาทต่อคนตามเงื่อนไข โดยทายาทโดยธรรมเป็นผู้รับประโยชน์
อย่างไรก็ตาม น้ำท่วมหรือภัยธรรมชาติไม่ได้ทำให้ได้รับเงินชดเชยทุกกรณี เหตุการณ์ต้องเข้าเกณฑ์ภัยพิบัติ และพื้นที่ต้องได้รับการประกาศเป็นพื้นที่ประสบภัยตามหลักเกณฑ์ที่กำหนด โดยเมื่อวันที่ 10 กันยายน นายกสมาคมประกันวินาศภัยไทยระบุว่า รายละเอียดของเกณฑ์ดังกล่าวยังอยู่ระหว่างจัดทำข้อสรุป ต่อมาในวันที่ 28 กันยายน รัฐมนตรีประจำสำนักนายกรัฐมนตรีระบุว่า หากจังหวัดประกาศพื้นที่ประสบภัยพิบัติจากน้ำท่วม จะมีการตรวจสอบพื้นที่ผ่านดาวเทียมก่อนโอนเงินเบื้องต้น
ส่วนวงเงินคุ้มครองรวมของระบบ รัฐบาลและสมาคมประกันวินาศภัยไทยระบุว่าอยู่ที่ประมาณ 75,000 ล้านบาทต่อปี หรือราว 5 เท่าของเบี้ยประกันภัย 15,500 ล้านบาทที่รัฐบาลเตรียมจ่ายให้บริษัทประกันภัย
วงเงิน 75,000 ล้านบาทนี้ต้องแยกจากเพดานเงินชดเชยต่อบ้าน โดยนายกสมาคมฯ อธิบายว่าเป็นความรับผิดสูงสุดที่ระบบประกันภัยต้องเตรียมรองรับ ไม่ใช่เงินที่รัฐจะจ่ายให้ประชาชนโดยตรงทั้งหมด ขณะที่แนวทางซึ่ง ครม. เห็นชอบในหลักการเมื่อวันที่ 1 กันยายน ระบุว่าไม่จำกัดจำนวนครั้งต่อปี
ทั้งนี้ ขอบเขตความคุ้มครองที่ ครม. อนุมัติครั้งนี้ ครอบคลุมความเสียหายต่อที่อยู่อาศัยและการเสียชีวิตจากภัย 3 ประเภท จึงไม่ควรตีความว่าวงเงินดังกล่าวครอบคลุมทรัพย์สินอื่น เช่น รถยนต์ พืชผล หรือกิจการร้านค้าด้วย
มาตรการสำหรับบ้านไม่มีเลขที่ ผู้เช่า และขั้นตอนรับค่าสินไหม
ผู้ถือกรมธรรม์กลุ่มจะเป็นหน่วยงานรัฐหรือหน่วยงานที่รัฐมอบหมาย ส่วนผู้รับประกันภัยคือบริษัทประกันวินาศภัยที่ผ่านการคัดเลือก สำหรับบ้านตามกฎหมายทะเบียนราษฎร เจ้าของกรรมสิทธิ์เป็นผู้เอาประกันภัย ขณะที่ผู้รับประโยชน์อาจเป็นเจ้าของหรือผู้ครอบครองที่ได้รับความยินยอมจากเจ้าของ
ส่วนที่พักอาศัยซึ่งไม่เป็นบ้านตามกฎหมายทะเบียนราษฎร ผู้ครอบครองมีสิทธิอยู่ในข่ายความคุ้มครองได้ หากผู้มีอำนาจตามกฎหมายรับรองว่าเป็นสิ่งปลูกสร้างที่มีคนอาศัยอยู่ประจำ กรณีเสียชีวิตกำหนดผู้เอาประกันภัยเป็นผู้มีสัญชาติไทยและมีเลขประจำตัวประชาชน
เรื่องฐานข้อมูลจึงมีผลต่อการเข้าถึงสิทธิ โดยรัฐบาลรายงานผลสำรวจ ณ วันที่ 15 กันยายน ครอบคลุม 76 จังหวัดและกรุงเทพมหานคร สำรวจแล้ว 517,525 หลังคาเรือน จากจำนวนบ้านทั่วประเทศ 29,812,688 หลังคาเรือน พบรายการบ้านไม่มีเลขที่ 491,453 หลังคาเรือน พบที่พักอาศัยซึ่งมีคนอยู่จริง 82,810 หลังคาเรือน และจำหน่ายรายการบ้านแล้ว 1,377 หลังคาเรือน รัฐบาลระบุว่าจะตรวจสอบข้อมูลผู้ที่อาจตกหล่น รวมถึงผู้เช่าและผู้พักอาศัยที่ไม่มีข้อมูลบ้านเลขที่ในระบบ
สำหรับขั้นตอนจ่ายเงิน แผนที่เสนอต่อ ครม. วันที่ 1 กันยายนระบุว่า ในสามเดือนแรก หน่วยงานรัฐจะรับรองพื้นที่และข้อมูลบ้านที่ได้รับผลกระทบก่อน จากนั้นบริษัทประกันภัยจ่ายเงินส่วนแรกภายใน 15 วัน นับจากได้รับข้อมูลและเอกสารครบถ้วน
หากความเสียหายมากกว่าเงินส่วนแรก ผู้มีสิทธิสามารถยื่นหลักฐานเพื่อขอเงินเพิ่มเติม โดยบริษัทประเมินและจ่ายส่วนนี้ตามแผนภายใน 5 วันนับจากเอกสารครบถ้วน ดังนั้น คำว่า “จ่ายภายใน 15 วัน” ไม่ได้เริ่มนับทันทีในวันที่เกิดภัยทุกกรณี
แผนในเดือนที่ 4-6 จะเพิ่มช่องทางแจ้งเหตุผ่านแอปพลิเคชันหรือแพลตฟอร์มและรับเงินผ่านพร้อมเพย์ ก่อนนำเกณฑ์ตรวจจับภัยที่กำหนดล่วงหน้าและ AI มาใช้ช่วยแจ้งเตือนกับประเมินความเสียหายตั้งแต่เดือนที่ 7 เป็นต้นไป ช่องทางเหล่านี้จึงยังไม่ใช่ขั้นตอนที่ระบุว่าจะเปิดใช้ทั้งหมดตั้งแต่วันที่ 1 ตุลาคม
ฝ่ายปกครองเร่งสื่อสารสิทธิ ก่อนถึงวันเริ่มคุ้มครอง
นายนฤชา ระบุว่าได้กำชับจังหวัด อำเภอ และหน่วยงานในพื้นที่ให้ประชาสัมพันธ์เรื่องสิทธิอย่างต่อเนื่อง ผ่านกำนัน ผู้ใหญ่บ้าน ผู้นำชุมชน และเครือข่ายภาคี โดยเฉพาะ ความคุ้มครอง เงื่อนไข และขั้นตอนขอรับค่าสินไหม เพื่อให้ประชาชนมีข้อมูลถูกต้องและสามารถใช้สิทธิได้รวดเร็วเมื่อเกิดภัย การสื่อสารดังกล่าวมีความสำคัญเป็นพิเศษสำหรับบ้านไม่มีเลขที่และผู้เช่า ซึ่งต้องตรวจสอบข้อมูลการอยู่อาศัยประกอบเงื่อนไขกรมธรรม์
ก่อนกรมธรรม์เริ่มคุ้มครอง ยังมีความคืบหน้าและรายละเอียดที่ต้องติดตามสามด้าน ได้แก่
- งบประมาณ: กระทรวงมหาดไทยเสนอใช้งบกลางปีงบประมาณ 2569 จำนวน 10,000 ล้านบาท และอีก 5,500 ล้านบาทจากงบประมาณปีต่อไป พร้อมขออนุมัติก่อหนี้ผูกพัน ขณะที่มติ ครม. มอบหมายให้สำนักงบประมาณจัดสรรเงินตามกรอบที่อนุมัติ
- ผู้รับประกันและการแจ้งสินไหม: คปภ. ร่วมกับสมาคมประกันวินาศภัยไทยได้รับมอบหมายให้จัดหาบริษัทประกันที่มีศักยภาพ โดยเมื่อ 10 กันยายน นายกสมาคมฯ ประเมินว่ามีราว 25 บริษัทจาก 47 บริษัทที่อาจเข้าเกณฑ์ วันที่ 27 กันยายน นายกรัฐมนตรีสั่งให้ ปภ. ประสาน คปภ. เพื่อเตรียมระบบรองรับและป้องกันการจ่ายเงินซ้ำซ้อนระหว่างหน่วยงาน ส่วนวันที่ 28 กันยายน มีรายงานว่า คปภ. กำลังเร่งลงนามสัญญา ขณะที่บางสำนักข่าวอ้างคำพูดของรัฐมนตรีว่าทำสัญญาไว้แล้ว
- เงินเยียวยาช่วงเปลี่ยนผ่าน: สำหรับภัยที่เกิดระหว่างวันที่ 15 พฤษภาคมถึง 30 กันยายน รัฐบาลยังใช้หลักเกณฑ์เยียวยาฤดูฝนปี 2569 เช่น เงินช่วยเหลือที่อยู่อาศัยประจำซึ่งได้รับผลกระทบจากน้ำท่วม 9,000 บาทต่อครัวเรือนตามเงื่อนไข และให้ตรวจสอบไม่ให้จ่ายซ้ำซ้อนกับสินไหมจากกรมธรรม์ใหม่
หลังเริ่มใช้จริง ยังต้องดูว่าฐานข้อมูลบ้านไม่มีเลขที่และผู้เช่าครอบคลุมเพียงใด ประชาชนจะได้รับคำแนะนำเรื่องเอกสารและช่องทางแจ้งเหตุชัดเจนหรือไม่ รวมถึงจะใช้หลักเกณฑ์ใดกับภัยที่เริ่มก่อนวันที่ 1 ตุลาคมแต่ความเสียหายต่อเนื่องข้ามวันเริ่มคุ้มครอง
ในระยะยาว สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติเสนอให้ประเมินผลและความคุ้มค่าหลังสิ้นสุดระยะกรมธรรม์ ก่อนกำหนดทิศทางต่อไปโดยไม่สร้างภาระการคลังต่อเนื่อง