


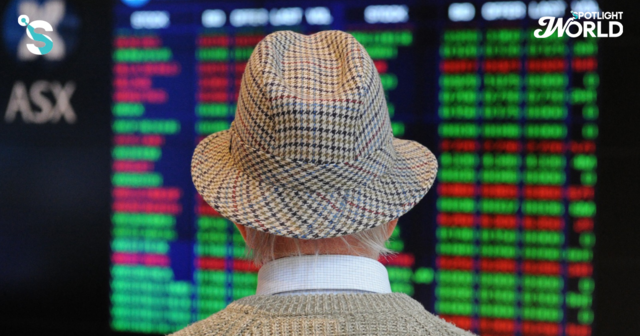
เกษียณยังไงให้รวย? ถอดสูตรออสเตรเลีย ระบบออมเงินที่ทั่วโลกต้องดูงาน
คำถามที่ว่า “เกษียณแล้วต้องมีเงินเท่าไร” เป็นเรื่องที่คนวัยทำงานจำนวนมากต้องคิดหนัก เพราะการเกษียณไม่ได้หมายถึงเพียงการหยุดทำงาน แต่ยังหมายถึงการต้องมีเงินเพียงพอสำหรับดำรงชีวิตต่อไปอีกหลายสิบปี โดยไม่มีรายได้จากการทำงานเหมือนเดิม
ข่าวที่เกี่ยวข้อง
แต่ถ้าพูดถึงระบบการออมเงินเพื่อเกษียณจากทั่วโลก ต้องมีรายชื่อของประเทศออสเตรเลียอยู่ในนั้น เพราะออสเตรเลียใช้วเลาหลายสิบปีในการพัฒนาระบบด้านการเงินเพื่อวัยเกษียณ ช่วยให้ประชาชนสะสมเงินตั้งแต่วัยทำงาน และมีแหล่งรายได้รองรับเมื่อเข้าสู่บั้นปลายชีวิตอย่างแท้จริง
แม้ระบบดังกล่าวจะได้รับการยอมรับในระดับนานาชาติ แต่ความสำเร็จไม่ได้เกิดขึ้นในชั่วข้ามคืน หากเป็นผลจากการออกแบบนโยบาย การลงทุนระยะยาว และการปรับตัวอย่างต่อเนื่องให้สอดคล้องกับโครงสร้างประชากรที่เปลี่ยนแปลงไป
ออสเตรเลียกำลังเผชิญโจทย์สังคมสูงวัย
ออสเตรเลียเป็นประเทศพัฒนาแล้วที่มีเศรษฐกิจขนาดใหญ่ โดยมีภาคบริการ การเงิน การศึกษา การท่องเที่ยว และการส่งออกทรัพยากรธรรมชาติเป็นกลไกสำคัญ ประชากรของประเทศเพิ่มขึ้นอย่างต่อเนื่อง ส่วนหนึ่งจากการย้ายถิ่นฐานระหว่างประเทศ อย่างไรก็ตาม การมีประชากรเพิ่มขึ้นไม่ได้หมายความว่าปัญหาสังคมสูงวัยจะหมดไป
ข้อมูลประชากรระบุว่า ณ วันที่ 31 มีนาคม 2026 ออสเตรเลียมีประชากรประมาณ 27.92 ล้านคน ขณะที่ประชากรอายุ 65 ปีขึ้นไปมีสัดส่วนราว 18% ในปีงบประมาณ 2024–25 เพิ่มขึ้นจาก 8.9% เมื่อประมาณ 50 ปีก่อน
แนวโน้มในระยะยาวยังชี้ว่า สัดส่วนประชากรสูงวัยจะเพิ่มขึ้นอีก โดยอาจแตะระดับประมาณ 24% ภายในปีงบประมาณ 2065–66 ขณะที่จำนวนประชากรอายุ 65 ปีขึ้นไปอาจเพิ่มจาก 4.8 ล้านคน เป็น 9.7 ล้านคนในช่วงเวลาเดียวกัน
การเปลี่ยนแปลงดังกล่าวหมายถึงความต้องการบริการสุขภาพ การดูแลระยะยาว และความช่วยเหลือในการดำรงชีวิตประจำวันจะเพิ่มขึ้นตามไปด้วย ขณะเดียวกัน สัดส่วนประชากรวัยทำงานก็มีแนวโน้มลดลงในระยะยาว ทำให้ฐานผู้สร้างรายได้และเสียภาษีต้องรองรับภาระการดูแลผู้สูงอายุที่มากขึ้น
อีกปัจจัยสำคัญคือคนออสเตรเลียมีอายุยืนขึ้น ข้อมูลช่วงปี 2022–2024 ระบุว่า อายุคาดเฉลี่ยเมื่อแรกเกิดอยู่ที่ 81.1 ปีสำหรับผู้ชาย และ 85.1 ปีสำหรับผู้หญิง ผู้ที่เกษียณเมื่ออายุประมาณ 65 ปีจึงอาจต้องเตรียมเงินสำหรับการดำรงชีวิตอีก 20 ปีหรือมากกว่านั้น
แม้การย้ายถิ่นฐานจะช่วยเพิ่มจำนวนประชากรวัยทำงานและบรรเทาผลกระทบบางส่วน แต่ไม่สามารถแก้ปัญหาสังคมสูงวัยได้ทั้งหมด ออสเตรเลียจึงต้องเตรียมทั้งระบบบำนาญ การออมระยะยาว และบริการดูแลผู้สูงอายุให้สอดคล้องกัน
Superannuation กลไกบังคับออมเพื่ออนาคต
หนึ่งในเครื่องมือสำคัญของออสเตรเลียคือระบบ Superannuation หรือระบบเงินออมเพื่อวัยเกษียณ ซึ่งพัฒนามาจากนโยบายและข้อตกลงด้านการออมเพื่อการเกษียณที่ดำเนินมาเป็นเวลาหลายทศวรรษ
หัวใจของระบบคือการกำหนดให้นายจ้างสมทบเงินเข้าบัญชีเงินออมเพื่อวัยเกษียณของลูกจ้างที่เข้าเกณฑ์ตามกฎหมาย ปัจจุบันอัตราเงินสมทบภาคบังคับตามระบบ Superannuation Guarantee อยู่ที่ 12% ของค่าจ้างที่เข้าเกณฑ์
เงินดังกล่าวจะถูกสะสมไว้ในบัญชีของสมาชิก และนำไปลงทุนผ่านกองทุนหรือผู้จัดการการลงทุนมืออาชีพ โดยทั่วไป สมาชิกจะไม่สามารถถอนเงินออกมาใช้ได้ตามต้องการ แต่ต้องเป็นไปตามเงื่อนไขการเข้าถึงเงินที่กฎหมายกำหนด
แนวทางนี้ช่วยให้ประชาชนสะสมเงินอย่างต่อเนื่องตลอดชีวิตการทำงาน โดยไม่ต้องอาศัยความสมัครใจในการออมเพียงอย่างเดียว และเปิดโอกาสให้เงินเติบโตจากผลตอบแทนการลงทุนในระยะยาว
แม้เงินสมทบจะถูกกำหนดไว้ตามกฎหมาย แต่จำนวนเงินที่สมาชิกจะได้รับเมื่อเกษียณไม่ได้รับประกันเป็นจำนวนตายตัว เพราะขึ้นอยู่กับปัจจัยหลายประการ ทั้งยอดเงินสมทบตลอดช่วงชีวิตการทำงาน ระยะเวลาการลงทุน ผลตอบแทน ค่าธรรมเนียม และรูปแบบการถอนเงิน
ระบบนี้เรียกว่า Defined Contribution หรือระบบเงินสมทบแบบกำหนดจำนวนเงิน แตกต่างจาก Defined Benefit ซึ่งกำหนดผลประโยชน์ที่จะได้รับหลังเกษียณตามสูตรหรือหลักเกณฑ์ที่กำหนดไว้ล่วงหน้า
แมเดอลีน มอร์ริส ประธานเจ้าหน้าที่ฝ่ายกลยุทธ์และกิจการองค์กร สมาคมกองทุน Superannuation ของออสเตรเลีย อธิบายว่า ระบบเงินออมเพื่อวัยเกษียณของประเทศทำงานควบคู่กับระบบบำนาญผู้สูงอายุจากรัฐบาล เพื่อช่วยให้ชาวออสเตรเลียมีชีวิตหลังเกษียณอย่างมีศักดิ์ศรี
“ระบบเงินออมเพื่อวัยเกษียณของออสเตรเลีย หรือ Superannuation ในรูปแบบปัจจุบันดำเนินมาแล้วประมาณ 30 ปี โดยนายจ้างจะสมทบเงิน 12% ของค่าจ้างลูกจ้างเข้าบัญชีเงินออมเพื่อวัยเกษียณ เงินจำนวนนี้จะถูกกันไว้จนกว่าจะถึงวัยเกษียณ และผ่านการลงทุนโดยผู้จัดการกองทุนมืออาชีพ”
เธอระบุว่า ระบบนี้ช่วยให้ประชาชนมีเงินออมก้อนหนึ่งสำหรับนำมาใช้ดำรงชีวิตหลังเกษียณ โดยทำงานร่วมกับเงินบำนาญจากรัฐบาลเพื่อเสริมสร้างความมั่นคงทางการเงิน
เงินออมส่วนบุคคลทำงานควบคู่กับบำนาญรัฐ
จุดสำคัญของระบบออสเตรเลียไม่ได้อยู่ที่การให้ประชาชนพึ่งพาเงินออมของตนเองเพียงอย่างเดียว แต่เป็นการผสมผสานระหว่างเงินออมผ่าน Superannuation กับ Age Pension หรือเงินบำนาญผู้สูงอายุจากรัฐบาล
Age Pension เป็นระบบสวัสดิการที่ช่วยสนับสนุนรายได้ให้ผู้สูงอายุที่มีคุณสมบัติตามเกณฑ์ โดยพิจารณาจากเงื่อนไขที่เกี่ยวข้อง เช่น อายุ สถานะการพำนัก และฐานะทางการเงิน ผู้มีสิทธิอาจได้รับเงินบำนาญเต็มจำนวนหรือบางส่วนตามหลักเกณฑ์ที่กำหนด
การมีเงินออมจาก Superannuation จึงช่วยเพิ่มแหล่งรายได้ให้ผู้เกษียณ ขณะที่ระบบบำนาญจากรัฐบาลยังมีบทบาทเป็นหลักประกันสำหรับผู้ที่เข้าเกณฑ์และต้องการความช่วยเหลือ
ในระยะยาว การสร้างเงินออมผ่านระบบภาคบังคับมีเป้าหมายเพื่อช่วยให้ประชาชนพึ่งพาตนเองได้มากขึ้น และลดแรงกดดันต่อการใช้จ่ายภาครัฐ อย่างไรก็ตาม ไม่ได้หมายความว่ารัฐจะไม่ต้องรับผิดชอบต่อผู้สูงอายุอีกต่อไป เพราะยังมีประชาชนบางกลุ่มที่มีเงินออมไม่เพียงพอ หรือไม่สามารถสะสมเงินได้มากพอตลอดชีวิตการทำงาน
ความสำเร็จของระบบจึงอยู่ที่การจัดวางบทบาทของทั้งสองกลไกให้ทำงานร่วมกัน โดยเงินออมส่วนบุคคลช่วยสร้างความมั่นคง ขณะที่รัฐยังคงทำหน้าที่เป็นตาข่ายรองรับผู้สูงอายุที่ต้องการความช่วยเหลือ
จากเงินออมของประชาชนสู่แหล่งทุนระยะยาวของประเทศ
อีกหนึ่งองค์ประกอบสำคัญของระบบ Superannuation คือการนำเงินออมจำนวนมหาศาลของสมาชิกไปลงทุนในสินทรัพย์หลายประเภท ทั้งหุ้น ตราสารหนี้ อสังหาริมทรัพย์ โครงสร้างพื้นฐาน และสินทรัพย์ในตลาดเอกชน เพื่อสร้างผลตอบแทนในระยะยาว
หนึ่งในผู้จัดการการลงทุนที่มีบทบาทในระบบนี้คือ IFM Investors ซึ่งมีโครงสร้างความเป็นเจ้าของที่เชื่อมโยงกับกองทุน Superannuation ภาคอุตสาหกรรมของออสเตรเลีย และนำเงินไปลงทุนทั้งในประเทศและต่างประเทศ
การลงทุนในสินทรัพย์ที่หลากหลายช่วยกระจายความเสี่ยงและเปิดโอกาสให้กองทุนได้รับผลตอบแทนจากแหล่งรายได้ที่แตกต่างกัน โดยเฉพาะการลงทุนในโครงสร้างพื้นฐานที่ต้องใช้เงินทุนสูงและต้องอาศัยระยะเวลายาวนานกว่าจะสร้างผลตอบแทนได้เต็มที่
หิรัน วานิเกเซเกรา ผู้อำนวยการบริหารและประธานร่วมฝ่ายการลงทุนสินเชื่อหลากหลายประเภทประจำภูมิภาคเอเชียแปซิฟิกของ IFM Investors มองว่า ระบบ Superannuation ของออสเตรเลียเป็นรูปแบบการจัดหาเงินทุนเพื่อการเกษียณที่มีรากฐานแข็งแกร่ง
“ระบบ Superannuation ของเราได้รับการออกแบบมาเพื่อช่วยให้ผู้คนสะสมความมั่งคั่งในระยะยาวตลอดช่วงเวลา 30–40 ปี เพื่อให้มีเงินทุนสะสมเพียงพอที่จะเกษียณอายุได้จริง”
เขาระบุด้วยว่า ระบบดังกล่าวได้รับความสนใจจากหลายประเทศ รวมถึงประเทศพัฒนาแล้วที่กำลังศึกษาวิธีนำแนวทางของออสเตรเลียไปปรับใช้
นอกจากการสร้างผลตอบแทนให้สมาชิกแล้ว เงินออมเพื่อวัยเกษียณยังสามารถเป็นแหล่งเงินทุนสำหรับการพัฒนาเศรษฐกิจ ผ่านการลงทุนในโครงการที่มีศักยภาพ โดยเฉพาะโครงสร้างพื้นฐานและธุรกิจที่สร้างรายได้ในระยะยาว
สำหรับประเทศไทย IFM Investors กำลังมองหาโอกาสลงทุน โดยให้ความสนใจเป็นพิเศษกับธุรกิจพลังงานหมุนเวียนและบริการทางการเงิน โดยเฉพาะบริษัทเทคโนโลยีทางการเงิน หรือ Fintech
อย่างไรก็ตาม การดึงดูดเงินทุนระยะยาวจำเป็นต้องอาศัยกฎระเบียบที่ชัดเจนและนโยบายที่มีเสถียรภาพ เพราะนักลงทุนต้องประเมินความเสี่ยงและผลตอบแทนตลอดช่วงเวลาหลายปี ไม่ใช่เพียงผลประโยชน์ระยะสั้น
ความท้าทายใหม่ เมื่อเงินเก็บอาจไม่พอใช้ตลอดชีวิต
แม้ระบบ Superannuation จะช่วยให้ชาวออสเตรเลียสะสมเงินเพื่อวัยเกษียณได้อย่างเป็นระบบ แต่การมีเงินออมก้อนใหญ่ไม่ได้หมายความว่า จะสามารถใช้ชีวิตหลังเกษียณได้อย่างมั่นคงเสมอไป
ความท้าทายสำคัญในปัจจุบันคือ การทำให้เงินที่สะสมมาตลอดชีวิตการทำงานสามารถเปลี่ยนเป็นรายได้ที่เพียงพอและต่อเนื่องไปจนถึงช่วงปลายชีวิต
มาร์ก เบอร์เจส ประธานคณะกรรมการการลงทุนของ Australian Retirement Trust กล่าวว่า หนึ่งในโจทย์สำคัญคือการช่วยให้ผู้เกษียณมีรายได้เพียงพอสำหรับการดำรงชีวิต ขณะเดียวกันก็ต้องบริหารเงินลงทุนท่ามกลางความผันผวนของเศรษฐกิจโลก
“การลงทุนสำหรับคนที่กำลังจะเกษียณนั้นแตกต่างจากการลงทุนสำหรับคนที่กำลังสะสมเงินออม เราต้องทำให้มั่นใจว่าผู้คนสามารถเข้าถึงผลิตภัณฑ์ทางการเงินเพื่อวัยเกษียณที่เหมาะสมกับความต้องการของตนเอง”
เบอร์เจสชี้ว่า การให้ผู้เกษียณรับเงินก้อนใหญ่เพียงครั้งเดียว แล้วปล่อยให้บริหารเงินทั้งหมดด้วยตนเอง อาจไม่ใช่ทางออกที่เหมาะสมสำหรับทุกคน เพราะไม่มีใครรู้แน่นอนว่าจะมีชีวิตอยู่ถึงอายุเท่าไร หรือจำเป็นต้องใช้เงินอีกนานแค่ไหน
ผู้เกษียณบางคนอาจกังวลว่าเงินออมจะหมดก่อนสิ้นอายุขัย จึงไม่กล้านำเงินออกมาใช้แม้จะหยุดทำงานแล้ว ขณะที่บางคนอาจถอนเงินเร็วเกินไปจนมีเงินไม่เพียงพอในช่วงบั้นปลายชีวิต
ระบบจึงจำเป็นต้องพัฒนาผลิตภัณฑ์ทางการเงินที่ช่วยเปลี่ยนเงินออมให้เป็นรายได้อย่างสม่ำเสมอ เพื่อให้สมาชิกสามารถวางแผนค่าใช้จ่ายและลดความเสี่ยงจากการมีชีวิตยืนยาวกว่าที่คาดการณ์ไว้
นอกจากนี้ กองทุนยังต้องหาสมดุลระหว่างความเสี่ยงกับผลตอบแทน เพราะการลงทุนอย่างระมัดระวังมากเกินไปอาจสร้างผลตอบแทนไม่เพียงพอสำหรับวัยเกษียณ ขณะที่การรับความเสี่ยงสูงเกินไปก็อาจทำให้เงินออมได้รับผลกระทบจากความผันผวนของตลาด
ความท้าทายของออสเตรเลียในวันนี้จึงไม่ได้มีเพียงการทำให้ประชาชนมีเงินเก็บก่อนเกษียณ แต่ยังรวมถึงการออกแบบระบบให้เงินที่สะสมไว้สามารถรองรับการดำรงชีวิตได้อย่างมั่นคงตลอดช่วงอายุขัย
บทเรียนจากออสเตรเลีย ไทยควรเริ่มก่อนปัญหารุนแรงขึ้น
สำหรับประเทศไทย การเปลี่ยนแปลงโครงสร้างประชากรและการเข้าสู่สังคมสูงวัยทำให้การเตรียมเงินเพื่อวัยเกษียณเป็นเรื่องที่ไม่อาจเลื่อนออกไปได้อีกนาน
บทเรียนจากออสเตรเลียชี้ให้เห็นว่า การสร้างความมั่นคงทางการเงินหลังเกษียณต้องอาศัยระบบที่เชื่อมโยงการออมของประชาชน การสมทบจากนายจ้าง การลงทุนระยะยาว และสวัสดิการจากภาครัฐเข้าด้วยกัน
วานิเกเซเกรากล่าวว่า ประเทศไทยสามารถศึกษาระบบของออสเตรเลียเพื่อพิจารณาว่าส่วนใดเหมาะสมกับบริบทของประเทศ พร้อมเน้นย้ำถึงความสำคัญของเสถียรภาพด้านนโยบาย
“เราเป็นนักลงทุนระยะยาว เราต้องการความมั่นใจที่จะนำเงินมาลงทุนในประเทศอย่างประเทศไทย โดยมั่นใจได้ว่านโยบายจะไม่เปลี่ยนแปลงไปมาในช่วง 10–15 ปีข้างหน้า เพราะเราต้องการลงทุนในระยะยาว”
อย่างไรก็ตาม การนำระบบของออสเตรเลียมาใช้ไม่ควรหมายถึงการคัดลอกทุกองค์ประกอบโดยตรง เพราะประเทศไทยมีระดับรายได้ ความสามารถในการออม โครงสร้างตลาดแรงงาน และข้อจำกัดด้านงบประมาณที่แตกต่างกัน การออกแบบนโยบายจึงต้องคำนึงถึงความเป็นไปได้ในการปฏิบัติจริง และต้องไม่สร้างภาระเกินกำลังให้กับแรงงานหรือผู้ประกอบการ