



ลดหย่อนภาษีให้ Healthy เลือกให้ตรงกับชีวิต ภาษีลด อนาคตมั่นคง
ใกล้ถึงช่วงสิ้นปี หลายคนเริ่มคำนวณภาษีและมองหาเครื่องมือลดหย่อน แต่การใช้ทางเลือกที่ "ลดภาษีได้" เพียงอย่างเดียวอาจไม่เพียงพอ สิ่งสำคัญคือต้องเลือกให้ตรงกับสถานการณ์ชีวิต เป้าหมายการเงิน และระดับความเสี่ยงที่รับได้ ดังนั้นการวางแผนที่ดี ภาษีที่ลดลงเป็นเพียงผลพลอยได้จากการวางแผนเท่านั้น
ข่าวที่เกี่ยวข้อง
บทความนี้ได้จัดกลุ่มความต้องการของคนทั่วไปเป็น 5 แบบ พร้อมแนวทางการลดหย่อนภาษีที่เหมาะสม เพื่อให้ทุกคนได้ลองตรวจสอบดูว่าตัวเองมีความต้องการอยู่ในกลุ่มไหนบ้าง ก่อนเริ่มวางแผนลดหย่อนภาษี
1.คนที่เจ็บป่วยต้องจ่ายเอง หรือสวัสดิการใกล้หมดอายุ
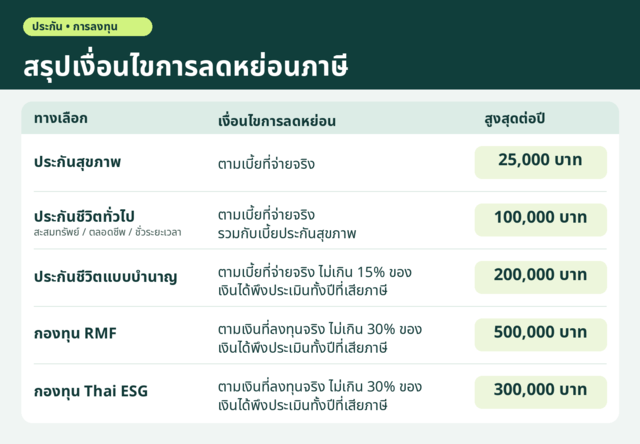
ค่ารักษาพยาบาลที่เพิ่มสูงขึ้นทุกปีอาจกระทบเงินออมที่สะสมมาได้ในพริบตา โดยเฉพาะผู้ที่ไม่มีสวัสดิการจากที่ทำงาน เช่น Freelance คนทำอาชีพค้าขาย หรือผู้ประกอบธุรกิจส่วนตัว ฯลฯ รวมไปถึงคนที่สวัสดิการใกล้สิ้นสุด เช่น คนที่จะเกษียณอายุจากงานประจำในอีกไม่กี่ปีข้างหน้า ฯลฯ การมีประกันสุขภาพจึงเป็นเกราะป้องกันทางการเงินด่านแรก ใครที่เข้าข่ายว่าเป็นคนกลุ่มนี้หรือมีความต้องการแบบนี้ แนะนำให้ใช้สิทธิลดหย่อนด้วยเบี้ยประกันสุขภาพ ที่ได้ทั้งความคุ้มครองสุขภาพและสิทธิลดหย่อนภาษีตามเบี้ยที่จ่ายจริง ไม่เกินปีละ 25,000 บาท
2.คนมีห่วง ทั้งลูกเล็กหรือพ่อแม่สูงวัย
หากตนคือเสาหลักของครอบครัว ประเด็นสำคัญคือ "ถ้าวันหนึ่งครอบครัวไม่มีรายได้จากเรา พวกเขาจะอยู่ได้อย่างไร" ประกันชีวิตจึงเป็นตัวช่วยสร้างหลักประกันรองรับเหตุการณ์ไม่คาดฝันหากเราจากไปอย่างกะทันหัน เพื่อให้คนที่รักมีเงินทุนไว้ใช้สำหรับค่าเลี้ยงดูบุตร ชำระภาระหนี้สิน และเป็นค่าใช้จ่ายของผู้สูงวัย ใครที่เข้าข่ายเป็นคนกลุ่มนี้ แนะนำให้ใช้สิทธิลดหย่อนภาษีด้วยเบี้ยประกันชีวิตแบบตลอดชีพ หรือประกันชีวิตแบบชั่วระยะเวลา ซึ่งลดหย่อนได้ตามเบี้ยที่จ่ายจริง เมื่อรวมกับเบี้ยประกันสุขภาพแล้วใช้สิทธิได้ไม่เกินปีละ 100,000 บาท
3.คนอยากลงทุน แต่ไม่ชอบผูกพัน
หากต้องการให้เงินเติบโตแต่ไม่อยากถูกจำกัดเรื่องการถือครองนาน กองทุน Thai ESG เป็นอีกทางเลือกที่ช่วยให้ได้ทั้งการลงทุนและสิทธิลดหย่อนภาษี พร้อมสนับสนุนการลงทุนในธุรกิจที่คำนึงถึงสิ่งแวดล้อม สังคม และธรรมาภิบาล โดยเงินที่ลงทุนในปี 2569 แต่ละครั้ง ถือไว้เพียง 5 ปีเต็มขึ้นไปเท่านั้น ซึ่งเป็นระยะเวลาที่สั้นกว่ากองทุน RMF ประกันชีวิตแบบสะสมทรัพย์ และประกันชีวิตแบบบำนาญ
โดยกองทุน Thai ESG มีให้เลือกทั้งกองทุนหุ้นไทย กองทุนผสมไทย และกองทุนตราสารหนี้ไทย เลือกได้ตามความเสี่ยงที่ยอมรับได้ ใช้สิทธิลดหย่อนได้ตามเงินที่ลงทุนจริง ไม่เกิน 30% ของเงินได้พึงประเมินทั้งปีที่เสียภาษี สูงสุดปีละ 300,000 บาท
4.คนชอบจับจังหวะลงทุน และตั้งใจใช้เงินก้อนนี้หลังอายุ 55 ปี
ถ้าเป็นคนชอบติดตามตลาดและปรับพอร์ตตามสถานการณ์หรือตามระยะเวลาที่กำหนด แต่มีเป้าหมายระยะยาวคือเงินก้อนสำหรับวัยเกษียณ กองทุน RMF เป็นทางเลือกที่ตอบโจทย์ทั้งการลงทุนและการลดหย่อนภาษี หากสามารถลงทุนต่อเนื่องได้ทุกปี อย่างน้อยปีละ 1 ครั้ง จำนวนเงินเท่าไรก็ได้ ต่อเนื่องไปจนถึงอย่างน้อยอายุ 55 ปีบริบูรณ์ ซึ่งต้องไม่น้อยกว่า 5 ปีเต็ม (เช่น กรณีลงทุนครั้งแรกหลังอายุ 50 ปี)
โดยระหว่างที่ถือหน่วยลงทุน กองทุน RMF สามารถสับเปลี่ยนไปกองทุน RMF อื่นได้ ภายใน บลจ.เดียวกัน โดยไม่ถือเป็นการผิดเงื่อนไขทางภาษี ทำให้ปรับกลยุทธ์ตามภาวะตลาดได้อย่างยืดหยุ่น ทั้งตราสารหนี้ระยะสั้น ตราสารหนี้ระยะยาว หุ้นต่างประเทศ ทองคำ ฯลฯ ใช้สิทธิลดหย่อนได้ตามเงินที่ลงทุนจริง ไม่เกิน 30% ของเงินได้พึงประเมินทั้งปีที่เสียภาษี และเมื่อรวมกับสิทธิกลุ่มเกษียณอายุอื่นๆ แล้วใช้สิทธิได้สูงสุดปีละ 500,000 บาท*
5.คนอยากเก็บเงิน แต่กลัวเสี่ยงขาดทุน
ความกังวลเรื่องขาดทุนเป็นเรื่องปกติ ไม่จำเป็นต้องฝืนรับความเสี่ยงเกินตัว เพราะยังมีทางเลือกที่เน้นความมั่นคงให้เลือกหลักๆ ถึง 3 แบบ ได้แก่
- ประกันชีวิตแบบสะสมทรัพย์ ที่หากจ่ายเบี้ยและถือประกันได้ตามระยะเวลาที่กำหนด จะมีเงินคืนที่แน่นอนตามสัญญา
- ประกันชีวิตแบบบำนาญ ที่หากจ่ายเบี้ยและถือประกันได้ตามระยะเวลาที่กำหนด จะมีเงินคืนในรูปแบบเงินบำนาญที่แน่นอนตามสัญญา เช่น ได้รับเงินบำนาญ ตั้งแต่หรือหลังอายุ 55 ปี ไปจนถึงอายุไม่น้อยกว่า 85 ปี
- กองทุน RMF ที่สามารถเลือกลงทุนในตราสารหนี้ระยะสั้น มีความผันผวนหรือการขึ้นลงของราคาค่อนข้างต่ำ แม้มีขาดทุนให้เห็นบ้าง แต่ใช้เวลาไม่กี่วันหรือไม่กี่เดือนก็มักกลับมากำไรได้
การลดหย่อนภาษีที่ดีไม่ได้วัดกันที่ตัวเลขที่ลดลงเพียงอย่างเดียว แต่คือการที่เราได้เลือกสิ่งที่ใช่สำหรับสุขภาพ ครอบครัว และวันเกษียณของตนเอง ภาษีที่ลดลงจึงเป็นเพียงรางวัลเล็กๆ ของการวางแผนที่ดี ยิ่งเริ่มเร็ว ยิ่งมีเวลาเลือกอย่างรอบคอบโดยไม่ต้องรีบตัดสินใจในช่วงท้ายปี ลองเริ่มวางแผนตั้งแต่วันนี้ เพื่อให้สิ้นปีนี้ไม่ใช่แค่ปีที่ลดภาษีได้ แต่เป็นปีที่เราได้มอบความมั่นคงให้ตัวเองและคนที่เรารักอย่างแท้จริง
ราชันย์ ตันติจินดา
นักวางแผนการเงิน CFP