


เตรียมเสบียงแล้ว การเงินพร้อมรับวิกฤตหรือยัง?
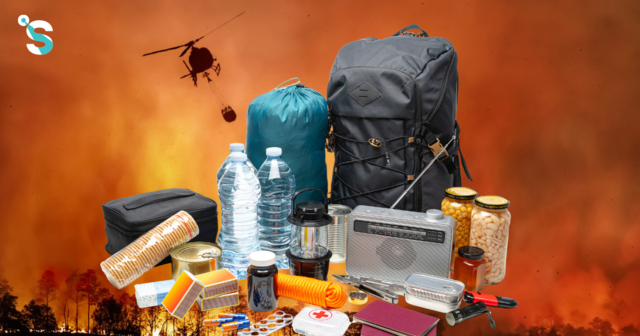
Article Stories by SET Zooom in ชวนมองการเตรียมพร้อมรับเหตุฉุกเฉินในอีกมุมหนึ่ง ช่วงหลังมานี้ หลายประเทศออกคำแนะนำให้ประชาชนสำรองน้ำ อาหาร และของใช้จำเป็นไว้ที่บ้าน แต่มีอีกคำถามที่มักถูกมองข้าม นั่นคือ การเงินของครอบครัวพร้อมรับมือแล้วหรือยัง
ข่าวที่เกี่ยวข้อง
ลองนึกภาพเหตุการณ์ง่าย ๆ ร้านสะดวกซื้อหน้าปากซอยยังเปิดอยู่ แต่สัญญาณโทรศัพท์ล่ม แอปธนาคารใช้ไม่ได้ สแกนจ่ายไม่ผ่าน และตู้เอทีเอ็มใกล้บ้านก็ขัดข้อง ต่อให้มีเงินในบัญชีหลายหมื่นบาท ก็อาจนำมาซื้ออาหารหรือยาที่จำเป็นไม่ได้ในทันที
การเตรียมพร้อมจึงไม่ได้จบที่กระเป๋ายังชีพ แต่ต้องคิดควบคู่กันไปทั้ง “ช่องทางจ่ายเงินสำรอง” สำหรับวันที่ระบบสะดุด และ “เงินออมฉุกเฉิน” สำหรับวันที่รายได้สะดุด
คำแนะนำให้เตรียมพร้อม ไม่ได้แปลว่าวิกฤตกำลังจะมา
ก่อนจะไปถึงเรื่องเงิน ควรทำความเข้าใจบริบทให้ตรงกันก่อนว่า คำแนะนำให้ประชาชนเตรียมพร้อม ไม่ใช่การประกาศว่าเหตุร้ายจะเกิดขึ้นในเร็ววัน แต่เป็นการเตรียมรับความเสี่ยงหลายรูปแบบ ทั้งภัยธรรมชาติ ไฟฟ้าดับเป็นวงกว้าง การโจมตีทางไซเบอร์ ไปจนถึงความขัดแย้งระหว่างประเทศ
เมื่อวันที่ 26 มีนาคม 2568 คณะกรรมาธิการยุโรปเสนอให้ประชาชนมีสิ่งของจำเป็นรองรับเหตุฉุกเฉินอย่างน้อย 72 ชั่วโมง หรือ 3 วัน ขณะที่นอร์เวย์ปรับคำแนะนำจากอย่างน้อย 3 วัน เป็น 1 สัปดาห์ ตั้งแต่เดือนพฤษภาคม 2567 แล้ว ไม่ใช่เพิ่งประกาศพร้อมกันทั้งหมด
ส่วนญี่ปุ่น แนะนำให้แต่ละครัวเรือนเตรียมอาหารและน้ำอย่างน้อย 3 วัน และถ้าเป็นไปได้ให้พร้อมสำหรับ 1 สัปดาห์ และในบางพื้นที่ เช่น โฮโนลูลู รัฐฮาวาย สหรัฐฯ แนะนำถึง 14 วัน เพราะเป็นพื้นที่เกาะ การขนส่งและความช่วยเหลือจากภายนอกอาจติดขัดได้
จะเห็นว่าคำแนะนำเหล่านี้ไม่ได้ออกมาพร้อมกัน และไม่ใช่มาตรฐานเดียวกันทั้งโลก ตัวเลขของแต่ละแห่งสะท้อนความเสี่ยงและข้อจำกัดของพื้นที่นั้น ๆ
เหตุผลของนอร์เวย์น่าสนใจเป็นพิเศษ หน่วยงานด้านการป้องกันภัยของนอร์เวย์อธิบายว่า ในยามวิกฤต เทศบาลและหน่วยฉุกเฉินต้องจัดลำดับไปช่วยผู้ที่พึ่งตัวเองไม่ได้ก่อน ยิ่งครัวเรือนดูแลตัวเองได้มากเท่าไร ทรัพยากรของรัฐก็ยิ่งไปถึงคนที่จำเป็นที่สุดได้เร็วขึ้นเท่านั้น หลักคิดเดียวกันนี้นำมาใช้กับการเงินของครอบครัวได้เช่นกัน
5 เรื่องการเงินที่ปรับใช้ได้
1. เตรียมของให้พอดี โดยไม่ทำให้งบประจำเดือนเสียสมดุล
จุดเริ่มต้นที่ดีที่สุดคือ สำรวจของที่มีอยู่แล้วในบ้าน จากนั้นจึงทำรายการสิ่งที่ยังขาด แนวทางของเยอรมนีตั้งเป้าให้แต่ละบ้านพึ่งตัวเองได้ราว 10 วัน แต่ก็ย้ำว่าการสำรองไว้เพียง 3 วันก็ช่วยได้มากแล้ว และสามารถค่อย ๆ เพิ่มทีละขั้นได้ ไม่จำเป็นต้องทำให้ครบในคราวเดียว
ญี่ปุ่นมีเทคนิคที่ใช้ได้จริงในชีวิตประจำวัน คือซื้ออาหารที่บ้านกินเป็นประจำเผื่อไว้เล็กน้อย หยิบของที่ใกล้หมดอายุมาใช้ก่อน แล้วซื้อเติมเท่าที่ใช้ไป วิธีนี้ทำให้ของสำรองไม่เสียเปล่า และค่าใช้จ่ายกระจายตัวไปตามรอบการซื้อของปกติ
ข้อควรระวังคือ อย่าเตรียมรับวิกฤตหนึ่ง จนสร้างปัญหาหนี้ขึ้นมาอีกเรื่อง การรูดบัตรเครดิตหรือกู้เงินมาซื้อชุดอุปกรณ์ราคาแพงเพราะความกังวล อาจกลายเป็นภาระทันทีหากรายได้สะดุดในภายหลัง
2. มีเงินอยู่ ต้องมีทางจ่ายด้วย
ตัวอย่างที่ชัดเจนมาจากสวีเดน ประเทศที่ใช้เงินสดน้อยที่สุดแห่งหนึ่งของโลก เมื่อ 4 มีนาคม 2569 ธนาคารกลางสวีเดนแนะนำให้ครัวเรือนเก็บเงินสดไว้ที่บ้านราว 1,000 โครนาสวีเดน (ประมาณ 3,400 บาท) ต่อผู้ใหญ่หนึ่งคน เป็นเกณฑ์คร่าว ๆ สำหรับซื้อของจำเป็นราวหนึ่งสัปดาห์ และปรับมากหรือน้อยได้ตามสภาพของแต่ละบ้าน
ตัวเลขนี้ออกแบบมาสำหรับสวีเดน ไม่ใช่จำนวนที่ครอบครัวไทยต้องถือตาม หลักที่ธนาคารกลางนอร์เวย์ใช้น่าจะปรับใช้ได้ง่ายกว่า คือประเมินจากของจำเป็นที่สำรองไว้แล้ว และสิ่งที่ยังต้องซื้อเพิ่มหากเกิดเหตุ บ้านที่มีของสำรองครบ ย่อมต้องถือเงินสดน้อยกว่า
แนวทางของทั้งสองประเทศสรุปได้ว่า อย่าพึ่งพาวิธีจ่ายเงินเพียงทางเดียว
- เงินสดจำนวนหนึ่ง โดยมีธนบัตรย่อยปนอยู่ เพราะร้านค้าอาจมีเงินทอนไม่พอเมื่อคนหันมาใช้เงินสดพร้อมกัน
- บัตรจริงที่พกติดตัว พร้อมจำรหัส PIN ได้ เผื่อโทรศัพท์แบตหมด สูญหาย หรือแอปใช้ไม่ได้ สวีเดนยังแนะนำให้มีบัตรจากเครือข่ายบัตรต่างกันอย่างน้อยสองเครือข่าย
- บัญชีมากกว่าหนึ่งธนาคาร ที่มีเงินพร้อมใช้ เผื่อระบบของธนาคารหลักขัดข้อง
ดังนั้น แต่ละครอบครับอาจเริ่มจากคำถามง่าย ๆ ว่า ถ้าแอปธนาคารหลักใช้ไม่ได้ทั้งวัน ยังมีทางจ่ายค่าอาหารและยาได้หรือไม่ อย่างไรก็ตาม ไม่ควรถอนเงินออมทั้งหมดมาเก็บไว้ที่บ้าน เพราะเงินสดมีความเสี่ยงจากการสูญหาย การโจรกรรม หรือไฟไหม้
3. แยกเงินสำหรับวันที่ระบบล่ม ออกจากเงินสำหรับวันที่รายได้หาย
เงินสองก้อนนี้ทำหน้าที่ต่างกัน จึงไม่ควรปนกัน
- เงินสดติดบ้าน ช่วยแก้ปัญหาการจ่ายเงินระยะสั้น เมื่อระบบชำระเงินสะดุดเพียงไม่กี่วัน
- เงินออมฉุกเฉิน รองรับเหตุที่กระทบฐานะการเงินโดยตรง เช่น เจ็บป่วย ตกงาน หรือรายได้ลดลงฉับพลัน
หลักทั่วไปคือ ควรมีเงินออมฉุกเฉินราว 3–6 เท่าของ “รายจ่ายต่อเดือน” จุดที่มักเข้าใจผิดคือ ตัวตั้งคือสิ่งที่ต้องจ่าย ไม่ใช่เงินเดือน ตัวอย่างเช่น บ้านที่มีรายจ่ายจำเป็นเดือนละ 20,000 บาท และผ่อนหนี้อีก 10,000 บาท ควรมีเงินสำรองราว 90,000–180,000 บาท (ตัวเลขสมมติเพื่อประกอบคำอธิบาย)
เป้าหมายของแต่ละบ้านไม่จำเป็นต้องเท่ากัน ควรพิจารณาว่าหากขาดรายได้ จะใช้เวลานานเพียงใดกว่าจะหารายได้ใหม่ได้ และบ้านมีความเสี่ยงเฉพาะหรือไม่ เช่น อยู่ในพื้นที่ที่เคยน้ำท่วมหนัก เงินก้อนนี้ควรอยู่ในบัญชีออมทรัพย์ที่ถอนได้สะดวก แยกจากบัญชีใช้จ่ายประจำ และแยกจากเงินลงทุนเพื่อเป้าหมายระยะยาว เพราะหน้าที่ของมันคือพยุงชีวิตเมื่อเกิดเหตุ ไม่ใช่สร้างผลตอบแทน
ผู้ที่ยังเก็บได้ไม่ถึง 3–6 เดือน ไม่ต้องรู้สึกว่าเริ่มไม่ได้ ขั้นแรกลองตั้งเป้าเพียงหนึ่งเดือนก่อน แล้วค่อยขยับเพิ่ม และเมื่อถอนไปใช้ ก็ทยอยเติมกลับให้เต็ม
4. เตรียมเอกสาร และตรวจประกันก่อนถึงวันที่ต้องใช้จริง
รวบรวมข้อมูลบัญชีเงินฝาก หนี้สิน กรมธรรม์ประกันภัย เอกสารยืนยันตัวตน และเบอร์ติดต่อสำคัญไว้ล่วงหน้า เก็บสำเนาแยกจากต้นฉบับในที่ปลอดภัยและหยิบได้เร็ว ทำสำเนาในรูปแบบไฟล์ดิจิทัลไว้อีกชุด และบอกให้คนในบ้านรู้ว่าเอกสารเหล่านี้อยู่ที่ใด
สำหรับประกันภัย การรู้ว่า “มีกรมธรรม์” ยังไม่พอ ควรสอบถามบริษัทประกันให้ชัดเจนว่า
- ภัยที่กังวลอยู่ในความคุ้มครองหรือไม่
- วงเงินคุ้มครองเท่าไร และมีข้อยกเว้นหรือข้อจำกัดอะไรบ้าง
- มีส่วนที่ผู้เอาประกันต้องรับผิดชอบเองก่อนหรือไม่
5. วางแผนหนี้ และระวังภัยการเงินซ้ำเติม
หากเริ่มเห็นสัญญาณว่ารายได้สะดุดจนผ่อนหนี้ไม่ไหว ควรรีบติดต่อเจ้าหนี้เพื่อหารือทางออกตั้งแต่เนิ่น ๆ เช่น การปรับโครงสร้างหนี้ แทนที่จะปล่อยให้ค้างชำระจนปัญหาบานปลาย ทั้งนี้ มาตรการช่วยเหลือลูกหนี้ของแต่ละสถาบันการเงินอาจแตกต่างกัน ควรตรวจสอบเงื่อนไขล่าสุดกับเจ้าหนี้โดยตรง
อีกเรื่องที่มักมาคู่กับภาวะฉุกเฉินคือมิจฉาชีพ ยิ่งอยู่ในสถานการณ์เร่งรีบ ยิ่งต้องระวังข้อความหรือลิงก์ที่ขอข้อมูลทางการเงิน อย่าคลิกลิงก์จากผู้ที่ไม่รู้จัก และอย่าให้ข้อมูลบัญชีหรือบัตรตามคำขอที่ยังไม่ได้ตรวจสอบ หากมีผู้อ้างชื่อสถาบันการเงิน ให้ติดต่อกลับผ่านช่องทางทางการโดยตรงก่อนทำรายการใด ๆ
สรุป
การเตรียมการเงินรับวิกฤต เริ่มได้จากคำถามสามข้อ ของจำเป็นในบ้านยังขาดอะไร ถ้าช่องทางจ่ายเงินหลักใช้ไม่ได้จะจ่ายด้วยวิธีใด และถ้ารายได้หดหาย เงินสำรองจะประคองครอบครัวได้นานแค่ไหน
คำตอบที่ดีไม่ใช่การซื้อของให้มากที่สุด หรือถือเงินสดไว้มากที่สุด แต่คือการเตรียมให้เหมาะกับความเสี่ยงและกำลังของแต่ละบ้าน เริ่มจากตรวจของ จัดงบ เตรียมทางจ่ายเงินสำรอง แล้วค่อย ๆ สร้างเงินออมฉุกเฉินให้เต็ม ความพร้อมไม่จำเป็นต้องเกิดขึ้นครบในวันเดียว แต่เริ่มวางแผนได้ตั้งแต่วันนี้
ติดตามบทความนี้ในรูปแบบคลิป VDO ได้ใน YouTube SET Zooom in
Link: https://www.youtube.com/watch?v=FtUc0z2KJ5U&list=PLR8OjghkcqchvSTjzaFb0eLkOHIq8Mkfn
กด Subscribe กด กระดิ่งแจ้งเตือน www.youtube.com/@SETZooomin ซูมชัด ๆ มีโอสามตัว