


ตลาดแชมพูเริ่มชนเพดานแบรนด์โตต่ออย่างไร?P&G ส่ง 4 แบรนด์เจาะทุกปัญหาผม
“คนไทยสระผมกันแทบทุกวัน แล้วธุรกิจแชมพูจะโตต่อจากไหน?” นี่คือโจทย์สำคัญของตลาดผลิตภัณฑ์ดูแลเส้นผมในประเทศไทย เมื่อการสระผมกลายเป็นกิจวัตรของผู้บริโภคส่วนใหญ่อยู่แล้ว การหาคนที่ไม่เคยใช้แชมพู หรือชักจูงให้คนที่สระผมทุกวันเพิ่มความถี่ขึ้นอีก จึงไม่ใช่ช่องทางการขยายตลาดของแบรนด์ผลิตภัณฑ์ดูแลเส้นผมอีกต่อไป
เมื่อการเติบโตจากจำนวนผู้ใช้และความถี่ในการใช้เริ่มชนเพดาน เกมใหม่ของตลาด Hair Care จึงไม่ใช่การทำให้ผู้บริโภค “ใช้มากขึ้น” เพียงอย่างเดียว แต่เป็นการทำให้รู้สึกว่าตนเองต้องการการดูแลที่ละเอียดขึ้น ตั้งแต่ผมร่วง ผมเสีย และรังแค ไปจนถึงหนังศีรษะมัน แห้ง หรือมีอาการคัน
ปัญหาที่ถูกจำแนกให้เฉพาะเจาะจงขึ้นกำลังเปลี่ยน "แชมพู" จากสินค้าพื้นฐานให้กลายเป็นโซลูชันเฉพาะทาง และพาตลาด Hair Care เข้าใกล้รูปแบบของ Skincare มากขึ้น
บทความนี้ SPOTLIGHT พูดคุยกับ ชิดชนก อมรมนัส Brand Director Haircare บริษัท Procter & Gamble Trading Thailand และสุกฤตา สุขวรรณ Senior Brand Manager ของ Head & Shoulders ประเทศไทย เพื่อสำรวจว่า ท่ามกลางตลาด Hair Care มูลค่า 20,000 ล้านบาท ซึ่งมีแชมพูเป็นสินค้าหลัก แบรนด์จะสร้างการเติบโตระลอกใหม่ได้อย่างไร และเหตุใด P&G จึงใช้ 4 แบรนด์เข้าจับความต้องการด้านเส้นผมและหนังศีรษะที่แตกต่างกัน
ตลาด Hair Care ไทย 20,000 ล้านบาท แชมพูครองสัดส่วน 70%
สุกฤตาระบุว่า ตลาดผลิตภัณฑ์ดูแลเส้นผมของไทยมีมูลค่ารวมประมาณ 20,000 ล้านบาท โดยแชมพูครองสัดส่วนใหญ่ที่สุดราว 70% หรือคิดเป็นมูลค่าประมาณ 14,000 ล้านบาท ส่วนอีก 30% เป็นตลาดครีมนวดผมและทรีตเมนต์ แบ่งเป็นทรีตเมนต์ราว 16-17% และครีมนวดผมประมาณ 13-14%
หากพิจารณาเฉพาะตลาดแชมพู กลุ่ม Beauty Shampoo ยังคงมีขนาดใหญ่ที่สุด ด้วยสัดส่วนประมาณ 62% หรือมูลค่าราว 8,600 ล้านบาท ขณะที่แชมพูขจัดรังแค หรือ Anti-Dandruff Shampoo มีสัดส่วนประมาณ 30% คิดเป็นมูลค่ามากกว่า 4,000 ล้านบาท
ตัวเลขดังกล่าวสะท้อนว่า รังแคไม่ใช่ปัญหาเฉพาะของผู้บริโภคกลุ่มเล็ก แต่เป็นหนึ่งในตลาดหลักของอุตสาหกรรมแชมพูไทย
ข้อมูลจาก Head & Shoulders ระบุว่า คนไทยมากกว่า 85% เผชิญปัญหารังแคในระดับที่แตกต่างกัน และในกลุ่มนี้มีถึง 40% ที่เผชิญปัญหาหนังศีรษะอื่นร่วมด้วย เช่น ความมัน ความแห้ง และอาการคัน จึงเปิดพื้นที่ให้ตลาดขยายจากคำว่า “ขจัดรังแค” ไปสู่การดูแลหนังศีรษะที่มีความซับซ้อนมากขึ้น
เมื่อสองเครื่องยนต์เดิมเริ่มตัน ตลาดแชมพูจะโตต่ออย่างไร
ที่ผ่านมา สินค้าอุปโภคบริโภคมักเติบโตจากสองทางหลัก ได้แก่ การขยายฐานผู้ใช้ใหม่ และการทำให้ผู้บริโภคเดิมใช้สินค้าบ่อยขึ้นหรือในปริมาณมากขึ้น แต่สำหรับตลาดแชมพู ทั้งสองแนวทางเริ่มมีข้อจำกัด เพราะคนไทยส่วนใหญ่สระผมเป็นประจำอยู่แล้ว บางคนสระทุกวัน บางคนสระวันเว้นวัน ขณะที่บางคนใช้แชมพูมากกว่าหนึ่งรอบต่อการสระหนึ่งครั้ง
การผลักดันให้ผู้ที่สระผมทุกวันเพิ่มความถี่ขึ้นอีกจึงทำได้ยาก เช่นเดียวกับการหาผู้ใช้รายใหม่ เพราะแชมพูกลายเป็นสินค้าพื้นฐานที่ใช้อย่างแพร่หลายแล้ว
นี่คือโจทย์ของตลาดที่มีความอิ่มตัวสูง เมื่อการเพิ่มจำนวนผู้ใช้และความถี่ในการใช้ไม่ใช่พื้นที่การเติบโตขนาดใหญ่อีกต่อไป แบรนด์จึงต้องเปลี่ยนเกมจากการเพิ่ม “ปริมาณ” ไปสู่การเพิ่ม “คุณค่า” ด้วยการตอบโจทย์ความต้องการที่ละเอียดและเฉพาะเจาะจงมากขึ้น
คำถามของตลาดจึงไม่ได้หยุดอยู่เพียงว่า “ใช้แชมพูอะไร” แต่ขยายไปสู่การสำรวจว่า ผู้บริโภคมีรังแคประเภทใด หนังศีรษะมันหรือแห้ง มีอาการคันร่วมด้วยหรือไม่ หรือมีสารตกค้างจากผลิตภัณฑ์จัดแต่งทรงผมหรือเปล่า เมื่อปัญหาหนึ่งสามารถแบ่งออกเป็นหลายสภาพและหลายความต้องการ แบรนด์ก็มีพื้นที่พัฒนาผลิตภัณฑ์ที่แตกต่างกันออกไป
Head & Shoulders เรียกแนวทางนี้ว่า “Solutions for Different Needs” โดยขยับจากการนำเสนอคำตอบเดียวเรื่องการขจัดรังแค ไปสู่ผลิตภัณฑ์ที่ออกแบบมาสำหรับสภาพหนังศีรษะและความต้องการที่หลากหลายขึ้น
ในเชิงธุรกิจ แบรนด์จึงไม่จำเป็นต้องรอการเติบโตจากผู้ใช้แชมพูรายใหม่เพียงอย่างเดียว แต่สามารถสร้างโอกาสเพิ่มเติมจากฐานลูกค้าเดิม ผ่านผลิตภัณฑ์สำหรับหนังศีรษะมัน ผลิตภัณฑ์เพิ่มความชุ่มชื้น หรือทรีตเมนต์ดูแลหนังศีรษะ กล่าวอีกทางหนึ่งคือ เมื่อเพิ่มจำนวนครั้งในการสระผมได้ยาก แบรนด์ก็หันมาเพิ่ม “ขั้นตอนในการดูแล” แทน
เมื่อ Hair Care เริ่มเดินตามรอย Skincare
ทิศทางดังกล่าวคล้ายกับพัฒนาการของตลาด Skincare จากเดิมที่การดูแลผิวหน้าอาจจบลงด้วยครีมเพียงหนึ่งกระปุก แต่เมื่อผู้บริโภคมีความรู้มากขึ้น ปัญหาผิวก็ถูกจำแนกอย่างละเอียด ตั้งแต่ผิวแห้ง ผิวมัน สิว ริ้วรอย และจุดด่างดำ ไปจนถึงการดูแลเกราะป้องกันผิว หรือ Skin Barrier ส่งผลให้กิจวัตรดูแลผิวขยายออกเป็นหลายขั้นตอน ทั้ง Cleanser, Toner, Serum, Moisturizer และผลิตภัณฑ์เฉพาะทางอีกหลากหลายประเภท
ตลาด Hair Care กำลังเดินไปในทิศทางใกล้เคียงกัน โดยเฉพาะเมื่อพฤติกรรมการดูแลเส้นผมของคนไทยมีความซับซ้อนขึ้น ข้อมูลจาก Head & Shoulders ระบุว่า ในช่วง 3 ปีที่ผ่านมา การใช้ผลิตภัณฑ์บำรุงผมเพิ่มขึ้นมากกว่า 20% ขณะที่การทำสีผมอยู่ในระดับสูงถึง 80% และการใช้ผลิตภัณฑ์จัดแต่งทรงผมมีสัดส่วนมากกว่า 50%
พฤติกรรมเหล่านี้อาจทำให้เกิดการสะสมของสารตกค้างและความมัน รวมถึงปัญหาอาการคันได้ เมื่อกิจวัตรดูแลเส้นผมมีหลายขั้นตอนมากขึ้น ความต้องการดูแลหนังศีรษะ หรือ Scalp Routine จึงมีแนวโน้มเติบโตตามไปด้วย
สัญญาณของการเปลี่ยนแปลงเห็นได้ชัดจากส่วนผสมที่ผู้บริโภคคุ้นเคยในผลิตภัณฑ์ Skincare ซึ่งเริ่มเข้ามามีบทบาทในผลิตภัณฑ์ดูแลหนังศีรษะมากขึ้น ตัวอย่างเช่น Head & Shoulders Plus ที่พัฒนาขึ้นจากแนวคิดซึ่งได้รับแรงบันดาลใจจากศาสตร์ด้าน Skincare โดยนำสารขจัดรังแค Piroctone Olamine มาผสานกับสารออกฤทธิ์ที่ใช้ในผลิตภัณฑ์ดูแลผิว
ผลิตภัณฑ์ถูกแบ่งตามปัญหาเฉพาะ ได้แก่ สูตรสำหรับหนังศีรษะมันที่มี Salicylic Acid สูตรสำหรับหนังศีรษะคันที่มี AHA PO Complex+ และเมนทอล ตลอดจนสูตรสำหรับหนังศีรษะแห้งที่มี Hyaluron Complex และ Ceramide พร้อมขยายขอบเขตจากแชมพูไปสู่ทรีตเมนต์สเปรย์บำรุงหนังศีรษะแบบไม่ต้องล้างออก
สิ่งที่เกิดขึ้นจึงมีความหมายมากกว่าการเพิ่มจำนวนสินค้า เพราะเป็นความพยายามเปลี่ยนวิธีเลือกซื้อของผู้บริโภค จากเดิมที่ถามว่า “อยากให้เส้นผมเป็นแบบไหน” ไปสู่คำถามใหม่ว่า “หนังศีรษะของฉันมีสภาพอย่างไร และควรใช้อะไรดูแล” ยิ่งผู้บริโภคเข้าใจปัญหาของตัวเองได้ละเอียดขึ้น ตลาดก็ยิ่งมีพื้นที่ให้ผลิตภัณฑ์เฉพาะทางแตกแขนงได้มากขึ้น
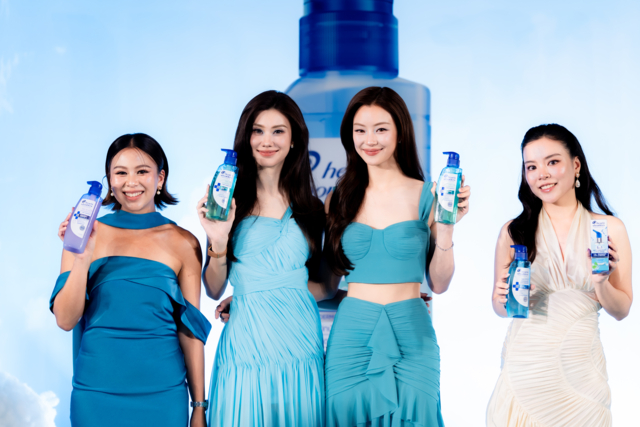
P&G ใช้ 4 แบรนด์ จับคนละปัญหาและความต้องการ
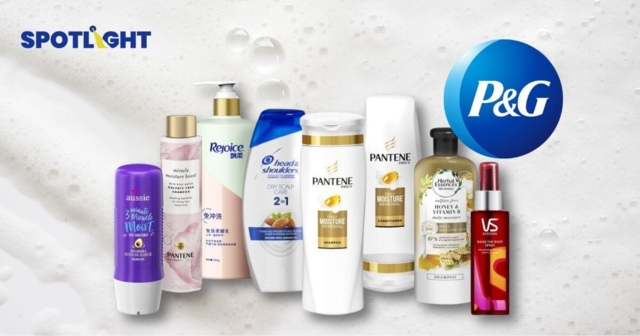
กลยุทธ์ดังกล่าวชัดเจนขึ้นเมื่อมองผ่านพอร์ตผลิตภัณฑ์ Hair Care ของ P&G ซึ่งไม่ได้ให้ทุกแบรนด์ตอบโจทย์เหมือนกัน แต่แบ่งบทบาทตามปัญหาและความต้องการของผู้บริโภคอย่างชัดเจน
- Pantene สร้างยอดขายประมาณ 40% ของพอร์ต เน้นตอบโจทย์ผมร่วงและผมเสีย
- Head & Shoulders มีสัดส่วนประมาณ 40% ครองพื้นที่ด้านหนังศีรษะและรังแค
- Rejoice มีสัดส่วนราว 16-17% เน้นผมนุ่มลื่นและแข็งแรง โดยมีตลาดต่างจังหวัดเป็นพื้นที่สำคัญ
- Herbal Essences มีสัดส่วนประมาณ 3-4% วางจุดขายที่ประสบการณ์ด้านกลิ่นหอมและความผ่อนคลาย
แทนที่จะใช้แบรนด์เดียวครอบคลุมผู้บริโภคทั้งหมด P&G จึงใช้หลายแบรนด์จับความต้องการที่แตกต่างกัน ตั้งแต่ผมเสีย หนังศีรษะและรังแค ความนุ่มลื่น ไปจนถึงประสบการณ์ขณะใช้ผลิตภัณฑ์
ด้วยเหตุนี้ การขยาย Head & Shoulders จากแชมพูขจัดรังแคไปสู่ Scalp Care จึงไม่ใช่การละทิ้งจุดยืนเดิม แต่เป็นการขยายพื้นที่ทางธุรกิจจากความเชี่ยวชาญที่แบรนด์มีอยู่แล้ว
ตลาดโตยาก ไม่ได้แปลว่าไม่มีพื้นที่ให้โต
ตลาด Hair Care สะท้อนให้เห็นว่า เมื่อสินค้าเข้าถึงแทบทุกครัวเรือนแล้ว การเติบโตไม่จำเป็นต้องพึ่งการหาผู้ใช้รายใหม่หรือการเพิ่มความถี่ในการใช้เพียงอย่างเดียว แต่อาจเกิดจากการทำให้ผู้บริโภคมองเห็นปัญหาของตัวเองได้ละเอียดขึ้น ก่อนพัฒนาผลิตภัณฑ์เฉพาะทางเพื่อตอบโจทย์แต่ละปัญหา
ทิศทางการเติบโตของ Head & Shoulders จึงกำลังขยับจาก Hair Care ไปสู่ Scalp Care จากสินค้าสำหรับตลาดวงกว้างไปสู่โซลูชันที่จำเพาะมากขึ้น และจากแชมพูเพียงหนึ่งขวดไปสู่กิจวัตรการดูแลหลายขั้นตอน โดย Head & Shoulders ระบุว่า การขยายพอร์ตครั้งนี้เป็นการต่อยอดความเชี่ยวชาญด้านรังแคที่สั่งสมมานานกว่า 80 ปี สู่การดูแลหนังศีรษะที่ตอบโจทย์เฉพาะบุคคลมากขึ้น
ในมุมนี้ การเปิดตัว Head & Shoulders Plus จึงมีความหมายมากกว่าการเพิ่มสินค้าใหม่เข้าสู่ตลาด เพราะสะท้อนโจทย์สำคัญของตลาด Hair Care มูลค่า 20,000 ล้านบาทว่า เมื่อคนไทยแทบทุกคนมีแชมพูใช้และสระผมเป็นกิจวัตรอยู่แล้ว แบรนด์จะหาแหล่งการเติบโตครั้งต่อไปจากที่ใด
คำตอบอาจไม่ใช่การทำให้ผู้บริโภคสระผมบ่อยกว่าเดิม แต่เป็นการขยายความหมายของการดูแลเส้นผม จนผู้บริโภคเริ่มมองว่า “แค่สระผม” อาจไม่เพียงพออีกต่อไป เช่นเดียวกับตลาด Skincare ที่เคยขยายจากครีมเพียงหนึ่งกระปุกไปสู่กิจวัตรหลายขั้นตอน ตลาด Scalp Care ก็กำลังเดินเข้าสู่เส้นทางเดียวกัน