


กลยุทธ์ลงทุนท่ามกลางความเสี่ยง ดอกเบี้ยและสงครามยืดเยื้อ
ความเสี่ยง Fed ขึ้นดอกเบี้ย (Renewed Fed Hike Risk) มีแนวโน้มกดดันสินทรัพย์เสี่ยงผ่านอัตราผลตอบแทนพันธบัตรที่สูงขึ้น (Higher Bond Yield) และการหดตัวของมูลค่า (Valuation Compression) มากกว่าจะเป็นจุดเริ่มต้นของตลาดขาลง หากแนวโน้มกำไรยังแข็งแรง:
ข่าวที่เกี่ยวข้อง
การขึ้นดอกเบี้ยรอบนี้ หากเกิดขึ้น มีแนวโน้มเป็น การปรับนโยบายระยะสั้น (Policy Recalibration) เพื่อสกัดเงินเฟ้อที่กลับมาเร่งตัว มากกว่าการเริ่มวงจรขึ้นดอกเบี้ยรอบใหม่ (Full Hiking Cycle) จากเศรษฐกิจที่เร่งตัว จึงสนับสนุน การหมุนกลุ่มลงทุน (Style Rotation) มากกว่าการลดความเสี่ยงทั้งตลาด (Broad-based Risk-off) ผ่านกลยุทธ์ Barbell ระหว่าง หุ้นคุณภาพ/เชิงรับ (Quality/Defensive) ที่กำไรแข็งแรง มีความชัดเจนของกำไรสูง (High Earnings Visibility) และมีส่วนเผื่อด้านมูลค่า (Valuation Cushion) กับ หุ้นวัฏจักร (Reflation/Cyclical Value) ที่ได้ประโยชน์จากเงินเฟ้อและราคาสินค้าโภคภัณฑ์ที่สูง
Renewed Fed hike ครั้งนี้จะแตกต่างจากวงจรขึ้นดอกเบี้ยปกติ (Classic Hiking Cycle) :
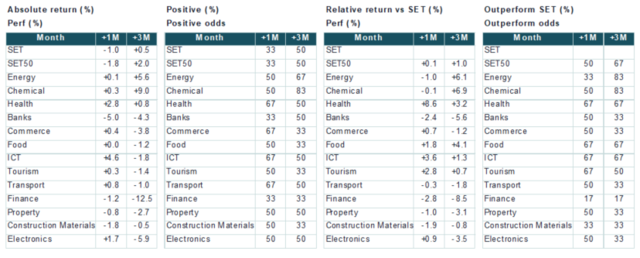
โดยทั่วไป วงจรขึ้นดอกเบี้ยของ Fed มักเกิดในช่วงที่ เศรษฐกิจและการเติบโตเชิงมูลค่า (Nominal Growth) แข็งแรง เงินเฟ้อเร่งตัวตามอุปสงค์ และ Fed เปลี่ยนนโยบายจากผ่อนคลายเป็นเข้มงวด ซึ่งเอื้อต่อ หุ้นคุณค่าและหุ้นวัฏจักร (Value/Cyclical) โดยเฉพาะกลุ่มพลังงาน (Energy) และปิโตรเคมี (Chemical) จากอุปสงค์ ราคาสินค้าโภคภัณฑ์ และอำนาจการกำหนดราคา (Pricing Power) ที่สูงขึ้น สอดคล้องกับ 6 รอบ Fed Hiking Cycle ช่วงปี 1994–2023 ที่ ดัชนีหุ้นโลก (MSCI ACWI) ให้ผลตอบแทนมัธยฐาน 3 เดือน -0.8% และมีโอกาสให้ผลตอบแทนบวก (Positive Hit Rate) 33% ขณะที่ ดัชนีหุ้นคุณค่า (MSCI World Value) ให้ผลตอบแทนดีกว่า (Outperform) ดัชนีหุ้นเติบโต (MSCI World Growth) 4 จาก 6 รอบ หรือ 67% สะท้อนการหมุนจากหุ้นเติบโตสู่หุ้นคุณค่า (Growth-to-Value Rotation) ในภาวะดอกเบี้ยขาขึ้น
สำหรับไทย SET ให้ผลตอบแทนมัธยฐานเพียง +0.5% แต่ กลุ่มปิโตรเคมี (Chemical), พลังงาน (Energy) และการแพทย์ (Health) ให้ผลตอบแทนมัธยฐาน +9.0%, +5.6% และ +0.8% และให้ผลตอบแทนดีกว่า SET (Outperform) ใน 83%, 83% และ 67% ของรอบตามลำดับ อย่างไรก็ตาม รอบปัจจุบันเกิดขึ้นหลัง Fed ผ่อนคลายนโยบายแล้ว แต่แรงกดดันเงินเฟ้อยังอยู่ในระดับสูง ทำให้หาก Fed กลับมาขึ้นดอกเบี้ย มีแนวโน้มเป็น การสกัดเงินเฟ้อมากกว่าการตอบสนองต่อเศรษฐกิจที่เร่งตัว จึงสนับสนุน กลยุทธ์ Barbell มากกว่าการเพิ่มน้ำหนักหุ้นวัฏจักร (Cyclical Beta) เพียงด้านเดียว
ธนาคารกลางของไทย (Bank of Thailand: BoT) ไม่จำเป็นต้องขึ้นดอกเบี้ยตาม Fed แต่อัตราผลตอบแทนพันธบัตรระยะยาวของไทยยังมีความเสี่ยงจากภายนอก (Long-end Yield Spillover) :
เศรษฐกิจไทยยังไม่อยู่ในภาวะร้อนแรงเกินไป (Overheating) แรงกดดันเงินเฟ้ออยู่ในระดับควบคุมได้ โดยเงินเฟ้อไทย (Thai CPI) อยู่ที่ 1.95% YoY ในเดือน ก.ค. 2026 ขณะที่ GDP ไทยขยายตัว 1.91% YoY ใน 2Q26 ต่างจากสหรัฐฯ ที่แรงกดดันเงินเฟ้อยังอยู่ในระดับสูงกว่าไทย โดย US CPI อยู่ที่ 3.40% YoY ในเดือน ก.ค. 2026 และ US GDP ขยายตัว 2.10% YoY ใน 2Q26
ในอดีตพบว่า รอบปี 2004–06 Fed ขึ้น 425bp เทียบกับ BoT 375bp และไทยเริ่มขึ้นตามหลังราว 2 เดือน; รอบปี 2015–18 Fed ขึ้น 225bp เทียบกับ BoT เพียง 25bp และตามหลังราว 36 เดือน; ขณะที่ปี 2022–23 Fed ขึ้น 525bp เทียบกับ BoT 200bp และตามหลังราว 5 เดือน สะท้อนว่าเส้นทางดอกเบี้ยไทยขึ้นอยู่กับ การเติบโตในประเทศ (Domestic Growth), เงินเฟ้อ (Inflation) และเสถียรภาพระบบการเงิน (Financial Stability) มากกว่าทิศทาง Fed เพียงอย่างเดียว อย่างไรก็ตาม อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และไทยอายุ 10 ปี (US–Thai 10Y) มีค่าสหสัมพันธ์ (Correlation) ราว 0.65 สูงกว่าพันธบัตรอายุ 2 ปีที่ 0.38 ทำให้ความเสี่ยง Fed กลับมาขึ้นดอกเบี้ยยังสามารถส่งผ่าน อัตราผลตอบแทนพันธบัตรโลก (Global Yield Spillover) ทำให้ Thai 10Y สูงขึ้น นำมาสู่การหดตัวของ Valuation ได้
แต่ SET ยังมีส่วนเผื่อด้านมูลค่า (Valuation Cushion); กรณี Yield Shock ประเมิน Downside บริเวณ 1,550 จุด: ด้าน Downside ของ SET ยังดูจำกัด หลังประมาณการกำไรยังปรับขึ้นต่อเนื่อง ปัจจุบัน ส่วนต่างอัตราผลตอบแทนกำไรกับพันธบัตร (Earnings Yield Gap: EYG) ของ SET อยู่ที่ราว 4.9% สูงกว่าค่าเฉลี่ย 10 ปีที่ประมาณ 4.0% และอยู่บริเวณกรอบบนของช่วงย้อนหลัง 10 ปีที่ราว 3–5% สะท้อนว่ามูลค่าหุ้นไทยยังมี ส่วนเผื่อด้านมูลค่า (Valuation Cushion) รองรับความเสี่ยงได้พอสมควร ในกรณีอัตราผลตอบแทนพันธบัตรปรับขึ้นแรง (Yield Shock) หากอัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปี (Thai 10Y) เพิ่มขึ้นอีกราว 25bp อาจกดดันมูลค่า SET ราว 50–60 จุด หรือ Downside บริเวณ 1,550 จุด
กลยุทธ์เดือนก.ย. เน้น กลยุทธ์ Barbell เน้นกระจายความเสี่ยงระหว่างหุ้นคุณภาพ/เชิงรับและหุ้นวัฏจักรเชิงคุณค่า:
รองรับทั้งความเสี่ยงจาก Fed ขึ้นดอกเบี้ยและสงครามที่ยืดเยื้อ โดยหุ้นคุณภาพ/เชิงรับ (Quality/Defensive) เน้น 1) ธุรกิจที่มีความชัดเจนและความทนทานของกำไรสูง (High Earnings Visibility/Earnings Resilience) ทั้งการแพทย์ เครื่องดื่ม และค้าปลีกสินค้าอุปโภคบริโภคจำเป็น ซึ่งอุปสงค์มีความสม่ำเสมอและพึ่งพาวัฏจักรเศรษฐกิจค่อนข้างต่ำ, 2) มี Valuation ต่ำกว่าค่าเฉลี่ย 10 ปีมากกว่า -1SD ในทุกมิติทั้ง PER, PBV และ EV/EBITDA, 3) คาดอัตราผลตอบแทนเงินปันผลปี 2027 (2027 Dividend Yield) มากกว่า 3.5% ช่วยสร้างทั้ง ส่วนเผื่อด้านมูลค่า (Valuation Cushion) และผลตอบแทนเงินปันผลเป็น Downside Buffer และ 4) ไม่มีการปรับลดประมาณการกำไรอย่างมีนัยสำคัญในช่วง 3 เดือนที่ผ่านมา ได้แก่
- BDMS: รายได้มีแนวโน้มเร่งตัวต่อเนื่อง โดยเดือน ก.ค. โต 8% YoY, ส.ค. 9% YoY และ ก.ย. คาด 9–10% YoY หนุนกำไรมีโอกาสทำสถิติสูงสุดใหม่ใน 3Q26 พร้อมคาดอัตราผลตอบแทนเงินปันผลปี 2027 ราว 4.1%
- CPALL: ยอดขายสาขาเดิม (SSSG) 3QTD ยังเติบโต +1% YoY สะท้อนความทนทานของการบริโภคสินค้าจำเป็น ขณะที่คาดกำไรหลักปี 2027 โต 11% YoY และอัตราผลตอบแทนเงินปันผลปี 2027 ราว 4.1%
- OSP: ความสามารถในการควบคุมต้นทุนและรักษาอัตรากำไร เป็นจุดเด่น ช่วยจำกัด Downside ต่อประมาณการกำไรในภาวะต้นทุนผันผวน พร้อมคาดอัตราผลตอบแทนเงินปันผลปี 2027 สูงราว 5.6%
- CBG: แม้ต้นทุนบรรจุภัณฑ์ที่สูงขึ้นอาจกดดันอัตรากำไรระยะสั้น แต่ยอดขายเครื่องดื่มชูกำลังในประเทศคาดโต 10% YoY ขณะที่เมียนมาคาดโต 70% YoY ใน 3Q26 และ 30% YoY ใน 4Q26 พร้อมส่วนแบ่งตลาดที่เพิ่มขึ้นของธุรกิจจัดจำหน่ายเครื่องดื่มแอลกอฮอล์ หนุนการเติบโตของกำไร โดยคาดอัตราผลตอบแทนเงินปันผลปี 2027 ราว 3.7%.
ขณะที่ฝั่ง หุ้นวัฏจักรเชิงคุณค่า (Reflation/Cyclical) เน้น พลังงาน PTT และปิโตรฯ PTTGC เพื่อกระจายความเสี่ยงช่วงเงินเฟ้อและราคาสินค้าโภคภัณฑ์ยืนสูง
สถิติผลตอบแทนของ SET และอุตสาหกรรมต่างๆ หลัง Fed เริ่มขึ้นดอกเบี้ยในอดีต, 6 รอบช่วงปี 1994–2023
คอนเทนต์แนะนำ
พิริยพล คงวาณิช
นักกลยุทธ์ปัจจัยพื้นฐาน ฝ่าย Wealth Research บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน)