


Greece Miracle - เมื่อ Greece ฟื้นตัวและเป็นดาวรุ่งใหม่ของยุโรป
ปีนี้ที่งานประชุมสภาผู้ว่าการกองทุนการเงินระหว่างประเทศ (IMF)ประจำปี 2026 หนึ่งในมุขตลกบนเวทีที่น่าสนใจคือ รัฐมนตรีว่าการกระทรวงเศรษฐกิจและการคลังของกรีซพูดว่า สถานการณ์ที่กำลังเกิดขึ้นในยุโรปที่อัตราดอกเบี้ยพันธบัตรรัฐบาลดีดตัวขึ้นนั้น เป็นเหตุการณ์เฉพาะตัวในบางประเทศอย่างฝรั่งเศสเท่านั้น เนื่องจากอัตราดอกเบี้ยพันธบัตรของกรีซนั้นอยู่ที่ประมาณ 4% ซึ่งต่ำกว่าอย่างชัดเจน และบ่งบอกว่าสถานภาพของเราเป็นอย่างไร
ข่าวที่เกี่ยวข้อง
แง่หนึ่ง นี่อาจเป็นมุขตลกเบา ๆ โดยเฉพาะสำหรับชาติเพื่อนร่วมสมาชิกสหภาพยุโรป แต่ในอีกแง่หนึ่ง มุขตลกดังกล่าวกลับสะท้อนภาพที่ในมุมของคนไทยเราอาจไม่เคยคิดหรือนึกถึงมาก่อน นั่นก็คือ กรีซ จากชาติที่เคยเจอปัญหาทางเศรษฐกิจอย่างหนักหน่วงในช่วงปี 2009 –2010 ปัจจุบันกลายเป็นชาติที่มีเสถียรภาพ ได้รับการปรับอันดับความน่าเชื่อถือ (Credit Rating) ขึ้นอย่างมีนัยสำคัญ จากระดับ CCC กลายมาเป็นระดับ BBB และกลายเป็นจุดหมายสำคัญสำหรับการลงทุนจากชาติอื่น ๆ ในยุโรปรวมถึงนานาชาติด้วย
ในมุมของตลาดทุน บริษัท เอ็มเอสซีไอ (MSCI) ซึ่งเป็นบริษัทจัดทำดัชนีรายใหญ่ของโลกประกาศว่า ในเดือนพฤษภาคมปีหน้า (2027) ตลาดหุ้นกรีซจะถูกปรับขึ้นจากกลุ่มตลาดเกิดใหม่ (Emerging Market) กลับไปสู่กลุ่มประเทศพัฒนาแล้ว (Developed Market) ซึ่งเป็นการกลับไปสู่สถานะตลาดที่เคยได้เมื่อปี 2001 กลับคืนมา[1] หลังจากเศรษฐกิจของประเทศกลับมาอีกครั้งหนึ่ง หลายภาคส่วนถึงกับเรียกว่าเป็นปาฏิหาริย์สำหรับประเทศที่เจอสภาวะผันผวนทางเศรษฐกิจมาอย่างโชกโชน
การสูญเสียสถานะตลาดพัฒนาแล้ว (Developed Market) ของกรีซในปี 2013 มีทั้งเรื่องของการควบคุมการไหลเข้าออกของเงินทุน (Capital Control) และสถานการณ์เศรษฐกิจที่อยู่ในระดับวิกฤติ ทำให้ตลาดกรีซในห้วงเวลานั้นถูกประเมินในภาพที่ไม่น่าสนใจสำหรับนักลงทุนทั่วโลกรวมถึงนักลงทุนไทย กรีซไม่ใช่ประเทศที่น่าลงทุน เนื่องจากเศรษฐกิจที่ย่ำแย่และความกังวลเรื่องเงินทุนไหลเข้าออก
สถานการณ์นี้พลิกกลับมาอย่างชัดเจนโดยเฉพาะในช่วงหลังการแพร่ระบาดของโรคโควิด-19 (COVID-19) โดยกรีซสามารถลดสัดสวนหนี้สาธารณะของรัฐบาลลงได้จาก 209.9% ในปี 2020 เหลือ 154.8% ในปี 2024 นอกจากนั้น ยังมีตัวชี้วัดการเติบโตของประเทศ (GDP) ที่แท้จริงระหว่างปี 2021-2024 เฉลี่ยอยู่ที่ 4.75% ซึ่งสูงกว่าค่าเฉลี่ยในยุโรปที่ 3%
นอกจากนั้น รัฐบาลและหน่วยงานกำกับดูแลยังปรับปรุงโครงสร้างของตลาดทุนให้รองรับกับนักลงทุนต่างประเทศ นอกเหนือจากตลาดค่าเงินซึ่งขึ้นกับนโยบายของธนาคารกลางยุโรป (ECB) ทำให้กรีซกลับมาอยู่ในความสนใจของนักลงทุนสถาบันได้ มากไปกว่านั้น ไม่ใช่แค่ตลาดหุ้น แต่ตลาดตราสารหนี้ของกรีซเองในปัจจุบันถือว่ามีเสถียรภาพมาก และมีสถานะเป็นตลาดพัฒนาแล้ว (Developed Market) นับตั้งแต่ปี 2023
การกลับมาของกรีซนั้นไม่ใช่เรื่องง่าย เพราะวิกฤติเศรษฐกิจนั้นเกิดขึ้นเรื้อรังและต่อเนื่องยาวนาน นับตั้งแต่ปี 2009-2010 ยาวจนมาถึงปี 2018 แทบจะเป็นชาติที่หลายคนขยาดในการลงทุน โดยเฉพาะในสายตานักลงทุนไทยที่มีภาพจำว่ากรีซนั้นเป็นคนป่วยของยุโรป (sick man of Europe) ช่วงนั้น GDP ของประเทศหดตัวลงถึงเกือบ 1 ใน 3 เช่นเดียวกับอัตราการว่างงานที่กินไปถึง 28%[2] ในห้วงเวลานั้น กรีซอยู่ในสภาวะเลวร้ายอย่างถึงขีดสุด
การปฏิรูปทางกฎหมายต่าง ๆ การลงทุนในโครงสร้างพื้นฐาน การแปรรูปรัฐวิสาหกิจให้กลายเป็นเอกชน รวมถึงการตัดลดรายจ่ายของภาครัฐ กลายเป็นประเด็นหลักสำคัญที่ทำให้กรีซเริ่มกลับมาลืมตาอ้าปากได้บางส่วน โดยเฉพาะอย่างยิ่งกฎหมายล้มละลายที่เปลี่ยนแปลงไป ทำให้หนี้เสียของธนาคารที่เคยอยู่ระดับ 49% ของธนาคารขนาดใหญ่ เหลือเพียง 3% เท่านั้น อย่างไรก็ตาม การฟื้นตัวก็ยังไม่สมบูรณ์ทั้งหมด เนื่องจากปัญหาเศรษฐกิจอื่น ๆ ยังคงอยู่
สิ่งที่กลายมาเป็นเสมือนโอกาสครั้งใหม่ (จะเรียกว่าถูกหวยก็ย่อมได้) คือ การเกิดการแพร่ระบาดของ COVID-19 ซึ่งหลังจากการแพร่ระบาดสิ้นสุดลง ทำให้ภาคการท่องเที่ยวของกรีซกลับมาคึกคักกว่าปกติ รายได้ประชาชาติเพิ่มขึ้น และทำให้การเติบโตของ GDP ก้าวกระโดดอย่างชัดเจน นอกจากนั้น ในภาพระดับโลก ความตึงเครียดทางการเมืองระหว่างประเทศ โดยเฉพาะคู่ขัดแย้งสำคัญอย่างสหภาพยุโรปและจีน ทำให้ยุโรปเริ่มดึงกำลังการผลิตบางส่วนกลับมายังภูมิภาค กลายเป็นว่าประเทศอย่างกรีซ โปแลนด์ และฮังการี ได้ประโยชน์จากการย้ายฐานการผลิตดังกล่าวอย่างชัดเจน
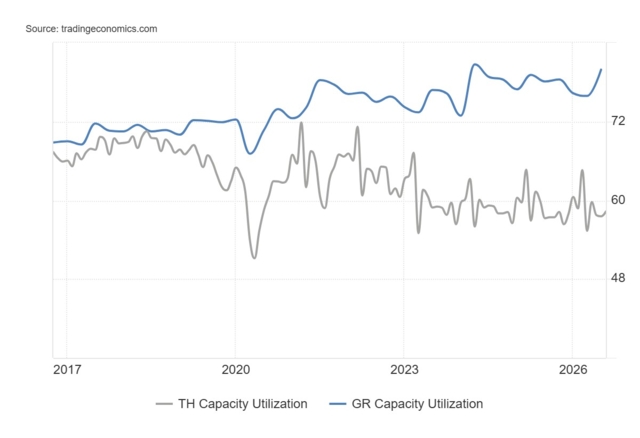
ตัวเลขที่บ่งบอกอย่างชัดเจนคือการใช้กำลังการผลิต (Capacity Utilization Rate) โดยกรีซปรับตัวขึ้นอย่างต่อเนื่อง จากที่ 68.8% ในเดือนตุลาคมของปี 2016 มาสู่ 79.9% ในเดือนกรกฎาคมปี 2026 ฟื้นตัวในขาขึ้นอย่างต่อเนื่อง บ่งชี้ว่ากิจกรรมทางเศรษฐกิจของกรีซนั้นไม่ได้อยู่เฉพาะในภาคบริการแต่เพียงอย่างเดียว[3] เมื่อเทียบกับประเทศไทยที่เคยมีการใช้กำลังการผลิตตอนไตรมาส 4 อยู่ที่ 67.34% เหลือเพียง 57.55% ในเดือนกรกฎาคม 2026 ซึ่งอยู่ในขาลงอย่างต่อเนื่อง
การกลับมาของกรีซจึงเป็นเรื่องที่มีทั้งโชค (การท่องเที่ยวและการผลิต) และการปรับปรุงโครงสร้างพื้นฐานทางเศรษฐกิจไปพร้อมกัน แม้อย่างหลังจะนำมาสู่ความเจ็บปวดในช่วงการเปลี่ยนผ่านก็ตาม สิ่งที่สะท้อนความเปลี่ยนแปลงดังกล่าวคือดัชนีหุ้นของกรีซที่กลับมาโดดเด่นอีกครั้งหนึ่ง จากข้อมูลจนถึงวันที่ 19 ตุลาคม 2569 พบว่าดัชนี MSCI Greece ทำผลงานได้ดีเหนือกว่าดัชนี MSCI Emerging Markets และ MSCI Europe ในกรอบระยะเวลาตั้งแต่ต้นปี 2026, 1 ปี, 3 ปี, 5 ปี และ 10 ปี (ผลตอบแทนเฉลี่ยรายปี)
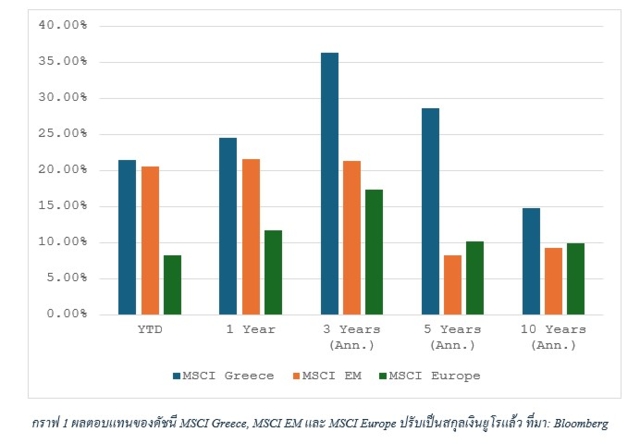
การที่ราคาหุ้นของกรีซปรับตัวขึ้น ประกอบกับการได้ปรับดัชนีเข้าสู่ Developed Market จึงเป็นปาฏิหาริย์ที่น่าจับตา โดยเฉพาะอย่างยิ่ง กรีซยังถูกคาดหมายว่าเป็นดาวรุ่งของการลงทุนในตลาดยุโรปในยามนี้ที่ตลาดหลักอย่างฝรั่งเศส เยอรมนี และยุโรปด้านในหลักกำลังประสบปัญหาที่กรีซเคยเจอมาแล้ว จนทำให้ความสนใจของตลาดเริ่มเปลี่ยนไป ซึ่งเราจะเห็นได้ชัดเจนยิ่งขึ้นหลังจากเดือนพฤษภาคมปีหน้า หลังจากกรีซกลับเข้าสู่ Developed Market อย่างเป็นทางการอีกครั้งหนึ่ง
ข้อมูลอ้างอิง
[1] https://www.msci.com/research-and-insights/blog-post/greeces-journey-back-to-developed-market-status
[3] https://tradingeconomics.com/greece/capacity-utilization
ภัทรนันท์ ธนียวัน ลิ้มอุดมพร
นักกลยุทธ์การลงทุน ผู้จัดการอาวุโส บริษัทหลักทรัพย์จัดการกองทุน เอ็กซ์สปริง จำกัด