


รวมมาตรการแบงก์ช่วยลูกหนี้น้ำท่วม พักหนี้ เติมทุนซ่อมบ้าน-ฟื้นฟูกิจการ
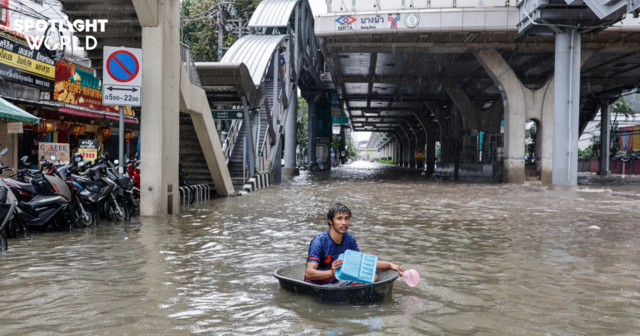
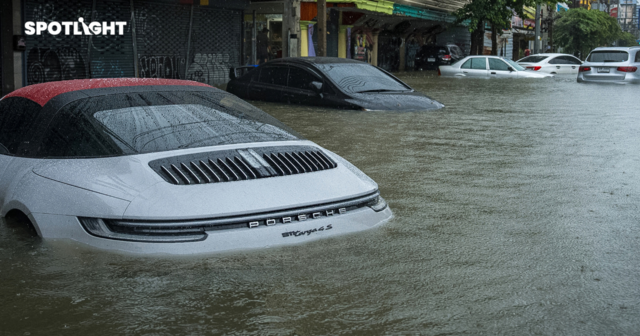
เมื่อน้ำหลากเข้าบ้านหรือสถานประกอบการ ภาระทางการเงินไม่ได้มีเพียงค่าซ่อมแซมความเสียหาย แต่เกิดขึ้นพร้อมกันสองด้าน ทั้งรายได้ที่ลดลงหรือหยุดชะงัก และค่าใช้จ่ายก้อนใหม่สำหรับทดแทนทรัพย์สิน เครื่องมือทำกิน สินค้า และวัตถุดิบ ขณะที่ค่างวดสินเชื่อเดิมยังเดินหน้าตามสัญญา
ข่าวที่เกี่ยวข้อง
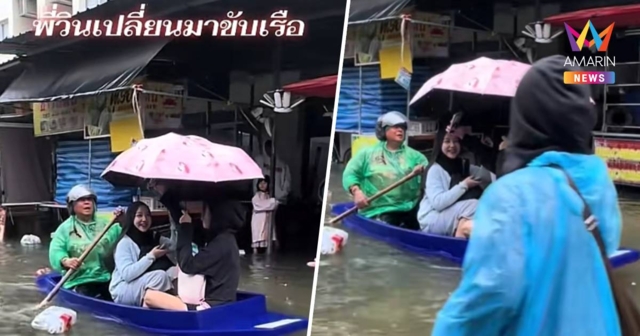
สำหรับครัวเรือน ความเสียหายอาจหมายถึงการต้องหาเงินมาซ่อมบ้าน ซื้อเครื่องใช้จำเป็น และรับภาระค่าเช่าที่พักชั่วคราวในเวลาเดียวกัน ส่วนผู้ประกอบการ โดยเฉพาะธุรกิจขนาดเล็ก อาจเผชิญทั้งยอดขายที่หายไป สต็อกสินค้าเสียหาย และต้นทุนในการเปิดกิจการอีกครั้ง หากไม่มีสภาพคล่องเพียงพอ ผลกระทบจากภัยธรรมชาติระยะสั้นจึงอาจลุกลามเป็นปัญหาหนี้และการดำเนินธุรกิจในระยะยาว
ธนาคารของรัฐและธนาคารพาณิชย์หลายแห่งจึงทยอยออกมาตรการช่วยเหลือผู้ประสบภัย ครอบคลุมตั้งแต่การพักชำระเงินต้น พักทั้งเงินต้นและดอกเบี้ย ลดค่างวดและอัตราดอกเบี้ย ไปจนถึงสินเชื่อฉุกเฉิน สินเชื่อซ่อมแซมบ้าน วงเงินซื้อเครื่องมือทำกิน และสินเชื่อฟื้นฟูกิจการหลังน้ำลด
อย่างไรก็ตาม คำว่า “พักชำระหนี้” ไม่ได้หมายถึงการยกหนี้เสมอไป บางมาตรการยกดอกเบี้ยให้จริง ขณะที่บางมาตรการเพียงเลื่อนการชำระออกไป ยังคิดดอกเบี้ยระหว่างพักหนี้ หรือนำเงินต้นที่พักไว้ไปรวมในงวดสุดท้าย นอกจากนี้ บางธนาคารให้สิทธิโดยอัตโนมัติ แต่บางแห่งกำหนดให้ยื่นคำขอภายในเวลาที่กำหนด ผู้กู้จึงควรตรวจสอบทั้งคุณสมบัติ ภาระหลังสิ้นสุดมาตรการ และกำหนดรับคำขอก่อนตัดสินใจ
สรุปมาตรการเด่นแต่ละธนาคาร
ธนาคาร | กลุ่มลูกค้าหลัก | มาตรการเด่น | ช่องทางติดต่อ |
ธอส. | ผู้กู้ที่อยู่อาศัย | ดอกเบี้ย 0% และไม่ต้องชำระเงินงวด 3 เดือน หรือ 6 เดือนกรณีบ้านเสียหายรุนแรง; สินเชื่อซ่อมบ้านสูงสุด 300,000 บาท | 0-2645-9000 หรือ ธอส. ทุกสาขา |
ออมสิน | ลูกค้ารายย่อย ผู้ประกอบอาชีพ และเอสเอ็มอี | พักเงินต้นและยกดอกเบี้ย 3 เดือน; สินเชื่อฉุกเฉิน 20,000-50,000 บาท และสินเชื่อฟื้นฟูสูงสุด 5 ล้านบาท | 1115 หรือออมสินทุกสาขา |
SME D Bank | ผู้ประกอบการเอสเอ็มอี | พักเงินต้นและดอกเบี้ย Term Loan สูงสุด 12 เดือน; เติมทุนฉุกเฉินสูงสุด 200,000 บาท | 1357, สาขา หรือ LINE: SME Development Bank |
ธ.ก.ส. | เกษตรกรและลูกค้าในพื้นที่ประสบภัย | สินเชื่อฉุกเฉินสูงสุด 50,000 บาท ดอกเบี้ย 0% 6 เดือน; สินเชื่อฟื้นฟูสูงสุด 500,000 บาท | 0-2555-0555 หรือ ธ.ก.ส. ทุกสาขา |
กรุงไทย | ลูกค้าบ้าน บุคคลรายย่อย และเอสเอ็มอี | ลดภาระค่างวด 75% นาน 1 ปีในสินเชื่อบางประเภท; ดอกเบี้ย 0% 3 เดือนสำหรับสินเชื่อบ้านและ SSME ที่เข้าเกณฑ์ | 02-111-1111 กด 99 หรือเจ้าหน้าที่สินเชื่อ |
ไทยพาณิชย์ | ลูกค้าบ้าน รถยนต์ SSME และ SME | พักเงินต้นสูงสุด 3-6 เดือน; เพิ่มวงเงินหมุนเวียนชั่วคราวให้ SME สูงสุด 10 ล้านบาท | 02-777-7777 กด 99; SME โทร. 02-722-2222 |
กรุงศรี | ลูกค้าบ้าน SME รถยนต์ บัตรเครดิต และสินเชื่อบุคคล | พักเงินต้นหรือค่างวด 3-6 เดือนตามประเภทสินเชื่อ; บัตรและสินเชื่อบุคคลมีทางเลือกลดค่างวดเหลือ 30% | 1572 และศูนย์บริการของแต่ละผลิตภัณฑ์ |
ทีทีบี | ลูกค้าบ้าน รถยนต์ รถแลกเงิน บัตรเครดิต สินเชื่อบุคคล ธุรกิจ และ SME | บ้านพักเงินต้น 3 เดือน; รถพักค่างวดสูงสุด 3 เดือน; ธุรกิจเช่าซื้อลดค่างวดได้สูงสุด 70% นาน 6 เดือน | เว็บไซต์มาตรการตั้งหลัก หรือเจ้าหน้าที่ดูแลลูกค้าธุรกิจ |
ธอส. ออก 7 มาตรการ ดอกเบี้ย 0% สูงสุด 6 เดือน พร้อมสินเชื่อซ่อมบ้าน
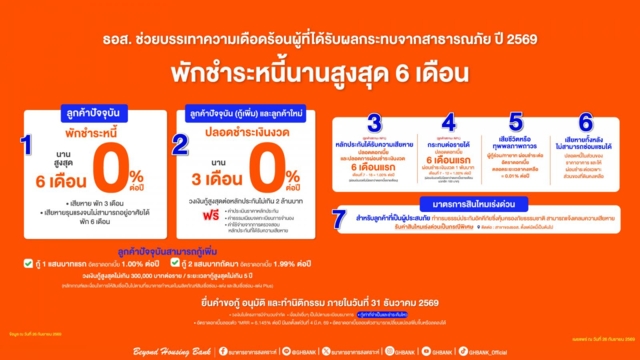
ธนาคารอาคารสงเคราะห์ (ธอส.) ออก “มาตรการช่วยเหลือผู้ประสบภัย ปี 2569” รวม 7 มาตรการ โดยเปิดให้ลูกค้ายื่นความประสงค์ที่ ธอส. ทุกสาขาทั่วประเทศ ตั้งแต่วันที่ 26 กันยายน 2569 เป็นต้นไป
มาตรการแรก สำหรับลูกค้าปัจจุบันที่หลักประกันได้รับผลกระทบ สามารถพักชำระหนี้ 3 เดือน ลดดอกเบี้ยเหลือ 0% ต่อปี และไม่ต้องชำระเงินงวด หากบ้านเสียหายรุนแรงจนอยู่อาศัยไม่ได้ ระยะเวลาช่วยเหลือเพิ่มเป็น 6 เดือน หลังพ้นช่วงช่วยเหลือจะกลับไปใช้อัตราดอกเบี้ยเดิมตามสิทธิ
ลูกค้าที่ต้องการซ่อมแซมบ้านสามารถขอสินเชื่อได้สูงสุด 300,000 บาท ระยะเวลากู้สูงสุด 5 ปี โดยวงเงิน 100,000 บาทแรกคิดดอกเบี้ยคงที่ 1% ต่อปีในช่วง 3 ปีแรก และวงเงินอีก 200,000 บาทคิดดอกเบี้ย 1.99% ต่อปี ไม่ต้องจดทะเบียนจำนองเพิ่ม ภายใต้หลักเกณฑ์ของสินเชื่อซ่อม-แต่ง และสินเชื่อซ่อม-แต่ง Plus
มาตรการที่ 2 เปิดให้ลูกค้าปัจจุบันและลูกค้าใหม่กู้เพิ่มเพื่อซ่อมแซมหรือปลูกสร้างบ้านทดแทนหลังเดิม วงเงินสูงสุด 2 ล้านบาทต่อรายต่อหลักประกัน กู้ได้นานสูงสุด 40 ปี โดย 3 เดือนแรกดอกเบี้ย 0% และไม่ต้องชำระเงินงวด เดือนที่ 4-24 ดอกเบี้ย 2% ต่อปี ปีที่ 3 คิด MRR-3.30% และปีที่ 4 คิด MRR-2.40% ส่วนปีที่ 5 เป็นต้นไป ลูกค้ารายย่อยคิด MRR-0.50% และลูกค้าสวัสดิการ MRR-1% ขณะที่วงเงินซื้ออุปกรณ์เกี่ยวเนื่องกับการอยู่อาศัยคิด MRR โดย MRR ของ ธอส. ขณะรวบรวมข้อมูลอยู่ที่ 6.145% ต่อปี
ธนาคารยกตัวอย่างว่า หากกู้ 1 ล้านบาทและเลือกผ่อนในระยะเวลาสูงสุด จะมีค่างวดเริ่มต้นประมาณ 3,100 บาทต่อเดือน พร้อมยกเว้นค่าประเมินราคาหลักประกัน 1,900-2,800 บาท และค่าธรรมเนียมจดทะเบียนจำนองไม่เกิน 1% ของวงเงินจำนอง ภายใต้หลักเกณฑ์ที่กำหนด
มาตรการที่ 3 และ 4 สำหรับลูกค้าที่เป็นหนี้ไม่ก่อให้เกิดรายได้ หรือ NPL ธอส. แยกความช่วยเหลือเป็น 2 กรณี ได้แก่
- ผู้ที่หลักประกันเสียหายสามารถประนอมหนี้ได้นานไม่เกิน 18 เดือน โดย 6 เดือนแรกดอกเบี้ย 0% และไม่ต้องชำระเงินงวด ส่วนเดือนที่ 7-18 คิดดอกเบี้ย 1% ต่อปี และชำระไม่น้อยกว่าดอกเบี้ยรายเดือน
- ผู้มีรายได้ลดลงสามารถประนอมหนี้ไม่เกิน 1 ปี ช่วง 6 เดือนแรกดอกเบี้ย 0% และชำระเดือนละ 1,000 บาท ก่อนเปลี่ยนเป็นดอกเบี้ย 1% ในเดือนที่ 7-12 และชำระไม่น้อยกว่าดอกเบี้ยรายเดือนบวก 100 บาท เมื่อพ้นมาตรการแล้วจะกลับไปใช้อัตราดอกเบี้ยเดิมตามสิทธิ
มาตรการที่ 5 กรณีรุนแรง ธนาคารจะพิจารณาเป็นรายกรณี หากลูกค้าเสียชีวิตหรือทุพพลภาพถาวร อาจให้ผ่อนต่อด้วยดอกเบี้ย 0.01% ต่อปีตลอดอายุสัญญาที่เหลือ
มาตรการที่ 6 หากที่อยู่อาศัยได้รับความเสียหายทั้งหลังและไม่สามารถซ่อมแซมได้ ธนาคารจะพิจารณาปลอดหนี้ในส่วนของราคาอาคาร และให้ผ่อนชำระต่อเฉพาะส่วนของที่ดินที่เหลืออยู่ โดยพิจารณาเป็นรายกรณี
มาตรการสุดท้ายเป็นการพิจารณาสินไหมแบบเร่งด่วน หรือ Fast Track สำหรับลูกค้าที่มีประกันอัคคีภัยซึ่งคุ้มครองภัยธรรมชาติกับบริษัทประกันที่ธนาคารจัดให้ โดยสามารถใช้ภาพถ่ายแจ้งความเสียหายและรับสินไหมตามความเสียหายจริงไม่เกิน 20,000 บาท
ส่วนกรมธรรม์ที่เริ่มคุ้มครองตั้งแต่วันที่ 1 พฤศจิกายน 2562 มีความคุ้มครองภัยธรรมชาติเพิ่มเติมตามความเสียหายจริงอีกไม่เกิน 30,000 บาทต่อปี ตามเงื่อนไขกรมธรรม์ ติดต่อ ธอส. ทุกสาขา G H BANK Call Center โทร. 0-2645-9000 หรือช่องทางสื่อสังคมออนไลน์ของธนาคาร
ออมสินพักเงินต้นและ “ยกดอกเบี้ย” 3 เดือน พร้อมสินเชื่อฉุกเฉิน-ฟื้นฟู
ธนาคารออมสินใช้มาตรการพักชำระเงินต้นและไม่คิดดอกเบี้ย 3 เดือนกับลูกหนี้สินเชื่อทุกกลุ่มที่เข้าเกณฑ์ ยกเว้นสินเชื่อบางประเภทตามที่ธนาคารกำหนด โดยลูกหนี้ต้องมีภูมิลำเนา ที่อยู่อาศัย หรือสถานที่ประกอบอาชีพอยู่ในพื้นที่ภัยพิบัติตามประกาศของกรมป้องกันและบรรเทาสาธารณภัย ธนาคารจะตรวจสอบข้อมูลและทยอยแจ้งสิทธิผ่าน SMS หรือจดหมายโดยตรง
จุดสำคัญคือ ดอกเบี้ยที่เกิดขึ้นระหว่าง 3 เดือนจะถูกยกให้ทั้งหมด ไม่ต้องกลับมาชำระภายหลัง ส่วนเงินต้นที่พักไว้ 3 งวดจะนำไปรวมชำระในงวดสุดท้าย เมื่อลูกค้าพ้นมาตรการแล้วจะกลับไปชำระตามสัญญาเดิม ผู้ที่ไม่ต้องการใช้สิทธิสามารถติดต่อสาขาหรือ GSB Contact Center โทร. 1115
ออมสินยังมีสินเชื่อสำหรับแต่ละช่วงของการฟื้นตัว ได้แก่
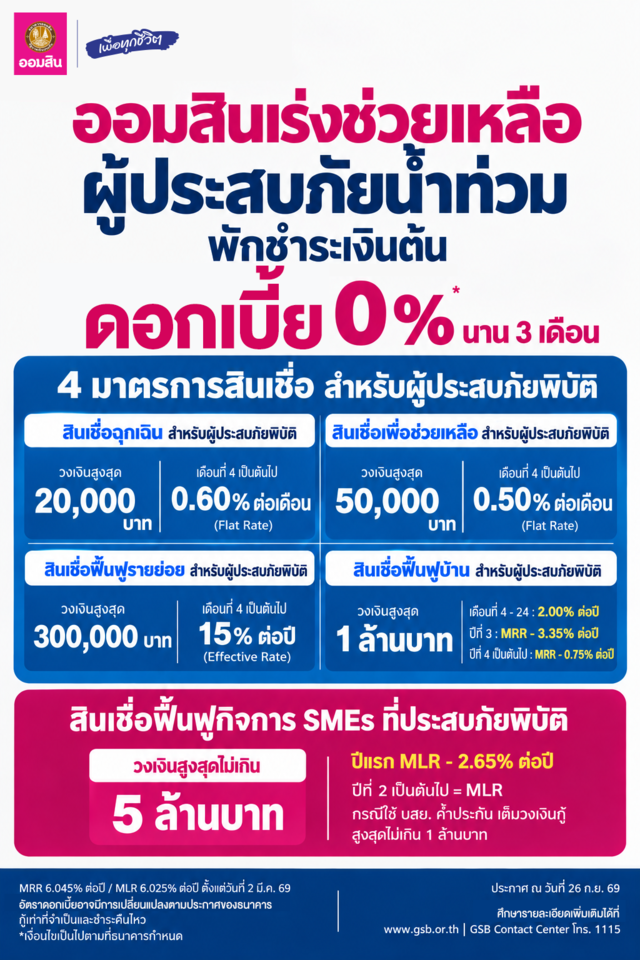
- สินเชื่อฉุกเฉินสำหรับผู้ประสบภัยพิบัติ วงเงินสูงสุด 20,000 บาท ไม่ต้องมีหลักประกัน ช่วง 3 เดือนแรกไม่ต้องชำระเงินต้นและดอกเบี้ย 0% จากเดือนที่ 4 คิดดอกเบี้ยแบบ Flat Rate 0.60% ต่อเดือน ผ่อนได้นานสูงสุด 24 เดือน
- สินเชื่อเพื่อช่วยเหลือผู้ประสบภัยพิบัติ วงเงินสูงสุด 50,000 บาท ช่วง 3 เดือนแรกไม่ต้องชำระเงินต้นและดอกเบี้ย 0% จากนั้นคิดดอกเบี้ยแบบ Flat Rate 0.50% ต่อเดือน ผ่อนได้นานสูงสุด 60 เดือน
- สินเชื่อฟื้นฟูรายย่อย วงเงินสูงสุด 300,000 บาท สำหรับซ่อมเครื่องมือทำกินหรือเป็นทุนหมุนเวียน 3 เดือนแรกดอกเบี้ย 0% จากเดือนที่ 4 คิดดอกเบี้ยแบบ Effective Rate 15% ต่อปี ผ่อนได้นานสูงสุด 7 ปี
- สินเชื่อฟื้นฟูบ้าน วงเงินสูงสุด 1 ล้านบาท 3 เดือนแรกไม่ต้องชำระเงินต้นและดอกเบี้ย 0% เดือนที่ 4-24 ดอกเบี้ย 2% ต่อปี ปีที่ 3 คิด MRR-3.35% และปีที่ 4 เป็นต้นไป MRR-0.75% พร้อมสนับสนุนค่าประเมินหลักทรัพย์ไม่เกิน 3,000 บาท โดย MRR ของออมสิน ณ วันที่ 2 มีนาคม 2569 อยู่ที่ 6.045% ต่อปี
- สินเชื่อเพื่อบรรเทาความเดือดร้อน SMEs สำหรับกิจการที่สถานประกอบการได้รับความเสียหาย หรือต้องลงทุนในอุปกรณ์และระบบป้องกันภัย วงเงินสูงสุด 5 ล้านบาท หรือสูงสุด 1 ล้านบาทในกรณีใช้ บสย. ค้ำประกันเต็มวงเงิน ผ่อนสูงสุด 7 ปี ปีแรกคิด MLR-2.65% และปีที่ 2 เป็นต้นไปคิด MLR พร้อมปลอดชำระเงินต้นสูงสุด 1 ปี โดย MLR ณ วันที่ 2 มีนาคม 2569 อยู่ที่ 6.025% ต่อปี
สินเชื่อฉุกเฉินและสินเชื่อฟื้นฟูต้องยื่นคำขอที่สาขาธนาคารและผ่านการพิจารณาตามหลักเกณฑ์ ส่วนมาตรการพักหนี้ไม่ได้ครอบคลุมสินเชื่อทุกประเภท โดยมีข้อยกเว้น เช่น สินเชื่อธุรกิจขนาดใหญ่ สินเชื่อชีวิตสุขสันต์ และสินเชื่อสำหรับผู้มีรายได้ประจำ ขณะที่สินเชื่อ Soft Loan สินเชื่อองค์กรชุมชน และสินเชื่อตามนโยบายรัฐบางรายการเป็นไปตามเงื่อนไขที่ธนาคารกำหนด สอบถามเพิ่มเติมได้ที่ GSB Contact Center โทร. 1115
SME D Bank พักทั้งเงินต้นและดอกเบี้ยสูงสุด 12 เดือน เติมทุนฉุกเฉิน 2 แสนบาท
ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย หรือ SME D Bank ออกมาตรการสำหรับลูกค้าเอสเอ็มอีทั่วประเทศที่ได้รับผลกระทบทั้งทางตรงและทางอ้อม และมีสถานประกอบการอยู่ในพื้นที่ประสบภัยตามที่ธนาคารกำหนด โดยแยกความช่วยเหลือเป็นการประคองหนี้เดิม การเติมเงินฉุกเฉิน และสินเชื่อฟื้นฟูหลังสถานการณ์คลี่คลาย
เงินกู้แบบมีระยะเวลา หรือ Term Loan สามารถพักชำระทั้งเงินต้นและดอกเบี้ยได้สูงสุด 12 เดือน ส่วนสัญญาเบิกเงินทุนหมุนเวียนประเภทตั๋วสัญญาใช้เงิน หรือ P/N และสินเชื่อแฟคตอริ่ง สามารถขยายกำหนดชำระออกไปสูงสุด 180 วัน พร้อมพักชำระดอกเบี้ย
สำหรับลูกค้าเดิมที่ได้รับผลกระทบโดยตรงและตั้งอยู่ในพื้นที่ภัยพิบัติ ธนาคารเปิดวงเงินฉุกเฉินเพื่อซ่อมแซมและฟื้นฟูกิจการ คิดเป็น 10% ของวงเงินกู้เดิม ขั้นต่ำ 30,000 บาท สูงสุด 200,000 บาท โดยบุคคลธรรมดากู้ได้ไม่เกิน 100,000 บาท และนิติบุคคลไม่เกิน 200,000 บาท คิดดอกเบี้ย MLR ระยะเวลากู้ 3 ปี ปลอดเงินต้น 12 เดือน ไม่ใช้หลักประกัน ยกเว้นค่าธรรมเนียม และลดขั้นตอนการนำส่งเอกสาร เพื่อให้ลูกค้าเข้าถึงเงินได้เร็วขึ้น
หลังน้ำลด ผู้ประกอบการที่ต้องการเติมทุน เสริมสภาพคล่อง ลงทุน หรือยกระดับกิจการ ยังสามารถขอสินเชื่อดอกเบี้ยคงที่ 3% ต่อปีใน 3 ปีแรก ผ่อนได้นานสูงสุด 10 ปี และปลอดเงินต้นสูงสุด 12 เดือน ประกอบด้วย “SME Green Productivity” และ “Beyond ติดปีก SME” วงเงินสูงสุดโครงการละ 30 ล้านบาท รวมถึง “ปลุกพลัง SME” วงเงินสูงสุด 1 ล้านบาท โดยคุณสมบัติและหลักประกันเป็นไปตามเงื่อนไขของผลิตภัณฑ์แต่ละประเภท
ผู้ประกอบการแจ้งความประสงค์ได้ที่ SME D Bank ทุกสาขา LINE Official Account: SME Development Bank เว็บไซต์ธนาคาร หรือ Call Center 1357
ธ.ก.ส. ให้สินเชื่อฉุกเฉิน 5 หมื่นบาท ดอกเบี้ย 0% 6 เดือน
ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) มีมาตรการสินเชื่อเพื่อบรรเทาภาระเกษตรกรและลูกค้าที่ได้รับผลกระทบจากภัยธรรมชาติ โดยแบ่งเป็น 2 วงเงินหลัก
สินเชื่อค่าใช้จ่ายฉุกเฉินให้กู้รายละไม่เกิน 50,000 บาท คิดดอกเบี้ย 0% ในช่วง 6 เดือนแรก และตั้งแต่เดือนที่ 7 เป็นต้นไปคิดดอกเบี้ย MRR ตามประกาศของธนาคาร วงเงินนี้ออกแบบสำหรับค่าใช้จ่ายจำเป็นเร่งด่วนในครัวเรือน เช่น ค่าอุปโภคบริโภคและค่าใช้จ่ายเพื่อให้ครอบครัวกลับมาใช้ชีวิตได้ตามปกติ
ส่วนสินเชื่อฟื้นฟูและพัฒนาคุณภาพชีวิตให้กู้รายละไม่เกิน 500,000 บาท สำหรับซ่อมแซมบ้าน อาคารการเกษตร โรงเรือน เครื่องจักรและเครื่องมือ ตลอดจนใช้เป็นเงินลงทุนเพื่อเริ่มการผลิตใหม่ คิดดอกเบี้ย MRR-2% ต่อปี และผ่อนได้นานสูงสุด 15 ปี ทั้งสองวงเงินเป็นสินเชื่อใหม่ ผู้ขอกู้จึงต้องผ่านการพิจารณาคุณสมบัติและความสามารถชำระหนี้ตามหลักเกณฑ์ของธนาคาร ติดต่อได้ที่ ธ.ก.ส. ทุกสาขา หรือ Call Center 0-2555-0555 ตลอด 24 ชั่วโมง
กรุงไทยลดค่างวด 75% พร้อมดอกเบี้ย 0% 3 เดือนในสินเชื่อบางกลุ่ม
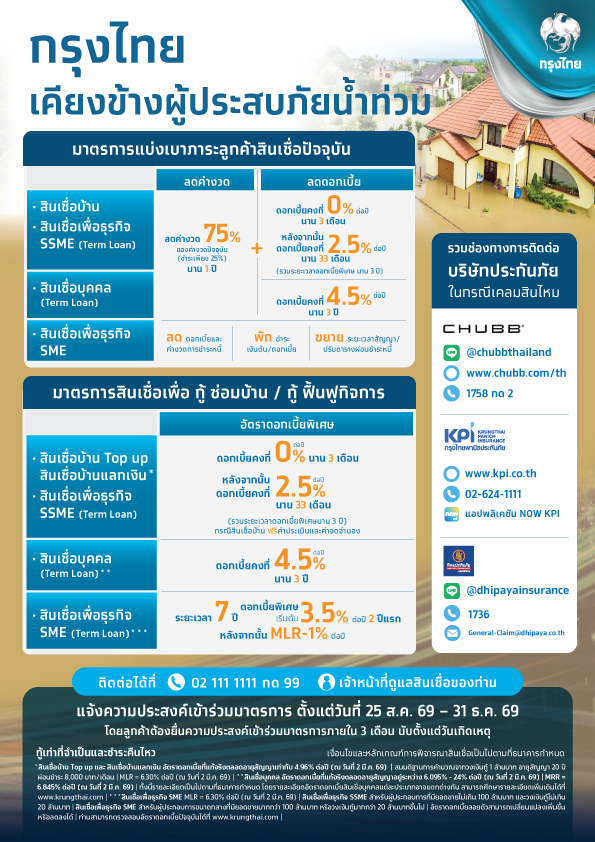
ธนาคารกรุงไทยช่วยลูกค้ารายย่อยและผู้ประกอบการที่ได้รับผลกระทบ ผ่านทั้งการปรับภาระหนี้เดิมและสินเชื่อเพื่อฟื้นฟู โดยเปิดรับคำขอถึงวันที่ 31 ธันวาคม 2569 และลูกค้าต้องแจ้งความประสงค์ภายใน 3 เดือนนับจากวันที่เกิดเหตุ
สำหรับสินเชื่อบ้านและสินเชื่อธุรกิจรายย่อยแบบมีกำหนดระยะเวลา หรือ SSME Term Loan ธนาคารลดภาระค่างวดลง 75% จากค่างวดปัจจุบันเป็นเวลา 1 ปี พร้อมดอกเบี้ย 0% ใน 3 เดือนแรก และดอกเบี้ยคงที่ 2.50% ต่อปีในช่วง 33 เดือนถัดไป ส่วนสินเชื่อบุคคลแบบมีกำหนดระยะเวลา ลดภาระค่างวดลง 75% เป็นเวลา 1 ปี และคิดดอกเบี้ยคงที่ 4.50% ต่อปีนาน 3 ปี
ลูกค้า SME สามารถขอลดดอกเบี้ย ลดค่างวด พักเงินต้นหรือพักดอกเบี้ยบางส่วน รวมถึงขยายเวลาชำระหรือปรับโครงสร้างหนี้ โดยธนาคารจะพิจารณาระยะเวลาและเงื่อนไขตามระดับผลกระทบ กระแสเงินสด และความสามารถชำระหนี้ของแต่ละกิจการ
ด้านสินเชื่อฟื้นฟู ลูกค้าบ้านที่ต้องการวงเงินเพิ่ม สินเชื่อบ้านแลกเงิน และ SSME Term Loan ใช้เงื่อนไขดอกเบี้ย 0% ใน 3 เดือนแรก และ 2.50% คงที่ในช่วง 33 เดือนถัดไป โดยสินเชื่อบ้านได้รับยกเว้นค่าประเมินและค่าจดทะเบียนจำนอง ส่วนสินเชื่อบุคคลแบบมีกำหนดระยะเวลาคิดดอกเบี้ยคงที่ 4.50% ต่อปีในช่วง 3 ปีแรก ขณะที่สินเชื่อ SME แบบมีกำหนดระยะเวลาให้กู้ได้นานสูงสุด 7 ปี ดอกเบี้ย 3.50% ต่อปีใน 2 ปีแรก และ MLR-1% หลังจากนั้น
ลูกค้าติดต่อได้ที่ Krungthai Contact Center โทร. 02-111-1111 กด 99 หรือเจ้าหน้าที่ดูแลสินเชื่อ
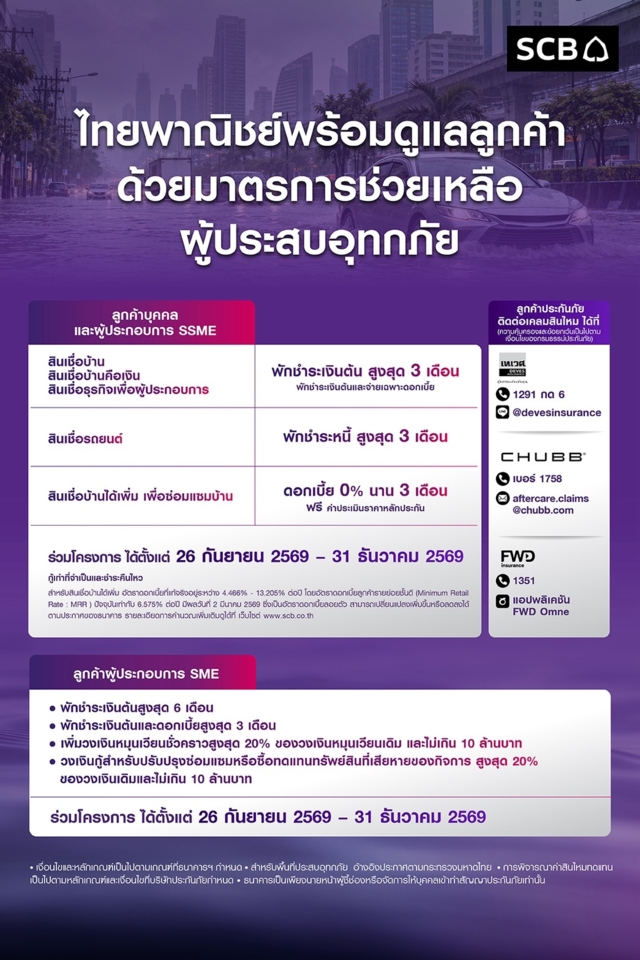
ไทยพาณิชย์พักเงินต้นสูงสุด 6 เดือน เพิ่มวงเงินหมุนเวียนให้ SME
ธนาคารไทยพาณิชย์เปิดมาตรการสำหรับลูกค้าที่ได้รับผลกระทบในพื้นที่ภัยพิบัติ ครอบคลุมลูกค้าสินเชื่อบ้าน รถยนต์ ธุรกิจรายย่อย ผู้ประกอบการ และ SME โดยเปิดรับคำขอตั้งแต่วันที่ 26 กันยายน-31 ธันวาคม 2569 มาตรการแบ่งเป็นการบรรเทาภาระหนี้เดิมและการให้วงเงินใหม่เพื่อซ่อมแซมหรือทดแทนทรัพย์สินที่เสียหาย
ลูกค้าสินเชื่อบ้าน สินเชื่อ My Home My Cash และ SSME สามารถพักเงินต้นและชำระเฉพาะดอกเบี้ยสูงสุด 3 เดือน ลูกค้าสินเชื่อผู้ประกอบการสามารถขอพักเงินต้นสูงสุด 3 เดือน ส่วนสินเชื่อรถยนต์สามารถพักค่างวดสูงสุด 3 เดือนและขยายอายุสัญญา ภายใต้เงื่อนไขอายุผู้กู้เมื่อสิ้นสุดสัญญาไม่เกิน 65 ปี
สำหรับลูกค้า SME มี 3 ทางเลือกหลัก ได้แก่ พักชำระเงินต้นสูงสุด 6 เดือน พักทั้งเงินต้นและดอกเบี้ยสูงสุด 3 เดือน หรือขอเพิ่มวงเงินหมุนเวียนชั่วคราวไม่เกิน 20% ของวงเงินเดิมและไม่เกิน 10 ล้านบาท
ธนาคารยังมีสินเชื่อใหม่เพื่อการฟื้นฟู ลูกค้าบ้านสามารถขอวงเงินเพิ่มเพื่อซ่อมแซม โดย 3 เดือนแรกดอกเบี้ย 0% และหลังจากนั้นกลับไปใช้อัตราดอกเบี้ยสุดท้ายตามสัญญาเดิม พร้อมยกเว้นค่าประเมินหลักประกัน ส่วน SME สามารถขอวงเงินเพื่อซ่อมแซมหรือทดแทนทรัพย์สินที่เสียหายได้ไม่เกิน 20% ของวงเงินเดิมและไม่เกิน 10 ล้านบาท ระยะเวลากู้สูงสุด 7 ปี ดอกเบี้ย 4% ต่อปีใน 2 ปีแรก ก่อนกลับไปใช้อัตราเดิม ทั้งวงเงินและเงื่อนไขสุดท้ายขึ้นอยู่กับความเสียหายและการพิจารณาสินเชื่อของธนาคาร
ลูกค้ารายย่อยติดต่อสาขาหรือ SCB Call Center โทร. 02-777-7777 กด 99 ส่วนลูกค้า SME ติดต่อผู้ดูแลความสัมพันธ์ลูกค้าหรือ Business Call Center โทร. 02-722-2222
กรุงศรีช่วยครบทั้งบ้าน SME รถยนต์ บัตรเครดิตและสินเชื่อบุคคล
ธนาคารกรุงศรีอยุธยาและบริษัทในเครือจัดทางเลือกช่วยเหลือตามประเภทผลิตภัณฑ์ โดยสินเชื่อบ้านและ Micro SME สามารถขอลดค่างวดหรือชำระเฉพาะดอกเบี้ยสูงสุด 3 เดือน หรือพักชำระเงินต้น 3 เดือนโดยไม่คิดดอกเบี้ยบนเงินต้นที่พักไว้ในช่วงมาตรการ ทั้งนี้ ต้องติดต่อภายในวันที่ 31 ธันวาคม 2569
ลูกค้าธุรกิจขนาดเล็กและขนาดกลางสามารถขอพักชำระเงินต้นสูงสุด 6 เดือน โดยพิจารณาเป็นรายกรณีและยื่นคำขอภายในวันที่ 31 ธันวาคม 2569 ส่วนสินเชื่อเช่าซื้อรถยนต์ รถจักรยานยนต์ และสินเชื่อทะเบียนรถ สามารถขอพักค่างวดสูงสุด 3 เดือน โดยต้องยื่นคำขอภายในวันที่ 30 พฤศจิกายน 2569
ลูกค้าบัตรเครดิตและสินเชื่อบุคคลมี 2 ทางเลือก ได้แก่ พักชำระหนี้โดยไม่คิดดอกเบี้ยสูงสุด 3 รอบบัญชี หรือปรับลดค่างวดเหลือ 30% ของค่างวดปัจจุบันสูงสุด 6 รอบบัญชี เริ่มใช้มาตรการตั้งแต่รอบบัญชีเดือนตุลาคม 2569 และต้องแจ้งความประสงค์ระหว่างวันที่ 26 กันยายน-31 ตุลาคม 2569 ซึ่งเป็นกรอบเวลาที่สั้นกว่ามาตรการสินเชื่อบ้านและ SME
นอกจากมาตรการสินเชื่อแล้ว ลูกค้าที่มีประกันทรัพย์สินกับบริษัท อลิอันซ์ อยุธยา ประกันภัย สามารถใช้กระบวนการพิจารณาสินไหมแบบเร่งด่วน โดยความเสียหายไม่เกิน 50,000 บาทอาจได้รับการอนุมัติ ณ จุดสำรวจ และจ่ายสินไหมภายใน 15 วันทำการในกรณีที่ไม่มีเงื่อนไขติดภาระกับธนาคาร ทั้งนี้ เป็นไปตามความคุ้มครองและข้อกำหนดในกรมธรรม์
สินเชื่อบ้านติดต่อสาขากรุงศรีหรือ Krungsri Call Center 1572 ลูกค้า SME ติดต่อเจ้าหน้าที่ดูแลบัญชีหรือโทร. 02-296-6262 และ 02-626-2626 สินเชื่อรถยนต์โทร. 02-740-7400 กด 3 ส่วนบัตรเครดิตและสินเชื่อบุคคลติดต่อศูนย์บริการของผลิตภัณฑ์ที่ถืออยู่
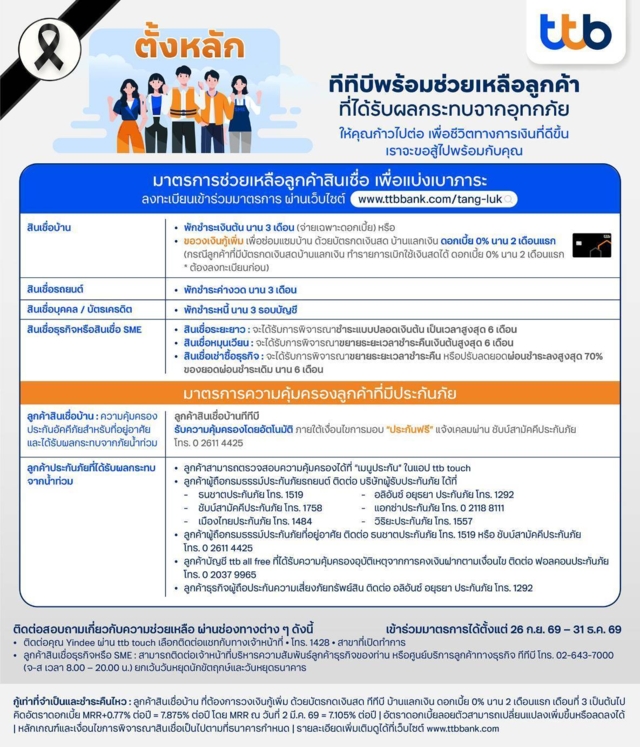
ทีทีบีออกมาตรการ “ตั้งหลัก” พักหนี้บ้าน-รถ 3 เดือน ลดค่างวดธุรกิจสูงสุด 70%
ธนาคารทหารไทยธนชาต หรือทีทีบี ออกมาตรการ “ตั้งหลัก” สำหรับลูกค้าที่ได้รับผลกระทบจากอุทกภัย ครอบคลุมตั้งแต่ลูกค้าบุคคล ผู้ประกอบการ ไปจนถึงเอสเอ็มอี โดยแบ่งความช่วยเหลือตามประเภทสินเชื่อและเปิดให้แจ้งความประสงค์เข้าร่วมมาตรการได้ถึงวันที่ 31 ธันวาคม 2569
ลูกค้าสินเชื่อบ้านสามารถเลือกพักชำระเงินต้นนาน 3 เดือน โดยระหว่างนั้นยังต้องชำระดอกเบี้ย หรือขอวงเงินเพิ่มเพื่อซ่อมแซมบ้านผ่านบัตรกดเงินสดบ้านแลกเงิน ซึ่งคิดดอกเบี้ย 0% ในช่วง 2 เดือนแรก หลังจากนั้นใช้อัตราดอกเบี้ยลอยตัว MRR+0.77% ต่อปี หรือเท่ากับ 7.875% ต่อปี ตามสมมติฐาน MRR ณ วันที่ 2 มีนาคม 2569 ที่ 7.105% ต่อปี อัตราดังกล่าวสามารถเปลี่ยนแปลงได้ตามประกาศของธนาคาร และการอนุมัติเป็นไปตามหลักเกณฑ์ที่กำหนด
กรณีบ้านได้รับความเสียหาย ลูกค้าสินเชื่อบ้านที่มีประกันอัคคีภัยสำหรับที่อยู่อาศัยสามารถติดต่อบริษัทประกันเพื่อแจ้งเคลมสินไหมตามความคุ้มครองในกรมธรรม์ ส่วนลูกค้าที่ถือประกันภัยประเภทอื่นสามารถตรวจสอบสิทธิและช่องทางติดต่อบริษัทประกันผ่านช่องทางที่ธนาคารกำหนด
สำหรับลูกค้าสินเชื่อรถยนต์และสินเชื่อรถแลกเงิน สามารถพักชำระค่างวดได้นานสูงสุด 3 เดือน ขณะที่ลูกค้าสินเชื่อบุคคลและบัตรเครดิตสามารถพักชำระหนี้ได้ 3 รอบบัญชี แต่ธนาคารยังคิดดอกเบี้ยตามปกติ ผู้เข้าร่วมจึงควรสอบถามยอดดอกเบี้ยที่จะสะสมและภาระชำระหลังสิ้นสุดมาตรการก่อนตัดสินใจ
ด้านลูกค้าธุรกิจและเอสเอ็มอี สินเชื่อระยะยาวสามารถขอชำระแบบปลอดเงินต้นสูงสุด 6 เดือน ส่วนสินเชื่อหมุนเวียนสามารถขยายระยะเวลาชำระคืนเงินต้นได้สูงสุด 6 เดือน สำหรับสินเชื่อเช่าซื้อธุรกิจ ธนาคารจะพิจารณาขยายระยะเวลาชำระคืน หรือปรับลดยอดผ่อนชำระลงสูงสุด 70% จากค่างวดเดิม เป็นเวลานาน 6 เดือน
ผู้ได้รับผลกระทบสามารถยื่นความประสงค์ผ่านเว็บไซต์มาตรการตั้งหลักของทีทีบี ส่วนลูกค้าธุรกิจและเอสเอ็มอีสามารถติดต่อเจ้าหน้าที่บริหารความสัมพันธ์ลูกค้าธุรกิจหรือศูนย์บริการลูกค้าธุรกิจทีทีบีโดยตรง ทั้งนี้ ระยะเวลาและเงื่อนไขความช่วยเหลือขึ้นอยู่กับการพิจารณาของธนาคาร
ก่อนเข้ามาตรการ ควรถามธนาคารให้ครบ 5 เรื่อง
ก่อนตัดสินใจ ผู้กู้ควรขอเอกสารหรือคำอธิบายจากธนาคารให้ชัดเจนอย่างน้อย 5 ประเด็น ได้แก่ ระหว่างพักหนี้ยังคิดดอกเบี้ยหรือไม่ ดอกเบี้ยที่พักไว้ถูกยกให้หรือสะสมไปชำระภายหลัง เงินต้นที่เลื่อนออกไปจะไปอยู่ในงวดสุดท้ายหรือทำให้อายุสัญญายาวขึ้น ค่างวดหลังสิ้นสุดมาตรการจะเปลี่ยนแปลงอย่างไร และการเข้ามาตรการมีค่าธรรมเนียมหรือเอกสารเพิ่มเติมใดบ้าง
นอกจากนี้ อัตราดอกเบี้ยแบบ Flat Rate ไม่ควรนำไปเทียบตรง ๆ กับ Effective Rate เพราะฐานคำนวณต่างกัน ผู้กู้ควรขอให้ธนาคารแสดงยอดชำระรวมและอัตราดอกเบี้ยที่แท้จริงตลอดสัญญาก่อนเลือกสินเชื่อใหม่
ผู้ประสบภัยควรถ่ายภาพหรือวิดีโอความเสียหาย เก็บเอกสารยืนยันพื้นที่ประสบภัย ใบเสร็จค่าซ่อม และสำเนากรมธรรม์ไว้ตั้งแต่ต้น เพราะเอกสารเหล่านี้อาจใช้ประกอบทั้งการขอปรับโครงสร้างหนี้ การขอสินเชื่อฟื้นฟู และการเรียกร้องค่าสินไหม
ทั้งนี้ ข้อมูลรวบรวม ณ วันที่ 27 กันยายน 2569 หลักเกณฑ์ วงเงิน และระยะเวลารับคำขออาจเปลี่ยนแปลงได้ ผู้ได้รับผลกระทบควรยืนยันเงื่อนไขล่าสุดกับธนาคารก่อนยื่นคำขอ
อ้างอิง: ธอส., ธนาคารออมสิน, รัฐบาลไทย, ธนาคารกรุงไทย, ธนาคารไทยพาณิชย์, ธนาคารกรุงศรีอยุธยา