


เปิดตัว Bangkok Blueprint ธปท.-IMF-World Bank วาง 12 แนวทางสกัดสแกม
เมื่อการเงินดิจิทัลเข้ามามีบทบาทต่อเศรษฐกิจมากขึ้น การฉ้อโกงและการหลอกลวงทางการเงินผ่านช่องทางดิจิทัลก็เพิ่มขึ้นและพัฒนาไปพร้อมกับเทคโนโลยี จากเดิมที่อาจใช้การติดต่อผ่านอีเมล มาสู่โซเชียลมีเดียและแพลตฟอร์มออนไลน์ ก่อนจะยกระดับความซับซ้อนด้วยเทคโนโลยีอย่าง AI Deepfake
ข่าวที่เกี่ยวข้อง
ปัญหานี้เป็นปัญหาร่วมที่เกิดขึ้นทั่วโลก โดยเอเชียเป็นหนึ่งในภูมิภาคที่ได้รับผลกระทบอย่างมาก ขณะที่ประเทศไทยก็เผชิญความเสียหายจากการฉ้อโกงทางการเงินในระดับหลายหมื่นล้านบาทต่อปี
ปัญหานี้ยิ่งรับมือยากขึ้น เมื่อมิจฉาชีพสามารถใช้เทคโนโลยีและเครือข่ายข้ามพรมแดนก่อเหตุ ขณะที่การป้องกันและติดตามเงินที่ถูกหลอกไปต้องอาศัยความร่วมมือจากหลายฝ่าย ทั้งหน่วยงานกำกับดูแล สถาบันการเงิน ผู้บังคับใช้กฎหมาย และผู้ให้บริการที่เกี่ยวข้อง
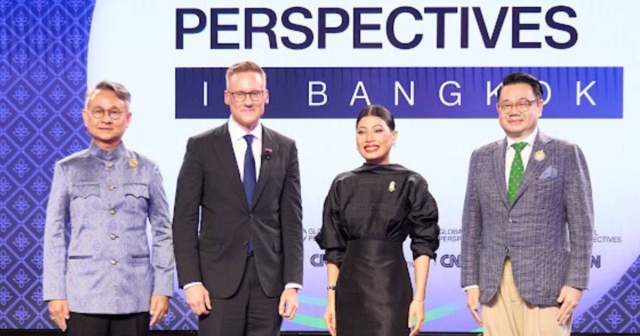
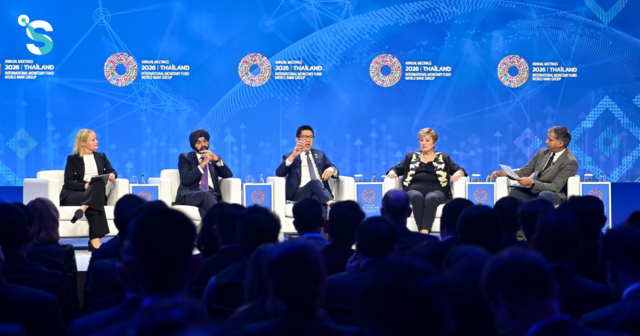
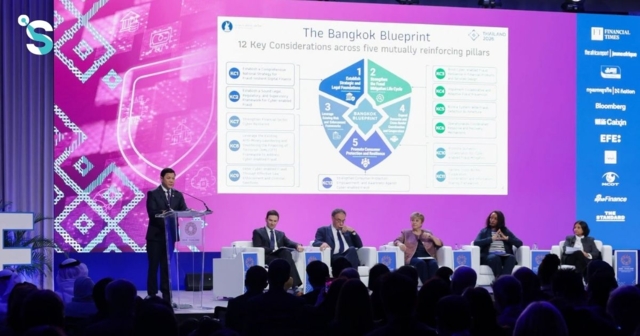
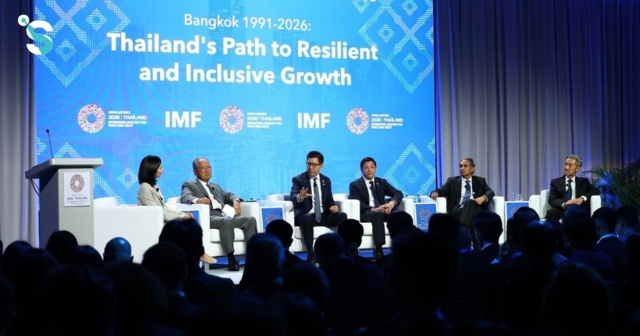
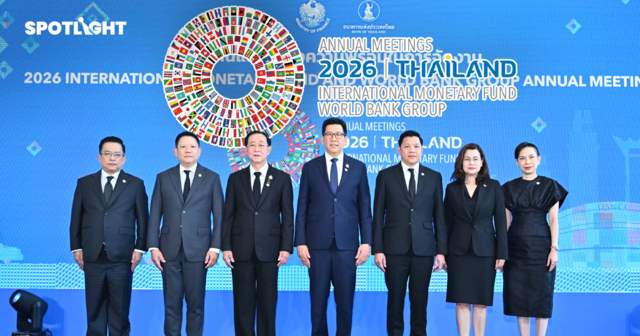
ด้วยความท้าทายต่าง ๆ เหล่านี้ ธนาคารแห่งประเทศไทย (ธปท.) จึงริเริ่มจัดทำ Bangkok Blueprint for Fraud-Resilient Financial Services ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group: WBG) เพื่อพัฒนาแนวทางเชิงนโยบายสำหรับรับมือภัยหลอกลวงทางดิจิทัล และได้เปิดตัวบนเวทีสัมมนา “Bangkok Blueprint for Fraud-Resilient Financial Services” เมื่อวันที่ 14 ตุลาคม 2569 ในงานประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2026 (2026 IMF-World Bank Annual Meetings) วันที่ 14 ตุลาคม 2569 ณ ศูนย์การประชุมแห่งชาติสิริกิติ์
เอกนิติชี้สแกมข้ามพรมแดน ต้องแก้ด้วยความร่วมมือระดับโลก
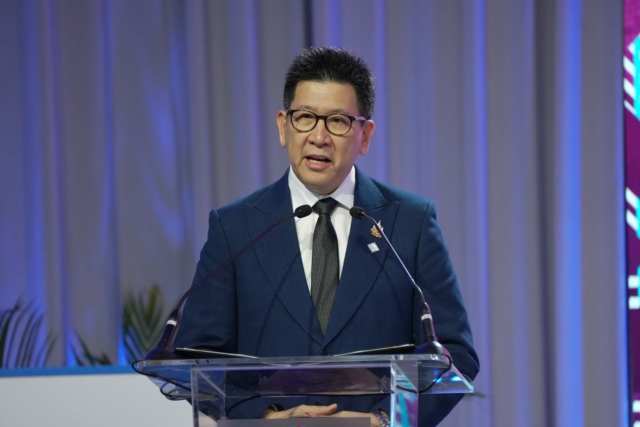
เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง กล่าวเปิดงานว่า การฉ้อโกงและการหลอกลวงไม่ใช่ปัญหาใหม่ แต่เปลี่ยนรูปแบบไปตามเครื่องมือและช่องทางการสื่อสาร ตั้งแต่อีเมล โซเชียลมีเดีย ไปจนถึงเทคโนโลยี AI Deepfake โดยความเสียหายจากการหลอกลวงทางดิจิทัลทั่วโลกมีมูลค่าประมาณ 1 ล้านล้านดอลลาร์ หรือคิดเป็นราว 3% ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) โลก
ปัญหาสำคัญคือ การหลอกลวงทางดิจิทัลไม่ได้เกิดขึ้นและสิ้นสุดภายในประเทศเดียว แม้ผู้เสียหายจะอยู่ในประเทศหนึ่ง แต่ผู้กระทำผิดอาจเป็นเครือข่ายที่มีสมาชิกทำงานอยู่ในหลายประเทศ ขณะที่เงินจากการหลอกลวงก็ถูกเคลื่อนย้ายข้ามพรมแดนเช่นกัน การรับมือจึงจำเป็นต้องอาศัยความร่วมมือในระดับสากล แต่ที่ผ่านมา การประสานงานส่วนใหญ่ยังอยู่ในระดับประเทศ และการทำงานร่วมกันระหว่างประเทศยังมีข้อจำกัด
เอกนิติกล่าวว่า ช่องว่างในการประสานงานระหว่างประเทศเปิดโอกาสให้เครือข่ายอาชญากรรมใช้ประโยชน์จากความแตกต่างของระบบและมาตรการในแต่ละประเทศ จึงเป็นที่มาของการจัดทำ Bangkok Blueprint เพื่อเป็นแนวทางให้ประเทศต่าง ๆ นำไปปรับใช้ตามบริบทของตนเอง พร้อมส่งเสริมการทำงานร่วมกันเพื่อรับมือกับภัยที่ไม่มีพรมแดน
สำหรับแนวคิดสำคัญของ Bangkok Blueprint มี 3 เรื่อง เรื่องแรก คือ การแก้ปัญหาอย่างเป็นระบบโดยให้ทุกภาคส่วนที่เกี่ยวข้องมีส่วนร่วม ไม่ใช่จำกัดอยู่เฉพาะสถาบันการเงิน แต่รวมถึงผู้ให้บริการโทรคมนาคมและแพลตฟอร์มดิจิทัลที่อาจเป็นช่องทางต้นทางของการหลอกลวง ตลอดจนการประสานความช่วยเหลือเมื่อเกิดความเสียหายและเพิ่มโอกาสในการติดตามเงินคืน
เรื่องที่สอง คือ การยกระดับความร่วมมือระหว่างประเทศให้สอดคล้องกับลักษณะของอาชญากรรม ส่วนเรื่องที่สาม คือ การพัฒนาแนวทางที่นำไปใช้ได้จริง โดยนำไปปรับใช้ตามความแตกต่างด้านกฎหมาย ศักยภาพ และบริบทของแต่ละประเทศ และในอีกทางหนึ่ง ก็อยากให้ประเทศต่าง ๆ นำประสบการณ์จากการดำเนินงานกลับมาแลกเปลี่ยนเพื่อพัฒนาแนวทางร่วมกันต่อไป
เอกนิติยกตัวอย่างการดำเนินงานของไทยผ่านคณะทำงาน Connect the Dots ซึ่งนำข้อมูลเกี่ยวกับการหลอกลวงจากหน่วยงานต่าง ๆ มาเชื่อมโยงกัน เพื่อให้เห็นรูปแบบและความเชื่อมโยงที่หน่วยงานใดหน่วยงานหนึ่งอาจมองไม่เห็นจากข้อมูลของตนเอง
เอกนิติกล่าวอีกว่า ความท้าทายต่อไปคือการขยายการเชื่อมโยงข้อมูลลักษณะนี้ให้ครอบคลุมข้ามพรมแดนด้วย
“การฉ้อโกงทำงานแบบไม่มีพรมแดน การตอบสนองก็ต้องข้ามพรมแดนเช่นกัน” รองนายกฯ และ รมว.คลังกล่าว พร้อมทิ้งท้ายว่า หวังว่าประเทศต่าง ๆ จะนำ Bangkok Blueprint ไปปรับใช้หลังการประชุมครั้งนี้ และหวังว่าจะเกิดความร่วมมือที่ใกล้ชิดยิ่งขึ้น
วิทัยเปิดตัวเลขความเสียหาย ย้ำต้องปิดช่องโหว่ทั้งระบบ
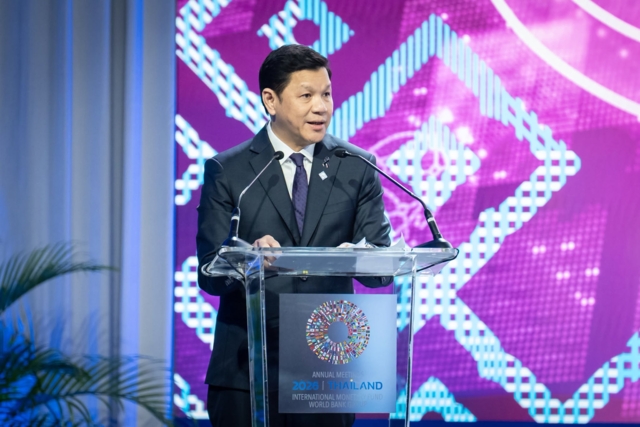
วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย กล่าวว่า บริการทางการเงินดิจิทัลเป็นกลไกสำคัญในการเปลี่ยนผ่านเศรษฐกิจ เพราะช่วยให้บริการทางการเงินรวดเร็วขึ้น มีต้นทุนต่ำลง และเปิดโอกาสให้ประชาชนเข้าถึงบริการได้มากขึ้น อย่างไรก็ตาม เมื่อการเงินดิจิทัลเชื่อมโยงกันมากขึ้น ก็ทำให้เกิดความเสี่ยงที่เชื่อมโยงถึงกัน (interconnected risks) ซึ่งอาจส่งผลกระทบต่อส่วนต่าง ๆ ของระบบการเงินได้
ธปท.จึงให้ความสำคัญกับการจัดการ 3 ด้าน ได้แก่ (1) การเพิ่มขึ้นของการฉ้อโกง การหลอกลวง และอาชญากรรมทางดิจิทัล ซึ่งบั่นทอนความเชื่อมั่นในเศรษฐกิจดิจิทัล (2) การเสริมสร้างความสามารถในการรับมือภัยคุกคามทางไซเบอร์ที่มีขนาดและความซับซ้อนเพิ่มขึ้น และ (3) การพัฒนาระบบนิเวศที่ทำให้นวัตกรรมเดินหน้าไปพร้อมกับการเข้าถึงบริการทางการเงินและมาตรการคุ้มครองที่เหมาะสม
วิทัยระบุว่า ข้อมูลความเสียหายจากการหลอกลวงทางดิจิทัลทั่วโลกในปี 2568 อยู่ที่ 442,000 ล้านดอลลาร์ โดยเอเชียคิดเป็น 67% ของความเสียหายทั่วโลก ขณะที่ประเทศไทยมีความเสียหายจากการหลอกลวงทางการเงิน 43,000 ล้านบาทในปี 2567 ลดลงเหลือ 32,000 ล้านบาทในปี 2568 และมีความเสียหาย 9,000 ล้านบาทในช่วงครึ่งแรกของปี 2569
สำหรับการรับมือและแก้ไขปัญหา ผู้ว่าฯ ธปท.บอกว่า ในช่วง 12 เดือนที่ผ่านมา ธปท.ได้เพิ่มความเข้มงวดในการรับมือกับธุรกรรมที่เกี่ยวข้องกับกิจกรรมผิดกฎหมาย โดยให้ความสำคัญกับเส้นทางการเคลื่อนย้ายเงินจากบัญชีที่ใช้ในการหลอกลวงไปยังบัญชีอื่นในต่างประเทศ รวมถึงการแปลงเงินเป็นสินทรัพย์ดิจิทัล โดยเฉพาะ stablecoin ซึ่งอาจถูกใช้เป็นช่องทางหนึ่งในการเคลื่อนย้ายเงินจากการกระทำผิด
นอกจากนี้ ธปท.ยังเพิ่มข้อกำหนดการรายงานธุรกรรมที่มีมูลค่าสูงกว่า 5 ล้านบาท และร่วมกับสถาบันการเงินกำหนดกรอบการทำงานเพื่อป้องกันไม่ให้ภาคการเงินถูกใช้เป็นช่องทางสำหรับกิจกรรมผิดกฎหมาย
วิทัยกล่าวว่า Bangkok Blueprint จะเป็นกรอบแนวทางสำหรับประสานการทำงานของหน่วยงานต่าง ๆ และนำประสบการณ์จากประเทศไทยกับประเทศในภูมิภาคมาพัฒนาเป็นแนวปฏิบัติ โดยเอกสารประกอบ Bangkok Blueprint ได้รวบรวมประสบการณ์และบทเรียนเชิงนโยบายจากฮ่องกง มาเลเซีย สิงคโปร์ และไทย เพื่อช่วยให้ผู้กำหนดนโยบายสามารถนำแนวทางที่เหมาะสมไปใช้เสริมสร้างระบบป้องกันการฉ้อโกงในประเทศของตน
Bangkok Blueprint วาง 12 แนวทาง ภายใต้ 5 เสาหลัก
Bangkok Blueprint กำหนดแนวทางพิจารณา 12 ข้อ ภายใต้ 5 เสาหลัก เพื่อช่วยให้ประเทศต่าง ๆ สามารถระบุช่องโหว่และพัฒนามาตรการรับมือการฉ้อโกงที่เกิดขึ้นผ่านเทคโนโลยีดิจิทัล ครอบคลุมตั้งแต่การวางยุทธศาสตร์และกฎหมาย การป้องกันและตรวจจับการฉ้อโกง การบังคับใช้กฎหมาย ไปจนถึงความร่วมมือระหว่างประเทศและการคุ้มครองผู้บริโภค โดยมีรายละเอียดดังนี้
เสาหลักที่ 1 การวางรากฐานเชิงยุทธศาสตร์และกฎหมาย
แนวทางที่ 1 จัดทำยุทธศาสตร์ระดับชาติที่ครอบคลุมเพื่อสร้างภูมิคุ้มกันให้บริการทางการเงินดิจิทัลต่อการหลอกลวง : กำหนดยุทธศาสตร์ให้สอดคล้องกับความเสี่ยงในปัจจุบันและแนวโน้มที่เปลี่ยนแปลงไป พร้อมระบุหน่วยงานหลัก ผู้รับผิดชอบ เป้าหมายที่วัดผลได้ แผนปฏิบัติการ กลไกความร่วมมือ การสื่อสารต่อสาธารณะ และการติดตามประเมินผล
แนวทางที่ 2 จัดให้มีกรอบกฎหมาย กฎระเบียบ และการกำกับดูแลที่มีประสิทธิภาพเพื่อรับมือการหลอกลวงทางดิจิทัล : กำหนดอำนาจของหน่วยงาน ฐานกฎหมายสำหรับจัดสรรความรับผิดชอบ มาตรการคุ้มครองผู้ใช้บริการทางการเงิน และอำนาจเร่งรัดการแลกเปลี่ยนข้อมูล อายัดและเรียกคืนเงิน โดยคำนึงถึงความเสี่ยง ความเหมาะสม และการปรับตัวตามสถานการณ์
เสาหลักที่ 2 การเสริมความแข็งแกร่งให้กับวงจรการลดความเสี่ยงจากการหลอกลวง
แนวทางที่ 3 สร้างภูมิคุ้มกันต่อการหลอกลวงตั้งแต่การออกแบบผลิตภัณฑ์และบริการทางการเงิน : ฝังมาตรการป้องกันที่เข้าถึงได้ มีสัดส่วนเหมาะสม และปรับตัวได้อย่างต่อเนื่อง ตั้งแต่ขั้นตอนการออกแบบบริการทางการเงินดิจิทัล
แนวทางที่ 4 ดำเนินมาตรการป้องกันการหลอกลวงผ่านความร่วมมือและการปรับตัว : ประสานการป้องกันทั่วทั้งระบบการเงิน ตรวจหาช่องโหว่ตั้งแต่เนิ่น ๆ ปรับตัวตามภัยคุกคามใหม่ และขัดขวางผู้กระทำผิดกับเครือข่ายที่เกี่ยวข้อง
แนวทางที่ 5 สร้างระบบตรวจจับการหลอกลวงที่ครอบคลุมทั้งระบบ : เชื่อมโยงการติดตามตรวจสอบระดับสถาบันและระดับระบบนิเวศ ผ่านระเบียบวิธี การแลกเปลี่ยนข้อมูลอย่างเป็นระบบ และการวิเคราะห์ข้อมูลร่วมกัน
แนวทางที่ 6 ทำให้กลไกการตอบสนองและการเรียกคืนความเสียหายที่ประสานงานกันทำงานได้จริง : ควบคุมเหตุการณ์และจำกัดผลกระทบอย่างรวดเร็ว ด้วยการประสานงาน การเตรียมพร้อม การวางแผนยกระดับการรับมือ การสืบสวน และการรายงานเหตุการณ์ตามมาตรฐานเดียวกัน
เสาหลักที่ 3 การใช้ประโยชน์จากกรอบการลดความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่
แนวทางที่ 7 เสริมสร้างความยืดหยุ่นด้านความมั่นคงปลอดภัยไซเบอร์ของภาคการเงิน : ปกป้องผู้ให้บริการ โครงสร้างพื้นฐาน และผู้ใช้บริการทางการเงินจากการหลอกลวงดิจิทัล ผ่านกรอบการกำกับดูแล การตรวจสอบ และการบริหารความเสี่ยงไซเบอร์ที่มีประสิทธิภาพ
แนวทางที่ 8 ใช้กรอบป้องกันและปราบปรามการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้ายเพื่อรับมือการหลอกลวงดิจิทัล : ใช้มาตรการป้องกันและปราบปรามการฟอกเงินเสริมการป้องกันและตรวจจับการหลอกลวง ตัดผลประโยชน์ผิดกฎหมาย และขัดขวางผู้กระทำผิด รวมถึงกลุ่มอาชญากรรมข้ามชาติ
แนวทางที่ 9 ยับยั้งการหลอกลวงดิจิทัลด้วยการบังคับใช้กฎหมายและบทลงโทษทางอาญาที่มีประสิทธิภาพ : บังคับใช้กฎหมาย กำหนดบทลงโทษที่ได้สัดส่วนและมีผลยับยั้ง รวมถึงเรียกคืนทรัพย์สินจากการกระทำผิด และเผยแพร่ผลการบังคับใช้กฎหมายเพื่อแสดงให้เห็นว่าผู้กระทำผิดต้องรับผิดชอบ
เสาหลักที่ 4 การขยายความร่วมมือและการประสานงานทั้งในประเทศและข้ามพรมแดน
แนวทางที่ 10 ส่งเสริมความร่วมมือภายในประเทศเพื่อลดความเสี่ยงจากการหลอกลวงดิจิทัล : ส่งเสริมความร่วมมืออย่างเป็นระบบและอิงตามความเสี่ยงระหว่างภาครัฐและเอกชน เพื่อรับมือการหลอกลวงในภาคการเงิน แก้ไขช่องโหว่จากนอกภาคการเงิน และประสานการดำเนินงานตลอดวงจรการรับมือ
แนวทางที่ 11 ใช้ประโยชน์จากกรอบความร่วมมือ การประสานงาน และการแลกเปลี่ยนข้อมูลข้ามพรมแดน : ใช้กลไกความร่วมมือและแลกเปลี่ยนข้อมูลข้ามพรมแดนเพื่อป้องกันและลดความเสี่ยงจากการหลอกลวงดิจิทัลในเขตอำนาจศาลต่าง ๆ
เสาหลักที่ 5 การส่งเสริมการคุ้มครองและสร้างภูมิคุ้มกันให้ผู้บริโภค
แนวทางที่ 12 เสริมสร้างการคุ้มครอง ศักยภาพ และความตระหนักรู้ของผู้บริโภคเกี่ยวกับการหลอกลวงดิจิทัล : ปรับกรอบการคุ้มครองผู้ใช้บริการทางการเงินให้เหมาะสม และทำให้ผู้บริโภคเข้าใจความเสี่ยง สิทธิ ความคุ้มครอง ตลอดจนหลักเกณฑ์เรื่องความรับผิดชอบ การเรียกร้องค่าชดเชย และการเยียวยาเมื่อเกิดการหลอกลวง
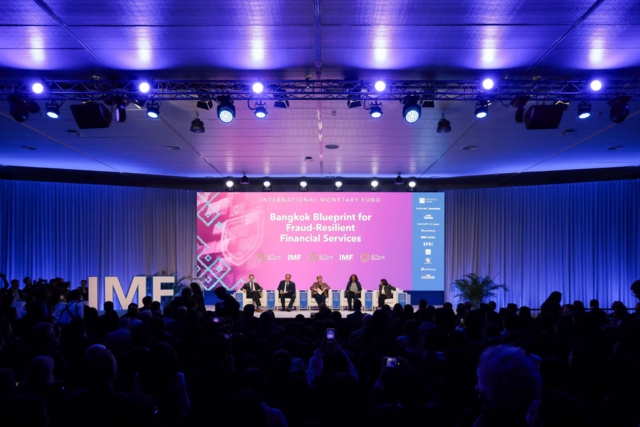
IMF ย้ำภัยสแกมกระทบเศรษฐกิจ บั่นทอนการเข้าถึงบริการการเงิน
บนเวทีสัมมา คริสตาลินา กอร์เกียวา (Kristalina Georgieva) กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (IMF) กล่าวว่า เหตุผลที่ IMF ให้ความสำคัญกับการฉ้อโกงทางดิจิทัล เพราะเป็นความเสี่ยงที่สามารถส่งผลกระทบต่อเศรษฐกิจมหภาคและเสถียรภาพทางการเงินได้ เมื่อบริการทางการเงินดิจิทัลกลายเป็นส่วนหนึ่งของชีวิตประจำวันของประชาชน ธุรกิจ และประเทศต่าง ๆ ความเชื่อมั่นต่อระบบจึงเป็นเงื่อนไขสำคัญของการใช้งาน
ผู้ใช้บริการต้องมั่นใจว่าตัวตนและเงินของตนได้รับการปกป้อง แต่เมื่อการหลอกลวงเกิดขึ้นในวงกว้าง ความเชื่อมั่นดังกล่าวก็อาจลดลง และทำให้ประชาชนบางส่วนไม่ต้องการใช้บริการทางการเงินดิจิทัล ซึ่งอาจกระทบต่อการเข้าถึงบริการทางการเงินและความสามารถในการดำเนินธุรกิจ
นอกจากนั้น กอร์เกียวายังกล่าวถึงความท้าทายจาก AI ที่ทำให้การหลอกลวงทางดิจิทัลมีโอกาสพัฒนาไปได้มากขึ้น พร้อมยกตัวอย่างข่าวเกี่ยวกับการโจมตีระบบควบคุมตู้แช่ในร้านค้าของฝรั่งเศส ซึ่งทำให้อุณหภูมิสูงขึ้นจนสินค้าเน่าเสีย โดยชี้ให้เห็นถึงความเสี่ยงที่เชื่อมโยงกับการใช้เทคโนโลยีและความจำเป็นในการรักษาความเชื่อมั่นต่อระบบดิจิทัล
สำหรับประเด็นการจัดสรรทรัพยากรเพื่อรับมือปัญหา กอร์เกียวาเสนอหลักการสำคัญ 3 ด้าน ได้แก่ การสื่อสารให้ประชาชนและหน่วยงานที่เกี่ยวข้องตระหนักถึงอันตราย พร้อมกำหนดยุทธศาสตร์ระดับชาติและมีผู้นำที่รับผิดชอบอย่างชัดเจน การให้ความสำคัญกับการป้องกันตั้งแต่ต้นทางและเรียนรู้จากประสบการณ์ของประเทศอื่น และการพัฒนาระบบรับมือและบรรเทาความเสียหายที่ทุกฝ่ายสามารถทำงานร่วมกันได้
กรรมการผู้จัดการ IMF ยังกล่าวถึงประเด็นการชดเชยผู้เสียหาย ซึ่งยังมีคำถามสำคัญว่าควรชดเชยทุกกรณีหรือกำหนดขอบเขตการชดเชยไว้อย่างไร โดยเธอเห็นว่าประสบการณ์จากประเทศต่าง ๆ ยังต้องได้รับการรวบรวมและพัฒนาให้เป็นแนวทางที่สามารถใช้ร่วมกันได้มากขึ้น
กอร์เกียวากล่าวว่า หากไม่สามารถรับมือกับการฉ้อโกงได้ทันต่อความเร็ว ขนาด และต้นทุนความเสียหายที่เพิ่มขึ้น ผู้คนอาจเลือกเก็บเงินไว้โดยไม่ใช้บริการทางการเงิน ซึ่งจะทำให้ประโยชน์ที่ควรได้รับจากการเงินดิจิทัลลดลง
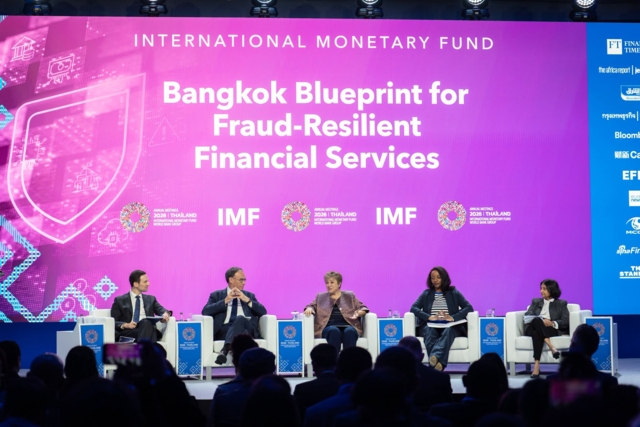
ผู้ว่าฯ แบงก์ชาติอังกฤษชี้ต้องดึงบริษัทเทคและโซเชียลมีเดียร่วมป้องกัน
แอนดรูว์ เบย์ลีย์ (Andrew Bailey) ผู้ว่าการธนาคารกลางอังกฤษ (Bank of England) กล่าวว่า ความเชื่อมั่นเป็นหัวใจสำคัญทั้งต่อเงินและเทคโนโลยี หากผู้คนไม่เชื่อมั่นในเงิน ระบบเศรษฐกิจและการดำเนินชีวิตของสังคมก็จะได้รับผลกระทบ ขณะเดียวกัน การใช้เทคโนโลยีเพื่อรับมือกับการฉ้อโกงก็จำเป็นต้องคำนึงถึงการควบคุมและการกำกับดูแลที่ช่วยรักษาความเชื่อมั่นดังกล่าว
เบย์ลีย์เปรียบเทียบว่า เทคโนโลยีสามารถช่วยเพิ่มศักยภาพให้ทั้งฝ่ายที่ก่ออาชญากรรมและฝ่ายที่ป้องกันอาชญากรรมได้เช่นกัน จึงจำเป็นต้องนำความก้าวหน้าทางเทคโนโลยีมาใช้เสริมการป้องกันตั้งแต่การออกแบบระบบ ไม่ใช่พัฒนาเทคโนโลยีให้มีประสิทธิภาพมากขึ้นโดยละเลยความเสี่ยงที่อาจเกิดขึ้น
ในส่วนของความร่วมมือระหว่างประเทศ เบย์ลีย์กล่าวถึงบทบาทของคณะกรรมการเสถียรภาพทางการเงิน (Financial Stability Board: FSB) และความจำเป็นในการดึงธนาคาร บริษัทเทคโนโลยี และบริษัทโซเชียลมีเดียเข้ามามีส่วนร่วม
นอกจากนั้น เขายังกล่าวถึงการพัฒนาระบบชำระเงินข้ามพรมแดน ซึ่งที่ผ่านมาเผชิญข้อจำกัดด้านความล่าช้าและต้นทุน โดยเห็นว่าการนำเทคโนโลยีใหม่มาใช้ต้องพิจารณาควบคู่กับการป้องกันการฉ้อโกง เพื่อไม่ให้การพัฒนาระบบชำระเงินที่รวดเร็วและเชื่อมโยงกันมากขึ้น กลายเป็นการเพิ่มช่องทางให้ผู้กระทำผิดใช้ประโยชน์จากระบบได้ง่ายขึ้น
อินเดีย-รวันดาสะท้อนโจทย์ความเชื่อมั่นในสังคมที่พึ่งพาการเงินดิจิทัล
อนชูลา คานต์ (Anshula Kant) กรรมการผู้จัดการและประธานเจ้าหน้าที่ฝ่ายการเงินของกลุ่มธนาคารโลก (World Bank Group) ซึ่งเป็นชาวอินเดียกล่าวถึงความสำคัญของบริการทางการเงินดิจิทัลในระดับประชาชน โดยยกตัวอย่างอินเดีย ที่ผู้ค้าริมถนนและผู้ขายผักสามารถใช้ QR Code รับชำระเงินได้ แม้ผู้ค้าบางรายจะมีข้อจำกัดด้านการอ่านเขียนก็ตาม
เธอบอกว่า บริการเหล่านี้ช่วยให้ผู้ค้าดำเนินกิจกรรมทางเศรษฐกิจต่อไปได้ในช่วงการระบาดของโควิด-19 และช่วยลดความจำเป็นในการติดต่อกันโดยตรง และการเข้าถึงบริการทางการเงินยังช่วยเพิ่มโอกาสในการทำธุรกิจและสร้างงาน แต่หากเกิดการหลอกลวงจนประชาชนสูญเสียเงิน คนที่มีทรัพยากรจำกัดก็อาจไม่มีความสามารถเพียงพอที่จะฟื้นตัวจากความเสียหายดังกล่าว
คานต์กล่าวว่า ปัจจุบันผู้ใหญ่ในกลุ่มประเทศตลาดเกิดใหม่ประมาณ 75% มีบัญชีที่ใช้ดำเนินธุรกรรมได้ เพิ่มขึ้นจากประมาณ 40% เมื่อ 15 ปีก่อน ขณะที่การหลอกลวงไม่ได้จำกัดอยู่เฉพาะผู้ที่มีความรู้หรือความเข้าใจด้านดิจิทัลน้อยเท่านั้น แต่ยังเกิดกับผู้ที่มีความรู้ด้วย เช่น การถูกหลอกให้เปิดเผยรหัส OTP หรือทำธุรกรรมด้วยตนเองตามคำชักจูงของมิจฉาชีพ
ด้านโซรายา มูนยานา ฮาบิยาเรเม (Soraya Munyana Habiyaremye) ผู้ว่าการธนาคารแห่งชาติรวันดา (National Bank of Rwanda) กล่าวว่า ปัจจุบันประชากรรวันดา 92% เข้าถึงบริการทางการเงินในระบบ เพิ่มขึ้นจาก 21% เมื่อ 18 ปีก่อน โดยบริการทางการเงินดิจิทัล โดยเฉพาะ Mobile Money (บริการทางการเงินที่ทำผ่านโทรศัพท์มือถือโดยไม่ต้องมีบัญชีธนาคารแบบดั้งเดิม) มีบทบาทสำคัญต่อการเข้าถึงบริการทางการเงินของประชาชน
สำหรับภาพรวมของแอฟริกา ฮาบิยาเรเมระบุว่า ทวีปนี้มีประชากรราว 1,300 ล้านคน และมีบัญชี Mobile Money ที่ใช้งานอยู่ประมาณ 1,000 ล้านบัญชี ประชาชนจำนวนมากพึ่งพาบริการผ่านโทรศัพท์มือถือ โดยไม่ได้มีบัญชีธนาคารหรือเข้าถึงบริการทางการเงินรูปแบบอื่นเท่าไรนัก
อย่างไรก็ตาม การขยายตัวของบริการดิจิทัลเกิดขึ้นในบริบทที่ประชาชนบางส่วนยังมีข้อจำกัดด้านความรู้ความเข้าใจทางการเงินและดิจิทัล จึงอาจถูกโทรศัพท์มาหลอกให้สูญเงิน ทำให้ไม่ต้องการกลับมาใช้บริการทางการเงินอีก รวันดาจึงพัฒนาระบบโครงสร้างพื้นฐานดิจิทัลที่ช่วยให้ผู้ให้บริการ Mobile Money และธนาคารเชื่อมโยงธุรกรรมผ่านระบบเดียวกัน พร้อมเสริมการตรวจสอบธุรกรรมแบบเรียลไทม์เพื่อค้นหาพฤติกรรมที่น่าสงสัยโดยใช้ AI และพัฒนาศูนย์ปฏิบัติการด้านการเงินเพื่อให้สถาบันการเงินแลกเปลี่ยนข้อมูลและประสานการตอบสนองต่อเหตุการณ์ได้
ฮาบิยาเรเมกล่าวว่า การรักษาความเชื่อมั่นเป็นเงื่อนไขสำคัญต่อการขยายตัวของบริการทางการเงินดิจิทัล โดยเฉพาะในประเทศที่ประชาชนจำนวนมากพึ่งพา Mobile Money ในการรับส่งเงิน และการเข้าถึงบริการทางการเงินในชีวิตประจำวัน