


บทเรียนนานาชาติรับมือภัยสแกม เมื่อกลโกงซับซ้อน เงินเคลื่อนย้ายเร็ว
ภัยมิจฉาชีพหรือสแกมเมอร์ที่หลอกลวงผ่านช่องทางดิจิทัลกำลังสร้างความท้าทายให้กับระบบการเงินทั่วโลก ทั้งจากรูปแบบการหลอกลวงที่ซับซ้อนขึ้นและความรวดเร็วในการเคลื่อนย้ายเงิน มิจฉาชีพไม่ได้อาศัยเพียงช่องโหว่ทางเทคนิคของระบบการเงิน แต่ยังใช้วิธีหลอกให้ผู้เสียหายโอนเงินด้วยตัวเอง โดยนำเทคโนโลยีและปัญญาประดิษฐ์ (AI) มาใช้สร้างเรื่องหลอกลวงที่น่าเชื่อ ปลอมแปลงตัวตน และเข้าถึงเหยื่อได้ในวงกว้าง
ข่าวที่เกี่ยวข้อง
เมื่อหลอกได้เงินมาแล้วก็สามารถเคลื่อนย้ายเงินผ่านหลายบัญชีและเคลื่อนย้ายข้ามพรมแดนได้ภายในเวลาไม่กี่นาที กว่าผู้เสียหายจะรู้ตัวว่าโดนหลอก เงินก็ข้ามพรมแดนไปแล้ว ทำให้การรับมือภัยในยุคนี้มีความท้าทายมาก การติดตามและระงับธุรกรรมต้องแข่งกับเวลา ขณะที่การรับมือต้องอาศัยความร่วมมือจากหลายภาคส่วน ทั้งในประเทศและระหว่างประเทศ
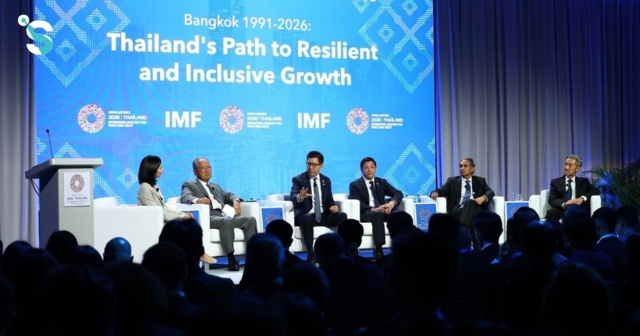
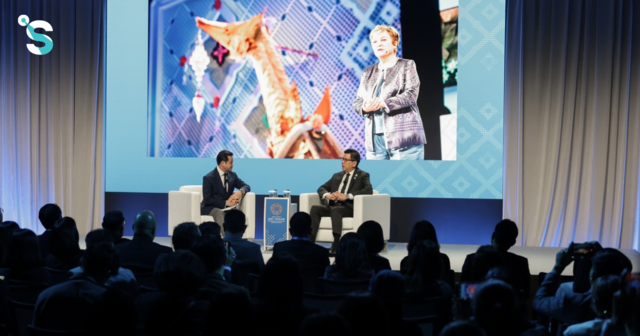
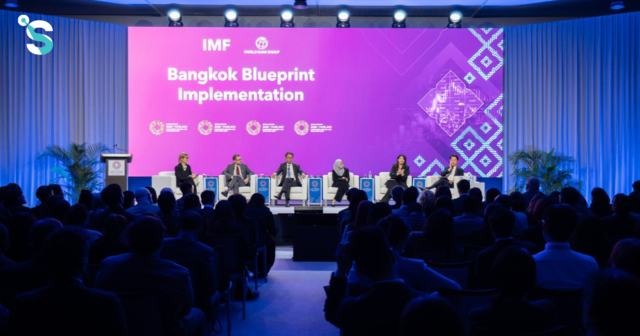
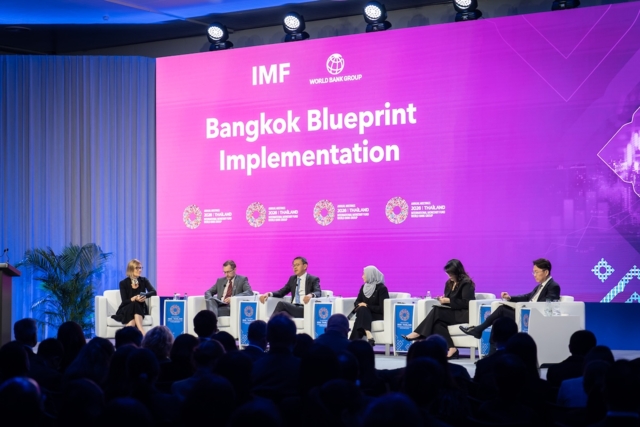
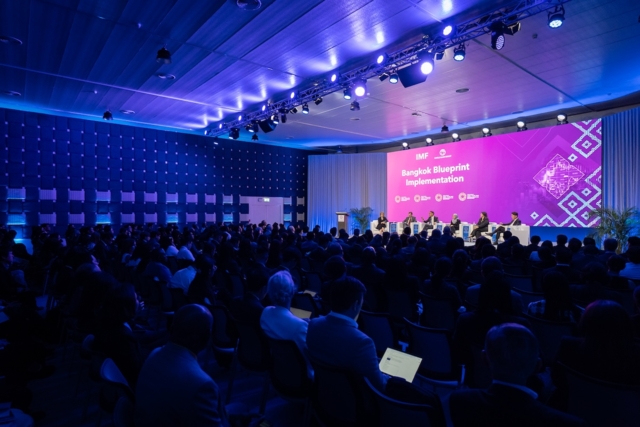
หยาน หลิว (Yan Liu) ผู้อำนวยการฝ่ายกฎหมายและที่ปรึกษาทั่วไป กองทุนการเงินระหว่างประเทศ (IMF) กล่าวเปิดเวทีเสวนา ‘Bangkok Blueprint Implementation’ ในการประชุม ‘2026 IMF-World Bank Annual Meetings’ เมื่อวันที่ 14 ตุลาคม 2569 ว่า ระยะห่างระหว่างเวลาที่มิจฉาชีพใช้โอนเงินกับเวลาที่ผู้เสียหายรู้ตัวว่าโดนหลอก สะท้อนถึงความท้าทายในการรับมือ โดยเงินอาจออกจากประเทศไปแล้วภายในเวลาไม่กี่นาที ขณะที่ผู้เสียหายอาจใช้เวลาถึงประมาณ 20 ชั่วโมงกว่าจะรู้ตัว
นอกจากนี้ การฉ้อโกงทางดิจิทัลมีความเชื่อมโยงกับเครือข่ายอาชญากรรมที่เกี่ยวข้องกับการฟอกเงิน การค้ามนุษย์ และอาชญากรรมประเภทอื่น ๆ โดยความเสียหายไม่ได้เกิดขึ้นอย่างเท่าเทียมกัน หยาน หลิว จาก IMF ระบุว่า มีการประเมินความเสียหายจากการหลอกลวงฉ้อโกงทางดิจิทัลในเอเชียตะวันออกเฉียงใต้ ออสเตรเลีย และนิวซีแลนด์ในปี 2568 ไว้ที่ 88,300-114,100 ล้านดอลลาร์สหรัฐ ซึ่งสูงกว่าผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ของบางประเทศในภูมิภาค
เพื่อรับมือกับปัญหาที่ท้าทายดังกล่าว ธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับ IMF และกลุ่มธนาคารโลก (World Bank Group) จัดทำและเปิดตัว ‘Bangkok Blueprint for Fraud-Resilient Financial Services’ เพื่อเป็นกรอบแนวทางเชิงนโยบายสำหรับประเทศต่าง ๆ ในการรับมือกับการฉ้อโกงและอาชญากรรมทางดิจิทัล โดยต่อยอดจากประสบการณ์จริงของประเทศไทย และมุ่งให้เกิดการทำงานร่วมกันของทุกภาคส่วน การยกระดับความร่วมมือระหว่างประเทศ และการแลกเปลี่ยนองค์ความรู้เพื่อพัฒนามาตรการป้องกันภัยทางการเงินดิจิทัล
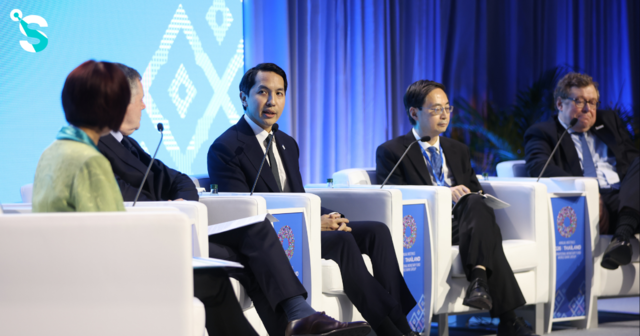
เวทีเสวนานี้มีผู้แทนจากไทย มาเลเซีย ฮ่องกง และสิงคโปร์ รวมถึงประธานคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงิน (FATF) มาร่วมแลกเปลี่ยนสถานการณ์ปัญหา ประสบการณ์การดำเนินงาน บทเรียนจากมาตรการที่แต่ละประเทศนำมาใช้ รวมถึงมุมมองต่อ Bangkok Blueprint และการนำไปปรับใช้
ไทยปิดช่องโหว่ทางเทคนิค ก่อนขยับสู่การป้องกันภัยตั้งแต่ต้นทาง
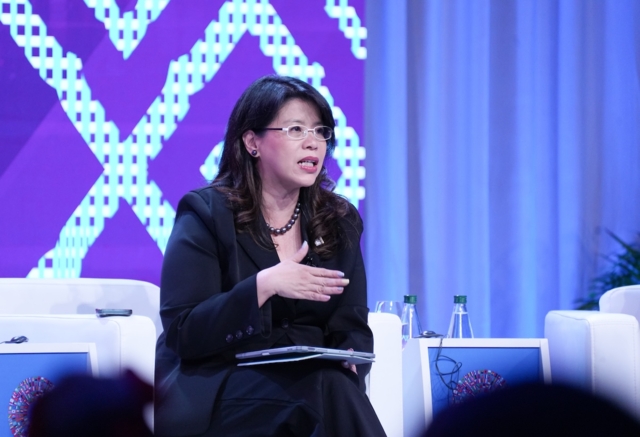
ดารณี แซ่จู ผู้ช่วยผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) สายกำกับระบบการชำระเงินและคุ้มครองผู้ใช้บริการทางการเงินกล่าวว่า สถานการณ์การฉ้อโกงในประเทศไทยเปลี่ยนแปลงจากการโจมตีช่องโหว่ทางเทคนิคไปเป็นการใช้ประโยชน์จากความเปราะบางของมนุษย์ โดยในปี 2567 ปัญหาสำคัญส่วนหนึ่งเป็นการฉ้อโกงที่ผู้เสียหายไม่ได้เป็นผู้สั่งโอนเงินด้วยตัวเอง แต่หลังจากมีมาตรการปิดช่องโหว่ทางเทคนิค ตั้งแต่ปี 2568 เป็นต้นมา ประเทศไทยไม่พบรายงานกรณีการฉ้อโกงในลักษณะดังกล่าว
อย่างไรก็ตาม ปัญหาที่ต้องรับมือมากขึ้น คือ การหลอกให้ผู้เสียหายเป็นผู้โอนเงินด้วยตัวเอง ซึ่งแก้ไขได้ยากกว่าการปิดช่องโหว่ทางเทคนิค เพราะมิจฉาชีพใช้วิธีการทางจิตวิทยาเพื่อชักจูงให้เหยื่อตัดสินใจทำธุรกรรม
ผลสำรวจประชาชนประมาณ 7,000 คนที่ ธปท.ดำเนินการร่วมกับจุฬาลงกรณ์มหาวิทยาลัยพบว่า ผู้ตอบแบบสำรวจประมาณ 3 ใน 4 เคยเผชิญกับการฉ้อโกง ที่น่าสนใจคือ กลุ่มผู้มีการศึกษาระดับปริญญาตรีมีสัดส่วนผู้ที่เผชิญกับการฉ้อโกงสูงถึง 83% ขณะที่กลุ่มผู้มีการศึกษาระดับประถมศึกษาอยู่ที่ประมาณ 50%
ดารณีระบุว่า ข้อมูลดังกล่าวสะท้อนว่าการฉ้อโกงไม่ได้เกิดขึ้นเฉพาะกับกลุ่มที่ถูกมองว่าเปราะบางหรือขาดความรู้ทางการเงินเท่านั้น แม้แต่ผู้ที่มีความรู้และความเข้าใจด้านการเงินก็สามารถตกเป็นเหยื่อได้ การสร้างความตระหนักรู้แก่ประชาชนจึงยังจำเป็น แต่ไม่เพียงพอที่จะรับมือกับปัญหาได้ทั้งหมด ธปท.จึงให้ความสำคัญกับการป้องกันไม่ให้มิจฉาชีพเข้าถึงเหยื่อตั้งแต่ต้นทาง ควบคู่ไปกับการตอบสนองหลังเกิดเหตุ โดยมองว่าการจัดการปัญหาต้องครอบคลุมผู้เล่นในระบบนิเวศที่เกี่ยวข้อง ไม่ใช่จำกัดอยู่เฉพาะสถาบันการเงิน
ไทยใช้ทะเบียนกลางจัดการบัญชีม้า จากรายบัญชีสู่รายบุคคล
อีกหนึ่งประสบการณ์การดำเนินการจากประเทศไทย คือ การจัดตั้ง Central Fraud Registry (CFR) หรือระบบทะเบียนกลางสำหรับแลกเปลี่ยนข้อมูลที่เกี่ยวข้องกับการฉ้อโกง เพื่อช่วยติดตามเส้นทางการเงินและสนับสนุนการดำเนินคดี
ดารณีกล่าวว่า ในระยะแรก ระบบนี้ถูกออกแบบมาเพื่อใช้ติดตามเส้นทางเงินและสนับสนุนการดำเนินคดี แต่เมื่อขนาดของปัญหาเพิ่มขึ้น ธปท.จึงนำข้อมูลมาใช้ในเชิงป้องกันมากขึ้น โดยเฉพาะการจัดการบัญชีม้าและการป้องกันไม่ให้เกิดเหตุซ้ำ
ดารณีบอกอีกว่า แม้ประเทศไทยจะมีกฎหมายที่เปิดทางให้หน่วยงานที่เกี่ยวข้องแลกเปลี่ยนข้อมูลได้ แต่ธนาคารพาณิชย์ยังมีความกังวลเกี่ยวกับความเป็นส่วนตัวและความรับผิดทางกฎหมาย ธปท.จึงออกหลักเกณฑ์กำหนดให้ธนาคารแลกเปลี่ยนข้อมูล และดำเนินมาตรการกับบัญชีตามระดับความเสี่ยง เพื่อสร้างความชัดเจนทางกฎหมายให้แก่ผู้เข้าร่วมระบบ
ข้อมูลที่แลกเปลี่ยนกันแบบเรียลไทม์ช่วยให้การดำเนินงานไม่ได้จำกัดอยู่ที่การจัดการบัญชีต้องสงสัยเป็นรายบัญชี แต่สามารถเชื่อมโยงข้อมูลไปถึงเจ้าของบัญชีได้ด้วย
นอกจากนั้น ดารณีบอกว่า ธปท.ต้องการขยายการแลกเปลี่ยนข้อมูลออกไปนอกภาคธนาคาร เนื่องจากกระบวนการหลอกลวงมักเริ่มต้นจากโซเชียลมีเดีย แพลตฟอร์มรับส่งข้อความ หรือช่องทางออนไลน์อื่น ๆ หากสามารถเชื่อมโยงข้อมูล เช่น หมายเลขโทรศัพท์ อีเมล และบัญชีบนแพลตฟอร์มต่าง ๆ เข้ากับข้อมูลบัญชีต้องสงสัยได้ ก็จะช่วยให้ตรวจสอบความเชื่อมโยงและแจ้งเตือนความเสี่ยงได้มากขึ้น
มาเลเซียใช้ National Fraud Portal เร่งตามเงินและประสานระหว่างธนาคาร
นอร์ฮานา เอ็นดุต (Norhana Endut) ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซีย (Bank Negara Malaysia) กล่าวว่า ปัจจุบันธุรกรรมฉ้อโกงประมาณ 95% ในมาเลเซียเป็นกรณีที่ผู้เสียหายอนุมัติการโอนเงินด้วยตัวเอง ขณะที่เทคโนโลยีทำให้การหลอกลวงมีความน่าเชื่อถือและเจาะจงเป้าหมายมากขึ้น
การเติบโตของ ‘ระบบชำระเงินทันที’ ทำให้เวลาสำหรับการเข้าแทรกแซงสั้นลง ขณะเดียวกัน มิจฉาชีพยังใช้วิธีแบ่งและเคลื่อนย้ายเงินผ่านบัญชี เครือข่าย และผู้ให้บริการหลายราย เพื่อทำให้การติดตามเส้นทางการเงินซับซ้อนขึ้น มาเลเซียจึงใช้แนวทางหลายด้านควบคู่กัน ทั้งการป้องกัน การบังคับใช้กฎหมายและติดตามคืนทรัพย์สิน การสร้างความตระหนักรู้ของผู้บริโภค พร้อมส่งเสริมให้สถาบันการเงินใช้ระบบตรวจจับการฉ้อโกงที่พิจารณาพฤติกรรมและความถี่ของธุรกรรม รวมถึงพัฒนาความสามารถในการตรวจจับธุรกรรมต้องสงสัยให้เร็วขึ้น
ในด้านการตอบสนอง มาเลเซียมี National Fraud Portal (NFP) ซึ่งเป็นระบบอัตโนมัติที่รองรับกระบวนการตั้งแต่การรับแจ้งเหตุ การติดตามเส้นทางการเงิน ไปจนถึงการสนับสนุนการติดตามและกู้คืนทรัพย์สิน
ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซียบอกว่า ก่อนมีระบบนี้ การติดตามเส้นทางเงินต้องดำเนินการด้วยวิธีการที่ใช้เวลามาก แต่ NFP ช่วยให้สามารถวิเคราะห์เส้นทางการเงินที่ผ่านบัญชีและเครือข่ายหลายชั้นได้ พร้อมส่งสัญญาณแจ้งเตือนไปยังธนาคารหรือสถาบันการเงินที่เกี่ยวข้อง เพื่อให้สามารถระงับหรือชะลอการโอนเงินได้ทันเวลา ทั้งนี้ ระบบนี้ช่วยลดเวลาที่ใช้ในการติดตามเส้นทางเงินได้ประมาณ 75% และยังช่วยให้ตรวจจับบัญชีม้าได้รวดเร็วขึ้น
ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซียกล่าวว่า บทเรียนสำคัญจากการพัฒนาระบบนี้มี 3 ประการ ได้แก่ (1) การมีฐานข้อมูลที่ครอบคลุมและน่าเชื่อถือ เพื่อให้เห็นเส้นทางการเคลื่อนย้ายเงินได้รอบด้าน (2) การออกแบบระบบให้แบ่งเป็นส่วนย่อยและขยายขีดความสามารถได้ตามความจำเป็น เพื่อให้สามารถปรับปรุงระบบตามรูปแบบการฉ้อโกงที่เปลี่ยนไปโดยไม่ต้องเปลี่ยนโครงสร้างพื้นฐานทั้งหมด และ (3) การกำหนดขั้นตอนปฏิบัติ บทบาท และความรับผิดชอบของผู้เข้าร่วมตั้งแต่เริ่มต้น เพื่อให้แต่ละฝ่ายทราบวิธีรับมือเมื่อตรวจพบเหตุ ตั้งแต่การระบุและรายงาน ไปจนถึงการจัดการบัญชีต้องสงสัย ซึ่งช่วยให้หน่วยงานที่เกี่ยวข้องประสานการตอบสนองได้อย่างเป็นระบบ
มาเลเซียชูโครงสร้างพื้นฐานร่วม เชื่อมข้อมูล
นอร์ฮานา เอ็นดุต ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซีย กล่าวเพิ่มเติมว่า มาเลเซียกำลังขยายการรับมือจากการติดตามเส้นทางเงินหลังธุรกรรมเข้าสู่ระบบการเงิน ไปสู่การป้องกันปัญหาตั้งแต่ต้นทาง โดยมองถึงการเชื่อมโยงสัญญาณความเสี่ยงจากผู้เล่นหลายกลุ่ม เช่น บริษัทโทรคมนาคมที่อาจตรวจพบหมายเลขโทรศัพท์ที่เกี่ยวข้องกับการหลอกลวง แพลตฟอร์มดิจิทัลที่อาจตรวจพบเนื้อหาหลอกลวง และธนาคารที่พบความเคลื่อนไหวผิดปกติของบัญชี ซึ่งปัจจุบันข้อมูลเหล่านี้ยังแยกอยู่ตามแต่ละภาคส่วน
เธอกล่าวว่า การมีระบบหรือโครงสร้างพื้นฐานร่วมกันจะช่วยลดอุปสรรคในการเข้าร่วม โดยเฉพาะผู้ให้บริการรายเล็กที่อาจมีข้อจำกัดด้านต้นทุนและขีดความสามารถในการพัฒนาระบบของตนเอง ขณะที่การใช้แพลตฟอร์มกลางจะช่วยลดความซ้ำซ้อนในการพัฒนาระบบ และทำให้ผู้เข้าร่วมสามารถใช้แนวปฏิบัติ ขั้นตอนการดำเนินงาน และความคาดหวังในการตอบสนองต่อเหตุการณ์ที่สอดคล้องกัน
ถึงอย่างนั้นก็ตาม ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซียเน้นว่า การนำผู้มีส่วนเกี่ยวข้องมารวมอยู่ในระบบเดียวกันเป็นเพียงจุดเริ่มต้น แต่ต้องมีการกำหนดขั้นตอนและความรับผิดชอบให้ชัดเจนด้วย เพื่อให้ข้อมูลที่ตรวจพบจากผู้เข้าร่วมรายหนึ่งนำไปสู่การดำเนินการของผู้เข้าร่วมรายอื่นได้อย่างรวดเร็วและประสานกัน
สิงคโปร์เพิ่มมาตรการชะลอธุรกรรม ให้ผู้บริโภคมีเวลาทบทวน
เหลียง ชอง (Leong Chiong) รองประธานกรรมการเครือข่ายการเงินและเทคโนโลยีระดับโลก (GFTN) และรองกรรมการผู้จัดการองค์การการเงินแห่งสิงคโปร์ (MAS) ซึ่งเป็นธนาคารกลางและหน่วยงานกำกับดูแลภาคการเงินของสิงคโปร์ กล่าวว่า สิงคโปร์ให้ความสำคัญกับมาตรการป้องกันที่คำนึงถึงพฤติกรรมของมนุษย์ เนื่องจากมิจฉาชีพมักใช้ความกลัว ความโลภ ความเร่งด่วน ความไว้วางใจ และการแอบอ้างอำนาจหรือบุคคลที่น่าเชื่อถือ เพื่อชักจูงให้เหยื่อทำธุรกรรม
เหลียง ชอง บอกว่า แม้แต่ผู้ที่มีความรู้ทางการเงินก็อาจตัดสินใจโอนเงินภายใต้แรงกดดันหรือสถานการณ์ที่ทำให้ขาดความระมัดระวังได้ แม้แต่ตัวเขาเองก็เคยตกเป็นเป้าในการทดสอบฟิชชิงที่ดำเนินการโดยทีมรักษาความปลอดภัยทางไซเบอร์ขององค์กร ซึ่งเป็นประสบการณ์ที่ทำให้เห็นว่าความระมัดระวังยังเป็นสิ่งจำเป็น
สิงคโปร์จึงทำงานร่วมกับธนาคารเพื่อเพิ่มขั้นตอนตรวจสอบในธุรกรรมที่มีความเสี่ยงสูง เช่น การกำหนดช่วงเวลารอคอยก่อนดำเนินการบางประเภท การเพิ่มขั้นตอนยืนยันเมื่อเพิ่มวงเงินหรือทำธุรกรรมขนาดใหญ่ และการส่งข้อความเตือนที่เจาะจงกับสถานการณ์ แทนการใช้คำเตือนทั่วไปที่ผู้บริโภคอาจคุ้นชินจนละเลย
มาตรการเหล่านี้มีเป้าหมายเพื่อชะลอการตัดสินใจในช่วงที่ผู้บริโภคอาจถูกชักจูง และเปิดโอกาสให้ทบทวนว่าการโอนเงินนั้นเป็นไปตามความตั้งใจจริงหรือไม่
นอกจากนี้ หากผู้เสียหายถูกหลอกไปแล้ว แต่ยังไม่เชื่อว่าตนเองตกเป็นเหยื่อและกำลังจะโอนเงินเพิ่ม ตำรวจสามารถออกคำสั่งจำกัดการใช้บริการธนาคารและสินเชื่อของบุคคลนั้นเป็นการชั่วคราว เพื่อป้องกันไม่ให้เงินถูกส่งไปยังมิจฉาชีพเพิ่มเติม
สิงคโปร์ให้แพลตฟอร์มออนไลน์ร่วมป้องกันภัย
รองกรรมการผู้จัดการ MAS แชร์แนวทางการป้องกันภัยอีกว่า การป้องกันการฉ้อโกงไม่ควรเริ่มต้นเมื่อเงินเข้าสู่ระบบธนาคารแล้วเท่านั้น เพราะการหลอกลวงจำนวนมากเริ่มจากแพลตฟอร์มออนไลน์ แอปพลิเคชันรับส่งข้อความ และแพลตฟอร์มอีคอมเมิร์ซ ซึ่งมิจฉาชีพใช้ติดต่อเหยื่อ
ในสิงคโปร์ เกือบ 90% ของกรณีหลอกลวงในช่วงครึ่งแรกของปีนี้ เกิดขึ้นโดยมีจุดเริ่มต้นจากแพลตฟอร์มออนไลน์ ทำให้รัฐบาลกำหนดให้แพลตฟอร์มมีหน้าที่สนับสนุนการป้องกันการฉ้อโกง รวมถึงให้ข้อมูลที่จำเป็นและดำเนินมาตรการป้องกันตามที่กำหนด ตัวอย่างมาตรการที่ใช้ ได้แก่ การทำให้บุคคลที่ไม่รู้จักติดต่อผู้ใช้ได้ยากขึ้นหากไม่ได้รับความยินยอม และการแสดงคำเตือนเมื่อพบการติดต่อที่อาจมีความเสี่ยง โดยผู้ให้บริการที่ไม่ปฏิบัติตามข้อกำหนดอาจเผชิญบทลงโทษทางการเงิน
นอกจากนั้น สิงคโปร์ยังส่งเสริมความร่วมมือระหว่างธนาคารกลางและหน่วยงานบังคับใช้กฎหมายในภูมิภาค เพื่อแลกเปลี่ยนข่าวกรองและประสานการดำเนินงานต่อเครือข่ายหลอกลวงข้ามพรมแดน รวมถึงการทำงานร่วมกันเพื่อจัดการกับเครือข่ายที่เกี่ยวข้องกับการหลอกลวงด้านการลงทุน
ฮ่องกงใช้ข้อมูลระหว่างธนาคาร ช่วยสกัดเงินก่อนถึงมือมิจฉาชีพ
เรย์มอนด์ ชาน (Raymond Chan) กรรมการบริหารองค์การเงินตราฮ่องกง (HKMA) หรือธนาคารกลางฮ่องกงกล่าวว่า หนึ่งในความท้าทายสำคัญ คือ การเปลี่ยนแปลงรูปแบบการฉ้อโกงที่รวดเร็ว ขณะที่หน่วยงานกำกับดูแลต้องใช้เวลาในการออกกฎหมายและพัฒนาระบบตรวจจับ รวมถึงประสานให้ธนาคารส่งข้อมูลที่จำเป็นต่อการพัฒนาแบบจำลอง AI
ฮ่องกงเริ่มพัฒนาระบบแลกเปลี่ยนข้อมูลระหว่างธนาคารในปี 2566 โดยเริ่มจากบัญชีนิติบุคคล ก่อนขยายให้ครอบคลุมบัญชีบุคคลภาย หลังมีการปรับปรุงกรอบกฎหมายเพื่อรองรับการแลกเปลี่ยนข้อมูลและสร้างความคุ้มครองทางกฎหมายให้ธนาคาร ซึ่งข้อมูลข่าวกรองที่ธนาคารแลกเปลี่ยนกันช่วยให้ตำรวจสามารถสกัดเงินส่วนหนึ่งไม่ให้ถูกส่งไปถึงมิจฉาชีพได้
แม้จำนวนเงินที่สกัดได้ยังคิดเป็นสัดส่วนน้อยเมื่อเทียบความเสียหายจากการหลอกลวงทั้งหมดในฮ่องกงตลอดปี 2568 แต่เรย์มอน ชาน มองว่ายังมีโอกาสขยายประสิทธิผลของระบบได้อีก โดยบทเรียนหนึ่ง คือ การเร่งนำระบบที่ขยายขอบเขตมาใช้ให้เร็วกว่าที่ผ่านมา
ชานยังเสนอให้ขยายการแลกเปลี่ยนข้อมูลออกไปยังผู้ให้บริการโทรคมนาคมและแพลตฟอร์มโซเชียลมีเดีย เช่น การให้แพลตฟอร์มแบ่งปันข้อมูลอุปกรณ์ที่เกี่ยวข้องกับกิจกรรมต้องสงสัยแก่ธนาคาร หรือให้ผู้ให้บริการโทรคมนาคมส่งข้อมูลหมายเลขโทรศัพท์ที่เกี่ยวข้องกับมิจฉาชีพ เพื่อช่วยให้ธนาคารตรวจจับบัญชีต้องสงสัยได้ดีขึ้น ในอีกด้านหนึ่ง ธนาคารก็สามารถแบ่งปันข้อมูลความเสี่ยงกลับไปยังผู้ให้บริการโทรคมนาคมและแพลตฟอร์มออนไลน์ เพื่อให้แต่ละฝ่ายนำข้อมูลไปใช้ป้องกันการฉ้อโกงในส่วนของตน
ฮ่องกงชี้ระบบชำระเงินข้ามพรมแดนต้องจัดการความเสี่ยง
เรย์มอนด์ ชาน กล่าวถึงการเชื่อมโยงระบบชำระเงินระหว่างประเทศว่า การพัฒนาบริการทางการเงินที่ช่วยให้การโอนเงินข้ามพรมแดนสะดวกขึ้น จำเป็นต้องพิจารณาและจัดการความเสี่ยงที่บริการเหล่านี้อาจถูกมิจฉาชีพนำไปใช้ก่ออาชญากรรม ควบคู่กับการอำนวยความสะดวกในการชำระเงิน โดยยกตัวอย่างฮ่องกงที่เชื่อมโยงระบบชำระเงินกับประเทศไทยและจีนแผ่นดินใหญ่ ซึ่งทำให้ต้องประสานงานกับหน่วยงานในต่างประเทศเพื่อวางกลไกที่เกี่ยวข้อง
เขาระบุว่า การรับมือกับการฉ้อโกงไม่ควรหยุดอยู่แค่ความร่วมมือภายในประเทศ แต่ต้องขยายไปถึงการแบ่งปันข้อมูลระหว่างประเทศและผู้ให้บริการต่างภาคส่วน เช่น แพลตฟอร์มโซเชียลมีเดียในสิงคโปร์กับธนาคารในฮ่องกง เพื่อให้ข้อมูลที่แต่ละฝ่ายมีสามารถนำมาใช้ตรวจจับและป้องกันการฉ้อโกงได้
และเขายังกล่าวถึงความจำเป็นในการสร้างช่องทางให้ธนาคารในฮ่องกงแลกเปลี่ยนข้อมูลข่าวกรองกับธนาคารในต่างประเทศ โดยต้องมีแนวทางสนับสนุนการจัดทำกรอบกฎหมายที่จำเป็น และได้รับความเห็นชอบจากฝ่ายนิติบัญญัติของฮ่องกง
FATF เร่งปรับมาตรฐานสกัดเงินฉ้อโกงก่อนถูกฟอก
ไจล์ส ทอมสัน (Giles Thomson) ประธานคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงินเกี่ยวกับการฟอกเงิน (FATF) ซึ่งเป็นองค์การระหว่างประเทศที่กำหนดมาตรฐานด้านการป้องกันการฟอกเงินและอาชญากรรมทางการเงินกล่าวว่า การเปลี่ยนผ่านสู่ดิจิทัลทำให้อาชญากรหลอกลวงคนได้มากขึ้นในเวลาสั้นลงและขยายการก่อเหตุข้ามพรมแดนได้ง่ายขึ้น ขณะเดียวกัน การฉ้อโกงยังมักเกิดควบคู่กับอาชญากรรมอื่น เช่น การฟอกเงิน การหลีกเลี่ยงมาตรการคว่ำบาตร และการค้ามนุษย์ โดยเฉพาะในศูนย์ปฏิบัติการหลอกลวงที่องค์กรอาชญากรรมอาจดำเนินกิจกรรมผิดกฎหมายหลายประเภทพร้อมกัน
ลักษณะสำคัญของอาชญากรรมประเภทนี้คือ เงินที่ได้จากการหลอกลวงอาจเข้าสู่กระบวนการฟอกเงินแทบจะทันที โดยเคลื่อนผ่านระบบการเงินไปยังสินทรัพย์เสมือนและช่องทางอื่น ๆ ทำให้การติดตามและอายัดเงินต้องดำเนินการอย่างรวดเร็ว
ทอมสันกล่าวว่า ประเทศต่าง ๆ สามารถนำมาตรฐานและเครื่องมือของ FATF ที่มีอยู่แล้วมาปรับใช้รับมือกับการฉ้อโกงได้ ตั้งแต่การประเมินความเสี่ยง การตรวจสอบตัวตนลูกค้าและผู้รับประโยชน์ ไปจนถึงการติดตามธุรกรรมและทรัพย์สิน อย่างไรก็ตาม จำเป็นต้องปรับมาตรการให้ทันกับความเร็วในการเคลื่อนย้ายเงิน การใช้ AI และเทคโนโลยีปลอมแปลงตัวตน ตลอดจนการมีภาคส่วนอื่นนอกเหนือจากภาคการเงินเข้ามาเกี่ยวข้อง
ทอมสันบอกว่า ประเทศที่รับมือกับปัญหาได้อย่างมีประสิทธิภาพมักมีความมุ่งมั่นในระดับนโยบายที่ชัดเจน และมีการทำงานร่วมกันทั้งระบบ ครอบคลุมหน่วยงานกำกับดูแล หน่วยงานบังคับใช้กฎหมาย กระบวนการยุติธรรม ภาคเอกชน และการสร้างความตระหนักรู้แก่ผู้บริโภค ซึ่งสอดคล้องกับแนวทางของ Bangkok Blueprint ที่เน้นการรับมือภัยฉ้อโกงตั้งแต่การประเมินความเสี่ยงไปจนถึงการติดตามและอายัดเงิน
สำหรับ FATF ได้ปรับปรุงมาตรฐานด้านการติดตามและเรียกคืนทรัพย์สิน เพื่อให้สามารถอายัดเงินได้รวดเร็วขึ้น รวมถึงขอความร่วมมือจากต่างประเทศให้อายัดเงินได้ทันท่วงที โดยมุ่งทั้งการจัดการกับเงินที่ได้จากการฉ้อโกงและการสืบสวนเครือข่ายอาชญากรรมที่อยู่เบื้องหลัง
นอกจากนี้ FATF มีการประเมินและติดตามการดำเนินงานของประเทศสมาชิก เพื่อสนับสนุนให้นำมาตรฐานไปใช้จริง พร้อมศึกษาช่องว่างในการใช้เครื่องมือต่อต้านการฟอกเงินรับมือกับการฉ้อโกง และพิจารณาว่าจำเป็นต้องปรับมาตรฐานเรื่องการแบ่งปันข้อมูลระหว่างภาครัฐและเอกชน รวมถึงระหว่างภาคเอกชนด้วยกันหรือไม่
Bangkok Blueprint ผลักดันความร่วมมือรับมือภัยสแกมทั้งระบบ
ผู้ร่วมเสวนาเห็นตรงกันในประเด็นความจำเป็นของการขยายความร่วมมือออกไปนอกภาคการเงิน โดยการป้องกันการฉ้อโกงต้องครอบคลุมตั้งแต่ช่องทางที่มิจฉาชีพใช้เข้าถึงเหยื่อ ไปจนถึงการเคลื่อนย้ายเงินและการติดตามทรัพย์สิน ไม่ใช่ให้ธนาคารเป็นผู้รับผิดชอบเพียงฝ่ายเดียว และมองว่า Bangkok Blueprint จะเป็นแนวทางที่หน่วยงานและผู้ให้บริการจากภาคส่วนต่าง ๆ สามารถนำแนวทางไปปรับใช้ให้เหมาะกับบริบทของตน เพื่อยกระดับการป้องกันและรับมือกับภัยฉ้อโกงให้มีประสิทธิภาพขึ้น
หยาน หลิว จาก IMF กล่าวว่า จุดแข็งของ Bangkok Blueprint คือ การตั้งต้นจากข้อเท็จจริงที่ว่าการฉ้อโกงทางดิจิทัลเป็นปัญหาที่เกิดขึ้นในระบบนิเวศ ซึ่งไม่มีหน่วยงาน ธนาคาร ผู้ให้บริการโทรคมนาคม แพลตฟอร์มเทคโนโลยี หรือหน่วยงานบังคับใช้กฎหมายใดสามารถแก้ไขได้โดยลำพัง กรอบแนวทางนี้จึงช่วยให้ผู้เกี่ยวข้องทำงานภายใต้กรอบการดำเนินงานร่วมกัน และเปลี่ยนหลักการให้เป็นมาตรการที่นำไปปฏิบัติได้
อย่างไรก็ตาม เธอมองว่า ความท้าทายต่อจากนี้คือการนำ Bangkok Blueprint ไปปฏิบัติจริง โดยให้ความสำคัญกับกรอบกฎหมายที่ชัดเจน ความรวดเร็วในการตอบสนอง ความร่วมมือ และความรับผิดชอบร่วมกัน เพื่อปกป้องประชาชนและภาคธุรกิจ พร้อมเสริมสร้างความสามารถในการรับมือของระบบการเงิน
ขณะที่เรย์มอน ชาน จากธนาคารกลางฮ่องกงมองว่า Bangkok Blueprint ช่วยเติมช่องว่างด้านมาตรฐานระดับสากลในการรับมือกับการฉ้อโกง โดยเขาเน้นความสำคัญของการใช้ยุทธศาสตร์ระดับประเทศที่ครอบคลุมผู้เกี่ยวข้องในระบบนิเวศ และการออกแบบบริการทางการเงินให้สามารถรับมือกับการฉ้อโกงได้ตั้งแต่ต้น และเขามองว่า ควรขยายความร่วมมือและการแบ่งปันข้อมูลข้ามพรมแดน เพื่อเพิ่มความสามารถในการตรวจจับและป้องกันการฉ้อโกง
ด้านไจล์ส ทอมสัน จาก FATF มองว่า Bangkok Blueprint เป็นแนวทางสำคัญที่จะช่วยผลักดันความพยายามในการรับมือกับการฉ้อโกงให้ก้าวหน้าขึ้น พร้อมระบุว่า FATF ภายใต้การดำรงตำแหน่งประธานของสหราชอาณาจักรได้กำหนดให้การฉ้อโกงเป็นหนึ่งในสามประเด็นสำคัญที่ต้องผลักดัน เนื่องจากปัญหามีขนาดใหญ่ สร้างผลกระทบในวงกว้าง และมีความเชื่อมโยงโดยตรงกับการฟอกเงิน
ทอมสันยังระบุว่า แนวทางของ Bangkok Blueprint สอดคล้องกับมาตรฐานของ FATF ตั้งแต่การประเมินความเสี่ยง การสร้างความร่วมมือระหว่างภาครัฐและเอกชน การป้องกัน การติดตามเส้นทางเงิน และการอายัดทรัพย์สิน อย่างไรก็ตาม การนำไปปฏิบัติจำเป็นต้องปรับให้เหมาะกับลักษณะเฉพาะของการฉ้อโกง เพื่อให้สามารถนำมาใช้รับมือกับปัญหาได้อย่างมีประสิทธิภาพ