


ยุโรปประท้วงเดือด ฝรั่งเศสหนี้ท่วม เสี่ยงเจอวิกฤตหนี้ซ้ำปี 53-55 ไหม?
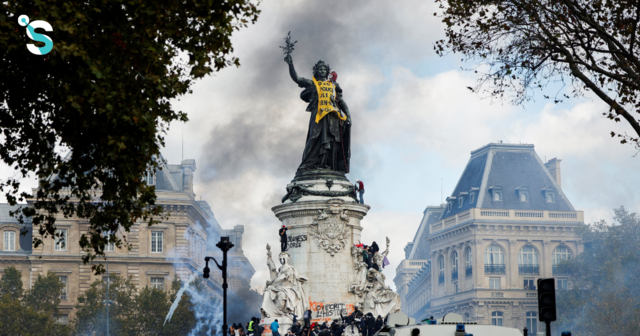
การประท้วงครั้งใหญ่ในฝรั่งเศสและการชุมนุมในหลายประเทศของยุโรป กำลังเพิ่มความกังวลให้ตลาดการเงินโลก เมื่อประชาชนต้องการให้รัฐบาลช่วยลดภาระค่าครองชีพ ดูแลค่าแรง และรักษาคุณภาพบริการสาธารณะ แต่รัฐบาลหลายประเทศกลับเผชิญหนี้สาธารณะสูง เศรษฐกิจเติบโตช้า และต้นทุนกู้ยืมที่เพิ่มขึ้น
ข่าวที่เกี่ยวข้อง
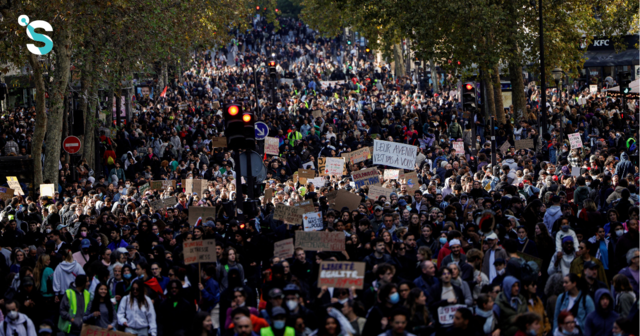
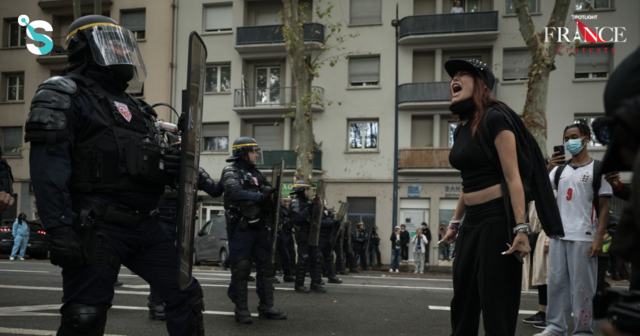
แรงกดดันจากทั้งประชาชนและตลาดพันธบัตรทำให้เกิดคำถามว่า ความไม่สงบทางสังคมครั้งนี้จะพัฒนาเป็นวิกฤติหนี้รัฐบาลยุโรปเหมือนช่วงปี 2553-2555 หรือไม่ โดยเฉพาะฝรั่งเศส ซึ่งมีเศรษฐกิจขนาดใหญ่อันดับสองของยูโรโซน และกำลังมีข้อจำกัดในการใช้จ่ายเพื่อบรรเทาปัญหา
TISCO Asset Management ระบุว่า ขณะนี้ยังไม่เห็นสัญญาณชัดเจนว่ายุโรปกำลังเข้าสู่วิกฤติการเงินแบบครั้งก่อน แต่ความเสี่ยงที่ต้องจับตาคือ ความขัดแย้งทางการเมืองและสังคมอาจทำให้รัฐบาลแก้ปัญหาการคลังได้ยากขึ้น จนกระทบความเชื่อมั่นของนักลงทุนและเพิ่มภาระดอกเบี้ยในระยะต่อไป
ค่าครองชีพและบริการรัฐ ชนวนประท้วงในหลายประเทศ
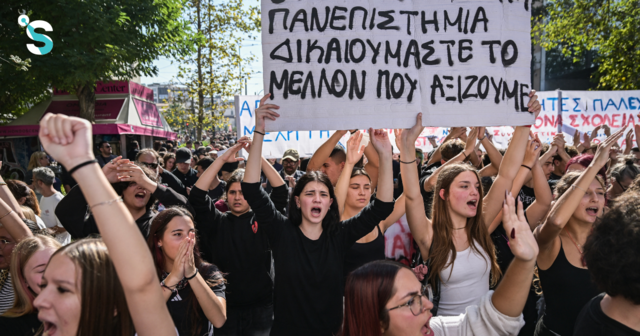
การประท้วงในฝรั่งเศสเริ่มจากความไม่พอใจของนักเรียนและครูต่อคุณภาพการศึกษา ทั้งปัญหาขาดแคลนครู ห้องเรียนแออัด และงบประมาณไม่เพียงพอ ก่อนขยายไปสู่ข้อเรียกร้องเรื่องค่าครองชีพ ราคาน้ำมัน และคุณภาพบริการสาธารณะ
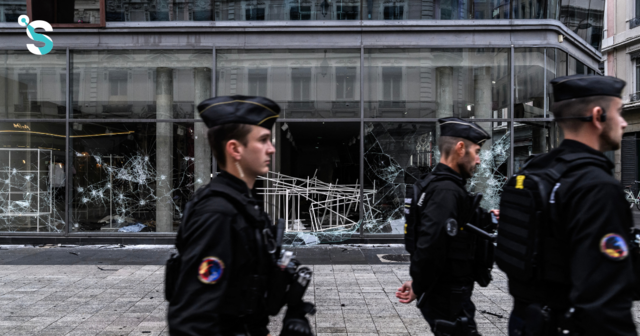
วันที่ 17 ตุลาคม กระทรวงมหาดไทยฝรั่งเศสประเมินว่ามีผู้ร่วมชุมนุมทั่วประเทศมากกว่า 550,000 คน การชุมนุมส่วนใหญ่เป็นไปอย่างสงบ แต่บางพื้นที่เกิดการปะทะกับตำรวจ การเผาทำลายทรัพย์สิน และการปล้นร้านค้า จนนำไปสู่การจับกุมมากกว่า 2,400 คน รวมถึงการประกาศมาตรการควบคุมในบางเมือง
ขณะเดียวกัน ประเทศอื่นในยุโรปก็เผชิญความไม่พอใจของประชาชนเช่นกัน เบลเยียมมีการประท้วงต่อต้านมาตรการลดรายจ่ายภาครัฐและการเปลี่ยนแปลงด้านสวัสดิการ ส่วนอิตาลีมีการชุมนุมเรื่องค่าแรง ค่าครองชีพ และราคาพลังงาน ขณะที่สเปนและโปรตุเกสเผชิญปัญหาค่าที่อยู่อาศัยและค่าเช่าที่เพิ่มเร็วกว่ารายได้
การชุมนุมเหล่านี้ไม่ได้เป็นขบวนการเดียวกัน และแต่ละประเทศมีสาเหตุเฉพาะของตัวเอง แต่มีปัญหาร่วมกันคือ ประชาชนต้องการความช่วยเหลือจากรัฐมากขึ้น ในเวลาที่รัฐบาลมีเงินไม่เพียงพอจะตอบสนองข้อเรียกร้องทั้งหมด
ราคาพลังงานที่ปรับสูงขึ้นจากความขัดแย้งในตะวันออกกลางยิ่งซ้ำเติมสถานการณ์ เพราะเพิ่มภาระให้ทั้งครัวเรือนและภาคธุรกิจ พร้อมกับเพิ่มแรงกดดันให้รัฐบาลออกมาตรการช่วยเหลือ แม้ฐานะการคลังจะมีข้อจำกัดอยู่แล้ว
หนี้สูงจำกัดทางเลือกฝรั่งเศส ต้นทุนกู้ยืมเพิ่มแรงกดดัน
ฝรั่งเศสมีหนี้สาธารณะประมาณ 119% ของ GDP หรือเกือบ 3.6 ล้านล้านยูโร ขณะที่เศรษฐกิจเติบโตค่อนข้างต่ำ และรายจ่ายภาครัฐสูงกว่า 57% ของ GDP ทำให้รัฐบาลมีพื้นที่จำกัดในการกระตุ้นเศรษฐกิจหรือเพิ่มความช่วยเหลือประชาชน
หากต้องการลดการขาดดุลงบประมาณ รัฐบาลจำเป็นต้องควบคุมรายจ่ายหรือเพิ่มรายได้จากภาษี แต่ทั้งสองทางเลือกอาจสร้างความไม่พอใจให้ประชาชนและกระทบเศรษฐกิจในระยะสั้น ในทางกลับกัน หากเพิ่มรายจ่ายเพื่อบรรเทาการประท้วง ก็อาจทำให้หนี้สาธารณะสูงขึ้นและเพิ่มความกังวลของนักลงทุนในตลาดพันธบัตร
แรงกดดันเริ่มสะท้อนผ่านอัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปี ซึ่งปรับขึ้นใกล้ระดับ 5% สูงสุดในรอบประมาณ 24 ปี ก่อนลดลงมาอยู่ที่ราว 4.88% ในวันที่ 20 ตุลาคม
ขณะเดียวกัน ส่วนต่างผลตอบแทนระหว่างพันธบัตรรัฐบาลฝรั่งเศสกับเยอรมนีอายุ 10 ปี หรือ Yield Spread ขยายขึ้นมาใกล้ 150 จุดฐาน เทียบเท่า 1.50 จุดเปอร์เซ็นต์ สะท้อนว่านักลงทุนเรียกร้องผลตอบแทนเพิ่มเติมจากการถือพันธบัตรฝรั่งเศสเมื่อเทียบกับเยอรมนี
อย่างไรก็ตาม ผลตอบแทนพันธบัตรที่สูงขึ้นไม่ได้เกิดจากการประท้วงเพียงอย่างเดียว ตลาดพันธบัตรทั่วโลกเผชิญแรงกดดันจากเงินเฟ้อ ราคาพลังงาน และแนวโน้มที่อัตราดอกเบี้ยอาจอยู่ในระดับสูงนานขึ้นอยู่แล้ว ความไม่แน่นอนทางการเมืองของฝรั่งเศสจึงเข้ามาเพิ่มแรงกดดันอีกด้าน
ต้นทุนกู้ยืมที่สูงขึ้นจะทยอยเพิ่มภาระการคลัง เพราะรัฐบาลต้องออกพันธบัตรใหม่เพื่อชำระหนี้เดิมที่ครบกำหนด หากต้นทุนของหนี้ใหม่สูงกว่าหนี้เดิมอย่างต่อเนื่อง ภาระดอกเบี้ยก็จะค่อย ๆ เพิ่มขึ้น และเบียดบังงบประมาณสำหรับบริการสาธารณะและรายจ่ายด้านอื่น
ยุโรปต่างจากวิกฤติหนี้ครั้งก่อนอย่างไร
วิกฤติหนี้ยุโรปช่วงปี 2553–2555 เกิดจากนักลงทุนสูญเสียความเชื่อมั่นต่อความสามารถในการชำระหนี้ของรัฐบาลบางประเทศ โดยเฉพาะกรีซ ก่อนปัญหาจะลุกลามไปยังไอร์แลนด์ โปรตุเกส สเปน และอิตาลี
เมื่อราคาพันธบัตรรัฐบาลลดลง ธนาคารที่ถือพันธบัตรเหล่านั้นจำนวนมากก็ได้รับผลกระทบ ขณะเดียวกัน รัฐบาลที่มีปัญหาหนี้อาจต้องเข้าช่วยเหลือธนาคาร จนเกิดวงจรที่ปัญหาหนี้รัฐบาลกับปัญหาระบบธนาคารส่งผลกระทบซึ่งกันและกัน
สถานการณ์ปัจจุบันมีความแตกต่างสำคัญคือ ระบบธนาคารยุโรปแข็งแกร่งขึ้นเมื่อเทียบกับช่วงวิกฤติครั้งก่อน ข้อมูลของธนาคารกลางยุโรป หรือ ECB ณ ไตรมาส 2 ปี 2569 ระบุว่า ธนาคารขนาดใหญ่ที่อยู่ภายใต้การกำกับของ ECB มีอัตราส่วนเงินกองทุนหลักชั้นที่ 1 หรือ CET1 อยู่ที่ 16.0% และมีอัตราส่วนหนี้เสีย 2.17%
ตัวเลขดังกล่าวสะท้อนว่าธนาคารยังมีเงินกองทุนรองรับความเสียหาย และคุณภาพสินเชื่อโดยรวมยังไม่ได้ทรุดตัวในลักษณะเดียวกับช่วงวิกฤติครั้งก่อน แม้ยังมีความเสี่ยงจากราคาพันธบัตรที่ลดลงและต้นทุนเงินทุนที่สูงขึ้น
นอกจากนี้ ยุโรปยังมีเครื่องมือรับมือวิกฤติมากกว่าในอดีต ทั้งกองทุน European Stability Mechanism หรือ ESM สำหรับช่วยเหลือประเทศที่ประสบปัญหาทางการเงิน และเครื่องมือ Transmission Protection Instrument หรือ TPI ของ ECB ซึ่งสามารถเข้าซื้อพันธบัตรเมื่อเกิดความปั่นป่วนผิดปกติที่กระทบการส่งผ่านนโยบายการเงิน
อย่างไรก็ตาม การมีเครื่องมือเหล่านี้ไม่ได้หมายความว่าจะมีการช่วยเหลือทุกประเทศโดยไม่มีเงื่อนไข โดยเฉพาะ TPI ที่ต้องพิจารณาความยั่งยืนของหนี้และวินัยทางการคลังด้วย ขณะที่ฝรั่งเศสยังอยู่ภายใต้กระบวนการแก้ไขการขาดดุลงบประมาณเกินเกณฑ์ของสหภาพยุโรป เครื่องมือป้องกันวิกฤติจึงช่วยลดความเสี่ยงที่ปัญหาจะลุกลาม แต่ไม่ได้ทำให้ภาระหนี้ของรัฐบาลหมดไป
จุดเสี่ยงอยู่ที่การเมือง จับตางบประมาณและความเชื่อมั่นตลาด
แม้ระบบธนาคารยังมีเงินกองทุนสูง และประเทศสมาชิกยังสามารถระดมทุนผ่านตลาดพันธบัตรได้ แต่ความเสี่ยงในระยะต่อไปคือ แรงกดดันทางการเมืองอาจทำให้รัฐบาลไม่สามารถดำเนินมาตรการแก้ไขฐานะการคลังได้ตามแผน
หากฝรั่งเศสต้องเพิ่มรายจ่ายเพื่อบรรเทาการประท้วง ขณะที่เศรษฐกิจเติบโตต่ำและภาระดอกเบี้ยสูงขึ้น นักลงทุนอาจเรียกร้องผลตอบแทนพันธบัตรเพิ่มขึ้นอีก ส่งผลให้รัฐบาลต้องจ่ายดอกเบี้ยมากขึ้น และเหลืองบประมาณสำหรับบริการสาธารณะน้อยลง
สถานการณ์จะน่ากังวลขึ้นหากแรงขายพันธบัตรฝรั่งเศสส่งผลต่อประเทศที่มีหนี้สูงอื่น ๆ เช่น อิตาลี เพราะจะสะท้อนว่าความกังวลของตลาดเริ่มขยายจากปัญหาเฉพาะประเทศ ไปสู่ความยั่งยืนทางการคลังของยูโรโซนในภาพรวม
การประเมินความเสี่ยงจึงต้องพิจารณามากกว่าจำนวนผู้ประท้วง โดยติดตามส่วนต่างผลตอบแทนพันธบัตรฝรั่งเศสและอิตาลีเทียบกับเยอรมนี ความสามารถของรัฐบาลฝรั่งเศสในการผ่านงบประมาณปี 2570 ผลการประมูลพันธบัตรรัฐบาล และสัญญาณความตึงตัวด้านเงินทุนของธนาคารยุโรป
การประท้วงในเวลานี้ยังสะท้อนวิกฤติค่าครองชีพและความไม่พอใจต่อการบริหารเศรษฐกิจ มากกว่าจะเป็นวิกฤติการเงินจากการล้มละลายของรัฐบาลหรือธนาคาร แต่ฐานะการคลังที่อ่อนแอทำให้ฝรั่งเศสต้องรับแรงกดดันพร้อมกันจากประชาชนที่ต้องการความช่วยเหลือ และตลาดพันธบัตรที่ต้องการเห็นการควบคุมรายจ่าย
หากรัฐบาลฟื้นความเชื่อมั่นและควบคุมหนี้ได้ ความผันผวนอาจค่อย ๆ คลี่คลาย แต่หากความขัดแย้งทางการเมืองยืดเยื้อจนไม่สามารถจัดการงบประมาณได้ ความเสี่ยงจากปัญหาการคลังก็อาจลุกลามสู่ตลาดการเงินมากขึ้น