


คนติดหนี้ ‘ซื้อก่อนจ่ายทีหลัง’ พุ่ง รัฐจ่อคุมวงเงินเหลือ 2 หมื่นบาท
สินเชื่อส่วนบุคคล “ซื้อก่อน จ่ายทีหลัง” หรือ Buy Now, Pay Later (BNPL) มีบทบาทเพิ่มขึ้นในกลุ่มผู้บริโภคที่ซื้อสินค้าและบริการผ่านแพลตฟอร์มดิจิทัล โดยจำนวนบัญชีขยายตัวกว่า 10 เท่าภายใน 4 ปี ขณะที่มูลค่าการใช้สินเชื่อเพิ่มขึ้นเกือบ 6 เท่าในช่วงเดียวกัน
ข่าวที่เกี่ยวข้อง
ศูนย์วิจัยกสิกรไทยมองว่า จุดสำคัญของ BNPL คือการเชื่อมสินเชื่อเข้ากับการซื้อสินค้าและบริการโดยตรง ผู้บริโภคสามารถเลือกใช้สินเชื่อเป็นทางเลือกในการชำระเงินได้ตั้งแต่ขั้นตอนการซื้อ ช่วยเพิ่มความสะดวกในการเข้าถึงสินเชื่อและความคล่องตัวด้านการใช้จ่าย โดยเฉพาะผู้ที่มีข้อจำกัดในการเข้าถึงสินเชื่อรูปแบบเดิม
อย่างไรก็ดี ความสะดวกดังกล่าวมาพร้อมความเสี่ยงจากการสะสมภาระหนี้ กระทรวงการคลังและธนาคารแห่งประเทศไทย (ธปท.) จึงเสนอให้นำธุรกิจ BNPL ที่ให้บริการผ่านแพลตฟอร์มดิจิทัลที่มีนัยสำคัญต่อประชาชนในวงกว้างเข้าสู่ระบบกำกับดูแล โดยร่างหลักเกณฑ์ยังอยู่ระหว่างรับฟังความคิดเห็น
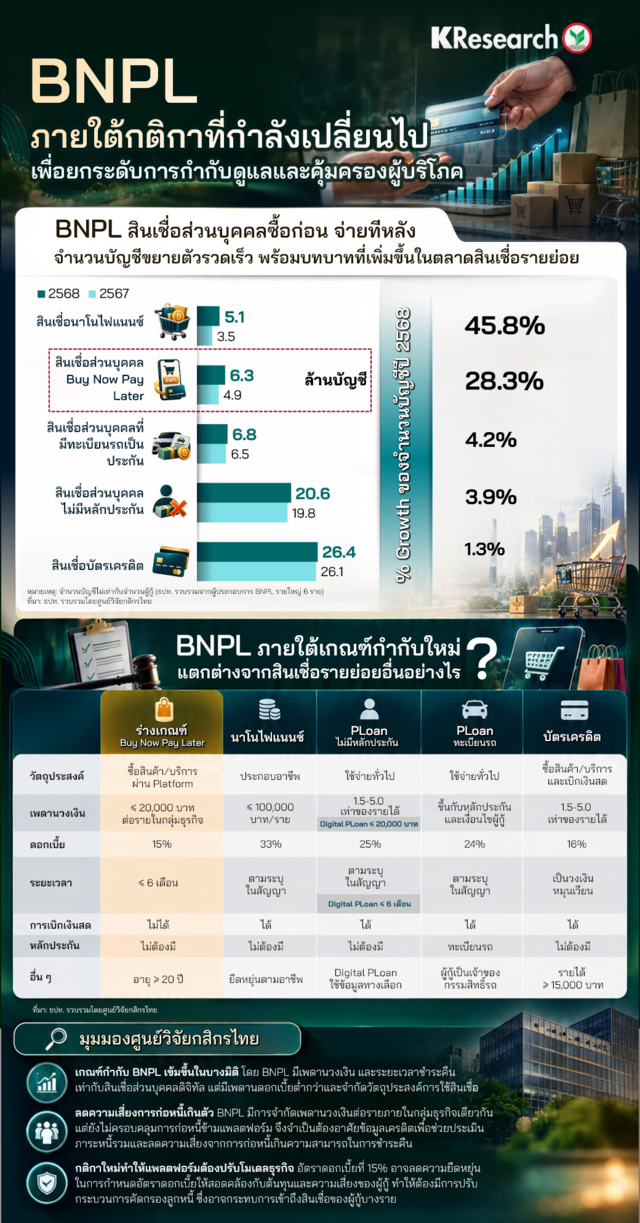
บัญชี BNPL โต 28.3% สูงกว่าสินเชื่อส่วนบุคคลและบัตรเครดิต
ข้อมูลของ ธปท. พบว่า จำนวนบัญชี BNPL เพิ่มจากประมาณ 6.2 แสนบัญชีในปี 2564 เป็น 6.3 ล้านบัญชีในปี 2568 หรือเพิ่มขึ้นกว่า 10 เท่าภายใน 4 ปี ขณะที่มูลค่าการใช้สินเชื่อเพิ่มจาก 6,834 ล้านบาท เป็น 40,713 ล้านบาทในช่วงเดียวกัน หรือเพิ่มขึ้นเกือบ 6 เท่า
เฉพาะปี 2568 จำนวนบัญชี BNPL เติบโต 28.3% จาก 4.9 ล้านบัญชีในปี 2567 สูงกว่าสินเชื่อส่วนบุคคลไม่มีหลักประกันที่เติบโต 3.9% โดยจำนวนบัญชีเพิ่มจาก 19.8 ล้านบัญชีเป็น 20.6 ล้านบัญชี และสินเชื่อบัตรเครดิตที่เติบโต 1.3% จาก 26.1 ล้านบัญชีเป็น 26.4 ล้านบัญชี
ส่วนสินเชื่อส่วนบุคคลที่มีทะเบียนรถเป็นประกันมีจำนวนบัญชีเพิ่มจาก 6.5 ล้านบัญชีเป็น 6.8 ล้านบัญชี เติบโต 4.2% อย่างไรก็ตาม สินเชื่อนาโนไฟแนนซ์มีอัตราการเติบโตสูงกว่า BNPL โดยจำนวนบัญชีเพิ่มจาก 3.5 ล้านบัญชีเป็น 5.1 ล้านบัญชี หรือเติบโต 45.8%
ทั้งนี้ จำนวนบัญชีไม่เท่ากับจำนวนผู้กู้ โดยข้อมูล BNPL ที่ใช้เปรียบเทียบในอินโฟกราฟิกเป็นข้อมูลที่ ธปท. รวบรวมจากผู้ประกอบการรายใหญ่ 6 ราย และรวบรวมโดยศูนย์วิจัยกสิกรไทย
ร่างเกณฑ์ใหม่ จำกัดวงเงิน 2 หมื่นบาท ชำระคืนไม่เกิน 6 เดือน
ร่างหลักเกณฑ์ที่กระทรวงการคลังและ ธปท. เสนออยู่ระหว่างรับฟังความคิดเห็นในช่วงวันที่ 16 ตุลาคม-15 พฤศจิกายน 2569 โดยมุ่งนำธุรกิจ BNPL ที่ให้บริการผ่านแพลตฟอร์มดิจิทัลที่มีนัยสำคัญต่อประชาชนในวงกว้างเข้าสู่ระบบกำกับดูแล
ตัวอย่างแพลตฟอร์มที่อยู่ในขอบเขตข้อเสนอ ได้แก่ แพลตฟอร์มประเภทตลาดสินค้าที่มีมูลค่าธุรกรรมในประเทศเกิน 100 ล้านบาทต่อปี หรือมีจำนวนผู้ใช้บริการเฉลี่ยต่อเดือนย้อนหลังเกิน 5% ของจำนวนประชากรทั่วประเทศ
สำหรับเงื่อนไขการให้สินเชื่อ ร่างเกณฑ์กำหนดให้ผู้ใช้บริการมีอายุอย่างน้อย 20 ปี มีวงเงินไม่เกิน 20,000 บาทต่อรายภายในกลุ่มธุรกิจเดียวกัน และมีระยะเวลาชำระคืนไม่เกิน 6 เดือนต่อธุรกรรม โดยเพดานดอกเบี้ยรวมค่าใช้จ่ายที่เกี่ยวข้องต้องไม่เกิน 15% ต่อปี สินเชื่อดังกล่าวไม่ต้องมีหลักประกัน และใช้สำหรับซื้อสินค้าและบริการผ่านแพลตฟอร์ม
นอกจากนี้ ยังเสนอให้ผู้ประกอบธุรกิจต้องได้รับอนุญาตและนำส่งข้อมูลแก่บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) รวมถึงห้ามเปลี่ยนวงเงินสินเชื่อเป็นเงินสด และต้องมีกลไกป้องกันการนำสินเชื่อประเภทอื่นมาชำระหนี้ BNPL
เทียบเงื่อนไข BNPL กับสินเชื่อรายย่อยประเภทอื่น
เมื่อเทียบกับสินเชื่อส่วนบุคคลไม่มีหลักประกันซึ่งมีเพดานดอกเบี้ย 25% ร่างเกณฑ์ BNPL กำหนดเพดานดอกเบี้ยรวมค่าใช้จ่ายที่เกี่ยวข้องไว้ต่ำกว่าที่ 15% ต่อปี โดยสินเชื่อส่วนบุคคลไม่มีหลักประกันทั่วไปมีวงเงิน 1.5–5 เท่าของรายได้ ใช้สำหรับการใช้จ่ายทั่วไป เบิกเงินสดได้ และมีระยะเวลาชำระคืนตามที่ระบุในสัญญา
สำหรับสินเชื่อส่วนบุคคลดิจิทัล หรือ Digital PLoan กำหนดวงเงินไม่เกิน 20,000 บาท และระยะเวลาชำระคืนไม่เกิน 6 เดือน เท่ากับเงื่อนไขในร่างเกณฑ์ BNPL โดย Digital PLoan ใช้ข้อมูลทางเลือกในการให้สินเชื่อ ขณะที่ BNPL จำกัดวัตถุประสงค์ไว้สำหรับซื้อสินค้าและบริการผ่านแพลตฟอร์ม และไม่สามารถเบิกเงินสดได้
ด้านสินเชื่อนาโนไฟแนนซ์มีวัตถุประสงค์เพื่อประกอบอาชีพ กำหนดวงเงินไม่เกิน 100,000 บาทต่อราย และเพดานดอกเบี้ย 33% ระยะเวลาชำระคืนเป็นไปตามสัญญา สามารถเบิกเงินสดได้ ไม่ต้องมีหลักประกัน และมีความยืดหยุ่นตามอาชีพ
ส่วนสินเชื่อส่วนบุคคลที่มีทะเบียนรถเป็นประกันใช้สำหรับการใช้จ่ายทั่วไป โดยวงเงินขึ้นอยู่กับหลักประกันและเงื่อนไขของผู้ให้กู้ มีเพดานดอกเบี้ย 24% และระยะเวลาชำระคืนตามสัญญา สามารถเบิกเงินสดได้ แต่ต้องใช้ทะเบียนรถเป็นหลักประกัน และผู้กู้ต้องเป็นเจ้าของกรรมสิทธิ์รถ
ขณะที่บัตรเครดิตใช้ได้ทั้งซื้อสินค้าและบริการ รวมถึงเบิกเงินสด มีวงเงิน 1.5–5 เท่าของรายได้ เพดานดอกเบี้ย 16% และเป็นวงเงินหมุนเวียน โดยไม่ต้องมีหลักประกัน ส่วนเงื่อนไขรายได้กำหนดไว้ที่อย่างน้อย 15,000 บาท
ศูนย์วิจัยกสิกรไทยมีข้อสังเกตว่า แนวทางกำกับ BNPL เข้มงวดกว่าสินเชื่อรายย่อยบางประเภทในบางมิติ โดยเฉพาะเมื่อเทียบกับสินเชื่อส่วนบุคคลดิจิทัลที่มีเพดานวงเงินและระยะเวลาชำระคืนเท่ากัน แต่ BNPL มีเพดานดอกเบี้ยต่ำกว่าและจำกัดวัตถุประสงค์การใช้สินเชื่อ สะท้อนแนวทางกำกับที่ให้ความสำคัญกับการลดความเสี่ยงจากการก่อหนี้เพื่อการบริโภคเกินความจำเป็น
หนี้ข้ามแพลตฟอร์มยังเป็นโจทย์ ผู้ให้บริการต้องปรับโมเดลธุรกิจ
ศูนย์วิจัยกสิกรไทยมองว่า ความสะดวกในการใช้ BNPL อาจทำให้ผู้บริโภคตัดสินใจก่อหนี้โดยให้น้ำหนักกับยอดผ่อนชำระต่อรายการมากกว่าภาระหนี้รวม โดยเฉพาะเมื่อใช้สินเชื่อหลายรายการหรือหลายแพลตฟอร์มพร้อมกัน ซึ่งอาจเพิ่มความเสี่ยงจากการสะสมหนี้เกินความสามารถในการชำระคืน
ประกอบกับข้อมูลสินเชื่อ BNPL จากผู้ให้บริการบางส่วนยังไม่ครอบคลุมในระบบข้อมูลเครดิต ทำให้การประเมินภาระหนี้รวมและความเสี่ยงของผู้กู้อาจมีข้อจำกัด ขณะที่เพดานวงเงินตามร่างเกณฑ์ครอบคลุมเฉพาะผู้ให้บริการภายในกลุ่มธุรกิจเดียวกัน จึงยังไม่สามารถจำกัดการก่อหนี้ข้ามกลุ่มธุรกิจได้ทั้งหมด การนำส่งข้อมูลเครดิตจึงมีความสำคัญต่อการประเมินภาระหนี้รวมของผู้กู้
ในมุมผู้ประกอบธุรกิจ เพดานดอกเบี้ยที่ 15% อาจลดความยืดหยุ่นในการกำหนดอัตราดอกเบี้ยให้สอดคล้องกับต้นทุนและความเสี่ยงของผู้กู้ ขณะที่ผู้ให้บริการยังต้องรับภาระต้นทุนเงินทุน ต้นทุนการดำเนินงาน และความเสี่ยงด้านเครดิต
ศูนย์วิจัยกสิกรไทยจึงมองว่า ผู้ประกอบธุรกิจอาจต้องปรับรูปแบบรายได้ เพิ่มประสิทธิภาพการบริหารต้นทุน หรือคัดกรองลูกหนี้เข้มงวดขึ้น ซึ่งอาจกระทบโอกาสในการเข้าถึงสินเชื่อของผู้บริโภคบางกลุ่ม โดยเฉพาะผู้ที่มีความเสี่ยงสูงหรือมีข้อมูลทางการเงินจำกัด