


ประธาน Fed มองบวก ชี้ AI เพิ่มผลิตภาพ สร้างความมั่งคั่งให้เศรษฐกิจได้
ปัญญาประดิษฐ์ (AI) กำลังเปลี่ยนสถานะจากเทคโนโลยีแห่งอนาคตมาเป็นแรงขับเคลื่อนเศรษฐกิจในปัจจุบัน และไม่ได้ส่งผลเฉพาะต่อประสิทธิภาพการทำงานหรือรูปแบบการจ้างงานเท่านั้น แต่กำลังเข้าไปเกี่ยวข้องกับโจทย์หลักของธนาคารกลาง ทั้งเงินเฟ้อ การเติบโต เสถียรภาพการเงิน และวิธีอ่านข้อมูลเศรษฐกิจเพื่อกำหนดนโยบาย
ข่าวที่เกี่ยวข้อง
อย่างไรก็ตาม ผลกระทบของ AI ไม่ได้เกิดขึ้นพร้อมกันทุกด้าน ในระยะสั้น เงินลงทุนจำนวนมากกำลังกระตุ้นอุปสงค์และอาจเพิ่มแรงกดดันด้านราคา ขณะที่ประโยชน์ด้านอุปทาน ผลิตภาพ และความมั่งคั่งมีแนวโน้มต้องใช้เวลากว่าจะปรากฏชัด ความเหลื่อมกันของจังหวะดังกล่าวทำให้ AI เป็นทั้งโอกาสระยะยาวและโจทย์เฉพาะหน้าสำหรับผู้กำหนดนโยบาย
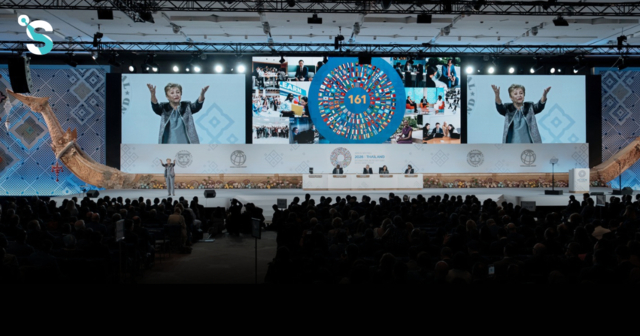
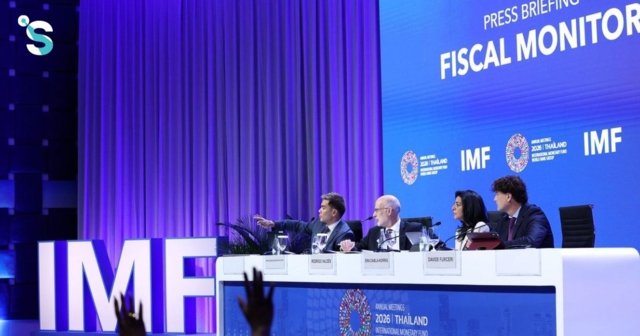
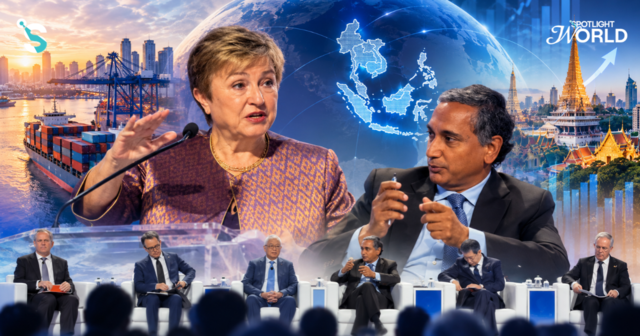
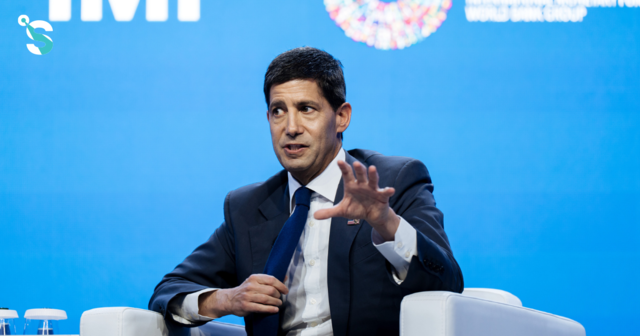
นี่คือประเด็นหลักจากการสนทนาระหว่าง คริสตาลินา กิออร์กิเอวา กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (IMF) และเควิน วอร์ช ประธานคณะผู้ว่าการธนาคารกลางสหรัฐ (เฟด) ในเวที “Managing Director's Fireside Chat with Federal Reserve Chairman Kevin Warsh” ภายในการประชุมประจำปี IMF-World Bank Group ครั้งที่ 81 เมื่อวันที่ 16 ตุลาคม 2569
วงสนทนาเกิดขึ้นท่ามกลางเศรษฐกิจโลกที่ยังแสดงความยืดหยุ่น แต่มีความเปราะบางและความแตกต่างระหว่างประเทศอยู่มาก เศรษฐกิจบางแห่งกำลังได้แรงส่งจากการลงทุน โดยเฉพาะความคาดหวังต่อ AI ขณะที่บางแห่งถูกฉุดลงจากสงครามและความขัดแย้ง แต่ไม่ว่าเศรษฐกิจจะอยู่ในกลุ่มที่กำลังเร่งตัวหรือชะลอลง หลายประเทศต่างเผชิญแรงกดดันด้านราคาที่ไม่ยอมลดลงง่าย ๆ
วอร์ชมองว่า AI อาจเป็นความเปลี่ยนแปลงที่สำคัญที่สุดต่อเศรษฐกิจสหรัฐและเศรษฐกิจโลกเท่าที่เขาเคยพบมาตลอดชีวิต อย่างไรก็ตาม สำหรับธนาคารกลาง ความหวังต่อศักยภาพระยะยาวต้องมาพร้อมกับการประเมินผลกระทบในปัจจุบันอย่างรอบคอบ เพราะเส้นทางจากการลงทุนไปสู่ผลิตภาพที่สูงขึ้นอาจไม่ราบรื่น และยังเต็มไปด้วยความไม่แน่นอนทั้งด้านการจ้างงาน ผู้ชนะและผู้แพ้ทางธุรกิจ ตลอดจนความเสี่ยงต่อเสถียรภาพการเงิน
AI กระตุ้นอุปสงค์ก่อนเพิ่มขีดความสามารถด้านอุปทาน
วอร์ชอธิบายผลของ AI ผ่านความแตกต่างระหว่างด้านอุปสงค์และอุปทาน โดยในระยะสั้น เงินทุนภาคเอกชนที่ไหลเข้าสู่เทคโนโลยีและบริษัทใหม่กำลังส่งผลต่อด้านอุปสงค์ก่อน กระแสลงทุนเหล่านี้ทำให้อุปสงค์รวมในระบบเศรษฐกิจเพิ่มขึ้น ในช่วงที่หลายประเทศยังเผชิญแรงกดดันด้านราคาอยู่แล้ว
สำหรับธนาคารกลางซึ่งมีหน้าที่รักษาเสถียรภาพราคาและสนับสนุนการจ้างงานเต็มศักยภาพ จุดสำคัญจึงอยู่ที่การแยกผลกระทบแต่ละช่วงเวลาออกจากกันให้ชัดเจน แม้ AI จะมีลักษณะเป็นแรงกระแทกเชิงบวกต่อด้านอุปทานในระยะกลาง แต่ในช่วงก่อนที่กำลังการผลิตจะเพิ่มขึ้นจริง การลงทุนจำนวนมากยังทำงานผ่านด้านอุปสงค์เป็นหลัก จึงไม่อาจสรุปได้ว่า AI จะช่วยลดเงินเฟ้อทันทีตั้งแต่ช่วงเริ่มต้น
แต่เมื่อมองในระยะกลาง วอร์ชเชื่อว่า AI จะกลายเป็นแรงกระแทกเชิงบวกต่อด้านอุปทาน เพราะประเทศที่สามารถนำเทคโนโลยีไปใช้ได้อย่างมีประสิทธิภาพจะผลิตสินค้าและบริการได้มากขึ้น มีผลิตภาพสูงขึ้น และสร้างความมั่งคั่งได้มากขึ้น ผลลัพธ์ดังกล่าวจึงอาจช่วยขยายศักยภาพของเศรษฐกิจ และมีโอกาสลดแรงกดดันด้านราคาในระยะยาว
ถ้อยคำสำคัญในมุมมองของวอร์ชคือ ประเทศจะได้รับประโยชน์ก็ต่อเมื่อสามารถ “นำ AI ไปใช้ได้ดี” นั่นหมายความว่าเทคโนโลยีเพียงอย่างเดียวไม่ได้รับประกันว่าผลิตภาพจะเพิ่มขึ้นในทุกประเทศหรือทุกกิจการในระดับเดียวกัน ความสามารถในการปรับใช้จึงเป็นตัวกำหนดว่าเศรษฐกิจใดจะเปลี่ยนเงินลงทุนในวันนี้ให้กลายเป็นกำลังการผลิตและความมั่งคั่งในอนาคตได้จริง
มุมมองนี้ทำให้ AI แตกต่างจากแรงกระแทกที่เกิดจากสงครามหรือความขัดแย้งทางทหาร ซึ่งมักทำลายกำลังการผลิตและผลักต้นทุนให้สูงขึ้น แม้การลงทุนด้าน AI อาจสร้างแรงกดดันต่อเงินเฟ้อในช่วงแรก แต่เบื้องหลังแรงลงทุนดังกล่าวยังมีโอกาสสร้างประโยชน์ทางเศรษฐกิจขนาดใหญ่ในอนาคต
กิออร์กิเอวาระบุว่า เศรษฐกิจบางแห่งกำลังขยายตัวอย่างคึกคักจากความสนใจใน AI ขณะที่บางประเทศถูกฉุดลงด้วยสงครามและปัจจัยลบอื่น อย่างไรก็ดี สิ่งที่เกิดขึ้นร่วมกันในหลายประเทศคือแรงกดดันด้านราคาที่ยังคงเหนียวแน่น ทั้งจากภาวะช็อกด้านพลังงานที่เกี่ยวข้องกับสงครามในตะวันออกกลาง และจากกระแสลงทุนด้าน AI ที่กำลังเพิ่มอุปสงค์ในระบบเศรษฐกิจ
เธอจึงวางโจทย์ของ AI ไว้บนสามมิติที่เชื่อมโยงกัน ได้แก่ ผลต่อเงินเฟ้อและโอกาสเกิดแรงกดดันด้านราคาที่ลดลงในอนาคต ความเสี่ยงต่อเสถียรภาพการเงิน และโอกาสเพิ่มผลิตภาพ สำหรับผู้กำหนดนโยบาย ความยากไม่ได้อยู่ที่การเลือกมองด้านใดด้านหนึ่ง แต่คือการติดตามทั้งสามด้านพร้อมกัน ขณะที่ผลกระทบของแต่ละด้านอาจปรากฏในเวลาที่ต่างกัน
ปลายทางมีโอกาสสดใส แต่ช่วงเปลี่ยนผ่านอาจขรุขระ
แม้วอร์ชจะแสดงความเชื่อมั่นต่อศักยภาพระยะยาวของ AI แต่เขาย้ำว่าความหวังดังกล่าวต้องไม่ทำให้ผู้กำหนดนโยบายมองข้ามความเสี่ยงระหว่างทาง โดยเฉพาะในช่วง 12-18 เดือนข้างหน้า ซึ่งยังไม่สามารถประเมินได้ชัดว่า AI จะส่งผลต่อการจ้างงานอย่างไร แม้เขาเชื่อว่าผลิตภาพและความมั่งคั่งโดยรวมจะเพิ่มขึ้นในระยะยาว แต่ยังไม่มีคำตอบแน่ชัดว่าการเปลี่ยนผ่านจะกระทบตลาดแรงงานในช่วงแรกอย่างไร
ความไม่แน่นอนไม่ได้อยู่เฉพาะจำนวนงานที่จะเพิ่มขึ้นหรือหายไป แต่ยังครอบคลุมถึงโครงสร้างตลาดของเทคโนโลยีใหม่ด้วย ตั้งแต่คำถามว่าใครจะเป็นผู้สร้างรายได้และครองผลประโยชน์จาก AI ไปจนถึงผลกระทบต่อบริษัทและนักลงทุนที่วางเดิมพันไว้สูง แต่สุดท้ายอาจไม่สามารถทำกำไรได้ตามคาด หากโครงสร้างการแข่งขันของตลาดไม่เอื้ออำนวย
วอร์ชมองว่าเส้นทางข้างหน้าจะ “ขรุขระ” อย่างน้อยสองระดับ ระดับแรกคือความเข้าใจต่อเทคโนโลยี เพราะผู้กำหนดนโยบายยังไม่ทราบแน่ชัดว่า AI จะส่งผลต่อเศรษฐกิจจริงเร็วเพียงใดและผ่านช่องทางใดบ้าง ระดับที่สองคือโครงสร้างตลาด เพราะแม้เทคโนโลยีจะสร้างมูลค่าเพิ่มโดยรวม แต่ผลประโยชน์และรายได้อาจไม่ได้กระจายไปยังผู้ลงทุนทุกฝ่ายตามที่คาดหวัง
ด้วยเหตุนี้ วอร์ชจึงนิยามจุดยืนของตนเองว่าเป็นการมองโลกในแง่ดี (Optimism) โดยไม่ละทิ้งความจริงจังต่อความเสี่ยง เขาเชื่อว่าเมื่อมองย้อนกลับมาจากอีกหนึ่งทศวรรษข้างหน้า AI จะถูกจดจำว่าเป็นความเปลี่ยนแปลงครั้งสำคัญ แต่หน้าที่ของผู้กำหนดนโยบายในวันนี้คือทำความเข้าใจทั้งประโยชน์และต้นทุนที่อาจเกิดขึ้นตลอดเส้นทางไปสู่จุดนั้น
ธนาคารกลางไม่ต้องเลือกผู้ชนะ แต่ต้องจับตาความเสี่ยงปลายหาง
ในด้านเสถียรภาพการเงิน วอร์ชมองว่าหน้าที่ของธนาคารกลางไม่ใช่การตัดสินว่าบริษัท เทคโนโลยี หรือรูปแบบธุรกิจใดจะเป็นผู้ชนะ เพราะการตัดสินดังกล่าวควรเป็นหน้าที่ของตลาดการเงิน สิ่งที่ธนาคารกลางต้องทำคือสร้างฉากทัศน์หลายรูปแบบ แล้วพิจารณาว่าแต่ละฉากทัศน์จะกระทบต่อภารกิจด้านเสถียรภาพราคา การจ้างงานเต็มศักยภาพ และเสถียรภาพการเงินอย่างไร
แนวคิดดังกล่าวสะท้อนการแบ่งบทบาทระหว่างตลาดกับผู้กำหนดนโยบาย ภาคเอกชนสามารถจัดสรรเงินทุนไปยังเทคโนโลยี บริษัท และส่วนต่าง ๆ ของโครงสร้างตลาดตามการประเมินของตนเอง ส่วนธนาคารกลางไม่จำเป็นต้องตัดสินล่วงหน้าว่าการลงทุนใดถูกหรือผิด แต่ต้องพิจารณาว่า หากสมมติฐานบางอย่างไม่เป็นจริง หรือผลลัพธ์ออกมาแตกต่างจากที่ตลาดคาดไว้ จะเกิดผลกระทบต่อเศรษฐกิจและระบบการเงินในวงกว้างเพียงใด
เขาไม่เห็นว่าธนาคารกลางควรพยายามหยุดความผันผวนทุกครั้งที่ผลลัพธ์เบี่ยงออกจากกรณีฐาน แต่ควรให้ความสำคัญกับความเสี่ยงด้านลบที่มีผลรุนแรงหรือ “ความเสี่ยงปลายหาง” โดยถามให้ชัดว่ามีความเสี่ยงใดที่ผู้กำหนดนโยบายสามารถลดทอนได้จริง พร้อมยอมรับข้อจำกัดของตนเองและหลีกเลี่ยงความมั่นใจเกินเหตุ
วอร์ชไม่ได้จัดลำดับว่าเงินเฟ้อ เสถียรภาพการเงิน หรือผลิตภาพเป็นโจทย์ที่สำคัญที่สุดเพียงเรื่องเดียว เพราะแรงกระแทกทุกประเภทมีความเสี่ยงที่ปลายหางอยู่ในตัว สิ่งที่เฟดต้องทำคือเปิดโอกาสให้การศึกษาแต่ละด้านดำเนินไปอย่างเป็นอิสระ แล้วนำข้อค้นพบกลับมาประเมินร่วมกันว่าเกี่ยวข้องกับภารกิจของธนาคารกลางอย่างไร
วอร์ชระบุว่า หลังเข้ารับตำแหน่งเขาได้ริเริ่มคณะทำงานภายนอก 5 ชุด โดยหนึ่งในนั้นคือคณะทำงานด้านผลิตภาพและการจ้างงาน ซึ่งมีกำหนดจัดรับฟังความคิดเห็นภาคสนามครั้งแรกในพื้นที่เบย์แอเรียวันที่ 16 พฤศจิกายน นอกจากนี้ ยังมีการศึกษาประเด็นอย่างการจัดเก็บข้อมูลและเงินเฟ้อ เพื่อเปิดพื้นที่ให้ผู้เชี่ยวชาญภายนอกสร้างแนวคิดใหม่ แทนการหมุนเวียนอยู่กับกรอบความคิดเดิมของธนาคารกลาง
เขาอธิบายว่า แม้จะติดตามการทำงานของคณะทำงานแต่ละชุดเป็นระยะ แต่ไม่ต้องการกำหนดคำตอบไว้ล่วงหน้า เป้าหมายคือให้คณะทำงานผลิตองค์ความรู้ใหม่ ก่อนนำเสนอต่อคณะกรรมการนโยบายการเงินของเฟดและเผยแพร่สู่สาธารณะ เพื่อดูว่าแนวคิดเหล่านั้นจะกระตุ้นให้เกิดวิธีคิดใหม่ในวงการธนาคารกลางได้หรือไม่
เป้าหมายไม่ได้จำกัดอยู่ที่การใช้ประโยชน์ภายในสหรัฐเท่านั้น วอร์ชมองว่าความรู้ที่ได้จากกระบวนการดังกล่าวควรเป็น “สินค้าสาธารณะระดับโลก” ซึ่ง IMF และธนาคารกลางประเทศอื่นในกลุ่ม G20 สามารถนำไปศึกษาและปรับใช้ได้ เพราะเมื่อเศรษฐกิจประเทศอื่นบริหารจัดการความเปลี่ยนแปลงได้ดีขึ้น ผลเชิงบวกก็จะย้อนกลับมาสู่สหรัฐเช่นกัน
AI อาจเปลี่ยนวิธีดำเนินนโยบายการเงินของธนาคารกลาง ไม่ใช่แค่เปลี่ยนเศรษฐกิจ
อีกผลกระทบสำคัญคือ AI อาจเปลี่ยนกระบวนการตัดสินใจของธนาคารกลางโดยตรง ปัจจุบันผู้กำหนดนโยบายต้องรวบรวมข้อมูลจากหลายแหล่ง แล้วใช้แบบจำลองเพื่อแยกสัญญาณที่แท้จริงออกจากข้อมูลที่ล่าช้า มีความผันผวน หรืออาจวัดคลาดเคลื่อน กระบวนการดังกล่าวทำให้การประเมินแนวโน้มเงินเฟ้อ ผลผลิต และการจ้างงานเต็มไปด้วยความไม่แน่นอน
วอร์ชยอมรับว่า ข้อมูลเศรษฐกิจซึ่งผู้กำหนดนโยบายมักเรียกว่าเป็นข้อมูลปัจจุบัน แท้จริงแล้วจำนวนมากเป็นข้อมูลที่บอกว่าเกิดอะไรขึ้นไปแล้ว ขณะเดียวกัน แบบจำลองแบบดั้งเดิมต้องพยายามกลั่นสัญญาณจากข้อมูลที่มีเสียงรบกวน และอาจมีปัญหาการวัด ทำให้การอ่านทิศทางเงินเฟ้อและเศรษฐกิจแบบทันสถานการณ์เป็นเรื่องยาก
วอร์ชคาดว่า ในอนาคตอันไม่ไกล ธนาคารกลางจะสามารถเข้าถึงข้อมูลจำนวนมหาศาลได้รวดเร็วขึ้น และใช้เครื่องมือวิเคราะห์รูปแบบใหม่เพื่อกลั่นความหมายออกจากข้อมูลเหล่านั้น เมื่อมีข้อมูลใหม่เข้ามา ผู้กำหนดนโยบายจึงอาจมีความมั่นใจมากขึ้นว่าข้อมูลนั้นสะท้อนสภาพเศรษฐกิจปัจจุบันจริง หรือเป็นเพียงตัวเลขที่ล่าช้า มีสัญญาณรบกวน หรือเกิดความคลาดเคลื่อนในการวัด
ในความหมายนี้ AI จึงไม่ได้เป็นเพียงปัจจัยภายนอกที่ธนาคารกลางต้องติดตาม แต่ยังอาจกลายเป็นเครื่องมือเปลี่ยนวิธีดำเนินนโยบายการเงิน ตั้งแต่การประมวลผลข้อมูล การตรวจจับแนวโน้มพื้นฐาน ไปจนถึงการประเมินว่าแรงเปลี่ยนแปลงที่เห็นอยู่เป็นปรากฏการณ์จริงหรือเป็นเพียงความผันผวนชั่วคราวของตัวเลข
อย่างไรก็ตาม เทคโนโลยีไม่ได้ทำให้ความจำเป็นในการใช้วิจารณญาณหมดไป วอร์ชกล่าวถึงแนวทางการทำงานของตนว่าเป็นการ “มองออกไปนอกหน้าต่าง” เพื่อประเมินสิ่งที่กำลังเกิดขึ้นจริง แทนที่จะยึดติดกับข้อมูลในอดีตหรือการคาดการณ์ระยะไกลมากเกินไป เพราะข้อมูลที่เรียกว่าเป็นข้อมูลปัจจุบันจำนวนหนึ่งแท้จริงแล้วยังสะท้อนสิ่งที่เกิดขึ้นไปแล้ว ขณะที่ไม่มีผู้ใดสามารถพยากรณ์อนาคตได้อย่างแม่นยำตลอดเวลา
เฟดใช้กระบวนการนี้ในการประชุมคณะกรรมการนโยบายการเงินประมาณปีละ 8 ครั้ง โดยในการประชุมแต่ละครั้งจะประเมินว่าเกิดอะไรขึ้นกับผลผลิต การจ้างงาน และเงินเฟ้อ วอร์ชระบุว่า การประเมินในการประชุมเดือนกันยายนเป็นมุมมองล่าสุดในขณะนั้น และเฟดจะกลับมาพิจารณาข้อมูลใหม่ในการประชุมเดือนตุลาคมและธันวาคม โดยไม่ตัดสินใจล่วงหน้าก่อนเห็นภาพเศรษฐกิจในแต่ละช่วง
ระหว่างการประชุมแต่ละครั้ง การรับฟังข้อมูลจากผู้กำหนดนโยบายประเทศอื่นก็เป็นส่วนหนึ่งของกระบวนการ เพราะนโยบายของเฟดส่งผลกระทบออกไปยังเศรษฐกิจโลก ขณะที่นโยบายและภาวะเศรษฐกิจของประเทศอื่นก็ส่งผลย้อนกลับมายังสหรัฐเช่นกัน วอร์ชจึงมองว่าการประชุม IMF และ G20 มีคุณค่าในฐานะพื้นที่แลกเปลี่ยนมุมมอง ไม่ใช่เพียงเวทีที่เฟดอธิบายนโยบายของตนฝ่ายเดียว
การเติบโตต่ำไม่ใช่ชะตากรรม นโยบายที่ดียังเปลี่ยนทิศทางเศรษฐกิจได้
เมื่อขยายจาก AI ไปสู่ภาพเศรษฐกิจโลก วอร์ชชี้ว่าปัจจัยบวกสำคัญคือการกลับมาของการเติบโตเชิงโครงสร้างและการลงทุนที่เพิ่มขึ้น แม้แรงส่งดังกล่าวจะไม่ได้เกิดขึ้นเท่าเทียมกันในทุกประเทศ แต่ในสหรัฐกำลังเกิดกระแสลงทุนขนาดใหญ่ และเริ่มขยายวงกว้างออกไปนอกอุตสาหกรรม AI
วอร์ชเปรียบเทียบบรรยากาศปัจจุบันกับการหารือเมื่อราว 20 ปีก่อน ซึ่งแวดวงนโยบายให้ความสำคัญกับแนวคิด “ภาวะชะงักงันระยะยาว” หรือ secular stagnation อย่างมาก แนวคิดดังกล่าวทำให้การเติบโตต่ำดูคล้ายเป็นเงื่อนไขที่หลีกเลี่ยงไม่ได้ และมีพื้นที่จำกัดสำหรับผู้กำหนดนโยบายในการเปลี่ยนแปลงสถานการณ์
แต่กระแสลงทุนที่กำลังเกิดขึ้นทำให้สมมติฐานดังกล่าวถูกตั้งคำถามอีกครั้ง สำหรับวอร์ช การลงทุนที่เพิ่มขึ้นไม่ได้เกิดขึ้นโดยบังเอิญ แต่เป็นผลจากนโยบายมหภาคที่เหมาะสมควบคู่กับรากฐานระดับจุลภาคที่แข็งแรง เมื่อสององค์ประกอบทำงานร่วมกัน เศรษฐกิจก็สามารถดึงดูดการลงทุนและสร้างการเติบโตเชิงโครงสร้างขึ้นมาได้ สารสำคัญคือ นโยบายมีความหมาย และผู้กำหนดนโยบายยังมีส่วนเปลี่ยนเส้นทางการเติบโตได้
ในกรณีของสหรัฐ วอร์ชมองว่ากระแสลงทุนเป็นแรงส่งสำคัญที่ช่วยเพิ่มความแข็งแรงและความต่อเนื่องให้เศรษฐกิจ ที่สำคัญ แรงลงทุนไม่ได้จำกัดอยู่เพียง AI แต่กำลังขยายไปสู่ด้านอื่นด้วย เขาจึงเห็นว่าการลงทุนเป็นหนึ่งในพัฒนาการเชิงบวกที่สำคัญที่สุดของเศรษฐกิจโลกในเวลานี้ แม้ประโยชน์จะยังกระจายไม่ทั่วถึงในทุกประเทศ
วอร์ชยังประเมินว่า เศรษฐกิจโลกโดยรวมแสดงความยืดหยุ่นได้มากกว่าที่เขาคาดไว้เมื่อ 5–6 เดือนก่อน หากประเมินจากความตึงเครียดทางภูมิรัฐศาสตร์และจุดปะทะหลายแห่ง เขาอาจไม่คาดว่าเศรษฐกิจสมาชิก G20 จำนวนมากจะยังสามารถประคองตัวและขยายตัวต่อไปได้ในระดับที่เห็น อย่างไรก็ตาม ความแข็งแกร่งดังกล่าวแตกต่างกันมากในแต่ละประเทศ และไม่ได้หมายความว่าความเสี่ยงได้หมดไป
ภาพที่เกิดขึ้นจึงมีสองด้าน ด้านหนึ่งคือแรงส่งจากการลงทุนและความยืดหยุ่นของกิจกรรมเศรษฐกิจ แต่อีกด้านคือสงคราม แรงกระแทกด้านพลังงาน เงินเฟ้อ และความแตกต่างของการเติบโตระหว่างประเทศ การมองเห็นเพียงความแข็งแกร่งของข้อมูลรวมจึงอาจไม่เพียงพอ หากไม่พิจารณาด้วยว่าแรงส่งกระจุกตัวอยู่ที่ใด และประเทศใดได้รับแรงส่งดังกล่าวอย่างจำกัด
เงินเฟ้อเป็นปัญหาร่วม และโลกเพิ่งผ่านการคุมเข้มการเงินพร้อมกัน
สิ่งที่ธนาคารกลางหลายประเทศพบร่วมกันคือ เงินเฟ้อยังไม่ใช่ปัญหาเฉพาะของสหรัฐ จากการหารือกับผู้ว่าการธนาคารกลางและผู้กำหนดนโยบายในที่ประชุม วอร์ชมองเห็นความมุ่งมั่นร่วมกันที่จะรักษาเสถียรภาพราคา เพื่อสร้างความเชื่อมั่นให้ภาคธุรกิจและครัวเรือน และทำให้การเติบโตดำเนินต่อไปได้
วอร์ชระบุว่า เป็นเรื่องยากที่จะเข้าร่วมการหารือระหว่างธนาคารกลางโดยไม่พบว่าหลายประเทศกำลังเปรียบเทียบประสบการณ์เกี่ยวกับราคาที่เพิ่มขึ้น แม้สาเหตุและความรุนแรงของเงินเฟ้อจะแตกต่างกันในแต่ละเศรษฐกิจ แต่การเพิ่มขึ้นของราคาเป็นโจทย์ร่วมที่ผู้กำหนดนโยบายจำนวนมากกำลังเผชิญพร้อมกัน
ก่อนหน้านี้ เฟดได้ลดระดับความผ่อนคลายทางการเงินลงบางส่วนในการประชุมเดือนกันยายน โดยวอร์ชยืนยันว่าจะไม่ส่งสัญญาณล่วงหน้าว่าการประชุมที่เหลือของปีจะตัดสินใจอย่างไร เพราะต้องประเมินข้อมูลด้านผลผลิต การจ้างงาน และเงินเฟ้อในแต่ละช่วงเวลา ท่าทีดังกล่าวสะท้อนแนวทางที่ไม่ต้องการผูกมัดการตัดสินใจในอนาคตไว้กับถ้อยแถลงก่อนที่ข้อมูลใหม่จะเข้ามา
แม้ธนาคารกลางแต่ละแห่งมีภารกิจ เครื่องมือ และลำดับการดำเนินนโยบายต่างกัน แต่วอร์ชมองว่าในช่วงหลายเดือนที่ผ่านมา โลกได้เห็นการคุมเข้มนโยบายการเงินที่เกิดขึ้นพร้อมกันในหลายประเทศ การตัดสินใจเหล่านี้ไม่ได้มาจากการกำหนดนโยบายร่วมกัน แต่เป็นผลจากการที่แต่ละธนาคารกลางประเมินว่าการรักษาเสถียรภาพราคาคือสิ่งที่ต้องทำภายใต้อำนาจหน้าที่ภายในประเทศของตน
วอร์ชมองพัฒนาการนี้ในเชิงบวก เพราะสะท้อนว่าไม่มีประเทศใดรอให้ผู้อื่นรับภาระควบคุมเงินเฟ้อแทน ทุกฝ่ายต่างเห็นปัญหาที่คล้ายกันและดำเนินการตามเงื่อนไขของตนเอง ขณะเดียวกัน เมื่อนโยบายของประเทศหนึ่งส่งผลกระทบออกไปยังประเทศอื่น และผลกระทบจากต่างประเทศย้อนกลับมาอีกทอดหนึ่ง การรับฟังและแลกเปลี่ยนข้อมูลระหว่างธนาคารกลางจึงมีความสำคัญมากขึ้น
เฟดต้องปรับทั้งวิธีคิดและสถาบันเพื่อรับโลกใหม่
วอร์ชกล่าวว่า ความท้าทายในโลกปัจจุบันไม่ได้จำกัดอยู่ที่การกำหนดอัตราดอกเบี้ย แต่รวมถึงการทำให้ทั้งองค์กรพร้อมรับการเปลี่ยนแปลงด้วย เฟดมีบุคลากรราว 23,000 คน และประมาณ 75% ไม่ได้ทำงานด้านนโยบายการเงินโดยตรง แต่ทำหน้าที่ตั้งแต่การกำกับและตรวจสอบสถาบันการเงิน ระบบการชำระเงิน ไปจนถึงงานด้านผู้บริโภคและชุมชน
การกลับมาเป็นประธานเฟดครั้งนี้เกิดขึ้นหลังจากวอร์ชเคยทำงานในองค์กรมาแล้วประมาณ 5 ปีครึ่ง โดยเคยดำรงตำแหน่งผู้ว่าการเฟดตั้งแต่อายุ 35 ปีและอยู่ในตำแหน่งระหว่างวิกฤตการเงินโลก เขายอมรับว่าประสบการณ์จากช่วงวิกฤตยังทิ้งร่องรอยไว้กับวิธีมองความเสี่ยงของตน และเห็นว่าการระมัดระวังมากเกินไปบ้างยังดีกว่าประเมินความเสี่ยงต่ำเกินไป
วอร์ชมองว่าประสบการณ์เดิมช่วยให้เข้าใจการทำงานภายในมากพอที่จะเสนอแนวคิดใหม่ โดยพยายามรักษาสมดุลระหว่างมุมมองสดใหม่ของคนนอกกับความรู้ของคนในองค์กร หรืออยู่ในจุดที่เขาเรียกว่า “ขอบด้านใน” ของสถาบัน
หลังทำงานในตำแหน่งประธานเฟดมา 148 วัน สิ่งที่ทำให้เขาประทับใจคือความลึกของบุคลากรภายในองค์กร แม้จะห่างจากเฟดไป 15 ปี แต่ยังพบผู้เชี่ยวชาญจำนวนมากที่ทุ่มเทให้กับภารกิจของสถาบัน และกำลังทดลองแนวคิดใหม่หรือโต้แย้งกันอย่างจริงจังภายใน แม้ภาพที่คนภายนอกเห็นอาจดูเหมือนทุกคนกำลังอ่านจากบทเดียวกันก็ตาม
สำหรับวอร์ช การกำหนดนโยบายให้ถูกต้องจึงไม่ได้ขึ้นอยู่กับผู้นำเพียงคนเดียว แต่ขึ้นอยู่กับวัฒนธรรมองค์กรและความสามารถในการดึงความรู้จากบุคลากรมาใช้ โจทย์ของผู้นำคือจะปรับวิธีคิดและโครงสร้างการทำงานอย่างไร เพื่อให้ความเชี่ยวชาญที่มีอยู่ภายในสามารถส่งผลต่อการตัดสินใจได้เต็มที่
เขายอมรับว่าในช่วง 148 วันแรกของการดำรงตำแหน่ง ตนยังให้ความสนใจกับภารกิจส่วนอื่นของเฟดไม่มากเท่าที่ควร เพราะกระแสความสนใจส่วนใหญ่ถูกดึงไปยังนโยบายการเงิน ทั้งที่หัวหน้าเฟดต้องดูแลทุกภารกิจขององค์กร และความผิดพลาดในงานกำกับดูแลหรือระบบการชำระเงินสามารถกระทบความน่าเชื่อถือของสถาบันได้เช่นเดียวกับความผิดพลาดด้านนโยบายการเงิน เขาจึงตั้งใจว่าจะให้น้ำหนักกับงานส่วนอื่นมากขึ้นในช่วง 100 วันต่อไป
สำหรับวอร์ช อำนาจที่สำคัญที่สุดของธนาคารกลางจึงไม่ใช่เพียงความสามารถในการสร้างเงิน แม้จะเป็นเครื่องมือที่ทรงพลัง แต่คือความน่าเชื่อถือของสถาบัน ซึ่งได้รับการสั่งสมจากผู้นำและบุคลากรรุ่นก่อน ความน่าเชื่อถือนี้เป็นเงื่อนไขสำคัญที่ทำให้นโยบายส่งผลได้จริง และต้องได้รับการรักษาผ่านคุณภาพของงานทุกด้าน ไม่ว่าจะเป็นนโยบายการเงิน การกำกับดูแล ระบบชำระเงิน หรืองานที่เกี่ยวข้องกับประชาชนและชุมชน
บทเรียนจากอดีตไม่ได้หมายความว่าเฟดควรย้อนกลับไปใช้แนวทางเดิม วอร์ชมองว่าอดีตประธานเฟดอย่างพอล โวลเกอร์ อลัน กรีนสแปน และเบน เบอร์แนนคี สามารถรับมือกับโจทย์ที่ไม่เคยปรากฏในตำราได้ เพราะแต่ละคนสามารถนำสถาบันไปตอบโจทย์ของยุคสมัย และกล้าปรับองค์กรแม้จะให้คุณค่ากับประเพณีและความน่าเชื่อถือที่สั่งสมมา
ในมุมมองของเขา โลกปัจจุบันเปลี่ยนแปลงเร็วเกินกว่าจะสมมติว่าประธานเฟดคนที่ 17 สามารถทำงานเหมือนประธานคนที่ 13, 14 หรือ 15 ได้ จึงไม่มี “สถานะเดิม” ให้ย้อนกลับไปหา สิ่งที่ทำได้คือเรียนรู้จากความกล้าของผู้นำรุ่นก่อน แล้วตั้งคำถามจากหลักพื้นฐานว่าสิ่งที่เคยทำมายังเหมาะกับโลกปัจจุบันหรือไม่ แทนการยอมรับคำตอบว่าองค์กรทำเช่นนี้เพียงเพราะเคยทำมาโดยตลอด
วอร์ชเรียกภารกิจแรกของผู้กำหนดนโยบายว่า การตรวจสอบความเป็นจริงอย่างจริงจังว่าเศรษฐกิจกำลังเกิดอะไรขึ้น เพราะสิ่งที่ยากที่สุดอาจไม่ใช่การคาดการณ์อนาคตอันไกล แต่คือการมองเห็นสิ่งที่อยู่ตรงหน้าให้ชัด การเข้าร่วมการประชุมระหว่างประเทศและรับฟังประสบการณ์จากเศรษฐกิจอื่นจึงช่วยให้เฟดทดสอบว่าการประเมินของตนสอดคล้องกับสิ่งที่กำลังเกิดขึ้นในโลกหรือไม่
สาระสำคัญจากเวทีนี้จึงไม่ได้อยู่ที่การมอง AI ด้วยความหวังหรือความกังวลเพียงด้านใดด้านหนึ่ง แต่อยู่ที่การแยกผลกระทบตามช่วงเวลาให้ชัดเจน ระยะสั้น AI อาจเร่งอุปสงค์และเพิ่มโจทย์เงินเฟ้อ ขณะที่ระยะกลางมีโอกาสยกระดับอุปทานและผลิตภาพ ส่วนระหว่างทาง ผู้กำหนดนโยบายต้องติดตามความเสี่ยงด้านงาน โครงสร้างตลาด และเสถียรภาพการเงิน พร้อมปรับทั้งข้อมูล เครื่องมือ และกรอบคิดให้ทันกับเศรษฐกิจที่กำลังเปลี่ยนรูป
ในท้ายที่สุด วอร์ชให้น้ำหนักกับ “กรอบคิด” มากกว่าการยึดติดกับแบบจำลองที่คาดว่าทุกอย่างจะย้อนกลับเข้าสู่ค่าเฉลี่ย เขาไม่ต้องการให้คำอธิบายว่า “เราเคยทำเช่นนี้มาตลอด” หรือ “แบบจำลองบอกว่าจะเกิดสิ่งนี้ตามด้วยสิ่งนั้น” กลายเป็นจุดสิ้นสุดของการพิจารณานโยบาย แต่ต้องการให้เฟดเปิดรับแนวคิดใหม่และปรับกรอบวิเคราะห์ให้สอดคล้องกับโลกที่เปลี่ยนไป