


'ฝรั่งเศส' สวัสดิการสังคมดีกว่าไทยหลายขุม แต่ทำไมคนยังออกมาประท้วง?
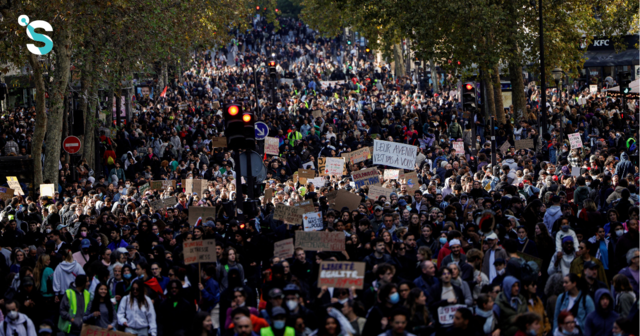
ฝรั่งเศสมีทั้งเงินช่วยเลี้ยงลูก เงินช่วยค่าเช่าบ้าน เงินทดแทนเมื่อตกงาน และบำนาญรองรับหลังเกษียณ สวัสดิการหลายด้านให้ความคุ้มครองสูงกว่าไทยมาก แต่ในเดือนตุลาคม 2569 ชาวฝรั่งเศสหลายแสนคนกลับออกมาประท้วงรัฐบาล ทั้งเรื่องการศึกษา ค่าจ้าง บำนาญ และค่าครองชีพ เมื่อรัฐดูแลประชาชนมากขนาดนี้ เหตุใดคนฝรั่งเศสจึงยังออกมาเรียกร้อง
ข่าวที่เกี่ยวข้อง
ตัวอย่างที่เห็นชัดคือเงินช่วยเหลือผู้สูงอายุ ในปี 2569 ผู้สูงอายุรายได้น้อยในฝรั่งเศสที่อยู่คนเดียว ไม่มีรายได้ และผ่านเกณฑ์ อาจได้รับเงิน ASPA สูงสุดเดือนละ 1,043.59 ยูโร หรือเกือบ 4 หมื่นบาท โดยปรับขึ้นตามเงินเฟ้อทุกปี ขณะที่เบี้ยยังชีพผู้สูงอายุไทยอยู่ที่เดือนละ 600-1,000 บาทตามช่วงอายุ และใช้อัตรานี้มานานกว่าสิบปีแล้ว
แต่เงินที่ดูสูงเมื่อแปลงเป็นบาท ต้องนำไปใช้จ่ายตามค่าครองชีพของฝรั่งเศส ทั้งค่าเช่า อาหาร และค่าใช้จ่ายในครอบครัว ความเพียงพอของสวัสดิการจึงต้องพิจารณาว่าผู้รับสามารถดำรงชีวิตด้วยเงินนั้นได้มากน้อยเพียงใด หากราคาสินค้าและบริการเพิ่มขึ้น แต่เงินช่วยเหลือเท่าเดิม กำลังซื้อก็ลดลง หรือหากเงื่อนไขเปลี่ยนจนเสียสิทธิ รายได้ที่เคยพึ่งพาก็อาจหายไป
ความกังวลเหล่านี้เป็นส่วนหนึ่งของการประท้วงใหญ่ในฝรั่งเศสในช่วงเดือนกันยายนและตุลาคมที่ผ่านมา ซึ่งเริ่มจากกลุ่มนักเรียนมัธยมปลายที่ออกมาเรียกร้องเรื่องสภาพการเรียนการสอนตั้งแต่ปลายเดือนกันยายน ก่อนขยายไปสู่การคัดค้านร่างงบประมาณปี 2570 ที่รัฐบาลฝรั่งเศสต้องการลดการขาดดุล จึงเสนอให้ตรึงเงินช่วยเหลือบางรายการ จำกัดการปรับขึ้นบำนาญบางกลุ่ม และเพิ่มเงื่อนไขรับสิทธิ มาตรการที่ช่วยประหยัดงบประมาณของรัฐจึงอาจเพิ่มภาระให้ครัวเรือนที่พึ่งพาความช่วยเหลือเหล่านี้
อีกเหตุผลสำคัญคือ สวัสดิการฝรั่งเศสค่อย ๆ พัฒนาผ่านการต่อสู้และต่อรองระหว่างแรงงาน นายจ้าง และรัฐมายาวนานนับร้อยปี ประชาชนร่วมจ่ายเงินสมทบและวางแผนชีวิตโดยมีสิทธิเหล่านี้รองรับ ขณะที่สหภาพแรงงานมีทั้งบทบาทในการเจรจา ร่วมบริหารกองทุนบางส่วน และนัดหยุดงานกดดันรัฐบาล การประท้วงจึงเป็นช่องทางปกป้องรายได้และสิทธิที่มีอยู่ แม้สวัสดิการเหล่านั้นจะยังดูสูงเมื่อเทียบกับไทยก็ตาม
ในบทความนี้ SPOTLIGHT ชวนเทียบสวัสดิการฝรั่งเศส-ไทย ตั้งแต่ความช่วยเหลือที่ประชาชนได้รับ ไปจนถึงงบประมาณที่รัฐต้องจ่าย พร้อมย้อนดูว่าสิทธิเหล่านี้ได้มาอย่างไร และเหตุใดการรักษาสวัสดิการของประชาชนควบคู่กับการดูแลฐานะการคลัง จึงเป็นโจทย์ยากของรัฐบาลฝรั่งเศส
ฝรั่งเศสเก็บภาษีได้มากกว่าไทย และทุ่มงบให้สวัสดิการสูงกว่า
ก่อนเปรียบเทียบสวัสดิการสังคมของฝรั่งเศสและไทยในแต่ละด้าน ต้องเริ่มจากดูว่าแต่ละประเทศจัดเก็บรายได้ได้มากเพียงใด และนำเงินไปใช้กับอะไร เพราะทั้งขนาดรายได้ โครงสร้างภาษี และภาระรายจ่ายของรัฐ ล้วนเป็นตัวกำหนดปริมาณและคุณภาพของสวัสดิการที่ประชาชนได้รับ
รายงานของ OECD ระบุว่า ในปี 2567 ฝรั่งเศสจัดเก็บภาษีและเงินสมทบได้ราว 2.5 เท่าของไทย (ฝรั่งเศส 43.5% ไทย 17.1%) ขณะเดียวกัน ฝรั่งเศสยังนำรายได้ก้อนใหญ่ไปสนับสนุนระบบสวัสดิการสังคม ส่วนงบประมาณของไทยส่วนใหญ่ถูกผูกไว้กับรายจ่ายประจำ
ฝรั่งเศสใช้เงินสมทบ CSG และ VAT เป็นฐานรายได้
แม้ครัวเรือนผู้เสียภาษีของฝรั่งเศสราวครึ่งหนึ่งไม่ต้องเสียภาษีเงินได้ แต่ประชาชนเกือบทุกคนยังมีส่วนร่วมจ่ายเงินเข้าระบบผ่านเงินสมทบประกันสังคม ภาษี CSG และภาษีมูลค่าเพิ่ม หรือ VAT ฐานรายได้ที่กว้างนี้ช่วยให้รัฐมีเงินสนับสนุนสวัสดิการที่ครอบคลุมประชาชนจำนวนมาก
ในปี 2567 ฝรั่งเศสจัดเก็บภาษีและเงินสมทบได้รวม 43.5% ของ GDP สูงเป็นอันดับสองในกลุ่ม OECD รองจากเดนมาร์ก โดยภาษีเงินได้บุคคลธรรมดาเป็นเพียงส่วนหนึ่งของรายได้ทั้งหมด ในปี 2568 ภาษีประเภทนี้จัดเก็บได้ราว 95,000 ล้านยูโร หรือประมาณ 7% ของรายได้ภาษีและเงินสมทบ ขณะที่ VAT จัดเก็บได้ราว 211,700 ล้านยูโร
อีกแหล่งรายได้สำคัญคือ CSG หรือ Contribution Sociale Généralisée ซึ่งเป็นภาษีเพื่อสนับสนุนระบบสวัสดิการสังคม เก็บจากรายได้แทบทุกประเภท โดยส่วนใหญ่ใช้วิธีหัก ณ ที่จ่าย สำหรับค่าจ้างใช้อัตรา 9.2% ส่วนบำนาญและเงินว่างงานใช้อัตราต่ำกว่า ตั้งแต่ปี 2569 อัตราสำหรับรายได้จากการลงทุนทางการเงิน เช่น เงินปันผล ดอกเบี้ย และกำไรจากหลักทรัพย์ เพิ่มเป็น 10.6% ขณะที่รายได้จากค่าเช่าและผลตอบแทนประกันชีวิตยังอยู่ที่ 9.2%
เงินสมทบและ CSG ส่วนใหญ่ถูกส่งตรงเข้าระบบประกันสังคม หรือ Sécurité Sociale ซึ่งยังได้รับส่วนแบ่งจาก VAT อีกราว 49,600 ล้านยูโรในปี 2568 โดยแหล่งรายได้สำคัญของระบบประกอบด้วย
- เงินสมทบจากลูกจ้างและนายจ้าง ประมาณ 57% นายจ้างจ่ายราว 40-45% ของเงินเดือนขั้นต้น ส่วนลูกจ้างถูกหักจากเงินเดือนราว 22-25%
- ภาษีที่จัดสรรเฉพาะ ประมาณ 19% เช่น CSG และ CRDS เพื่อนำไปสนับสนุนกองทุนสุขภาพและบำนาญ
- เงินสมทบเชิงสมมติหรือเงินจากองค์กรนายจ้างพิเศษ ประมาณ 8% เช่น SNCF และ RATP ซึ่งมีภาระดูแลสมดุลกองทุนของพนักงานตนเอง
- เงินสนับสนุนจากรัฐบาล ประมาณ 3% เป็นเงินอุดหนุนโดยตรงจากงบประมาณแผ่นดิน
อย่างไรก็ตาม ฐานรายได้ขนาดใหญ่ยังไม่เพียงพอให้การคลังสมดุล เพราะรัฐบาลใช้จ่ายมากกว่ารายได้ โดย ณ สิ้นเดือนมิถุนายน 2569 หนี้สาธารณะฝรั่งเศสเพิ่มขึ้นเป็น 119.0% ของ GDP สูงสุดเป็นประวัติการณ์
ไทยมีฐานรายได้รัฐเล็กกว่า และงบส่วนใหญ่เป็นรายจ่ายประจำ
ด้านประเทศไทยจัดเก็บภาษีได้เท่ากับ 17.1% ของ GDP ในปี 2567 ไม่เปลี่ยนแปลงจากปีก่อนหน้า ต่ำกว่าค่าเฉลี่ยของภูมิภาคเอเชีย-แปซิฟิกที่ 19.7% และต่ำกว่าระดับสูงสุดในช่วงปี 2550-2567 ที่ 19.3% เมื่อปี 2556
ปัจจุบัน โครงสร้างรายได้ของไทยยังมีข้อจำกัดหลายด้าน เงินสมทบประกันสังคมคิดเป็นเพียงราว 1.0% ของ GDP ขณะที่ภาษีทรัพย์สินอยู่ที่เพียง 0.4% เทียบกับค่าเฉลี่ยของ OECD ที่ 1.8% ฐานภาษีเงินได้บุคคลธรรมดาก็ค่อนข้างแคบ
ข้อมูลที่กรรมาธิการงบประมาณเปิดเผยระบุว่า ในปีภาษี 2567 มีผู้ยื่นแบบ 12.57 ล้านคน แต่มีผู้ต้องชำระภาษีจริงเพียง 5.14 ล้านคน หรือ 40.9% ส่วน VAT ยังคงอยู่ที่ 7% ซึ่งเป็นอัตราที่ลดลงชั่วคราวจากอัตราตามกฎหมาย 10% และเพิ่งต่ออายุถึง 30 กันยายน 2570 เทียบกับอัตรามาตรฐาน 20% ของฝรั่งเศส
ข้อจำกัดด้านรายได้สะท้อนออกมาอย่างชัดเจนในงบประมาณปี 2570 ซึ่งมีวงเงินรวม 3.788 ล้านล้านบาท หรือ 18.4% ของ GDP ขณะที่รัฐคาดว่าจะจัดเก็บรายได้สุทธิได้เพียง 3 ล้านล้านบาท จึงต้องกู้เงินเพื่อชดเชยการขาดดุลอีก 788,000 ล้านบาท
ขณะเดียวกัน รายจ่ายประจำกินสัดส่วนถึง 73.6% ของงบประมาณทั้งหมด ส่วนงบลงทุนลดลง 8.4% ขณะที่หนี้สาธารณะ ณ สิ้นเดือนมิถุนายน 2569 อยู่ที่ 66.87% ของ GDP ใกล้เพดานหนี้สาธารณะที่กำหนดไว้ 70%
ฝรั่งเศสใช้งบสวัสดิการเกือบหนึ่งในสามของ GDP
ในปี 2567 ฝรั่งเศสมีรายจ่ายด้านสวัสดิการสังคมคิดเป็น 31.9% ของ GDP สูงกว่าค่าเฉลี่ยของยุโรปที่ 27.3% หากคิดเป็นรายบุคคล เท่ากับว่าฝรั่งเศสใช้เงินด้านสวัสดิการเฉลี่ยคนละ 13,620 ยูโรต่อปี หรือประมาณ 510,000 บาท
เงินส่วนใหญ่ไม่ได้มุ่งไปที่คนยากจนหรือผู้ว่างงานเท่านั้น แต่ใช้กับระบบบำนาญและบริการสุขภาพที่ประชาชนทุกคนได้รับประโยชน์ รายจ่ายด้านสวัสดิการของฝรั่งเศสจึงเพิ่มขึ้นตามการเข้าสู่สังคมสูงวัย
นอกจากนี้ เมื่อ GDP ต่อหัวของฝรั่งเศสสูงกว่าไทยราว 6 เท่า ช่องว่างของเม็ดเงินสวัสดิการที่ประชาชนแต่ละคนได้รับจึงกว้างกว่าที่ตัวเลขสัดส่วนต่อ GDP สะท้อนออกมา
งบของไทยให้น้ำหนักกับบุคลากรภาครัฐค่อนข้างสูง
โครงสร้างงบประมาณของไทยแตกต่างออกไป โดยสำนักงบประมาณของรัฐสภา (PBO) คำนวณว่า งบประมาณปี 2570 มีรายจ่ายที่เกี่ยวข้องกับบุคลากรภาครัฐรวมราว 1.44 ล้านล้านบาท หรือ 37.9% ของงบประมาณทั้งหมด
ในจำนวนนี้เป็นรายจ่ายเบี้ยหวัด บำเหน็จ และบำนาญ 389,090 ล้านบาท รวมถึงค่ารักษาพยาบาลข้าราชการอีก 94,200 ล้านบาท เมื่อรวมกันจะอยู่ที่ 483,290 ล้านบาท สูงกว่างบประมาณของระบบหลักประกันสุขภาพแห่งชาติหรือบัตรทอง ซึ่งได้รับจัดสรร 289,113 ล้านบาท สำหรับดูแลประชาชนราว 47 ล้านคน
ในส่วนของระบบประกันสังคม รัฐตั้งงบสมทบประจำปี 58,680 ล้านบาทในปี 2570 และอีก 7,217 ล้านบาทเพื่อทยอยชำระยอดค้าง ซึ่งคาดว่าจะอยู่ที่ราว 42,600 ล้านบาท ณ สิ้นปีงบ 2569 และลดเหลือราว 35,000 ล้านบาท ณ สิ้นปีงบ 2570
สำหรับเงินช่วยเหลือทางสังคมแบบไม่ต้องสมทบ OECD พบว่าในปี 2566 มีคนไทยเพียงราว 1 ใน 3 ที่ได้รับเงินช่วยเหลือประเภทนี้ ขณะที่รัฐใช้จ่ายในส่วนดังกล่าวไม่ถึง 0.8% ของ GDP
ตัวเลขสำคัญเทียบกัน
ตัวชี้วัด | ฝรั่งเศส | ไทย |
รายจ่ายสวัสดิการสังคม (% GDP) | 31.9 ปี 2567 รวมสุขภาพ | 2.1 ปี 2566 ไม่รวมสุขภาพ |
รายจ่ายสุขภาพทั้งระบบ (% GDP) | 11.8 ปี 2568 | ราว 4.5 |
หนี้สาธารณะ (% GDP ณ สิ้นเดือนมิถุนายน 2026) | 119.0 | 66.87 |
GDP ต่อหัว (ดอลลาร์สหรัฐ ปี 2568) | 48,986 | 8,057 |
อย่างไรก็ตาม ตัวเลขรายจ่ายสวัสดิการของทั้งสองประเทศยังไม่สามารถนำมาเปรียบเทียบกันได้โดยตรง เพราะตัวเลข 31.9% ของฝรั่งเศสรวมรายจ่ายด้านสุขภาพแล้ว ขณะที่ตัวเลข 2.1% ของไทยยังไม่รวมรายจ่ายด้านสุขภาพ นอกจากนี้ ตัวเลขของไทยยังไม่สะท้อนผลจากการขยายเพดานเงินสมทบประกันสังคมในปี 2569
เทียบสวัสดิการสังคมฝรั่งเศส-ไทยทีละด้าน
หากเปรียบระบบสวัสดิการเป็นตาข่ายที่คอยรองรับประชาชนเมื่อเผชิญความไม่แน่นอน ตาข่ายของฝรั่งเศสถือว่าถักแน่นและซ้อนกันหลายชั้น โดยมีทั้งเงินช่วยเหลือและหลักประกันรายได้รองรับประชาชนในเกือบทุกช่วงชีวิต ตั้งแต่วัยเด็ก วัยทำงาน ช่วงว่างงาน ไปจนถึงวัยสูงอายุ
ส่วนไทย แม้ตาข่ายสวัสดิการจะกางกว้างและครอบคลุมประชาชนจำนวนมาก แต่ความช่วยเหลือในแต่ละด้านยังค่อนข้างบาง อีกทั้งยังมีช่องว่างสำคัญ คือ การไม่มีหลักประกันรายได้ขั้นต่ำสำหรับประชาชนวัยทำงาน
1. ผู้สูงอายุที่ไม่มีบำนาญพอ: เติมให้ถึงเพดาน กับจ่ายเท่ากันตามอายุ
ประเด็น | ฝรั่งเศส: ASPA | ไทย: เบี้ยยังชีพผู้สูงอายุ |
ผู้มีสิทธิ | อายุ 65 ปีขึ้นไป อาศัยในฝรั่งเศสอย่างถูกกฎหมาย และรายได้ต่ำกว่าเพดาน | อายุ 60 ปีขึ้นไป สัญชาติไทย |
จำนวนเงิน | เติมรายได้ให้ถึง 1,043.59 ยูโรต่อเดือน (ราว 39,100 บาท) สำหรับคนโสด และ 1,620.18 ยูโรสำหรับคู่สมรส | 600 บาท (60-69 ปี) 700 บาท (70-79 ปี) 800 บาท (80-89 ปี) และ 1,000 บาท (90 ปีขึ้นไป) ต่อเดือน |
การปรับขึ้น | ปรับตามเงินเฟ้อทุกต้นปี ปี 2569 ขึ้น 0.9% | ใช้อัตราตามมติ ครม. 18 ตุลาคม 2554 ไม่เคยปรับขึ้นถาวรตั้งแต่นั้น |
เงื่อนไขอื่น | รัฐเรียกคืนจากมรดกส่วนที่เกิน 108,586.14 ยูโร | ระเบียบปี 2566 เพิ่มเงื่อนไขว่าต้องไม่มีรายได้หรือมีรายได้ไม่เพียงพอตามที่คณะกรรมการผู้สูงอายุแห่งชาติกำหนด โดยคุ้มครองผู้ที่ได้รับสิทธิอยู่เดิม |
ล่าสุด | ร่างงบปี 2570 รับประกันการปรับตามเงินเฟ้อเฉพาะผู้มีบำนาญรวมไม่เกิน 1,260 ยูโร ส่วนบำนาญพื้นฐานของผู้ที่เกินเกณฑ์อาจปรับต่ำกว่าเงินเฟ้อหรือไม่ปรับเลย ขึ้นกับกฤษฎีกา | ยังไม่มีการปรับอัตรา |
ASPA ของฝรั่งเศสทำงานคล้ายหลักประกันรายได้ขั้นต่ำ หากผู้สูงอายุคนหนึ่งมีบำนาญ 800 ยูโร รัฐจะเติมให้อีก 243.59 ยูโร จนถึงเพดาน 1,043.59 ยูโร สำหรับคู่สมรสเพดานอยู่ที่ 1,620.18 ยูโร แต่เงินนี้ไม่ได้ให้เปล่าทั้งหมด หากผู้รับเสียชีวิตและมีมรดกสุทธิเกิน 108,586.14 ยูโร รัฐสามารถเรียกเงินคืนจากส่วนที่เกินได้
เบี้ยยังชีพของไทยใช้ตรรกะตรงข้าม คือจ่ายเกือบถ้วนหน้าโดยไม่ดูรายได้ อายุ 60-69 ปีได้ 600 บาท 70-79 ปีได้ 700 บาท 80-89 ปีได้ 800 บาท และ 90 ปีขึ้นไปได้ 1,000 บาท สำหรับผู้ประกันตนในระบบประกันสังคม บำนาญคิดจากค่าจ้างเฉลี่ย 60 เดือนสุดท้าย และเพิ่มขึ้นอีก 1.5% ต่อทุกปีที่ส่งเงินสมทบเกินเกณฑ์
2. บำนาญจากการทำงาน
ประเด็น | ฝรั่งเศส: บำนาญพื้นฐานและบำนาญเสริม | ไทย: บำนาญชราภาพประกันสังคม |
อายุรับบำนาญ | 62 ปี 9 เดือน ตรึงไว้สำหรับผู้เริ่มรับตั้งแต่ ก.ย. 2569 ถึงสิ้นปี 2570 และต้องมีเงินสมทบ 170 ไตรมาสจึงได้อัตราเต็ม | 55 ปี และต้องสิ้นสุดความเป็นผู้ประกันตน |
เงื่อนไขขั้นต่ำ | ได้บำนาญตามสัดส่วนไตรมาสที่ส่งจริง และได้อัตราเต็มโดยอัตโนมัติเมื่ออายุ 67 ปี | ส่งเงินสมทบ 180 เดือน (15 ปี) ขึ้นไปจึงได้บำนาญรายเดือน ต่ำกว่านั้นได้บำเหน็จก้อนเดียว |
สูตรคำนวณ | บำนาญพื้นฐานสูงสุด 50% ของค่าจ้างเฉลี่ย 25 ปีที่ดีที่สุด เพดาน 2,002.50 ยูโรต่อเดือน บวกบำนาญเสริมภาคบังคับ (Agirc-Arrco) | 20% ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย บวก 1.5% ทุก 12 เดือนที่ส่งเกิน 180 เดือน |
ระดับเงินจริง | บำนาญเฉลี่ย 1,752 ยูโรต่อเดือนก่อนหักภาษีสังคม หรือ 1,626 ยูโรสุทธิ (ราว 61,000 บาท) ณ สิ้นปี 2567 | ภายใต้เพดานค่าจ้างเดิม 15,000 บาท ได้ราว 3,000-7,500 บาทต่อเดือน |
ล่าสุด | ร่างงบปี 2570 ให้บำนาญรวมเกิน 1,260 ยูโรปรับขึ้นต่ำกว่าเงินเฟ้อ | ครม. อนุมัติหลักการ “สูตร CARE” เมื่อ ก.ค. 2569 ใช้ค่าจ้างเฉลี่ยตลอดชีวิตการทำงานที่ปรับเป็นมูลค่าปัจจุบัน แทน 60 เดือนสุดท้าย และคิดส่วนเพิ่ม 0.125% ต่อเดือน มีผล 180 วันหลังประกาศ พร้อมชดเชยส่วนต่างให้ผู้เกษียณใน 5 ปีแรก |
บำนาญประกันสังคมไทยมีเพดานค่าจ้างต่ำ จึงให้เงินเพียงไม่กี่พันบาทต่อเดือน คนที่เกษียณด้วยเงินเดือนสูงกว่านั้นต้องพึ่งเงินออมของตัวเอง ส่วนบำนาญฝรั่งเศสออกแบบมาให้ทดแทนรายได้ช่วงทำงานได้มาก จึงเป็นรายจ่ายก้อนใหญ่ที่สุดของระบบ
3. รายได้ขั้นต่ำและคนทำงานรายได้น้อย
ประเด็น | ฝรั่งเศส: RSA และ prime d'activité | ไทย: บัตรสวัสดิการแห่งรัฐ |
ลักษณะ | เงินสดเติมรายได้ให้ถึงเพดานที่กฎหมายกำหนด | วงเงินซื้อสินค้าและค่าเดินทางผ่านบัตร ถอนเป็นเงินสดไม่ได้ และไม่สะสมไปเดือนถัดไป |
จำนวนเงิน | RSA 651.69 ยูโรต่อเดือน (ราว 24,400 บาท) สำหรับคนโสด 977.54 ยูโรสำหรับคู่ที่ไม่มีบุตร และ 1,368.55 ยูโรสำหรับคู่ที่มีบุตร 2 คน (ตั้งแต่ เม.ย. 2569) | เดือน ต.ค. 2569 ได้วงเงินซื้อสินค้า 1,000 บาท (เฉพาะเดือนนี้) ค่าเดินทางสาธารณะ 750 บาทต่อเดือน และส่วนลดก๊าซหุงต้ม 80 บาทต่อ 3 เดือน |
ผู้มีสิทธิ | อายุ 25 ปีขึ้นไป (อายุน้อยกว่านั้นต้องทำงานมาแล้ว 2 ปีใน 3 ปี) | รายได้ไม่เกิน 100,000 บาทต่อปี และผ่านเกณฑ์ทรัพย์สิน เช่น ไม่มีรถยนต์ |
จำนวนผู้รับ | ราว 1.8 ล้านครัวเรือน | รอบปี 2569 ผ่านเกณฑ์รวมราว 11.26 ล้านคน (รอบแรก 9.51 ล้าน และรอบทบทวน 1.75 ล้าน) จากผู้ลงทะเบียน 18.82 ล้านคน |
เงื่อนไข | ตั้งแต่ ม.ค. 2568 ต้องลงทะเบียนกับ France Travail และทำกิจกรรมพัฒนาตนเอง 15-20 ชั่วโมงต่อสัปดาห์ หากไม่ทำอาจถูกลด 30-100% | ใช้ได้เฉพาะร้านค้าและระบบขนส่งที่ร่วมโครงการ |
เงินเสริมคนทำงาน | prime d'activité เพิ่มขึ้นเฉลี่ย 50 ยูโรต่อเดือนตั้งแต่ เม.ย. 2569 แต่ร่างงบปี 2570 เสนอตรึงอัตรา | ไม่มีโครงการถาวรที่เทียบเคียงได้ |
นี่คือช่องว่างที่ชัดที่สุดของไทย RSA เป็นเงินสดที่ผู้รับเลือกใช้เองและปรับขึ้นตามเงินเฟ้อทุกปี ส่วนบัตรสวัสดิการเปลี่ยนวงเงินไปตามมติ ครม. แต่ละรอบ วงเงินซื้อสินค้าปกติอยู่ที่ 300 บาทต่อเดือน เดือนตุลาคม 2569 ได้วงเงินพิเศษ 1,000 บาทเพียงเดือนเดียว ก่อนกลับไปที่ 300 บาทตั้งแต่เดือนพฤศจิกายน ผู้ถือบัตรจึงวางแผนการเงินล่วงหน้าได้ยาก
4. ว่างงาน
ประเด็น | ฝรั่งเศส: ARE | ไทย: ประกันการว่างงาน (ม.33) |
ผู้มีสิทธิ | ทำงานอย่างน้อย 6 เดือนในช่วง 24 เดือนก่อนตกงาน และโดยหลักไม่จ่ายกรณีลาออกเอง | ส่งเงินสมทบอย่างน้อย 6 เดือนในช่วง 15 เดือนก่อนว่างงาน และขึ้นทะเบียนภายใน 30 วัน จ่ายทั้งกรณีถูกเลิกจ้างและลาออก |
จำนวนเงิน | ราว 57% ของค่าจ้างอ้างอิง ขั้นต่ำ 32.13 ยูโรต่อวัน (ราว 964 ยูโรต่อเดือน) ผู้รับได้เฉลี่ย 1,040 ยูโรต่อเดือน | ถูกเลิกจ้าง 60% ของค่าจ้าง ลาออก 30% คิดจากเพดานค่าจ้าง 17,500 บาท ได้สูงสุดราว 10,500 และ 5,250 บาทต่อเดือน |
ระยะเวลา | อายุต่ำกว่า 55 ปี ไม่เกิน 18 เดือน ผู้สูงวัยได้นานถึงราว 27 เดือน | ถูกเลิกจ้างไม่เกิน 180 วัน ลาออกไม่เกิน 90 วัน ต่อปี |
จำนวนผู้รับ | 2.7 ล้านคน (ไตรมาส 4 ปี 2025) | – |
ล่าสุด | ไม่มีการปรับขึ้นในวันที่ 1 ก.ค. 2569 เพราะบอร์ด Unédic หาเสียงข้างมากไม่ได้ และตั้งแต่ 1 ก.ย. 2569 ผู้ที่ตกลงเลิกจ้าง (rupture conventionnelle) อายุต่ำกว่า 55 ปีได้ไม่เกิน 15 เดือน | เพิ่มอัตรากรณีถูกเลิกจ้างเป็น 60% ตั้งแต่ 28 มิ.ย. 2568 และขยายเพดานค่าจ้างเป็น 17,500 บาทตั้งแต่ปี 2569 |
ระบบไทยครอบคลุมเฉพาะลูกจ้างในระบบประกันสังคม แรงงานนอกระบบซึ่งมีราวครึ่งหนึ่งของผู้มีงานทำไม่มีหลักประกันการว่างงานเลย ส่วนฝรั่งเศสกำลังตัดระยะเวลาและงดปรับเงิน เพื่อลดรายจ่ายของกองทุน
5. เด็กและครอบครัว
ประเด็น | ฝรั่งเศส | ไทย |
เงินรายเดือนหลัก | allocations familiales เริ่มที่ลูกคนที่สอง ยอดสุทธิหลังหัก CRDS 152.25 ยูโรต่อเดือน (ลูก 2 คน) 347.32 ยูโร (3 คน) และเพิ่ม 195.07 ยูโรต่อลูกคนถัดไป จ่ายจนลูกอายุ 20 ปี | เงินอุดหนุนเพื่อการเลี้ยงดูเด็กแรกเกิด 600 บาทต่อเดือน สำหรับเด็ก 0-6 ปี |
เงื่อนไขรายได้ | จ่ายทุกครอบครัว แต่อัตราเต็มเฉพาะรายได้ไม่เกิน 79,980 ยูโรต่อปี (ลูก 2 คน) สูงกว่านั้นลดเหลือครึ่งหนึ่งและหนึ่งในสี่ | ครัวเรือนรายได้ไม่เกิน 100,000 บาทต่อคนต่อปี |
เงินจากประกันสังคม | – | ผู้ประกันตน ม.33 และ ม.39 ได้เงินสงเคราะห์บุตร 1,000 บาทต่อเดือนต่อลูก 1 คน อายุ 0-6 ปี ไม่เกิน 3 คน (ตั้งแต่ ม.ค. 2568) |
เงินอื่น | เงินช่วยค่าเปิดเทอม 426.87-466.03 ยูโรต่อคนต่อปี เงินเสริมครอบครัวลูก 3 คนขึ้นไป 198.16-297.27 ยูโรต่อเดือน และเงินเมื่อลูกเกิด 1,098.57 ยูโร (ตามเกณฑ์รายได้) | – |
การปรับขึ้น | ทุก 1 เม.ย. ตามเงินเฟ้อ ปี 2569 ขึ้น 0.8% | ไม่มีกลไกอัตโนมัติ |
ล่าสุด | ร่างงบปี 2570 เสนอตรึงเงินครอบครัว ประหยัดราว 500 ล้านยูโร | กดยช. มีมติเมื่อ 14 ก.ค. 2569 ให้จ่ายเงินอุดหนุนเด็ก 0-6 ปีแบบถ้วนหน้า 600 บาทต่อเดือน เริ่มปีงบ 2570 รอ ครม. อนุมัติ |
สำหรับครอบครัวไทยที่พ่อหรือแม่เป็นลูกจ้างในระบบ เงินสงเคราะห์บุตรจากประกันสังคมสูงกว่าเงินอุดหนุนจากรัฐ แต่เด็กในครัวเรือนแรงงานนอกระบบที่ไม่ผ่านเกณฑ์รายได้ยังหลุดจากทั้งสองระบบ ช่องว่างนี้คือเหตุผลหลักที่ฝ่ายผลักดันเงินอุดหนุนแบบถ้วนหน้าใช้มาตลอด
6. คลอดบุตรและลาเลี้ยงลูก
ประเด็น | ฝรั่งเศส | ไทย |
ลาคลอดของแม่ | 16 สัปดาห์ (26 สัปดาห์ตั้งแต่ลูกคนที่สาม) รับเงินทดแทนรายวันจากประกันสุขภาพตามค่าจ้าง เพดาน 4,005 ยูโรต่อเดือน | 120 วัน ตั้งแต่ 7 ธ.ค. 2568 นายจ้างจ่ายค่าจ้างไม่เกิน 60 วัน และผู้ประกันตนได้เงินสงเคราะห์จากประกันสังคม 50% ของค่าจ้างเป็นเวลา 90 วัน (สูงสุด 26,250 บาท) ซึ่งจ่ายควบคู่กันในช่วงลา ไม่ได้เป็นวันลาเพิ่ม |
ค่าคลอด | ประกันสุขภาพจ่ายค่าบริการคลอดเต็มจำนวน | ประกันสังคมเหมาจ่ายค่าคลอด 15,000 บาทต่อครั้ง |
ลาของพ่อหรือคู่สมรส | 25 วัน บวกลาเมื่อลูกเกิดอีก 3 วัน | 15 วัน ได้ค่าจ้างเต็ม ครั้งแรกในกฎหมายไทย |
ลาเพิ่มเติม | ลาเพิ่มหลังคลอด (congé supplémentaire de naissance) 1-2 เดือนต่อพ่อแม่แต่ละคน ตั้งแต่ 1 ก.ค. 2569 เงินทดแทนลดหลั่น เดือนแรกราว 70% ของค่าจ้างสุทธิ | ลาต่อเพื่อดูแลลูกที่ป่วยหรือพิการได้อีก 15 วัน ได้ค่าจ้าง 50% |
ฝรั่งเศสเพิ่งเพิ่มวันลาใหม่ทั้งที่กำลังตัดงบส่วนอื่น สะท้อนความกังวลเรื่องอัตราเกิดที่ต่ำ ส่วนไทยขยายวันลาคลอดได้ด้วยการแก้กฎหมายแรงงาน แต่สิทธิเหล่านี้ใช้ได้เฉพาะลูกจ้างในระบบเช่นกัน
7. ผู้พิการ
ประเด็น | ฝรั่งเศส: AAH | ไทย: เบี้ยความพิการ |
จำนวนเงิน | สูงสุด 1,041.59 ยูโรต่อเดือน (ราว 39,000 บาท) ตั้งแต่ เม.ย. 2569 | 800 บาทต่อเดือน ผู้พิการอายุต่ำกว่า 18 ปีได้ 1,000 บาท และผู้ใหญ่ที่ถือบัตรสวัสดิการแห่งรัฐได้เพิ่มอีก 200 บาท |
ลักษณะ | เติมรายได้ให้ถึงเพดาน ตั้งแต่ ต.ค. 2566 ไม่นำรายได้คู่สมรสมาคิด | จ่ายให้ผู้ที่มีบัตรประจำตัวคนพิการ |
การปรับขึ้น | ทุก 1 เม.ย. ตามเงินเฟ้อ | อัตรา 1,000 บาทสำหรับเด็กพิการใช้มาตั้งแต่ ต.ค. 2563 ไม่มีกลไกปรับอัตโนมัติ |
AAH ออกแบบให้ผู้พิการที่ทำงานไม่ได้มีรายได้ใกล้เคียงกับเงินขั้นต่ำของผู้สูงอายุ ส่วนเบี้ยความพิการของไทยเป็นเงินเสริมที่ช่วยค่าใช้จ่ายได้บางส่วน แต่ไม่ได้ตั้งใจให้เป็นรายได้หลัก
8. สุขภาพ
ประเด็น | ฝรั่งเศส | ไทย |
ระบบ | ประกันสุขภาพถ้วนหน้า (PUMa) คุ้มครองผู้อาศัยราว 68 ล้านคน ผู้คนส่วนใหญ่ซื้อประกันเสริม (mutuelle) และผู้มีรายได้ไม่เกิน 10,421 ยูโรต่อปีได้ประกันเสริมฟรีผ่าน C2S | 3 กองทุนหลัก ได้แก่ บัตรทองราว 47 ล้านคน ประกันสังคม และสวัสดิการรักษาพยาบาลข้าราชการ |
งบประมาณ | รายจ่ายสุขภาพทั้งระบบ 11.8% ของ GDP (ปี 2568) | บัตรทองปีงบ 2570 รวม 289,113 ล้านบาท เหมาจ่าย 4,669 บาทต่อคนต่อปี ค่ารักษาพยาบาลบุคลากรภาครัฐ 94,200 ล้านบาท |
ผู้ป่วยจ่ายเอง | 9.7% ของรายจ่ายสุขภาพ หรือราว 495 ยูโรต่อคนต่อปี (ปี 2568) | บัตรทองเก็บค่าบริการไม่เกิน 30 บาทต่อครั้ง และยกเว้นให้หลายกลุ่ม |
ประเด็นล่าสุด | ร่างงบปี 2570 คุมรายจ่ายสุขภาพให้โตไม่เกิน 2% และโอนค่าทำฟันกับค่าขนส่งผู้ป่วยบางส่วนราว 1.2 พันล้านยูโรไปให้ประกันเสริม ขณะที่ 87% ของพื้นที่ประเทศขาดแคลนแพทย์ | งบบัตรทองปีงบ 2570 เพิ่มขึ้นราว 9% เป็น 289,113 ล้านบาท เหมาจ่ายรายหัว 4,669 บาท สำหรับผู้มีสิทธิราว 47.2 ล้านคน แต่โรงพยาบาลรัฐจำนวนมากยังรายรับต่ำกว่ารายจ่าย |
สุขภาพเป็นด้านเดียวที่ไทยเข้าใกล้ฝรั่งเศสในแง่การเข้าถึง เพราะบัตรทองครอบคลุมคนนอกระบบได้โดยไม่ต้องสมทบ แต่ความต่างอยู่ที่เงินต่อหัว ซึ่งกดดันโรงพยาบาลรัฐให้แบกต้นทุนส่วนที่งบไม่พอ
ทั้งนี้ ตัวเลขระหว่างสองประเทศไม่ควรอ่านแบบเทียบตรง เพราะค่าครองชีพของสองประเทศต่างกันมาก และเงินหลายประเภทของฝรั่งเศสเป็นการ “เติมให้ถึงเพดาน” แบบตรวจรายได้ ไม่ใช่ทุกคนได้เต็มจำนวนก้อนนั้นทั้งหมด
ฝรั่งเศสสร้างระบบสวัสดิการอย่างไร? ย้อนรอยการต่อสู้และต่อรองกว่าร้อยปีระหว่างประชาชนและรัฐบาลฝรั่งเศส
ระบบสวัสดิการของฝรั่งเศสไม่ได้เกิดขึ้นพร้อมกันในครั้งเดียว แต่ค่อย ๆ พัฒนาผ่านการต่อรองระหว่างแรงงาน นายจ้าง และรัฐตลอดเวลากว่าร้อยปี บางช่วงแรงงานมีอำนาจต่อรองมากพอที่จะผลักดันสิทธิของตน บางช่วงชนชั้นนำต้องการลดความขัดแย้งและรักษาความสงบในสังคม และหลายครั้ง ปัจจัยทั้งสองก็เกิดขึ้นพร้อมกัน
จุดเริ่มต้น: จากความรับผิดชอบของนายจ้างสู่ประกันภาคบังคับ
สวัสดิการฝรั่งเศสในระยะแรกมุ่งคุ้มครองลูกจ้าง โดยเริ่มจากการกำหนดให้นายจ้างรับผิดชอบต่ออุบัติเหตุจากการทำงาน ก่อนจะขยายไปสู่ระบบประกันสังคมภาคบังคับและเงินช่วยเหลือครอบครัว ความคุ้มครองเหล่านี้ค่อย ๆ เกิดขึ้นผ่านการผลักดันในรัฐสภา แรงกดดันจากปัญหาในโรงงาน และการต่อรองเรื่องภาระค่าใช้จ่าย
ในยุคอุตสาหกรรม คนงานเผชิญความเสี่ยงบาดเจ็บ พิการ หรือเสียชีวิตจากเครื่องจักร แต่กฎหมายความรับผิดทางแพ่งในเวลานั้นกำหนดให้ลูกจ้างต้องพิสูจน์ว่านายจ้างมีความผิดจึงจะเรียกค่าเสียหายได้ เมื่ออุบัติเหตุจำนวนมากระบุไม่ได้ชัดเจนว่าใครเป็นฝ่ายผิด คนงานที่ได้รับบาดเจ็บจึงมักไม่ได้รับการชดเชย
ความพยายามแก้ปัญหานี้นำไปสู่การถกเถียงในรัฐสภานานถึง 18 ปี นับจากวันที่ 29 พฤษภาคม 2423 เมื่อ Martin Nadaud อดีตช่างก่อสร้างที่เป็นผู้แทนราษฎร ยื่นร่างกฎหมายเสนอให้เปลี่ยนภาระการพิสูจน์ จากเดิมที่ลูกจ้างต้องพิสูจน์ความผิดของนายจ้าง ให้นายจ้างเป็นฝ่ายพิสูจน์แทน
ร่างกฎหมายเผชิญแรงคัดค้านจากฝ่ายนายจ้างและชนชั้นกลาง ซึ่งมองว่าคนงานยอมรับความเสี่ยงไปแล้วเมื่อตกลงทำสัญญาจ้าง อย่างไรก็ตาม อุบัติเหตุที่เกิดขึ้นต่อเนื่องในโรงงานและการยื่นร่างกฎหมายหลายครั้งยังคงสร้างแรงกดดันให้ต้องหาทางออก
จุดเปลี่ยนสำคัญเกิดขึ้นเมื่อศาลฎีกาฝรั่งเศสมีคำพิพากษาในคดี “Veuve Teffaine” เมื่อวันที่ 16 มิถุนายน 2439 โดยวางหลักความรับผิดจากทรัพย์ที่อยู่ในความดูแล แม้ไม่ต้องพิสูจน์ความผิด หลักการนี้ทำให้นายจ้างเสี่ยงต้องชดใช้ค่าเสียหายเต็มจำนวนหากเครื่องจักรทำให้คนงานบาดเจ็บ กฎหมายเฉพาะที่กำหนดวงเงินชดเชยไว้แน่นอนจึงเป็นทางออกที่นายจ้างยอมรับได้มากขึ้น
ในที่สุด กฎหมายวันที่ 9 เมษายน 2441 จึงผ่านออกมาบนพื้นฐานของการประนีประนอม โดยเปลี่ยนจากการพิจารณาว่าใครทำผิด มาเป็นการยอมรับว่าอุบัติเหตุเป็นความเสี่ยงจากการประกอบอาชีพ ลูกจ้างได้รับเงินทดแทนโดยไม่ต้องพิสูจน์ความผิดของนายจ้าง แต่ต้องยอมรับค่าชดเชยตามอัตราที่กำหนดและเสียสิทธิฟ้องเรียกค่าเสียหายตามกฎหมายแพ่งทั่วไป ส่วนนายจ้างมีภาระที่คาดการณ์ได้และสามารถซื้อประกันมารองรับ นักกฎหมายฝรั่งเศสจึงเรียกการประนีประนอมนี้ว่า “ข้อตกลงปี 1898” หรือ le compromis de 1898
หลังจากนั้น ฝรั่งเศสทยอยขยายความคุ้มครองให้ครอบคลุมความเสี่ยงด้านอื่น ปี 2462 มีการขยายสิทธิไปถึงโรคจากการทำงานบางโรค ก่อนที่กฎหมายปี 2471 และ 2473 จะจัดตั้งระบบประกันสังคมภาคบังคับสำหรับลูกจ้าง ครอบคลุมการเจ็บป่วย การคลอดบุตร ภาวะทุพพลภาพ และวัยชรา
ส่วนเงินช่วยเหลือครอบครัวเริ่มจากความริเริ่มของนายจ้าง ราวปี 2459 นายจ้างบางรายจ่ายเงินเพิ่มให้คนงานตามจำนวนบุตร ก่อนจะรวมตัวกันตั้งกองทุนกลางเพื่อกระจายภาระค่าใช้จ่ายระหว่างกัน แนวทางนี้เคยถูกคัดค้านจากทั้งนายจ้างจำนวนไม่น้อยและสหภาพแรงงาน แต่ต่อมากฎหมาย Landry ปี 2475 ก็กำหนดให้ภาคอุตสาหกรรมและการค้าต้องจัดสวัสดิการดังกล่าว โดยมีความกังวลเรื่องอัตราการเกิดต่ำเป็นแรงผลักดันสำคัญ
ต่อมา กฎหมายวันที่ 30 ตุลาคม 2489 ได้นำการคุ้มครองอุบัติเหตุจากการทำงานเข้ามาเป็นส่วนหนึ่งของระบบประกันสังคมฝรั่งเศส หรือ Sécu โดยเปลี่ยนจากความรับผิดของนายจ้างแต่ละรายมาใช้กองทุนกลาง จึงเป็นอีกขั้นของการพัฒนาจากการชดเชยความเสียหายในสถานประกอบการ ไปสู่การร่วมกันรับภาระความเสี่ยงผ่านระบบประกันสังคม
ปี 2479: การนัดหยุดงานนำไปสู่การเจรจาขยายสิทธิแรงงาน
ฤดูใบไม้ผลิปี 2479 เป็นจุดเปลี่ยนสำคัญ หลังแนวร่วมประชาชน (Front populaire) ซึ่งประกอบด้วยพรรคสังคมนิยม คอมมิวนิสต์ และเรดิคัล ชนะการเลือกตั้ง คนงานเริ่มนัดหยุดงานและเข้ายึดโรงงานอย่างสงบตั้งแต่ก่อนที่รัฐบาลใหม่จะเข้ารับตำแหน่ง การเคลื่อนไหวขยายวงไปยังกิจการกว่า 12,000 แห่ง
แรงกดดันดังกล่าวทำให้รัฐบาลของ Léon Blum ต้องเรียกสหภาพ CGT หรือ Confédération Générale du Travail และตัวแทนนายจ้างมาเจรจาที่ทำเนียบ Matignon จนนำไปสู่ข้อตกลงในคืนวันที่ 7 มิถุนายน 2479 ให้ขึ้นค่าจ้าง 7-15% วางระบบสัญญาจ้างร่วมระหว่างนายจ้างกับลูกจ้าง และให้มีผู้แทนลูกจ้างในสถานประกอบการ
ไม่กี่วันต่อมา สภาผ่านกฎหมายกำหนดเวลาทำงานสัปดาห์ละ 40 ชั่วโมง และให้สิทธิหยุดพักร้อนโดยได้รับค่าจ้างปีละ 2 สัปดาห์ ในปีนั้น คนงานราว 6 แสนคนได้เดินทางไปพักผ่อนเป็นครั้งแรกในชีวิต
หลังสงคราม: ความเห็นร่วมทางการเมืองวางรากฐานให้ Sécu
รากฐานสำคัญของระบบสวัสดิการฝรั่งเศสในปัจจุบันเริ่มเป็นรูปเป็นร่างในช่วงสงครามโลกครั้งที่สอง วันที่ 15 มีนาคม 2487 ขณะที่ฝรั่งเศสยังอยู่ภายใต้การยึดครองของนาซี สภาแห่งชาติขบวนการต่อต้าน (CNR) ซึ่งรวมกลุ่มการเมืองตั้งแต่คอมมิวนิสต์ไปจนถึงฝ่ายขวา ได้รับรองแผนที่รู้จักกันในชื่อ “วันชื่นสุข” (Les Jours heureux) โดยมีคำมั่นสำคัญว่าจะสร้างระบบประกันสังคมที่ครอบคลุมครบวงจร
หลังการปลดปล่อยประเทศ รัฐบาลชั่วคราวออกกฎหมายเมื่อวันที่ 4 และ 19 ตุลาคม 2488 เพื่อจัดตั้งระบบประกันสังคม หรือ Sécurité sociale ที่คนฝรั่งเศสเรียกสั้น ๆ ว่า “Sécu”
ผู้วางระบบคือ Pierre Laroque ข้าราชการระดับสูงที่เคยร่วมขบวนการต่อต้าน ส่วนผู้ผลักดันให้ระบบเกิดขึ้นจริงคือ Ambroise Croizat อดีตผู้นำสหภาพแรงงานโลหะ CGT จากพรรคคอมมิวนิสต์ ซึ่งดำรงตำแหน่งรัฐมนตรีแรงงานตั้งแต่เดือนพฤศจิกายน 2488 ถึงเดือนพฤษภาคม 2490 แม้ทั้งสองจะมีพื้นฐานทางความคิดต่างกัน แต่ก็ร่วมกันสร้างระบบที่ยึดหลักว่า กองทุนต้องอยู่ภายใต้การบริหารของผู้มีส่วนได้เสียเอง
อย่างไรก็ตาม ระบบนี้ไม่ได้สมบูรณ์ตั้งแต่แรก Laroque และ Croizat ไม่สามารถรวมกองทุนเฉพาะของบางอาชีพเข้าเป็นระบบเดียวกันได้ และประเด็นนี้ยังเป็นปัญหาต่อเนื่องมาจนถึงปัจจุบัน ถึงอย่างนั้น หลักการของระบบประกันสังคมก็ได้รับการรับรองไว้ในอารัมภบทของรัฐธรรมนูญปี 2589และขยายความคุ้มครองไปถึงข้าราชการในปี 2490
ระยะต่อมา: ขยายสิทธิและเติมความคุ้มครองที่ยังขาด
สวัสดิการหลายอย่างที่มีอยู่ในปัจจุบันไม่ได้รวมอยู่ในระบบตั้งแต่ปี 2488 แต่ค่อย ๆ เพิ่มเข้ามาภายหลัง เช่น ประกันการว่างงาน ซึ่งเกิดขึ้นจากข้อตกลงระหว่างสหภาพแรงงานกับนายจ้างเมื่อวันที่ 31 ธันวาคม 2501 ภายใต้การผลักดันของรัฐบาลนายพลเดอโกล โดยทั้งสองฝ่ายร่วมกันจัดตั้ง Unédic เพื่อบริหารระบบนี้ แม้ในเวลานั้นสหภาพ CGT จะปฏิเสธการลงนามก็ตาม
ต่อมา กฎหมาย Jeanneney ปี 2510 แบ่งระบบประกันสังคมออกเป็นสาขาตามประเภทความเสี่ยง และกำหนดให้ตัวแทนฝ่ายลูกจ้างกับนายจ้างมีสัดส่วนในการบริหารเท่ากัน ส่วนในปี 2525 รัฐบาลมิตแตร์รองลดอายุเกษียณจาก 65 ปีเหลือ 60 ปี สำหรับผู้ที่ส่งเงินสมทบครบ 37.5 ปี
ขณะเดียวกัน ภาวะความยากจนรูปแบบใหม่ในช่วงทศวรรษ 1980 (พ.ศ. 2523 ถึง 2532) ยังทำให้รัฐบาลฝรั่งเศสเห็นข้อจำกัดของระบบที่ผูกสิทธิสวัสดิการไว้กับการจ้างงาน เพราะผู้ว่างงานระยะยาวยังไม่ได้รับความคุ้มครองอย่างทั่วถึง
เพื่อรับมือกับปัญหานี้ รัฐบาล Michel Rocard จึงผลักดันกฎหมายรายได้ขั้นต่ำ RMI ซึ่งผ่านความเห็นชอบของสภาเมื่อวันที่ 1 ธันวาคม 2531 ด้วยคะแนนเสียงเกือบเป็นเอกฉันท์ ก่อนที่มาตรการนี้จะเปลี่ยนเป็น RSA ในเวลาต่อมา
สองปีถัดมา Rocard ผลักดันภาษี CSG ซึ่งเก็บจากรายได้ทุกประเภท ไม่จำกัดเฉพาะค่าจ้าง แต่การผ่านกฎหมายนี้ต้องอาศัยมาตรา 49.3 ที่เปิดทางให้รัฐบาลผ่านกฎหมายได้โดยไม่ต้องลงมติในสภา และรัฐบาลก็รอดจากญัตติไม่ไว้วางใจมาได้อย่างหวุดหวิด
จากนั้น ในปี 2542 ฝรั่งเศสจัดตั้งระบบประกันสุขภาพถ้วนหน้า CMU เพื่อให้ผู้ที่หลุดจากระบบเงินสมทบได้รับความคุ้มครองด้านสุขภาพด้วย
ปี (พ.ศ.) | สวัสดิการที่ได้ | ได้มาด้วยวิธี |
2441 | เงินทดแทนอุบัติเหตุจากการทำงาน | กฎหมายให้นายจ้างรับผิด |
2471–2473 | ประกันสังคมภาคบังคับสำหรับลูกจ้าง | กฎหมายรัฐสภา |
2475 | เงินครอบครัวภาคบังคับ (กฎหมาย Landry) | ขยายจากกองทุนของนายจ้าง และนโยบายเพิ่มประชากร |
2479 | พักร้อนมีค่าจ้าง สัปดาห์ 40 ชั่วโมง สัญญาจ้างร่วม | นัดหยุดงานยึดโรงงาน และรัฐบาลฝ่ายซ้าย |
2487–2489 | ระบบประกันสังคม Sécu และหลักการในรัฐธรรมนูญ | ฉันทามติหลังสงคราม (โปรแกรม CNR) |
2501 | ประกันว่างงาน Unédic | ข้อตกลงสหภาพกับนายจ้าง ตามแรงผลักของรัฐ |
2510 | แยกสาขาประกันสังคม บริหารแบบทวิภาคี | ออร์ดอนนองซ์ของรัฐบาล |
2525 | เกษียณที่ 60 ปี | คำมั่นหาเสียงของฝ่ายซ้าย |
2531 | รายได้ขั้นต่ำ RMI (ต่อมาเป็น RSA) | รัฐสภาเกือบเอกฉันท์ |
2533-2534 | ภาษี CSG เพื่อสวัสดิการ | รัฐบาลใช้มาตรา 49.3 |
2542 | ประกันสุขภาพถ้วนหน้า CMU (ปัจจุบันคือ PUMa) | กฎหมายรัฐสภา |
สี่กลไกที่ทำให้สวัสดิการฝรั่งเศสอยู่ยั้งยืนยง และตัดยาก
แม้สหภาพแรงงานฝรั่งเศสจะมีภาพลักษณ์ที่เข้มแข็งและทรงอิทธิพล แต่ในปี 2561 ลูกจ้างฝรั่งเศสที่เป็นสมาชิกสหภาพมีเพียงราว 8.8% ซึ่งเป็นหนึ่งในสัดส่วนที่ต่ำที่สุดในกลุ่มประเทศตะวันตก ขณะที่ลูกจ้างราว 98% อยู่ภายใต้ข้อตกลงร่วมที่สหภาพเป็นผู้เจรจา
ความแตกต่างนี้สะท้อนว่า การรักษาสวัสดิการของฝรั่งเศสไม่ได้ขึ้นอยู่กับจำนวนสมาชิกสหภาพ แต่ขึ้นอยู่กับกติกาและกลไกที่ทำให้รัฐบาลต้องเผชิญต้นทุนทางการเมืองสูงลิ่วหากต้องการตัดลดสวัสดิการ
กลไกที่หนึ่ง: จากเงินสมทบ สู่การขยายฐานภาษีเพื่อสวัสดิการ
ระบบสวัสดิการฝรั่งเศสเริ่มต้นตามแนวทางประกันสังคมของเยอรมนีในสมัยบิสมาร์ก โดยให้นายจ้างและลูกจ้างร่วมกันจ่ายเงินสมทบ การออกแบบเช่นนี้ทำให้ผู้รับสวัสดิการมองว่า บำนาญหรือเงินทดแทนกรณีว่างงานเป็นสิทธิที่ตนจ่ายเงินสมทบเพื่อให้ได้มา ไม่ใช่เงินสงเคราะห์จากรัฐ การตัดลดสิทธิจึงถูกมองว่าเป็นการยึดทรัพย์สินของคนทำงาน
ต่อมา เมื่อเงินสมทบจากค่าจ้างเริ่มไม่เพียงพอ ฝรั่งเศสเลือกขยายฐานรายได้สำหรับนำมาใช้จ่ายสวัสดิการ แทนการตัดลดสิทธิ โดยเริ่มเก็บภาษี CSG ในปี 2534 ที่อัตรา 1.1% ครอบคลุมทั้งค่าจ้าง บำนาญ และรายได้จากทรัพย์สิน
ปัจจุบัน อัตราภาษี CSG ที่เก็บจากค่าจ้างเพิ่มขึ้นมาอยู่ที่ 9.2% ขณะที่ในปี 2567 รายได้จากภาษีทุกประเภทที่จัดสรรให้ระบบสวัสดิการรวมกันคิดเป็น 30% ของรายรับทั้งหมดของระบบ
กลไกที่สอง: ให้ผู้จ่ายเงินร่วมกันบริหารกองทุน
ฝรั่งเศสใช้หลักการที่เรียกว่า paritarisme หรือการบริหารแบบทวิภาคี โดยให้นายจ้างและลูกจ้างร่วมกันบริหารกองทุน ตัวอย่างที่ชัดเจนคือ Unédic ซึ่งบริหารระบบประกันการว่างงาน มีตัวแทนจากสหภาพแรงงาน 5 แห่ง ได้แก่ CFDT, CFE-CGC, CFTC, CGT และ FO ร่วมเป็นกรรมการกับตัวแทนองค์กรนายจ้าง 3 แห่ง ได้แก่ CPME, Medef และ U2P โดยทั้งสองฝ่ายมีจำนวนที่นั่งเท่ากัน
ตัวแทนนายจ้างและลูกจ้างเป็นผู้เจรจาเรื่องอัตราเงินสมทบและเงื่อนไขการจ่ายเงิน ส่วนรัฐกำหนดกรอบเป็นลายลักษณ์อักษรก่อนเริ่มการเจรจา และรับรองข้อตกลงเมื่อทั้งสองฝ่ายตกลงกันได้
โครงสร้างนี้ทำให้สหภาพแรงงานยังมีอำนาจ แม้จะมีสมาชิกไม่มาก เพราะมีที่นั่งและบทบาทในการตัดสินใจเกี่ยวกับกองทุนโดยตรง ขณะเดียวกัน รัฐบาลก็ไม่อาจเข้ามาจัดการกองทุนได้ตามอำเภอใจ
กลไกที่สาม: ใช้การประท้วงยับยั้งนโยบาย แต่ไม่ได้สำเร็จทุกครั้ง
ในวัฒนธรรมการเมืองฝรั่งเศส การมีส่วนร่วมของประชาชนไม่ได้จบที่การเลือกตั้ง การประท้วงเป็นอีกช่องทางสำคัญในการส่งเสียงถึงผู้มีอำนาจและปกป้องสิทธิ แนวคิดนี้มีรากจากการปฏิวัติฝรั่งเศส และมีบทบาทในการเรียกร้องสวัสดิการเรื่อยมา เช่น การประท้วงของนักศึกษาและการนัดหยุดงานใหญ่ในปี 2511 ที่ทำให้รัฐบาลยอมขึ้นค่าแรงขั้นต่ำ
ตัวอย่างสำคัญของการยับยั้งนโยบายเกิดขึ้นในปลายปี 2538 เมื่อรัฐบาล Alain Juppé เสนอปฏิรูปประกันสังคมและบำนาญโดยไม่ได้หารือกับสหภาพแรงงาน หนึ่งในมาตรการคือเพิ่มระยะเวลาส่งเงินสมทบของข้าราชการจาก 37.5 ปีเป็น 40 ปี ให้เท่ากับภาคเอกชน พนักงานรถไฟและรถไฟใต้ดินจึงนัดหยุดงานจนระบบขนส่งเป็นอัมพาต เมื่อแรงต่อต้านขยายวง รัฐบาลต้องถอนแผนปฏิรูปบำนาญภาครัฐทั้งหมด แต่ยังเดินหน้าปฏิรูปประกันสังคมส่วนอื่นได้
การประท้วงยังช่วยกดดันให้รัฐบาลเพิ่มความช่วยเหลือได้ด้วย ขบวนการเสื้อกั๊กเหลืองในปลายปี 2561 เริ่มจากการคัดค้านการขึ้นภาษีน้ำมัน ก่อนขยายไปสู่ปัญหาค่าครองชีพและความเหลื่อมล้ำ นำไปสู่การประกาศมาตรการของประธานาธิบดีมาครง ให้คนทำงานที่ได้รับค่าแรงขั้นต่ำมีรายได้เพิ่ม 100 ยูโรต่อเดือน ผ่านเงินช่วยเหลือ prime d’activité พร้อมขยายผู้มีสิทธิจาก 3.8 ล้านเป็น 5 ล้านครัวเรือน และยกเลิกการขึ้นภาษี CSG สำหรับผู้รับบำนาญที่มีรายได้ต่ำกว่า 2,000 ยูโร
อย่างไรก็ตาม การระดมคนออกมาประท้วงไม่ได้รับประกันว่ารัฐบาลจะยอมถอย ในปี 2553 รัฐบาลซาร์โกซีขยายอายุเกษียณจาก 60 ปีเป็น 62 ปีได้สำเร็จ แม้เผชิญการชุมนุมใหญ่ เช่นเดียวกับปี 2566 ที่รัฐบาล Élisabeth Borne ใช้มาตรา 49.3 ผลักดันการขยายอายุเกษียณจาก 62 ปีเป็น 64 ปี จนกฎหมายประกาศใช้ แม้ประชาชนประท้วงต่อเนื่องหลายเดือน
นโยบายบางครั้งยังผ่านไปได้โดยแทบไม่มีการประท้วง เช่น ในปี 2536 รัฐบาล Édouard Balladur เพิ่มระยะเวลาส่งเงินสมทบของลูกจ้างภาคเอกชนเป็น 40 ปี และเปลี่ยนเกณฑ์ปรับบำนาญจากการอิงค่าจ้างมาอิงเงินเฟ้อได้สำเร็จ สะท้อนว่าแรงต่อต้านไม่ได้เกิดขึ้นอย่างเข้มข้นกับการลดทอนสิทธิทุกครั้ง
ส่วนการเปลี่ยนแปลงในรัฐสภาก็อาจเปิดทางให้ต่อรองนโยบายได้อีกครั้ง ในเดือนตุลาคม 2568 รัฐบาล Sébastien Lecornu ซึ่งไม่มีเสียงข้างมากในสภา ประกาศระงับการปรับเพิ่มอายุเกษียณตามแผนปี 2566 ไปจนถึงวันที่ 1 มกราคม 2571 โดยตรึงอายุเกษียณไว้ที่ 62 ปี 9 เดือน กรณีนี้จึงต้องพิจารณาควบคู่กับเงื่อนไขทางการเมืองด้วย
พลังของการประท้วงจึงขึ้นอยู่กับว่า ประชาชนสร้างแรงกดดันได้มากเพียงใด และรัฐบาลมีฐานเสียงมั่นคงแค่ไหน การหยุดงานจนระบบขนส่งหยุดชะงักอาจบีบให้รัฐบาลยอมเจรจาได้ แต่ในบางครั้ง แม้การประท้วงจะยืดเยื้อหลายเดือน รัฐบาลก็ยังผลักดันนโยบายต่อไปได้สำเร็จ
กลไกที่สี่: ปรับสวัสดิการตามเงินเฟ้ออัตโนมัติ และให้สภาลงมติงบทุกปี
กฎหมายกำหนดให้เงินช่วยเหลือ RSA เงินช่วยเหลือครอบครัว และเงินช่วยเหลือผู้พิการปรับเพิ่มตามเงินเฟ้อโดยอัตโนมัติในวันที่ 1 เมษายนของทุกปี ขณะเดียวกัน รัฐสภาต้องพิจารณาและลงมติกฎหมายงบประมาณประกันสังคม (LFSS) ทุกปีด้วย
หากรัฐบาลต้องการตรึงหรือลดเงินสวัสดิการ ก็ต้องระบุไว้ในกฎหมายอย่างชัดเจนและนำเข้าสู่การพิจารณาของสภา รัฐบาลจึงต้องอธิบายเหตุผลต่อสาธารณชน แทนที่จะปล่อยให้เงินเฟ้อค่อย ๆ กัดกร่อนมูลค่าของสวัสดิการไปเงียบ ๆ
ราคาที่รัฐบาลฝรั่งเศสต้องจ่ายจากการมีสวัสดิการรัฐที่ครอบคลุม
การรักษาระบบสวัสดิการที่ครอบคลุมต้องใช้งบประมาณสูง และกำลังเป็นโจทย์ยากของฝรั่งเศส เมื่อรัฐบาลเผชิญทั้งการขาดดุลและหนี้สาธารณะในระดับสูง
ในปี 2568 รายจ่ายภาครัฐทั้งหมดอยู่ที่ 57.3% ของ GDP ขณะที่รัฐขาดดุลการคลัง 5.1% ของ GDP และมีหนี้สาธารณะเพิ่มขึ้นเป็น 115.6% ของ GDP ส่วนกองทุนประกันสังคมคาดว่าจะขาดดุลอีก 21,800 ล้านยูโรในปี 2569
แรงกดดันเหล่านี้ทำให้รัฐบาลวางแผนตรึงสวัสดิการ ชะลอรายจ่าย และเพิ่มเงื่อนไขการรับสิทธิ เพื่อลดการขาดดุลงบประมาณ แต่แผนดังกล่าวก็กลายเป็นชนวนของการประท้วงใหญ่ในช่วงที่ผ่านมา
ร่างงบปี 2570: ตรึงสวัสดิการ ชะลอรายจ่าย และเพิ่มเงื่อนไขรับสิทธิ
เมื่อวันที่ 1 ตุลาคม 2569 รัฐบาลเสนอร่างกฎหมายงบประมาณประกันสังคมปี 2570 (PLFSS) โดยตั้งเป้าลดการขาดดุลเหลือ 12,700 ล้านยูโร จากที่คาดไว้ 21,800 ล้านยูโรในปี 2569 มาตรการส่วนใหญ่เป็นการตรึงวงเงินและชะลอการปรับเพิ่มสวัสดิการ แต่ก็มีการลดการเบิกจ่ายค่ารักษาบางรายการและเพิ่มเงื่อนไขรับสิทธิควบคู่ไปด้วย
ภายใต้ร่างดังกล่าว เงินช่วยเหลือครอบครัว ทั้ง allocations familiales และ PAJE จะไม่ได้รับการปรับเพิ่มในวันที่ 1 เมษายน 2570 ตามปกติ ซึ่งจะช่วยประหยัดงบประมาณได้ราว 500 ล้านยูโร ส่วนการตรึงพารามิเตอร์ APL และ prime d’activité อยู่ในร่างงบประมาณรัฐ (PLF)
สำหรับบำนาญ ร่างกฎหมายรับประกันการปรับตามเงินเฟ้อในเดือนมกราคม 2570 เฉพาะผู้ที่มีบำนาญรวม (พื้นฐานบวกบำนาญเสริม) ไม่เกิน 1,260 ยูโรต่อเดือน หรือราว 85% ของค่าแรงขั้นต่ำ ส่วนบำนาญพื้นฐานของผู้ที่เกินเกณฑ์จะปรับในอัตราที่กฤษฎีกากำหนด ระหว่างไม่ปรับเลยจนถึงเท่าเงินเฟ้อ หากไม่มีกฤษฎีกาภายใน 31 ตุลาคม 2570 บำนาญจะถูกตรึงไว้ รัฐบาลประเมินว่ามาตรการนี้จะประหยัดงบประมาณได้ราว 4,000 ล้านยูโร ทั้งนี้ กรรมาธิการกิจการสังคมได้ลงมติตัดมาตรานี้ออกแล้ว แต่มติชั้นกรรมาธิการมีผลเพียงเชิงชี้แนะ
ด้านประกันสุขภาพ รัฐบาลจะจำกัดการเพิ่มรายจ่ายไว้ไม่เกิน 2% ขณะที่มาตรการโอนภาระค่าทำฟันและค่าขนส่งผู้ป่วยบางส่วนไปให้ประกันเสริม มูลค่าราว 1,200 ล้านยูโร ซึ่งออกเป็นกฤษฎีกาไว้แล้ว จะมีผลส่วนใหญ่ในปี 2570
ร่างงบยังเพิ่มเงื่อนไขสำหรับชาวต่างชาติจากนอกสหภาพยุโรปบางกลุ่มที่อาศัยอยู่ในฝรั่งเศสอย่างถูกกฎหมาย โดยต้องอยู่ในประเทศมาแล้วอย่างน้อย 1 ปี จึงจะมีสิทธิรับเงินช่วยเหลือครอบครัวบางประเภทและเงินช่วยค่าเช่าบ้าน เริ่มตั้งแต่ 1 กรกฎาคม 2570 ปัจจุบันสวัสดิการกลุ่มนี้ยังไม่มีเงื่อนไขระยะเวลาพำนัก ต่างจาก RSA ที่กำหนด 5 ปี และ ASPA ที่กำหนด 10 ปี
อย่างไรก็ตาม รัฐบาลระบุว่ายังคงคุ้มครองกลุ่มที่เปราะบางที่สุด โดย RSA เงินขั้นต่ำผู้สูงอายุ และเงินช่วยเหลือผู้พิการจะยังปรับเพิ่มตามเงินเฟ้อตามปกติ แม้ prime d’activité ซึ่งเป็นเงินเสริมของคนทำงานรายได้น้อยจะถูกตรึงด้วยก็ตาม
ร่างงบยังเปลี่ยนได้ ข้อถกเถียงยังไม่จบ
รัฐสภาเริ่มพิจารณาร่างงบนี้เมื่อวันที่ 20 ตุลาคม 2569 โดยแต่ละมาตรายังอาจถูกแก้ไขหรือตัดออกได้ ในชั้นกรรมาธิการกิจการสังคม มีการรับคำแปรญัตติตัดมาตรา 35 ว่าด้วยการตรึงบำนาญออกแล้ว แม้มติชั้นกรรมาธิการจะมีผลเพียงเชิงชี้แนะก็ตาม
นอกจากนี้ มาตรการตรึงบำนาญยังสามารถยกเลิกได้ด้วยกฤษฎีกาเพียงฉบับเดียว หากเสียงข้างมากเปลี่ยนมือหลังการเลือกตั้งปี 2570 รัฐบาลชุดใหม่ก็สามารถจ่ายเงินย้อนหลังได้ทันที
ข้อถกเถียงเรื่องอนาคตของระบบสวัสดิการจึงยังดำเนินต่อไป ฝ่ายนายจ้างอย่าง MEDEF มองว่า การใช้จ่ายสวัสดิการในระดับ 32% ของ GDP สูงเกินกำลังของประเทศ พร้อมชี้ว่าสัดส่วนที่สูงนี้ส่วนหนึ่งเป็นผลจากเศรษฐกิจที่เติบโตช้า ทำให้รายได้ต่อหัวเพิ่มขึ้นไม่ทันรายจ่าย
แต่อีกด้านหนึ่งของการรักษาสมดุลทางการคลังคือการเพิ่มรายได้ให้ระบบ ซึ่งร่างงบปี 2570 ก็มีมาตรการในส่วนนี้เช่นกัน โดยเสนอให้ลดการยกเว้นเงินสมทบให้แก่นายจ้าง คิดเป็นมูลค่าราว 3,700 ล้านยูโร
สวัสดิการไทยเป็นนโยบายจากบนลงล่าง ไม่สม่ำเสมอ และหลายๆ ครั้งไม่เพียงพอ
หากสวัสดิการฝรั่งเศสเติบโตจากล่างขึ้นบน ผ่านการต่อรองของแรงงานและสถาบันที่ให้ผู้จ่ายเงินร่วมคุม สวัสดิการไทยก็เติบโตจากบนลงล่างเป็นหลัก ผ่านนโยบายของรัฐบาลและการแข่งขันในสนามเลือกตั้ง
ผลลัพธ์คือระบบที่ครอบคลุมกว้างและขยายตัวได้เร็วในบางจังหวะ แต่จ่ายน้อย และขาดกลไกที่จะปรับตัวเองตามค่าครองชีพ
จากสวัสดิการข้าราชการ สู่หลักประกันสุขภาพถ้วนหน้า
ความคุ้มครองด้านสุขภาพของไทยเริ่มจากกลุ่มข้าราชการก่อน โดยมีสวัสดิการรักษาพยาบาลข้าราชการในปี 2523 ตามมาด้วยพระราชบัญญัติประกันสังคมปี 2533 ซึ่งระยะแรกคุ้มครองกรณีเจ็บป่วย คลอดบุตร ทุพพลภาพ และเสียชีวิต ก่อนเพิ่มกรณีสงเคราะห์บุตรและชราภาพในปี 2541 และกรณีว่างงานในปี 2547
การขยายความคุ้มครองครั้งใหญ่เกิดขึ้นในปี 2545 เมื่อนโยบาย “30 บาทรักษาทุกโรค” ที่ใช้หาเสียงเลือกตั้งพัฒนาเป็นระบบหลักประกันสุขภาพถ้วนหน้า
ในวันแรกที่สำนักงานหลักประกันสุขภาพแห่งชาติ (สปสช.) เปิดทำการ มีแพทย์บางส่วนสวมปลอกแขนดำประท้วง โดยมองว่านี่คือระบบ “คอมมิวนิสต์” แต่ปัจจุบันบัตรทองดูแลประชาชนราว 47.6 ล้านคน และเป็นสวัสดิการที่ไทยเข้าใกล้มาตรฐานของฝรั่งเศสมากที่สุด
เบี้ยยังชีพผู้สูงอายุ: จากเงินสงเคราะห์สู่การจ่ายถ้วนหน้า
เบี้ยยังชีพผู้สูงอายุเริ่มขึ้นในปี 2536 สมัยรัฐบาลชวน หลีกภัย โดยจ่ายเดือนละ 200 บาทให้ผู้สูงอายุยากจนที่ไม่มีผู้อุปการะ ก่อนปรับเป็น 300 บาทและ 500 บาทในเวลาต่อมา
จุดเปลี่ยนเกิดขึ้นในเดือนเมษายน 2552 เมื่อรัฐบาลอภิสิทธิ์ เวชชาชีวะปรับเป็นการจ่ายถ้วนหน้าเดือนละ 500 บาท โดยไม่ต้องพิสูจน์ความยากจน ต่อมา รัฐบาลยิ่งลักษณ์ ชินวัตรปรับเป็นอัตราขั้นบันไดตามอายุ ตั้งแต่เดือนละ 600-1,000 บาท ซึ่งยังเป็นอัตราที่ใช้ในปัจจุบัน
เงินอุดหนุนเด็ก: เห็นชอบให้จ่ายถ้วนหน้า แต่ยังรออนุมัติ
เงินอุดหนุนเด็กแรกเกิดเริ่มในปี 2558 โดยจ่ายเดือนละ 400 บาทสำหรับเด็กอายุไม่เกิน 1 ปีในครอบครัวยากจน ต่อมาจึงเพิ่มเป็นเดือนละ 600 บาทและขยายความคุ้มครองถึงเด็กอายุ 3 ปี ก่อนขยายถึงอายุ 6 ปีในปี 2562 พร้อมปรับเพดานรายได้จาก 36,000 บาทเป็น 100,000 บาทต่อคนต่อปี
แต่การขยายเป็นการจ่ายถ้วนหน้ายังไม่เกิดขึ้น แม้ในปี 2564 คณะกรรมการส่งเสริมการพัฒนาเด็กและเยาวชนแห่งชาติ (กดยช.) จะเห็นชอบในหลักการให้เริ่มตั้งแต่ปีงบประมาณ 2565 แล้วก็ตาม
ต่อมา วันที่ 14 กรกฎาคม 2569 กดยช. มีมติเห็นชอบอีกครั้งให้เริ่มจ่ายถ้วนหน้าในปีงบประมาณ 2570 แต่ยังต้องรอคณะรัฐมนตรีอนุมัติ ขณะที่งบประมาณของกระทรวงการพัฒนาสังคมและความมั่นคงของมนุษย์ปี 2570 กลับลดลง 5.4% เหลือ 25,575.5 ล้านบาท
ประกันสังคม: ปรับเพดานค่าจ้างหลังคงเดิมกว่า 30 ปี
เพดานค่าจ้างที่ใช้คำนวณเงินสมทบประกันสังคมคงอยู่ที่ 15,000 บาทมานานกว่า 30 ปี ขณะที่แนวทางสากลแนะนำให้กำหนดเพดานไว้ราว 1.25 เท่าของค่าจ้างเฉลี่ยของผู้ประกันตน หากอิงค่าจ้างเฉลี่ยปี 2565 ที่ 18,400 บาท เพดานที่เหมาะสมจึงควรอยู่ราว 23,000 บาท
รัฐบาลจึงกำหนดให้ทยอยปรับเพดาน โดยเริ่มที่ 17,500 บาทในปี 2569-2571 ก่อนเพิ่มเป็น 20,000 บาทในปี 2572-2574 และ 23,000 บาทตั้งแต่ปี 2575 เป็นต้นไป เงินสมทบสูงสุดของลูกจ้างจึงเพิ่มจากเดือนละ 750 บาทเป็น 875 บาทในระยะแรก และจะเพิ่มเป็น 1,150 บาทเมื่อปรับเพดานครบ
สิทธิประโยชน์เพิ่มขึ้นตามไปด้วย โดยเงินทดแทนกรณีเจ็บป่วยสูงสุดเพิ่มจากเดือนละ 7,500 บาทเป็น 8,750 บาท เงินสงเคราะห์คลอดบุตรเพิ่มจาก 22,500 บาทเป็น 26,250 บาท และเงินสงเคราะห์กรณีเสียชีวิตเพิ่มจาก 90,000 บาทเป็น 105,000 บาท
อย่างไรก็ตาม อายุเริ่มรับบำนาญยังอยู่ที่ 55 ปี ข้อเสนอให้ขยายเป็น 60 ปีในปี 2564 ถูกระงับโดยรัฐมนตรีแรงงานหลังมีเสียงคัดค้าน
สามช่องว่างเชิงโครงสร้าง
ไม่มีระบบปรับสวัสดิการตามเงินเฟ้อ การเพิ่มเงินสวัสดิการของไทยแทบทุกครั้งต้องรอการตัดสินใจทางการเมือง ทำให้เบี้ยยังชีพผู้สูงอายุใช้อัตราเดิมมานานกว่าสิบปี ขณะที่ค่าครองชีพเพิ่มขึ้นต่อเนื่อง
ฐานผู้จ่ายเงินสมทบยังแคบ ในปี 2568 ไทยมีแรงงานนอกระบบ 20.9 ล้านคน หรือ 52.4% ของผู้มีงานทำ แรงงานกลุ่มนี้เกือบทั้งหมดอยู่นอกระบบเงินสมทบแบบที่ฝรั่งเศสใช้ รายรับจากเงินสมทบประกันสังคมของไทยจึงมีเพียงราว 1.0% ของ GDP ในปี 2567
ผู้จ่ายเงินมีบทบาทจำกัดในการบริหารกองทุน ฝรั่งเศสให้ตัวแทนสหภาพแรงงานและนายจ้างร่วมบริหารกองทุนในสัดส่วนเท่ากันมาหลายสิบปี ขณะที่ไทยเพิ่งเปิดให้ผู้ประกันตนเลือกตั้งกรรมการประกันสังคมเป็นครั้งแรกในปี 2566
อ้างอิง: France 24, La Gazette France/AFP, CGT, Meilleurtaux (ASPA 2026), Cap Retraite, ECB, สยามนิวส์ (เบี้ยผู้สูงอายุ ต.ค. 69), Thai PBS Policy Watch, ไทยโพสต์ (กสม.), OECD Revenue Statistics 2025, OECD Revenue Statistics in Asia and the Pacific 2026, OECD Revenue Statistics in Asia and the Pacific 2025: Thailand, OECD (Financing Social Protection in Thailand), OECD (ประกาศรายงานสวัสดิการไทย), Economie Matin, MoneyVox (ภาษีเงินได้), Legifiscal (CSG), INSEE (หนี้สาธารณะ ไตรมาส 2/2569), INSEE Première (บัญชีภาครัฐ 2568), กรุงเทพธุรกิจ (ฐานภาษี), ไทยพับลิก้า (ฐานภาษี), แนวหน้า (VAT), ฐานเศรษฐกิจ (งบประมาณ 2570), เดลินิวส์ (โครงสร้างงบ 2570), เดลินิวส์ (พ.ร.บ.งบ 2570), สบน., ไทยพับลิก้า (PBO), The Standard (หนี้ค้างประกันสังคม), DREES, GeoRank, Selectra (บัญชีสุขภาพ 2568), Thai PBS (บัตรสวัสดิการ ต.ค. 69), ช่อง 7, ไทยรัฐ (ผลทบทวนสิทธิ), Thai PBS (ผู้ผ่านเกณฑ์บัตรสวัสดิการ), The Standard (บัตรสวัสดิการ), ไทยรัฐ (คุณสมบัติบัตรสวัสดิการ), Tout sur mes finances, MoneyVox (AAH), Bourse Inside (prime d’activité), info.gouv.fr (ระงับปฏิรูปบำนาญ), Groupama, MoneyVox (บำนาญเฉลี่ย), ฐานเศรษฐกิจ (สูตร CARE), franceinfo, CDG 16, Service-Public, Thai PBS (เงินว่างงาน 60%), Sanook, CAF, Lefebvre Dalloz, Aide-sociale.fr, Bourse Inside (ARS), กรุงเทพธุรกิจ (เงินสงเคราะห์บุตร), The Standard (มติ กดยช. 2569), มติชน (มติ กดยช. 2563), ฐานเศรษฐกิจ (งบ พม.), Solidarités.gouv.fr, ประชาชาติธุรกิจ (กฎหมายลาคลอด), ฐานเศรษฐกิจ (ร่างกฎหมายลาคลอด), ฐานเศรษฐกิจ (เบี้ยความพิการ), กรุงเทพธุรกิจ (งบบัตรทอง), HFocus, Direction générale du Trésor, INA, Acteurs publics, info.gouv.fr (prime d’activité 2561), Banque des Territoires, Vidal, CNews, Syndicalisme Hebdo, FranceTransactions, LegiWatch, Kohen Avocats, Calculer-salaire, economie.gouv.fr, Juritravail, LCP, Legifiscal (PLFSS 2027), Prevoya, Le Club des Juristes, สำนักงานสถิติแห่งชาติ, ประชาชาติธุรกิจ (อายุรับบำนาญ 60 ปี)