


IMF แนะทั่วโลกปรับระบบภาษี เพิ่มรายได้รัฐ รับมือภาระหนี้บีบการคลัง
ภาระหนี้สาธารณะและต้นทุนดอกเบี้ยที่เพิ่มขึ้นกำลังจำกัดทางเลือกในการดำเนินนโยบายการคลังของหลายประเทศ ขณะที่รัฐบาลยังต้องจัดสรรงบประมาณเพื่อรองรับความต้องการใช้จ่ายด้านต่าง ๆ ทำให้มีความจำเป็นมากขึ้นที่รัฐบาลจำเป็นต้องเพิ่มรายได้และรักษาเสถียรภาพทางการคลัง
ข่าวที่เกี่ยวข้อง

กองทุนการเงินระหว่างประเทศ (IMF) คาดว่า หนี้สาธารณะทั่วโลกจะสูงกว่า 100% ของ GDP ก่อนปี 2573 ขณะที่อัตราดอกเบี้ยที่แท้จริงของหนี้ภาครัฐยังอยู่สูงกว่าระดับก่อนการระบาดของโควิด-19 และการเติบโตทางเศรษฐกิจในระยะกลางของโลกอยู่ที่ประมาณ 3%
ภายใต้ข้อจำกัดเหล่านี้ IMF เตือนว่า รัฐบาลจำเป็นต้องปรับสมดุลการคลัง (fiscal consolidation) ต้องให้ความสำคัญกับการเพิ่มรายได้อย่างยั่งยืน หากชะลอไม่ดำเนินการอาจทำให้ภาระดอกเบี้ยและความเสี่ยงทางการคลังสะสมเพิ่มขึ้น จนรัฐบาลมีทางเลือกในการดำเนินนโยบายน้อยลงและต้องปรับตัวมากขึ้นในภายหลัง โดยเฉพาะประเทศที่มีความเปราะบางทางการคลังและมีข้อจำกัดในการกู้ยืม
หนึ่งในข้อเสนอสำคัญของ IMF คือ การปรับปรุงระบบภาษีให้ดีขึ้น เพื่อเพิ่มรายได้ของภาครัฐที่จำเป็นต่อการชำระหนี้และการใช้จ่ายภาครัฐ
เร่งปรับฐานะการคลัง ก่อนภาระหนี้จำกัดทางเลือก
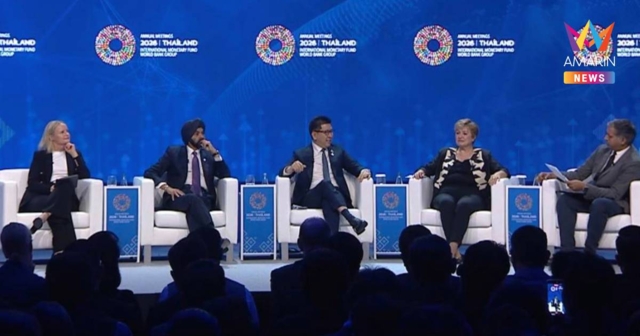
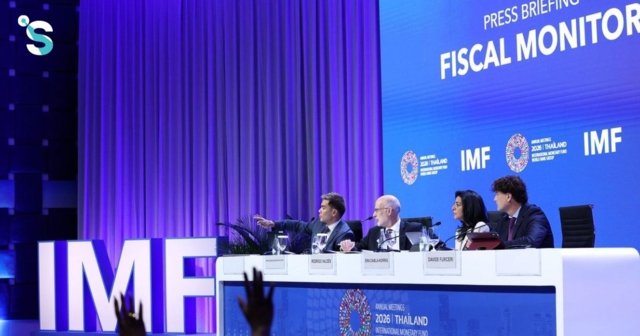
โรดริโก วัลเดส (Rodrigo Valdés) ผู้อำนวยการฝ่ายกิจการการคลัง กองทุนการเงินระหว่างประเทศ (IMF) กล่าวในการแถลงข่าวรายงาน Fiscal Monitor ฉบับเดือนตุลาคม 2026 หัวข้อ ‘Taxing Better to Boost Growth’ ระหว่างการประชุม 2026 IMF–World Bank Group Annual Meetings เมื่อวันที่ 14 ตุลาคมว่า แม้กิจกรรมทางเศรษฐกิจทั่วโลกในปีนี้ยังมีความยืดหยุ่นและทำได้ดีกว่าที่คาดการณ์ไว้ แต่แนวโน้มฐานะการคลังกลับปรับตัวแย่ลง โดยข้อมูลจากประเทศเศรษฐกิจขนาดใหญ่มีหลักฐานเพียงเล็กน้อยที่แสดงถึงการปรับฐานะการคลังในปีนี้
IMF ประเมินว่า ความเสี่ยงทางการคลังกำลังเพิ่มขึ้นในหลายประเทศ และจำเป็นต้องเร่งดำเนินการ โดยประเทศที่มีหนี้สูงหรือมีความเสี่ยงทางการคลังมากควรเริ่มปรับฐานะการคลังตั้งแต่ตอนนี้ พร้อมจัดทำแผนระยะกลางที่น่าเชื่อถือและตั้งอยู่บนสมมติฐานที่เป็นจริง
วัลเดสระบุว่า ประเทศที่มีความต้องการรีไฟแนนซ์หนี้สูงและมีพื้นที่ทางการคลังจำกัดมีแนวโน้มได้รับผลกระทบมากกว่าประเทศอื่น ขณะที่ต้นทุนดอกเบี้ยที่สูงขึ้นจะค่อย ๆ ส่งผลต่อภาระหนี้ เนื่องจากหนี้ภาครัฐทยอยครบกำหนดและต้องกู้ยืมใหม่ในช่วงเวลาหลายปี
ทั้งนี้ เมื่อถูกถามว่า การส่งสัญญาณให้รัฐบาลเร่งปรับฐานะการคลังเป็นเรื่องเร่งด่วนเพียงใด วัลเดสกล่าวว่า ยิ่งประเทศต่าง ๆ รอช้า ความเสี่ยงที่จะเผชิญสถานการณ์ที่ปรับตัวได้ยากก็ยิ่งเพิ่มขึ้น หากปล่อยให้ต้นทุนการกู้ยืมสูงขึ้น การรักษาความสามารถในการชำระหนี้ก็จะยากกว่าเดิม
ดาวิเด ฟูร์เชรี (Davide Furceri) หัวหน้าส่วน ฝ่ายกิจการการคลัง กองทุนการเงินระหว่างประเทศ (IMF) กล่าวเสริมประเด็นนี้ในช่วงถาม-ตอบว่า ประเทศต่าง ๆ จำเป็นต้องมีรายได้เพียงพอสำหรับชำระหนี้และจัดสรรทรัพยากรเพื่อการเติบโต พร้อมกล่าวถึงความเสี่ยงที่ประเทศอาจไปถึงจุดหักเหซึ่งทำให้การปรับตัวกลับเป็นไปได้ยาก หากปล่อยให้ปัญหาสะสมต่อไป
แนะปรับปรุงระบบภาษี เพิ่มรายได้รัฐ-เพิ่มการเติบโต
จากบริบทความท้าทายทางการคลังที่หลายประเทศจำเป็นต้องเพิ่มรายได้และลดรายจ่าย IMF จึงเสนอผ่านรายงาน Fiscal Monitor ให้รัฐบาลประเทศต่าง ๆ ปรับปรุงการออกแบบและการจัดเก็บภาษี เพื่อให้ระบบภาษีสร้างรายได้ที่จำเป็นแก่ภาครัฐ ขณะเดียวกันก็ลดต้นทุนทางเศรษฐกิจที่เกิดจากความบิดเบือนในระบบภาษี
ดาวิเด ฟูร์เชรี กล่าวในช่วงถาม-ตอบว่า ประเทศกำลังพัฒนาหลายประเทศเริ่มต้นจากฐานภาษีที่ต่ำ จำเป็นต้องเพิ่มรายได้ให้เพียงพอสำหรับชำระดอกเบี้ยและหนี้ภาครัฐ รวมถึงจัดสรรทรัพยากรไปใช้จ่ายเพื่อสนับสนุนการเติบโตทางเศรษฐกิจ
แนวทางที่ IMF เสนอประกอบด้วย การทบทวนและลดข้อยกเว้นทางภาษีที่ไม่จำเป็น การปรับปรุงนโยบายภาษีให้มีประสิทธิภาพขึ้น และเสริมความเข้มแข็งของหน่วยงานจัดเก็บภาษี เพื่อให้การจัดเก็บภาษีเป็นไปอย่างมีประสิทธิภาพมากขึ้น
ฟูร์เชรีระบุว่า การปรับปรุงระบบภาษีไม่ได้มีเป้าหมายเพียงเพิ่มรายได้รัฐเท่านั้น แต่ยังช่วยส่งเสริมการเติบโตของเศรษฐกิจได้ด้วย เนื่องจากกระบวนการจัดเก็บภาษีที่ซับซ้อนหรือมีประสิทธิภาพต่ำอาจเพิ่มต้นทุนการดำเนินงานและกระทบต่อผลิตภาพของธุรกิจ โดยเฉพาะกิจการขนาดเล็กและกิจการที่เพิ่งเริ่มต้น
เอรา ดับลา-นอร์ริส (Era Dabla-Norris) รองผู้อำนวยการฝ่ายกิจการการคลัง กองทุนการเงินระหว่างประเทศ (IMF) เน้นย้ำว่า การปรับปรุงการบริหารภาษีมีความสำคัญ เพราะกระบวนการจัดการภาษีที่ไม่มีประสิทธิภาพอาจถ่วงเศรษฐกิจได้ การออกแบบระบบภาษีและการบริหารจัดเก็บที่ดีขึ้นจึงสามารถช่วยเพิ่มการเติบโตได้ควบคู่กับการเพิ่มรายได้ภาครัฐ
แนะลดรายจ่าย ปรับมาตรการช่วยเฉพาะกลุ่มเปราะบาง
ข้อเสนอแนะของ IMF เสนอให้เพิ่มรายได้และลดรายจ่ายภาครัฐควบคู่กัน รวมถึงแนะให้จัดลำดับความสำคัญของรายจ่ายภาครัฐ และปรับมาตรการช่วยเหลือให้ตรงกลุ่มเป้าหมายมากขึ้น โดยเฉพาะการลดการอุดหนุนราคาพลังงานแบบครอบคลุม และหันไปช่วยเหลือครัวเรือนเปราะบางอย่างจำเพาะเจาะจง
วัลเดสกล่าวว่า การตรึงราคาพลังงานหรืออุดหนุนแบบครอบคลุมทุกครัวเรือนสร้างภาระทางการคลังสูง และไม่ได้ช่วยเหลือผู้ที่ได้รับผลกระทบมากที่สุดอย่างตรงจุด โดยการอุดหนุนราคาพลังงานแบบครอบคลุมอาจให้ประโยชน์แก่ผู้มีรายได้สูงมากกว่ากลุ่มรายได้น้อย เนื่องจากผู้มีรายได้สูงมักใช้พลังงานมากกว่า
ในการแถลงข่าวมีการยกข้อมูลขึ้นมาให้เห็นภาพว่า มาตรการรับมือผลกระทบจากราคาพลังงานในปี 2026 ทั่วโลก มีต้นทุนทางการคลังรวมคิดเป็นประมาณ 0.5% ของ GDP โลก ขณะที่การอุดหนุนเชื้อเพลิงในบางประเทศอาจมีต้นทุนสูงถึงประมาณ 1-1.5% ของ GDP ของประเทศนั้น
นอกจากนั้น วัลเดสอธิบายว่า การตรึงราคาพลังงานเป็นการบิดเบือนกลไกตลาดทำให้ราคาไม่สะท้อนภาวะขาดแคลน และอาจทำให้ภาระการปรับตัวจากความตึงตัวของตลาดพลังงานตกไปอยู่กับประเทศอื่นที่ไม่มีการอุดหนุนราคา ดังนั้น แนวทางที่เหมาะสมกว่าคือการช่วยเหลือแบบเจาะจงเฉพาะครัวเรือนเปราะบางและกลุ่มที่ได้รับผลกระทบโดยตรง
ออกแบบภาษีให้ดี เพิ่มรายได้โดยไม่ฉุดการเติบโต
รายงาน Fiscal Monitor: Taxing Better to Boost Growth ของ IMF เสนอให้ประเทศต่าง ๆ ทบทวนระบบภาษีโดยคำนึงถึงทั้งรายได้ที่รัฐต้องการและผลกระทบต่อการตัดสินใจทางเศรษฐกิจ เพราะภาษีแต่ละประเภทส่งผลต่อต้นทุนการผลิต การลงทุน นวัตกรรม และแรงจูงใจในการทำงานแตกต่างกัน
IMF ระบุว่า การเพิ่มรายได้ภาษีไม่ใช่เพียงเรื่องของการจัดเก็บให้ได้มากขึ้น แต่ต้องพิจารณาด้วยว่าภาษีถูกออกแบบอย่างไร หากระบบภาษีทำให้ต้นทุนทางธุรกิจสูงขึ้นโดยไม่จำเป็น หรือทำให้ผู้ประกอบการและแรงงานมีแรงจูงใจในการลงทุนและทำงานลดลง ผลที่ตามมาอาจเป็นการลดทอนกิจกรรมทางเศรษฐกิจในระยะยาว
รายงานนี้ศึกษาข้อมูล 55 ประเทศในช่วงปี 2545-2561 พบว่า การลดความบิดเบือนที่เกิดจากระบบภาษีลง 1 ส่วนเบี่ยงเบนมาตรฐาน (standard deviation) มีความสัมพันธ์กับ GDP ต่อหัวที่สูงขึ้น 3.5% หลังผ่านไป 3 ปี สะท้อนให้เห็นว่า การออกแบบระบบภาษีให้ลดผลกระทบต่อการตัดสินใจทางเศรษฐกิจ อาจช่วยสนับสนุนการเติบโตได้ โดยไม่จำเป็นต้องเพิ่มอัตราภาษีในวงกว้าง
ปรับ VAT และภาษีนิติบุคคล ลดต้นทุนที่บิดเบือนการลงทุน
สำหรับภาษีมูลค่าเพิ่ม (VAT) รายงานชี้ว่า การยกเว้นภาษีในบางขั้นตอนของห่วงโซ่การผลิต รวมถึงกรณีที่ธุรกิจไม่ได้จดทะเบียน VAT อาจทำให้ผู้ประกอบการไม่สามารถนำภาษีซื้อไปเครดิตหรือขอคืนได้เต็มจำนวน ส่งผลให้ภาษีที่เรียกเก็บจากปัจจัยการผลิตกลายเป็นต้นทุนจริงของธุรกิจ และอาจสะสมต่อเนื่องไปตลอดห่วงโซ่อุปทาน
IMF เสนอให้จำกัดข้อยกเว้น VAT ที่ทำให้เกิดต้นทุนภาษีซื้อที่ไม่สามารถขอคืนได้ พร้อมปรับปรุงให้ธุรกิจได้รับเครดิตภาษีซื้อหรือเงินคืนอย่างครบถ้วนและตรงเวลา
ส่วนเกณฑ์รายได้สำหรับการจดทะเบียน VAT ควรสร้างสมดุลระหว่างความสะดวกในการบริหารจัดเก็บกับผลกระทบที่มีต่อธุรกิจ โดยอาจเปิดทางให้ธุรกิจที่มีรายได้ต่ำกว่าเกณฑ์เลือกจดทะเบียนได้ และทบทวนเกณฑ์เมื่อระบบบริหารจัดเก็บและเทคโนโลยีมีประสิทธิภาพขึ้น
ด้านภาษีเงินได้นิติบุคคล รายงานระบุว่า การจัดเก็บภาษีจากกำไรโดยที่ธุรกิจไม่สามารถหักต้นทุนการลงทุนได้เต็มจำนวนตามหลักภาษี ทำให้ต้นทุนเงินทุนของการลงทุนเพิ่มขึ้น โดยอัตราภาษีที่แท้จริงส่วนเพิ่ม (marginal effective tax rate) เฉลี่ยอยู่ที่ 14.7% ในประเทศพัฒนาแล้ว และ 19.2% ในประเทศกำลังพัฒนาที่มีรายได้ต่ำ
IMF เสนอให้ปรับวิธีหักค่าใช้จ่ายในการลงทุน เช่น อนุญาตให้หักค่าใช้จ่ายได้ทันทีหรือเร่งการคิดค่าเสื่อมราคา เพื่อให้ธุรกิจสามารถนำต้นทุนการลงทุนมาหักทางภาษีได้เร็วขึ้น แทนการลดอัตราภาษีเงินได้นิติบุคคลเป็นการทั่วไป แนวทางนี้มุ่งลดภาระภาษีที่กระทบต่อการลงทุน ขณะเดียวกันยังคงจัดเก็บภาษีจากผลตอบแทนส่วนเกินทางเศรษฐกิจได้
ทบทวนสิทธิประโยชน์ภาษี-ปรับภาษีจากการทำงานให้ตรงจุด
รายงานยังให้ความสำคัญกับการออกแบบสิทธิประโยชน์ทางภาษี โดยเฉพาะมาตรการที่กำหนดเงื่อนไขตามขนาดของธุรกิจ หากมีการเปลี่ยนแปลงภาระภาษีอย่างก้าวกระโดดเมื่อธุรกิจมีรายได้เกินเกณฑ์ อาจทำให้ผู้ประกอบการขาดแรงจูงใจในการขยายกิจการ หรือพยายามแบ่งธุรกิจและรายงานรายได้ต่ำกว่าความเป็นจริง
IMF เสนอให้ลดความแตกต่างของภาระภาษีระหว่างช่วงรายได้ และกำหนดเส้นทางเปลี่ยนผ่านไปสู่ระบบภาษีปกติที่ชัดเจน เพื่อไม่ให้การเติบโตของธุรกิจนำไปสู่ภาระภาษีที่เพิ่มขึ้นอย่างฉับพลัน
ส่วนภาษีจากการทำงาน รายงานชี้ว่า ภาษีเงินได้บุคคลธรรมดา เงินสมทบประกันสังคม และการลดสิทธิประโยชน์เมื่อรายได้เพิ่มขึ้น อาจทำให้รายได้สุทธิที่เพิ่มจากการทำงานเหลือน้อยลง จนลดแรงจูงใจในการเข้าสู่ตลาดแรงงานหรือทำงานเพิ่ม โดยผลกระทบอาจชัดเจนในกลุ่มผู้มีรายได้น้อยและผู้หารายได้ลำดับที่สองในครัวเรือน
ข้อเสนอจึงมุ่งไปที่การปรับภาษีและสวัสดิการให้จูงใจการทำงานมากขึ้น เช่น การขยายหรือปรับเครดิตภาษีสำหรับผู้มีรายได้จากการทำงาน และการออกแบบตารางภาษีและสิทธิประโยชน์ให้เหมาะสม แทนการลดภาษีแบบครอบคลุมทุกกลุ่ม
ต้องไม่ลืมเพิ่มประสิทธิภาพการจัดเก็บภาษี
นอกจากนั้น รายงานของ IMF ระบุว่า การเพิ่มประสิทธิภาพการบริหารจัดเก็บภาษีสามารถช่วยเพิ่มรายได้โดยไม่จำเป็นต้องปรับขึ้นอัตราภาษีตามกฎหมาย รายงานพบว่า ประเทศที่มีคะแนนประสิทธิภาพการบริหารจัดเก็บภาษีตามกรอบ TADAT อยู่ที่เปอร์เซ็นไทล์ 67 มีรายได้ภาษีต่อ GDP สูงกว่าประเทศที่อยู่ที่เปอร์เซ็นไทล์ 33 ประมาณ 1.7 จุดเปอร์เซ็นต์
แนวทางที่ IMF เสนอประกอบด้วยการปรับปรุงระบบขึ้นทะเบียนผู้เสียภาษี การยื่นแบบและชำระภาษี การคืนภาษีให้ตรงเวลา และการใช้ข้อมูลกับการวิเคราะห์ความเสี่ยงเพื่อเพิ่มประสิทธิภาพการตรวจสอบ โดยคำนึงถึงขีดความสามารถของแต่ละประเทศ ควบคู่กับการทำให้กฎหมายภาษีชัดเจน คาดการณ์ได้ และลดภาระการปฏิบัติตามกฎเกณฑ์ โดยเฉพาะสำหรับธุรกิจขนาดเล็กและธุรกิจที่เพิ่งเริ่มต้น
อย่างไรก็ตาม รายงานย้ำว่า ไม่มีโครงสร้างภาษีแบบเดียวที่เหมาะกับทุกประเทศ แต่ละประเทศควรจัดลำดับการปฏิรูปตามโครงสร้างภาษีและศักยภาพในการบริหารจัดเก็บของตนเอง พร้อมบอกว่า การออกแบบภาษีให้ดีขึ้นเป็นส่วนหนึ่งของการเพิ่มรายได้อย่างยั่งยืน ไม่ใช่สิ่งทดแทนมาตรการเพิ่มรายได้อื่น ๆ ที่อาจยังจำเป็นต่อการรักษาเสถียรภาพทางการคลัง