


อุ้มคนได้ แต่อย่าทิ้งวินัยคลัง IMF แนะช่วยให้ตรงจุด สร้างกันชนรับวิกฤต
กระแสลงทุนด้าน AI และศูนย์ข้อมูลกำลังช่วยพยุงเศรษฐกิจเอเชียให้แข็งแกร่งกว่าคาด แต่แรงส่งดังกล่าวยังไม่มากพอที่จะทำให้เศรษฐกิจไทยเติบโตทันประเทศส่วนใหญ่ในภูมิภาค กองทุนการเงินระหว่างประเทศ (IMF) คาดว่า GDP ไทยจะขยายตัว 2.1% ทั้งในปี 2569 และ 2570 ชะลอลงจาก 2.4% ในปี 2568 แม้ประมาณการปี 2569 จะถูกปรับเพิ่มขึ้น 0.6 จุดเปอร์เซ็นต์จากที่ประเมินไว้เมื่อเดือนเมษายน
ข่าวที่เกี่ยวข้อง
เบื้องหลังตัวเลขดังกล่าวคือเศรษฐกิจไทยที่มีทั้งแรงหนุนและความเปราะบางอยู่พร้อมกัน ด้านหนึ่ง การลงทุนสร้างศูนย์ข้อมูลในเอเชียกำลังเพิ่มความต้องการสินค้าขั้นกลางจากผู้ผลิตในไทย แต่อีกด้านหนึ่ง ไทยยังต้องรับมือกับต้นทุนพลังงาน เงินบาทที่เผชิญแรงกดดันให้อ่อนค่า ภาระหนี้ของครัวเรือน ตลอดจนสังคมสูงวัยและจำนวนประชากรวัยทำงานที่กำลังลดลง
โจทย์สำคัญของรัฐบาลจึงไม่ได้อยู่ที่ว่าจะช่วยเหลือประชาชนหรือรักษาวินัยการคลังอย่างใดอย่างหนึ่ง แต่คือจะทำสองเรื่องนี้พร้อมกันอย่างไร IMF เห็นว่า รัฐบาลไทยอาจผ่อนคลายนโยบายการคลังได้บ้างในระยะสั้น หากจำเป็นต้องบรรเทาผลกระทบจากพลังงานและค่าครองชีพ แต่ความช่วยเหลือต้องตรงกลุ่มเป้าหมาย มีกรอบเวลาชัดเจน และอยู่ภายใต้แผนการคลังระยะปานกลางที่อธิบายได้ว่า รัฐบาลจะฟื้นฟูกันชนและรักษาความยั่งยืนทางการคลังอย่างไรในระยะต่อไป
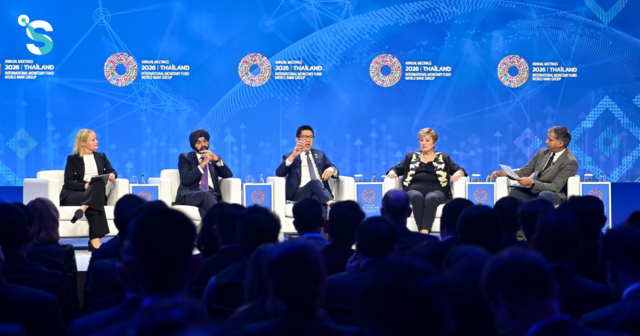
ประเด็นเหล่านี้ถูกหยิบยกขึ้นในการแถลงข่าว “Press Briefing: Asia and Pacific Department” ภายในการประชุมประจำปี 2569 ของกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก หรือ 2026 IMF-World Bank Group Annual Meetings ซึ่งประเทศไทยเป็นเจ้าภาพ เมื่อวันที่ 15 ตุลาคม 2569 โดยกฤษณะ ศรีนิวาสัน (Krishna Srinivasan) ผู้อำนวยการฝ่ายเอเชียและแปซิฟิกของ IMF พร้อมด้วยโซนาลี เจน-จันทรา (Sonali Jain-Chandra) รองผู้อำนวยการฝ่ายฯ ร่วมเปิดเผยรายละเอียดจากรายงาน Regional Economic Outlook for Asia and Pacific ฉบับเดือนตุลาคม 2569 ซึ่งเผยแพร่ในช่วงเช้าวันเดียวกัน
IMF อธิบายว่า แนวโน้มเศรษฐกิจเอเชียและแปซิฟิกกำลังถูกกำหนดโดยปัจจัยสำคัญสามด้าน ได้แก่ แรงกระแทกด้านพลังงานจากความขัดแย้งในตะวันออกกลางที่เริ่มขึ้นในเดือนกุมภาพันธ์ 2569 วัฏจักรการลงทุนด้าน AI และเทคโนโลยีที่เร่งตัวขึ้นตั้งแต่กลางปี 2568 และการปรับโครงสร้างการค้าหลังการขึ้นภาษีและข้อจำกัดทางการค้าในช่วงก่อนหน้า
IMF ประเมินว่า เศรษฐกิจเอเชียจะขยายตัว 4.8% ในปี 2569 ก่อนชะลอลงเหลือ 4.4% ในปี 2570 แต่ยังมีส่วนสร้างการเติบโตประมาณ 68% ของเศรษฐกิจโลก อย่างไรก็ตาม ความแข็งแกร่งนี้ไม่ได้กระจายไปทุกประเทศหรือทุกภาคเศรษฐกิจอย่างเท่าเทียมกัน และกันชนด้านพลังงาน การคลัง และการเงินของภูมิภาคก็ไม่ได้มีอยู่อย่างไม่จำกัด
IMF ปรับเพิ่มไทยปี 2569 แต่ยังโตต่ำกว่าค่าเฉลี่ยอาเซียน
IMF คาดว่า เศรษฐกิจไทยจะชะลอลงจาก 2.4% ในปี 2568 เหลือ 2.1% ในปี 2569 และทรงตัวที่ 2.1% ในปี 2570 โดยประมาณการปี 2569 ถูกปรับเพิ่มขึ้น 0.6 จุดเปอร์เซ็นต์จากรายงาน World Economic Outlook เดือนเมษายน ขณะที่ประมาณการปี 2570 ไม่เปลี่ยนแปลง
แม้ประมาณการของไทยจะดีขึ้น แต่ยังต่ำกว่าภาพรวมอาเซียนอย่างชัดเจน IMF คาดว่า เศรษฐกิจอาเซียนจะขยายตัว 4.9% ในปี 2569 และ 4.7% ในปี 2570 ส่วนกลุ่มอาเซียน-5 ซึ่งประกอบด้วยอินโดนีเซีย มาเลเซีย ฟิลิปปินส์ สิงคโปร์ และไทย จะเติบโต 4.4% และ 4.3% ตามลำดับ เทียบกับการเติบโต 4.5% ของกลุ่มนี้ในปี 2568
เมื่อเทียบรายประเทศในปี 2569 IMF คาดว่า เวียดนามจะเติบโต 8.4% มาเลเซีย 5.2% อินโดนีเซีย 5.1% สิงคโปร์ 5.0% ฟิลิปปินส์ 3.4% และกัมพูชา 3.0% ขณะที่ไทยอยู่ที่ 2.1% สำหรับปี 2570 เวียดนามยังถูกคาดว่าจะเติบโต 7.5% อินโดนีเซีย 5.1% ฟิลิปปินส์ 5.1% มาเลเซีย 4.6% และสิงคโปร์ 3.0%
ความเปลี่ยนแปลงจากประมาณการเดือนเมษายนแตกต่างกันมากภายในอาเซียน โดยประมาณการปี 2569 ของสิงคโปร์ถูกปรับเพิ่ม 1.5 จุดเปอร์เซ็นต์ เวียดนามเพิ่ม 1.3 จุดเปอร์เซ็นต์ ไทยเพิ่ม 0.6 จุดเปอร์เซ็นต์ มาเลเซียเพิ่ม 0.5 จุดเปอร์เซ็นต์ และอินโดนีเซียเพิ่ม 0.2 จุดเปอร์เซ็นต์ ขณะที่ฟิลิปปินส์ถูกปรับลด 0.7 จุดเปอร์เซ็นต์ และกัมพูชาถูกปรับลด 1.0 จุดเปอร์เซ็นต์
รายงานระบุว่า ความแตกต่างดังกล่าวขึ้นอยู่กับหลายปัจจัย ทั้งตำแหน่งของแต่ละประเทศในห่วงโซ่มูลค่าเทคโนโลยี การพึ่งพาสินค้าโภคภัณฑ์ ความสามารถในการใช้มาตรการรองรับแรงกระแทกด้านพลังงาน ตลอดจนความสำคัญของเงินโอนจากต่างประเทศและรายรับจากการท่องเที่ยว
ภาพดังกล่าวสะท้อนว่า แม้ไทยได้รับประโยชน์จากการฟื้นตัวของการค้าและการลงทุนด้านเทคโนโลยีในเอเชีย แต่แรงส่งยังไม่มากเท่าประเทศที่มีบทบาทโดยตรงในการผลิตเซมิคอนดักเตอร์ การประกอบและบรรจุภัณฑ์สินค้าเทคโนโลยี หรือการส่งออกที่กำลังขยายตัวอย่างรวดเร็ว
ไทยใช้มาตรการพลังงานหลายด้าน ช่วยสกัดเงินเฟ้อแต่เพิ่มภาระการคลัง
IMF ระบุว่า วิกฤตพลังงานจากความขัดแย้งในตะวันออกกลางซึ่งเริ่มขึ้นในเดือนกุมภาพันธ์ 2569 เป็นหนึ่งในความเสี่ยงสำคัญต่อเศรษฐกิจไทยและอาเซียน เนื่องจากเอเชียพึ่งพาน้ำมันและก๊าซในระดับสูง และพลังงานส่วนใหญ่ต้องนำเข้าจากตะวันออกกลาง
การพึ่งพาน้ำมันและก๊าซของภูมิภาคเอเชียและแปซิฟิกคิดเป็นประมาณ 4% ของ GDP โดยเกือบ 2% ของ GDP เป็นพลังงานนำเข้า ขณะที่ความเข้มข้นในการใช้พลังงานของอาเซียนสูงประมาณ 7% ของ GDP ทำให้ประเทศในภูมิภาคมีความเสี่ยงทั้งจากราคาพลังงานที่เพิ่มขึ้นและปัญหาอุปทานหยุดชะงัก
ข้อมูลจาก IMF Global Policy Tracker ระบุว่า มากกว่า 90% ของประเทศในเอเชียและแปซิฟิกออกมาตรการรับมือแรงกระแทกด้านพลังงาน และมากกว่า 80% ใช้มาตรการเพื่อลดการส่งผ่านของราคาพลังงานโลกมายังราคาในประเทศ โดยเฉลี่ยแต่ละประเทศใช้เครื่องมือสองถึงสี่ประเภทในการควบคุมผลกระทบด้านราคา
ไทยอยู่ในกลุ่มประเทศที่ใช้มาตรการหลายด้านพร้อมกัน เช่นเดียวกับอินเดีย เกาหลีใต้ สปป.ลาว ศรีลังกา และเวียดนาม โดยมาตรการครอบคลุมทั้งการควบคุมเงินเฟ้อ การบรรเทาปัญหาอุปทานและบริหารอุปสงค์ การช่วยเหลือภาคเศรษฐกิจที่ได้รับผลกระทบ และการคุ้มครองครัวเรือนเปราะบาง
มาตรการของไทยที่รายงานระบุถึง ประกอบด้วยการกำหนดเพดานราคาน้ำมันโดยมีเงินอุดหนุนรองรับ การกระจายแหล่งจัดหาพลังงาน และการใช้มาตรการจำกัดการส่งออกบางประเภท ไทยยังอยู่ในกลุ่มประเทศที่ใช้มาตรการบริหารอุปสงค์เพื่อลดการใช้พลังงาน โดยเครื่องมือในกลุ่มนี้ตามรายงานครอบคลุมมาตรการอย่างการทำงานจากบ้าน การลดเวลาทำงานของหน่วยงานรัฐ และข้อจำกัดด้านการเดินทาง แม้รายงานไม่ได้แจกแจงว่าไทยใช้เครื่องมือแต่ละประเภทในระดับใด
ด้านการช่วยเหลือครัวเรือน ไทยอยู่ในกลุ่มประเทศที่ใช้เงินโอนหรือเงินเสริมค่าครองชีพ ควบคู่กับมาตรการที่ครอบคลุมประชาชนในวงกว้าง มาตรการพยุงราคามีส่วนทำให้การส่งผ่านจากราคาพลังงานโลกมายังเงินเฟ้อทั่วไปและเงินเฟ้อพื้นฐานของไทยอยู่ในระดับค่อนข้างจำกัด เช่นเดียวกับเกาหลีใต้และมาเลเซีย เมื่อเทียบกับประเทศรายได้น้อยและประเทศหมู่เกาะแปซิฟิกที่เผชิญแรงกดดันด้านค่าครองชีพรุนแรงกว่า
อย่างไรก็ตาม ความสำเร็จในการลดการส่งผ่านของราคาพลังงานไม่ได้หมายความว่าต้นทุนหายไป แต่ส่วนหนึ่งถูกย้ายจากผู้บริโภคไปอยู่ในงบประมาณหรือกลไกอุดหนุนของภาครัฐ รายงานระบุว่า มาตรการเหล่านี้ช่วยลดผลกระทบต่อราคาผู้บริโภคในระยะสั้น แต่ทำให้ฐานะการคลังอ่อนแอลง โดยประเทศที่มีพื้นที่การคลังจำกัดจะเผชิญต้นทุนมากกว่า
มาตรการส่วนใหญ่ในภูมิภาคถูกระบุว่าเป็นมาตรการชั่วคราว แต่ประมาณหนึ่งในสามของมาตรการในประเทศตลาดเกิดใหม่ ประเทศรายได้น้อย และประเทศหมู่เกาะแปซิฟิกยังไม่มีกำหนดสิ้นสุดที่ชัดเจน โดยเฉพาะมาตรการควบคุมราคา ยิ่งผลกระทบยืดเยื้อ ต้นทุนสะสมก็ยิ่งเพิ่มขึ้นและอาจเบียดบังงบประมาณสำหรับภารกิจอื่น
IMF จึงเสนอให้ทยอยเปลี่ยนจากมาตรการอุดหนุนในวงกว้างไปสู่ความช่วยเหลือที่ตรงกลุ่ม พร้อมเพิ่มความมั่นคงด้านพลังงานผ่านการกระจายแหล่งนำเข้า การเพิ่มการใช้พลังงานหมุนเวียน และการสร้างระดับพลังงานสำรองกลับคืนมาหลังจากมีการนำสำรองออกมาใช้เพื่อลดผลกระทบในช่วงวิกฤต
ระยะสั้น ไทยยังช่วยประชาชนได้ แต่ต้องเปลี่ยนจาก “อุ้มราคา” เป็น “อุ้มคน” และคำนึงถึงเสถียรภาพการคลังในระยะยาว
ศรีนิวาสันอธิบายว่า ประเทศในภูมิภาคเผชิญแรงกระแทกหลายระลอก ตั้งแต่การระบาดของโควิด-19 การรุกรานยูเครนของรัสเซีย การขึ้นภาษีและความไม่แน่นอนทางการค้า ไปจนถึงแรงกระแทกด้านพลังงานครั้งล่าสุด การใช้มาตรการรับมือวิกฤตอย่างต่อเนื่องทำให้กันชนทางการคลังของหลายประเทศลดลง สำหรับไทย ณ เดือนสิงหาคม 2569 หนี้สาธารณะเพิ่มขึ้นเป็น 13.19 ล้านล้านบาท หรือ 67.94% ของ GDP เข้าใกล้เพดานหนี้สาธารณะที่กำหนดไว้ 70% ของ GDP ตามกรอบวินัยการคลัง
IMF มองว่า รัฐบาลไทยยังสามารถใช้มาตรการระยะสั้นเพื่อบรรเทาผลกระทบจากราคาพลังงานและค่าครองชีพได้ โดยเฉพาะกับครัวเรือนเปราะบาง ครัวเรือนที่มีภาระหนี้สูง รวมถึงแรงงานและภาคธุรกิจที่ได้รับผลกระทบรุนแรงกว่ากลุ่มอื่น แต่ ความช่วยเหลือควรมีเป้าหมายและกำหนดระยะเวลาชัดเจน แทนการใช้มาตรการแบบครอบคลุมประชาชนทุกกลุ่ม
หลักคิดสำคัญคือการ “คุ้มครองประชาชน ไม่ใช่ตรึงราคา” เนื่องจากการอุดหนุนราคาน้ำมันหรือพลังงานในวงกว้างมีต้นทุนทางการคลังสูง ช่วยทั้งผู้ที่เดือดร้อนและผู้ที่ไม่จำเป็นต้องได้รับความช่วยเหลือ อีกทั้งยังทำให้สัญญาณราคาทำงานได้ไม่เต็มที่และลดแรงจูงใจให้ครัวเรือนกับภาคธุรกิจปรับตัวหรือลดการใช้พลังงาน
มาตรการที่ IMF ให้ความสำคัญจึงรวมถึงเงินช่วยเหลือโดยตรง เงินเสริมค่าครองชีพ การคุ้มครองรายได้เมื่อครัวเรือนเผชิญเหตุไม่คาดคิด ตลอดจนความช่วยเหลือเฉพาะกลุ่มสำหรับแรงงานหรือธุรกิจที่ได้รับผลกระทบจริง แนวทางดังกล่าวไม่ได้หมายความว่ารัฐบาลต้องถอนมาตรการทั้งหมดทันทีหรือเร่งลดรายจ่ายขณะที่ประชาชนยังเดือดร้อน แต่เป็นการปรับความช่วยเหลือให้ใช้งบประมาณได้ตรงจุดมากขึ้น
สำหรับไทย ฐานข้อมูลสวัสดิการสังคมและระบบดิจิทัลสามารถช่วยระบุกลุ่มเป้าหมายและส่งเงินถึงผู้รับสิทธิได้โดยตรง ศรีนิวาสันระบุว่า รัฐบาลสามารถใช้ทะเบียนสังคมเพื่อค้นหาผู้ที่ต้องการความช่วยเหลือ และใช้ระบบดิจิทัลเพื่อให้มั่นใจว่าความช่วยเหลือไปถึงบุคคลเหล่านั้น นอกจากนี้ ทุกมาตรการควรมีวันสิ้นสุด เงื่อนไขทบทวน หรือเกณฑ์ลดระดับความช่วยเหลือที่กำหนดไว้ล่วงหน้า
IMF ย้ำว่า มาตรการระยะสั้นเหล่านี้ต้องเชื่อมโยงกับกรอบการคลังระยะปานกลางที่น่าเชื่อถือ หากผลกระทบจากวิกฤตรุนแรง รัฐบาลสามารถเพิ่มรายจ่ายหรือปล่อยให้ฐานะการคลังผ่อนคลายลงชั่วคราวเพื่อไม่ให้ประชาชนต้องรับภาระทั้งหมด แต่ควรระบุให้ชัดว่า ความช่วยเหลือจะสิ้นสุดหรือปรับลดเมื่อใด รัฐบาลจะรักษาความยั่งยืนทางการคลังอย่างไร และจะสร้างกันชนกลับคืนมาหลังสถานการณ์คลี่คลายด้วยวิธีใด
ศรีนิวาสันระบุว่า ฐานะการคลังอาจผ่อนคลายลงได้บ้างในระยะสั้น แต่หากมีกรอบการคลังระยะปานกลางที่วางไว้อย่างมั่นคง กรอบดังกล่าวจะเป็น “หลักยึด” และสร้างความเชื่อมั่นให้แก่นักลงทุนกับประชาชนว่า การสนับสนุนในวันนี้ไม่ได้ทำให้เส้นทางการคลังในระยะยาวขาดความน่าเชื่อถือ
การปรับฐานะการคลังตามคำแนะนำของ IMF จึงเป็น “การปรับการคลังที่เป็นมิตรต่อการเติบโต” กล่าวคือ ไม่ลดทอนการลงทุนและการปฏิรูปที่ช่วยยกระดับศักยภาพเศรษฐกิจ และไม่ผลักภาระไปยังประชาชนที่ได้รับผลกระทบจากแรงกระแทกมากที่สุด
อย่างไรก็ดี IMF ไม่ได้กำหนดตัวเลขเฉพาะในการแถลงครั้งนี้ว่า ไทยควรลดการขาดดุลหรือหนี้ลงเท่าใด แต่เน้นหลักการว่า ความช่วยเหลือระยะสั้นต้องตรงเป้าหมาย มีกรอบเวลาชัดเจน และสอดคล้องกับเส้นทางการคลังระยะปานกลางที่น่าเชื่อถือ
เหตุใดไทยต้องเร่งสร้างกันชนตั้งแต่เศรษฐกิจยังโต
IMF มองว่า ประเทศต่าง ๆ ควรใช้ช่วงที่เศรษฐกิจยังขยายตัวเริ่มฟื้นฟูพื้นที่การคลัง เพราะวิกฤตพลังงานครั้งนี้ไม่น่าจะเป็นวิกฤตครั้งสุดท้าย และมาตรการบางประเภทไม่สามารถใช้ต่อเนื่องได้โดยไม่มีข้อจำกัด
ในภาพรวมของภูมิภาค หนี้สาธารณะยังสูงกว่าระดับก่อนเกิดโรคระบาด โดยหนี้ของประเทศพัฒนาแล้วในเอเชียเมื่อไม่นับญี่ปุ่นยังมีแนวโน้มเพิ่มขึ้น ส่วนหนี้ของประเทศตลาดเกิดใหม่ในเอเชียเมื่อไม่นับจีนมีแนวโน้มทรงตัวอยู่ในระดับสูง ขณะที่ประเทศรายได้น้อยและประเทศหมู่เกาะแปซิฟิกอาจมีสัดส่วนหนี้ไม่สูงเท่ากลุ่มอื่น แต่กันชนทางการคลังกำลังลดลง
แรงกดดันดังกล่าวเกิดขึ้นพร้อมกับต้นทุนการกู้ยืมทั่วโลกที่สูงขึ้น ภาระรายจ่ายจากสังคมสูงวัย ความต้องการลงทุนเพื่อการพัฒนา และความจำเป็นในการเตรียมรับมือวิกฤตรอบใหม่ ประเทศที่ไม่สร้างกันชนในช่วงที่เศรษฐกิจยังขยายตัวจึงอาจมีทางเลือกด้านนโยบายน้อยลงเมื่อเกิดวิกฤตครั้งต่อไป
การนำพลังงานสำรองออกมาใช้ช่วยลดผลกระทบด้านราคาได้ในระยะสั้น แต่ไม่สามารถลดปริมาณสำรองลงได้ตลอด เมื่อประเทศต่าง ๆ กลับเข้าสู่ตลาดเพื่อเติมพลังงานสำรอง ราคาก็อาจเผชิญแรงกดดันอีกครั้ง เช่นเดียวกับเงินอุดหนุนที่สามารถลดภาระค่าครองชีพได้ในช่วงหนึ่ง แต่จะเพิ่มต้นทุนทางการคลังหากต้องต่ออายุต่อเนื่อง
สำหรับไทย การสร้างกันชนจึงไม่ได้จำกัดอยู่เพียงการลดรายจ่าย แต่ยังรวมถึงการปรับคุณภาพของมาตรการ เลือกช่วยเหลือกลุ่มที่จำเป็นจริง ลดการรั่วไหล พัฒนาระบบสวัสดิการที่ใช้ได้ทั้งในภาวะปกติและภาวะวิกฤต และรักษาการลงทุนด้านโครงสร้างพื้นฐาน ทักษะแรงงาน ดิจิทัล และพลังงาน ซึ่งมีส่วนเพิ่มศักยภาพการเติบโตในอนาคต
เงินบาทอ่อนค่าราว 6% เพิ่มโจทย์บริหารเสถียรภาพ
รายงาน IMF ระบุว่า ผลกระทบจากความขัดแย้งในตะวันออกกลางไม่ได้ส่งผลเฉพาะราคาพลังงาน แต่ยังเพิ่มความผันผวนให้อัตราแลกเปลี่ยนและเงินทุนเคลื่อนย้ายในเอเชีย ผ่านทั้งความเสี่ยงทางภูมิรัฐศาสตร์ การประเมินผลกระทบต่อประเทศผู้นำเข้าพลังงาน และความไม่แน่นอนเกี่ยวกับเส้นทางนโยบายการเงินของสหรัฐฯ
อินโดนีเซีย อินเดีย ไทย และฟิลิปปินส์เผชิญแรงกดดันด้านค่าเงินอย่างเด่นชัดหลังเกิดแรงกระแทกด้านพลังงาน แม้แรงกดดันบางส่วนจะผ่อนคลายลงในช่วงไม่กี่เดือนก่อนเผยแพร่รายงาน
กราฟในรายงานชี้ว่า เงินบาทเคยแข็งค่าขึ้นเล็กน้อยเมื่อเทียบกับดอลลาร์ในช่วงต้นปี 2569 แต่หลังวันที่ 27 กุมภาพันธ์กลับอ่อนค่าลงอย่างมาก ส่งผลให้เงินบาทอ่อนค่าจากต้นปีถึงช่วงข้อมูลล่าสุดของรายงานประมาณ 6% โดยข้อมูลประกอบภาพเกี่ยวกับเงินทุนเคลื่อนย้ายและภาวะตลาดครอบคลุมถึงวันที่ 2 ตุลาคม 2569 สำหรับประเทศส่วนใหญ่
ความเคลื่อนไหวของค่าเงินเกิดขึ้นพร้อมกับเงินทุนในหลักทรัพย์ที่ไหลออกจากหลายประเทศ โดยเฉพาะเงินทุนในตลาดหุ้น ขณะที่เงินทุนที่เข้าสู่ตราสารหนี้ของภูมิภาคโดยรวมยังค่อนข้างแข็งแกร่ง และการลงทุนโดยตรงจากต่างประเทศยังอยู่ในระดับสูงในบางประเทศ
อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวของประเทศส่วนใหญ่ในเอเชียเพิ่มขึ้นประมาณ 40-60 จุดฐานในปี 2569 จากทั้งแนวโน้มดอกเบี้ยโลก ส่วนชดเชยความเสี่ยงระยะยาวที่สูงขึ้น และความกังวลต่อฐานะการคลังของประเทศผู้ออกพันธบัตรรายใหญ่ รวมถึงผลจากการออกตราสารหนี้เพิ่มขึ้นของบริษัทที่เกี่ยวข้องกับ AI
อย่างไรก็ตาม รายงานระบุว่า ภาวะการเงินโดยรวมของประเทศตลาดเกิดใหม่ในเอเชีย ซึ่งตึงตัวขึ้นทันทีหลังเกิดความขัดแย้ง ได้ผ่อนคลายลงเป็นส่วนใหญ่ในเวลาต่อมา โดยการปรับตัวของอัตราแลกเปลี่ยนทำหน้าที่เป็นตัวรองรับแรงกระแทก และส่วนต่างผลตอบแทนตราสารหนี้ภาคเอกชนลดลง
ด้านเงินเฟ้อ การคาดการณ์เงินเฟ้อระยะสั้นของภูมิภาคเพิ่มขึ้นหลังแรงกระแทกด้านน้ำมัน ก่อนลดลงจากจุดสูงสุดในเดือนมีนาคมและเมษายน ขณะที่การคาดการณ์ระยะสองปียังยึดเหนี่ยวอยู่ในระดับค่อนข้างมั่นคง
IMF เห็นว่า ธนาคารกลางควรให้ความสำคัญกับเสถียรภาพราคา สื่อสารนโยบายและดุลความเสี่ยงอย่างชัดเจน และพร้อมปรับภาวะการเงินให้เข้มงวดขึ้นในประเทศที่ราคาน้ำมันส่งผ่านไปยังผู้บริโภคมาก อุปสงค์จากวัฏจักรเทคโนโลยีแข็งแกร่ง การคาดการณ์เงินเฟ้อไม่มั่นคง หรือแรงกดดันด้านเงินเฟ้อยืดเยื้อ พร้อมรักษาความเป็นอิสระของธนาคารกลาง
จับตางบดุลครัวเรือนและภัยไซเบอร์ในระบบการเงินไทย
ความผันผวนของค่าเงิน ต้นทุนทางการเงิน และราคาสินทรัพย์ทำให้การกำกับดูแลเสถียรภาพทางการเงินมีความสำคัญมากขึ้น รายงานระบุว่า สินเชื่อธนาคารแก่บริษัทที่ไม่ใช่สถาบันการเงินกำลังเพิ่มขึ้นพร้อมกับการลงทุนที่แข็งแกร่ง แม้การขยายตัวของสินเชื่อโดยรวมยังสอดคล้องกับการเติบโตของ GDP แต่เริ่มมีสัญญาณว่าคุณภาพสินเชื่อในบางประเทศอ่อนแอลง
IMF เสนอให้หน่วยงานกำกับดูแลติดตามทั้งความเสี่ยงด้านสินเชื่อและสภาพคล่อง รวมถึงทดสอบความทนทานของสถาบันการเงินภายใต้สถานการณ์ที่ต้นทุนเงินทุนตึงตัวขึ้น ค่าเงินเคลื่อนไหวอย่างรุนแรง หรือราคาสินทรัพย์ปรับฐาน
กรอบกำกับดูแลความเสี่ยงเชิงระบบควรให้ความสำคัญกับงบดุลของทั้งครัวเรือนและภาคธุรกิจ โดยเฉพาะความเสี่ยงจากการกระจุกตัวในภาคเทคโนโลยี การพึ่งพาราคาหุ้นที่อยู่ในระดับสูง การใช้เงินกู้ของนักลงทุน และแรงกดดันในตลาดที่อยู่อาศัยที่อาจกลับมาอีกครั้ง
สำหรับไทย ประเด็นนี้เชื่อมโยงกับคำเตือนให้คุ้มครองครัวเรือนเปราะบางและมีหนี้สูง แม้ IMF ไม่ได้ให้ตัวเลขใหม่เกี่ยวกับผลของหนี้ครัวเรือนไทยต่อการเติบโตในการแถลงข่าว แต่ย้ำว่าการออกแบบมาตรการช่วยเหลือควรคำนึงถึงความสามารถของครัวเรือนในการรับมือกับรายได้ที่ลดลง ต้นทุนพลังงาน และภาวะการเงินที่เปลี่ยนแปลง
รายงานยังระบุว่า การฉ้อโกงทางไซเบอร์กำลังกลายเป็นปัญหาสำคัญของภูมิภาค เพราะอาจทำลายความเชื่อมั่นในระบบการเงินและฉุดรั้งการพัฒนาเศรษฐกิจดิจิทัล โดยเฉพาะในประเทศตลาดเกิดใหม่และประเทศรายได้น้อย
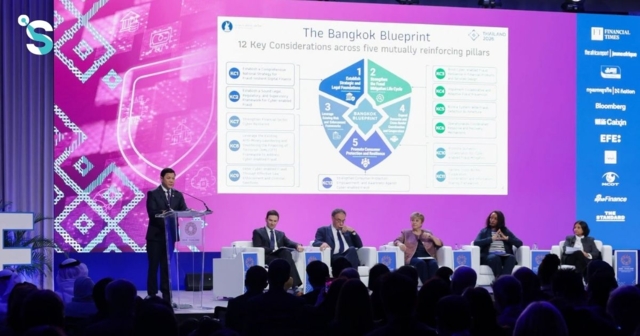
IMF เสนอให้เดินหน้าวาระตาม “Bangkok Blueprint” ซึ่งเป็นกรอบระดับสูงร่วมกันระหว่าง IMF กลุ่มธนาคารโลก และธนาคารแห่งประเทศไทย เพื่อรับมือการฉ้อโกงที่อาศัยเทคโนโลยีไซเบอร์ในบริการทางการเงินดิจิทัล
บัตรสวัสดิการแห่งรัฐเป็นฐานช่วยเหลือแบบตรงเป้าหมาย
สำหรับระบบสวัสดิการช่วยเหลือประชาชนในระยะยาว IMF จัดไทยร่วมกับจีนไว้ในกลุ่มประเทศที่มีประชากรสูงวัยจำนวนมาก จึงต้องให้ความสำคัญกับการสร้างหลักประกันว่า ครัวเรือนจะยังมีรายได้เพียงพอหลังเกษียณ
รายงานอธิบายว่า ครัวเรือนในเอเชียมีแรงจูงใจในการออมสูงจากสองสาเหตุหลัก ได้แก่ การออมไว้ใช้หลังเกษียณ และการออมเพื่อป้องกันเหตุการณ์ไม่คาดคิด เช่น การตกงาน รายได้ลดลง หรือค่าใช้จ่ายด้านสุขภาพที่ต้องจ่ายเอง เมื่อระบบบำนาญและระบบคุ้มครองทางสังคมให้ความคุ้มครองไม่เพียงพอ ครัวเรือนจะต้องสะสมเงินออมมากขึ้นเพื่อพึ่งพาตนเอง ส่งผลให้การบริโภคต่ำกว่าที่ควรจะเป็น
รายงานยก “บัตรสวัสดิการแห่งรัฐ” เป็นหนึ่งในโครงการช่วยเหลือที่ไทยมีอยู่แล้ว เช่นเดียวกับโครงการช่วยเหลือครัวเรือนในอินโดนีเซีย ฟิลิปปินส์ และอินเดีย พร้อมระบุว่า งบประมาณบางส่วนจากโครงการเดิมอาจนำมาปรับใช้กับระบบช่วยเหลือรายได้ที่ตอบสนองต่อภาวะรายได้ลดลงได้
นัยสำคัญคือ ไทยไม่จำเป็นต้องสร้างระบบใหม่ทั้งหมด แต่สามารถพัฒนาฐานข้อมูลและช่องทางจ่ายเงินที่มีอยู่ให้รองรับการช่วยเหลือแบบยืดหยุ่นมากขึ้น เช่น เพิ่มความช่วยเหลือเมื่อครัวเรือนเผชิญรายได้ตกต่ำ และทยอยลดลงเมื่อสถานการณ์กลับสู่ภาวะปกติ การใช้การประเมินรายได้ทางอ้อมและระบบจ่ายเงินดิจิทัลยังช่วยให้ความช่วยเหลือเข้าถึงแรงงานนอกระบบได้มากขึ้น
รายงานนำเสนอแบบจำลองการปฏิรูประบบคุ้มครองทางสังคมสองกรณี ซึ่งเป็น สถานการณ์สมมติ ไม่ใช่ประมาณการว่าไทยจะดำเนินนโยบายตามขนาดดังกล่าว
กรณีแรก สมมติให้ประเทศตลาดเกิดใหม่ในเอเชียเพิ่มอัตรารายได้ทดแทนจากเงินบำนาญ โดยปิดช่องว่างกับประเทศพัฒนาแล้วประมาณครึ่งหนึ่ง ทำให้อัตรารายได้ทดแทนเพิ่มขึ้นเป็นประมาณ 58% ควบคู่กับการเพิ่มอายุเกษียณในประเทศที่มีช่องว่างระหว่างอายุคาดเฉลี่ยกับอายุเกษียณเกิน 16 ปี
แบบจำลองประเมินว่า การปฏิรูปลักษณะนี้จะทำให้การบริโภคภาคเอกชนของประเทศที่ศึกษาเพิ่มขึ้นประมาณ 0.5-2.5% เมื่อเทียบกับกรณีไม่ปฏิรูป โดยเฉลี่ยตลอดช่วงปี 2559-2593 หากปรับอายุเกษียณให้เพิ่มขึ้นตามอายุขัย GDP โดยเฉลี่ยอาจสูงกว่ากรณีฐานประมาณ 1% ขณะที่รายจ่ายรัฐบาลเพิ่มขึ้นเทียบเท่าประมาณ 0.4 จุดเปอร์เซ็นต์ของ GDP
กรณีที่สอง สมมติให้มีเงินโอนแบบมีเงื่อนไขเพื่อเสริมรายได้เมื่อรายได้ครัวเรือนลดลงต่ำกว่าเปอร์เซ็นไทล์ที่ 15 ของการกระจายรายได้ทั้งประเทศ โดยกำหนดขนาดรายจ่ายไว้ที่ 1% ของ GDP และดำเนินการควบคู่กับการลดช่องว่างอัตราการมีส่วนร่วมในกำลังแรงงานระหว่างชายกับหญิงลงครึ่งหนึ่ง แบบจำลองประเมินว่า ผลผลิตร่วมของประเทศที่ศึกษาอาจสูงกว่ากรณีไม่ปฏิรูปโดยเฉลี่ย 6.4%
ทั้งสองกรณีตั้งสมมติฐานให้ต้นทุนเพิ่มเติมครึ่งหนึ่งมาจากภาษีแรงงานและอีกครึ่งหนึ่งมาจากการลดรายจ่ายภาครัฐประเภทอื่น ตัวเลขเหล่านี้จึงเป็นผลจากเงื่อนไขในแบบจำลอง ไม่ใช่ข้อเสนอว่ารัฐบาลไทยควรเพิ่มภาษีหรือลดรายจ่ายตามสัดส่วนดังกล่าวทันที
แนวทางนี้เชื่อมมาตรการระยะสั้นเข้ากับการปฏิรูประยะปานกลาง เพราะฐานข้อมูลเดียวกันสามารถใช้ช่วยประชาชนในช่วงวิกฤต ลดการรั่วไหลของงบประมาณ และทำให้มาตรการยุติลงได้ง่ายกว่าการตรึงราคาหรืออุดหนุนสินค้าในวงกว้าง ทั้งยังช่วยลดแรงจูงใจในการออมเพื่อป้องกันความเสี่ยงและสนับสนุนการบริโภคโดยไม่ละเลยความยั่งยืนทางการคลัง
ไทยได้อานิสงส์ทางอ้อมจากการลงทุนศูนย์ข้อมูล
IMF ระบุว่า กระแส AI เป็นแรงหนุนสำคัญของเศรษฐกิจเอเชียในปี 2569 โดยการส่งออกสินค้าเทคโนโลยีเร่งตัวขึ้นมากในช่วงครึ่งแรกของปี ความต้องการโครงสร้างพื้นฐาน AI ทำให้ความต้องการเซมิคอนดักเตอร์ เซิร์ฟเวอร์ และอุปกรณ์ที่เกี่ยวข้องเพิ่มสูงขึ้น
ประเทศที่ได้รับประโยชน์โดยตรง ได้แก่ เกาหลีใต้และไต้หวัน ซึ่งเป็นผู้ผลิตชิปลอจิกขั้นสูง ชิปหน่วยความจำ เซิร์ฟเวอร์ AI และสินค้าสำเร็จรูป ขณะที่มาเลเซียและสิงคโปร์มีบทบาทในฐานะฐานประกอบและบรรจุภัณฑ์สินค้าเทคโนโลยี
การลงทุนสร้างศูนย์ข้อมูลยังเพิ่มขึ้นในจีน อินเดีย ญี่ปุ่น อินโดนีเซีย และมาเลเซีย แม้รายงานไม่ได้ระบุว่าไทยเป็นฐานลงทุนศูนย์ข้อมูลหลักในกลุ่มดังกล่าว แต่ชี้ว่า การลงทุนเหล่านี้สร้างความต้องการสินค้าขั้นกลางจากผู้ผลิตในภูมิภาค โดยยกไทยและเวียดนามเป็นตัวอย่างโดยตรง
บทบาทของไทยจึงอยู่ในลักษณะผู้รับประโยชน์ทางอ้อมผ่านความต้องการชิ้นส่วน วัสดุ และสินค้าขั้นกลาง มากกว่าการเป็นผู้ผลิตชิปหรืออุปกรณ์ AI ขั้นปลายโดยตรง
กระแสเทคโนโลยียังส่งผลต่อตลาดการเงิน รายงานระบุว่า ผลประกอบการของบริษัทเทคโนโลยีทำให้มูลค่าหุ้นในตลาดเอเชียพัฒนาแล้วเพิ่มขึ้นอย่างมากในปี 2569 และในบางกรณีเพิ่มขึ้นมากกว่าหุ้นเทคโนโลยีของสหรัฐฯ ขณะที่การใช้เงินกู้สนับสนุนการลงทุนที่เกี่ยวข้องกับ AI เพิ่มความเสี่ยงว่าความผันผวนในตลาดอาจรุนแรงขึ้นหากความคาดหวังเปลี่ยนแปลง
ความต่อเนื่องของการลงทุนจึงขึ้นอยู่กับทั้งความสามารถของบริษัทในการสร้างรายได้จาก AI และการที่เทคโนโลยีจะสร้างผลิตภาพได้ตามความคาดหวังหรือไม่ การขยายโครงสร้างพื้นฐาน AI ยังต้องเผชิญข้อจำกัดด้านทรัพยากร ทั้งน้ำ ไฟฟ้า และความสามารถของโครงข่ายพลังงาน
หากความสามารถในการทำกำไรของธุรกิจ AI ถูกปรับลดความคาดหวัง การลงทุนชะลอลง หรือราคาหุ้นเทคโนโลยีปรับฐาน ผลกระทบอาจส่งต่อมายังการส่งออก การลงทุน และความต้องการสินค้าขั้นกลางจากไทยได้
AI อาจลดอุปสงค์แรงงานไทย 3% ขณะประชากรวัยทำงานหดตัว
ปัญหาแรงงานเป็นอีกความท้าทายเชิงโครงสร้างของไทย รายงานประเมินจากกราฟว่า ประชากรวัยทำงานอายุ 15-64 ปีของไทยมีแนวโน้มลดลงราว 7-8% ระหว่างปี 2568-2578 ทำให้ไทยอยู่ในกลุ่มเศรษฐกิจเอเชียที่กำลังเผชิญแรงงานหดตัว
ขณะเดียวกัน การประเมินของ IMF วางผลกระทบจาก AI ต่ออุปสงค์แรงงานรวมของไทยไว้ที่ประมาณติดลบ 3% สะท้อนว่า AI อาจช่วยชดเชยการขาดแคลนแรงงานในเศรษฐกิจสูงวัยได้บางส่วน แต่ก็อาจลดความต้องการจ้างในบางอาชีพและเพิ่มแรงกดดันต่อแรงงานที่ปรับตัวไม่ทัน ตัวเลขดังกล่าวเป็นการประเมินจากโครงสร้างการจ้างงานและความเสี่ยงต่อ AI ไม่ใช่ประมาณการจำนวนตำแหน่งงานที่จะหายไปอย่างแน่นอน
ปัญหาไม่ได้อยู่ที่จำนวนงานเพียงอย่างเดียว แต่รวมถึงความไม่สอดคล้องระหว่างวุฒิการศึกษากับงานที่ทำ กราฟในรายงานชี้ว่า แรงงานไทยที่มีการศึกษาระดับสูงประมาณ 45% ทำงานในตำแหน่งที่ไม่จำเป็นต้องใช้การศึกษาในระดับดังกล่าว
การศึกษาของ IMF ใช้ประกาศรับสมัครงานออนไลน์ 40 ล้านรายการใน 19 เศรษฐกิจเอเชีย และติดตามข้อมูลถึงเดือนเมษายน 2569 พบว่า ความต้องการจ้างงานในอาชีพที่ AI สามารถเข้ามาช่วยทำงานได้มากลดลงเกือบ 10% เมื่อเทียบกับอาชีพที่ได้รับผลกระทบน้อยกว่า แต่การลดลงเริ่มทรงตัว แม้ความสามารถของ AI จะพัฒนาอย่างรวดเร็ว
IMF จึงตีความว่า AI กำลังเปลี่ยนรูปแบบของงานมากกว่ากำจัดงานทั้งหมด ในอีกด้านหนึ่ง ความต้องการแรงงานที่สามารถใช้ AI สร้างระบบ AI หรือเชื่อม AI เข้ากับองค์ความรู้และกระบวนการทำงานขององค์กรกำลังเพิ่มขึ้น ทักษะใหม่ที่ปรากฏในประกาศรับสมัครงาน ได้แก่ การเขียนคำสั่งให้ AI การสร้างระบบ retrieval-augmented generation และการพัฒนา AI agents
ปัจจุบันมีบริษัทในเอเชียประมาณ 6% ที่ระบุทักษะ AI ในประกาศรับสมัครงาน และบริษัทที่นำ AI มาใช้มีความต้องการแรงงานเพิ่มขึ้นเร็วกว่าบริษัทที่ยังไม่ระบุทักษะดังกล่าว แม้ IMF ระบุว่า สัดส่วน 6% เป็นเพียงขอบเขตขั้นต่ำ เพราะบริษัทอาจใช้ AI ผ่านการฝึกพนักงานเดิมหรือใช้เทคโนโลยีเพื่อลดความต้องการรับคนใหม่โดยไม่ประกาศหาทักษะ AI เพิ่มเติม
ข้อมูลประวัติการทำงาน 65 ล้านรายการในเอเชียยังชี้ว่า ในแต่ละปีมีแรงงานเพียงประมาณ 5% ที่ย้ายข้ามอาชีพ และในช่วงที่ผ่านมาแรงงานยังไม่ได้เริ่มเคลื่อนย้ายอย่างชัดเจนไปสู่อาชีพที่เผชิญความเสี่ยงจาก AI น้อยกว่า ข้อจำกัดด้านการย้ายอาชีพจึงเป็นปัจจัยสำคัญที่ผู้กำหนดนโยบายต้องคำนึงถึง
โจทย์ระยะปานกลางของไทยจึงต้องรวมถึงการปรับระบบการศึกษา การเรียนรู้ตลอดชีวิต การยกระดับทักษะ และการช่วยให้แรงงานเปลี่ยนอาชีพ โดยอาจใช้ความช่วยเหลือด้านรายได้ชั่วคราวในช่วงเปลี่ยนผ่าน แต่ต้องไม่ตรึงแรงงานไว้กับงานซึ่งความต้องการกำลังลดลงอย่างถาวร
ในการตอบคำถามเกี่ยวกับอาเซียน IMF ยังชี้ว่า ความพร้อมรับ AI ควรครอบคลุมทุนมนุษย์และนโยบายตลาดแรงงาน โครงสร้างพื้นฐานดิจิทัล กฎระเบียบ และความสามารถด้านนวัตกรรม โดยสำหรับอาเซียน ประเด็นสำคัญเป็นพิเศษคือการพัฒนาทักษะแรงงานและปรับระบบการศึกษาให้สนับสนุนการเรียนรู้ตลอดชีวิต
สินค้าจีนให้ทั้งประโยชน์และแรงกดดันแก่ไทย
การส่งออกของจีนส่งผลต่อประเทศอื่นในเอเชียผ่านสองช่องทาง ช่องทางแรกคือการแข่งขันกับสินค้าสำเร็จรูปจากจีน ซึ่งอาจทำให้ผู้ผลิตในประเทศสูญเสียส่วนแบ่งตลาด ส่วนอีกช่องทางคือการเข้าถึงวัตถุดิบและสินค้าขั้นกลางจากจีนในราคาที่ต่ำลง ซึ่งช่วยลดต้นทุนและเพิ่มการผลิต
รายงานพบว่า สินค้าจากจีนมีสัดส่วนสูงเป็นพิเศษในกลุ่มอุปกรณ์ไฟฟ้าและอิเล็กทรอนิกส์ สิ่งทอ และเครื่องจักร ขณะที่สัดส่วนสินค้าขั้นกลางอยู่ในระดับสูงในกลุ่มโลหะและแร่ธาตุ ไม้ ยางและพลาสติก รวมถึงเคมีภัณฑ์
ผลวิเคราะห์ของ IMF พบว่า การเพิ่มขึ้นของการส่งออกจีนในระดับใกล้เคียงกับช่วงหลังโควิดอาจลดผลผลิตภาคอุตสาหกรรมของประเทศคู่ค้าประมาณ 0.8% หลังผ่านไปสามปีจากการแข่งขันในตลาดสินค้าสำเร็จรูป แต่ในอีกด้านหนึ่ง การเข้าถึงสินค้าขั้นกลางจากจีนช่วยเพิ่มผลผลิตภาคอุตสาหกรรมประมาณ 0.8% หลังผ่านไปสี่ปี
สำหรับไทย ผลบวกจากสินค้าขั้นกลางของจีนมีขนาดมากกว่าผลลบจากการแข่งขันกับสินค้าสำเร็จรูปเล็กน้อย ทำให้ผลกระทบสุทธิต่อการผลิตเป็นบวกเพียงเล็กน้อย อย่างไรก็ตาม IMF ระบุว่า ผลสุทธิของประเทศส่วนใหญ่มีขนาดจำกัด และเวียดนามเป็นประเทศเดียวในกลุ่มตัวอย่างที่ผลบวกสุทธิมีนัยสำคัญทางสถิติ
ในภาพรวม ศรีนิวาสันระบุว่า หากประเทศในเอเชียลดอุปสรรคทางการค้าที่ไม่ใช่ภาษีได้ ผลผลิตรวมของภูมิภาคในระยะยาวอาจเพิ่มขึ้นเกือบ 2% ของ GDP หรือมีขนาดเทียบเท่ากับการเพิ่มเศรษฐกิจไทยอีกหนึ่งประเทศเข้าไปในภูมิภาค
รายงานฉบับเดือนตุลาคม 2569 ยังระบุว่า การค้าบริการคิดเป็นประมาณหนึ่งในสี่ของการส่งออกทั้งหมดของภูมิภาค และในช่วงปี 2568-2569 มีข้อตกลงการค้าแบบทวิภาคีหรือพหุภาคีที่เกี่ยวข้องกับเศรษฐกิจเอเชียและแปซิฟิกราว 20 ฉบับที่ได้รับความเห็นชอบหรือเริ่มมีผลบังคับใช้
ในแบบจำลองที่เจาะจงเฉพาะการลดอุปสรรคด้านการค้าบริการภายในเอเชียและแปซิฟิก GDP ระยะยาวของภูมิภาคอาจเพิ่มขึ้นเกือบ 1% โดยประมาณ 20-25% ของผลประโยชน์รวมเกิดจากผลเชื่อมโยงไปยังภาคการผลิต เนื่องจากผู้ผลิตสามารถเข้าถึงบริการนำเข้าที่มีต้นทุนต่ำลง ตัวเลขนี้แตกต่างจากผลเกือบ 2% ซึ่งเป็นการประเมินผลจากการลดอุปสรรคที่ไม่ใช่ภาษีในขอบเขตที่กว้างกว่า
เอเชียยังโตนำโลก แต่ประโยชน์กระจุกตัว
ในภาพรวม IMF คาดว่า เศรษฐกิจเอเชียจะชะลอจาก 5.0% ในปี 2568 เหลือ 4.8% ในปี 2569 และ 4.4% ในปี 2570 แต่ประมาณการปี 2569 ยังสูงกว่าที่เคยประเมินไว้เมื่อเดือนเมษายน 0.4 จุดเปอร์เซ็นต์ และภูมิภาคจะมีส่วนสร้างการเติบโตประมาณ 68% ของเศรษฐกิจโลก
กลุ่มประเทศพัฒนาแล้วในเอเชียคาดว่าจะเร่งตัวจาก 2.5% ในปี 2568 เป็น 3.2% ในปี 2569 ก่อนชะลอลงเหลือ 2.0% ในปี 2570 ส่วนกลุ่มประเทศตลาดเกิดใหม่และกำลังพัฒนาในเอเชียจะชะลอจาก 5.6% เป็น 5.1% และ 4.9% ตามลำดับ แต่ยังเป็นเครื่องยนต์หลักของการเติบโตในภูมิภาค
เกาหลีใต้ได้รับการปรับเพิ่มประมาณการปี 2569 ถึง 1.4 จุดเปอร์เซ็นต์ มาอยู่ที่ 3.3% จากความต้องการชิปและสินค้าเทคโนโลยี ขณะที่ไต้หวันถูกคาดว่าจะเติบโต 10.7% และสิงคโปร์ 5.0% อินเดียยังอยู่ในกลุ่มเศรษฐกิจขนาดใหญ่ที่เติบโตเร็วที่สุด โดยถูกคาดว่าจะขยายตัว 7.0% จากความแข็งแกร่งของการบริโภคภาคเอกชนและกิจกรรมบริการ
ตรงกันข้าม ประเทศรายได้น้อยและประเทศหมู่เกาะแปซิฟิกหลายแห่งถูกปรับลดประมาณการ เนื่องจากเผชิญต้นทุนพลังงาน อาหาร การขนส่ง และปุ๋ยสูงขึ้น โดยไม่ได้รับแรงหนุนจากกระแสเทคโนโลยีมากพอจะชดเชยผลกระทบ IMF คาดว่า กลุ่มประเทศรายได้น้อยจะเติบโต 3.7% ในปี 2569 ลดลงจากประมาณการเดิมที่ 4.4% ขณะที่ประเทศหมู่เกาะแปซิฟิกจะเติบโต 2.6% จากประมาณการเดิม 2.8%
จีนถูกคาดว่าจะเติบโต 4.5% ในปี 2569 ก่อนชะลอลงเหลือ 4.0% ในปี 2570 เนื่องจากอุปสงค์ภายในยังอ่อนแอ และการเติบโตส่วนใหญ่ยังพึ่งพาความต้องการจากต่างประเทศ ขณะที่ปัญหาในภาคอสังหาริมทรัพย์ยังไม่ได้รับการแก้ไขอย่างครอบคลุม
IMF ประเมินว่า การฟื้นฟูความเชื่อมั่นในภาคอสังหาริมทรัพย์ของจีนจำเป็นต้องใช้มาตรการที่ครอบคลุม รวมถึงการส่งมอบที่อยู่อาศัยให้ผู้ซื้อซึ่งชำระเงินล่วงหน้าและการแยกจัดการผู้พัฒนาอสังหาริมทรัพย์ โดยเคยประเมินว่าต้องใช้ทรัพยากรราว 5% ของ GDP ตลอดสามปี นอกจากนี้ จีนยังต้องใช้มาตรการการคลังระยะใกล้มากขึ้นจนกว่าเศรษฐกิจและเงินเฟ้อจะฟื้นตัว
ความแตกต่างระหว่างประเทศยืนยันว่า ความแข็งแกร่งของเอเชียไม่ได้กระจายอย่างเท่าเทียม เศรษฐกิจที่อยู่ในห่วงโซ่เทคโนโลยีโดยตรงได้รับแรงหนุนมากกว่า ขณะที่ประเทศที่พึ่งพาพลังงานนำเข้า มีพื้นที่การคลังจำกัด หรือไม่ได้รับประโยชน์จาก AI ต้องรับต้นทุนของแรงกระแทกมากกว่า
ความเสี่ยงยังโน้มเอียงไปด้านลบ
ประมาณการพื้นฐานของ IMF ตั้งอยู่บนสมมติฐานว่า กระแสการขนส่งน้ำมันจะกลับเข้าสู่ระดับก่อนความขัดแย้งภายในช่วงปลายปี 2570 ขณะที่ปัญหาการส่งออกน้ำมันจากตะวันออกกลางยังดำเนินต่อไปในระหว่างนี้ ราคาพลังงานจะสูงกว่าที่เคยคาดไว้เมื่อเดือนเมษายน และวัฏจักรเทคโนโลยีจะค่อย ๆ ชะลอลง แม้ความต้องการ AI ยังแข็งแกร่ง
กรณีฐานยังไม่ได้สมมติให้ AI สร้างแรงหนุนต่อผลิตภาพเพิ่มเติมเป็นพิเศษ ขณะที่นโยบายการเงินของสหรัฐฯ ถูกคาดว่าจะกลับมาเข้มงวดขึ้นในช่วงต่อไปของปี 2569 และนโยบายการค้าจะไม่เปลี่ยนแปลงอย่างมีนัยสำคัญตลอดช่วงประมาณการ
ด้านพลังงาน หากความขัดแย้งในตะวันออกกลางยืดเยื้อ ราคาสินค้าโภคภัณฑ์อาจอยู่ในระดับสูงและผันผวนนานขึ้น กดดันทั้งการเติบโต เงินเฟ้อ ค่าครองชีพ และฐานะการคลัง การลดระดับน้ำมันสำรองลงต่อเนื่องอาจทำให้ปริมาณสำรองทั่วโลกเข้าสู่ภาวะตึงตัวและทำให้ราคาปรับขึ้นแบบไม่เป็นเส้นตรง ขณะที่การกลับเข้าตลาดเพื่อเติมสำรองอาจสร้างแรงกดดันต่อราคาเพิ่มเติม
ด้านเทคโนโลยี การปรับลดความคาดหวังต่อผลกำไรหรือผลิตภาพจาก AI อาจทำให้การลงทุนและราคาสินทรัพย์ปรับฐานอย่างรุนแรง ส่งผลผ่านการลงทุนภาคธุรกิจ การบริโภค และตลาดการเงิน โดยผลกระทบต่อเอเชียอาจสูงกว่าภูมิภาคอื่นเนื่องจากบทบาทของเอเชียในห่วงโซ่การผลิตเทคโนโลยี นอกจากนี้ การขยายศูนย์ข้อมูลยังเผชิญข้อจำกัดด้านน้ำ ไฟฟ้า และโครงข่ายพลังงาน
ความเสี่ยงอื่นประกอบด้วยต้นทุนการกู้ยืมของรัฐบาลที่สูงขึ้น ความตึงเครียดทางการค้าที่อาจกลับมารุนแรง และวงจรเอลนีโญที่อาจกระทบการเกษตร การประมง และการผลิตไฟฟ้าพลังน้ำ รายงานระบุว่า อุณหภูมิผิวน้ำในบริเวณตอนกลางถึงตะวันออกของมหาสมุทรแปซิฟิกเพิ่มขึ้นสู่ระดับสูงเป็นประวัติการณ์ ทำให้มีความเสี่ยงที่เอลนีโญรอบนี้จะรุนแรงเป็นพิเศษ และอาจเพิ่มแรงกดดันต่อราคาอาหาร พลังงาน และงบประมาณของรัฐบาล
ในทางกลับกัน เศรษฐกิจอาจเติบโตดีกว่ากรณีฐาน หากการลงทุนด้าน AI ดำเนินต่อเนื่องนานกว่าคาด เทคโนโลยีแพร่กระจายไปสู่ภาคเศรษฐกิจต่าง ๆ และสร้างผลิตภาพได้เร็วขึ้น หรือหากการจัดการทางการค้าช่วยเพิ่มความแน่นอนและประเทศในภูมิภาคบูรณาการทางเศรษฐกิจลึกขึ้น
สำหรับไทย คำแนะนำของ IMF จึงแบ่งออกได้เป็นสองระยะอย่างชัดเจน ระยะสั้น รัฐบาลยังสามารถช่วยเหลือครัวเรือนที่ได้รับผลกระทบได้ และฐานะการคลังอาจผ่อนคลายลงชั่วคราว แต่ต้องเปลี่ยนจากมาตรการอุดหนุนในวงกว้างไปสู่ความช่วยเหลือที่ตรงเป้าหมาย ชั่วคราว มีเงื่อนไขยุติที่ชัดเจน และส่งผ่านระบบข้อมูลกับช่องทางดิจิทัลที่ตรวจสอบได้
ส่วนระยะปานกลาง ไทยต้องวางกรอบการคลังที่น่าเชื่อถือ ฟื้นฟูกันชน เพิ่มความมั่นคงทางพลังงาน ปฏิรูประบบบำนาญและสวัสดิการ พัฒนาทักษะแรงงาน เพิ่มความพร้อมรับ AI และรักษาเสถียรภาพของระบบการเงิน โดยไม่ตัดทอนการลงทุนที่จำเป็นต่อการเติบโต
สารสำคัญจาก IMF จึงไม่ใช่การเลือกระหว่าง “ช่วยประชาชน” กับ “รักษาวินัยการคลัง” แต่คือการออกแบบความช่วยเหลือระยะสั้นให้แม่นยำและมีทางออก พร้อมใช้กรอบการคลังระยะปานกลางสร้างความเชื่อมั่นว่า ประเทศไทยยังมีทรัพยากรเพียงพอสำหรับรับมือแรงกระแทกครั้งต่อไป